Дипломная работа: Оценка стратегических финансовых решений в российских корпорациях на примере ООО "Директум"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
86
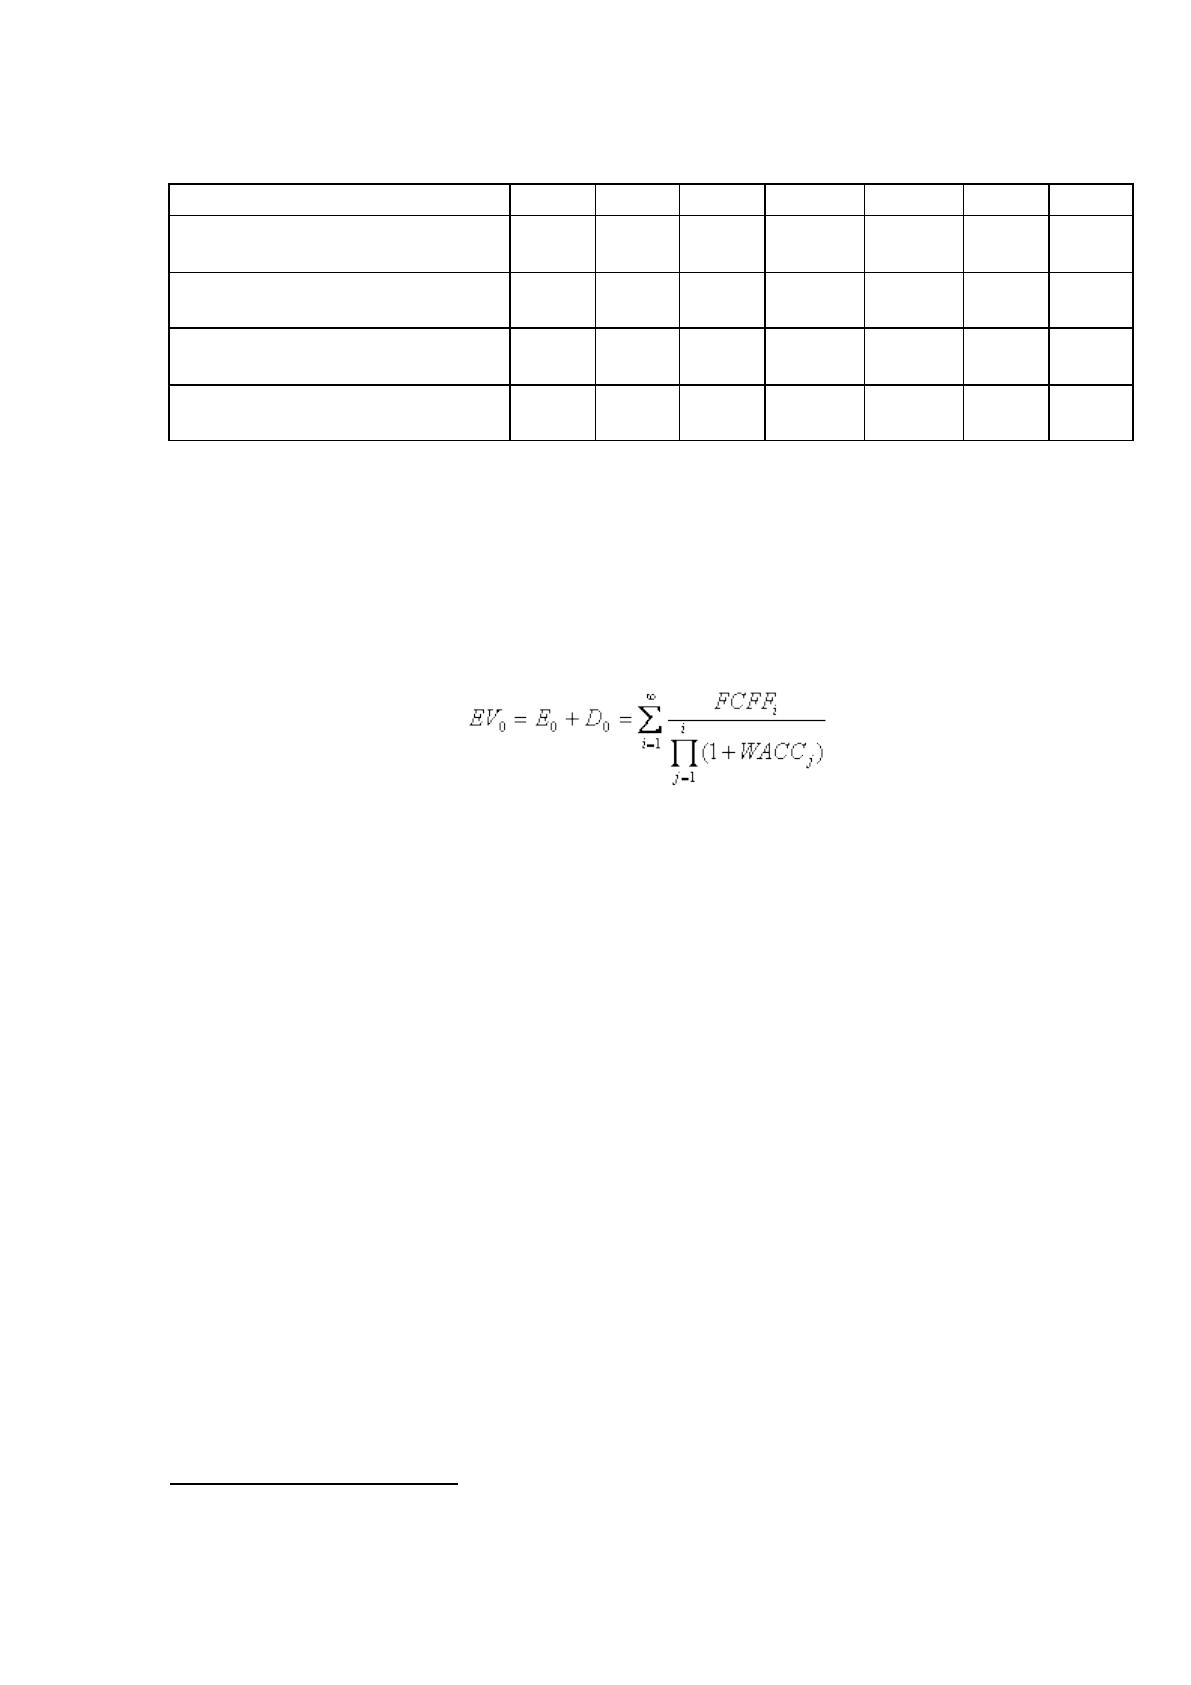
Таблица 14. Расчет показателей рентабельности ООО «Директум»
за период 2012 - 2018 гг.
2012
2013
2014
2015
2016
2017
2018
Коэффициент общей
рентабельности, Кор
26,90
20,03
10,56
29,56
25,16
-9,10
11,16
Коэффициент рентабельности
продаж, Крп
26,85
19,92
10,29
30,62
26,32
1,01
7,37
Коэффициент рентабельности
совокупного капитала, Ккап
77,61
54,92
35,01
182,99
111,34
4,03
31,11
Коэффициент рентабельности
производства, Крз
-36,70
-24,88
-11,47
-50,83
-35,72
-1,02
-7,96
2.4.2 Расчет стоимости ООО «Директум» методом дисконтирования
денежных потоков
Метод дисконтирования денежного потока (далее – метод DCF) для
организации базируется на следующей формуле:
, (1)
где индексы i и j – номера годов, EV (Enterprise Value) – стоимость
организации, E (equity) – стоимость собственного капитала, D (debt) – стоимость
краткосрочного и долгосрочного долга, FCFF (Free Cash Flow to Firm) –
свободный/операционный денежный поток для организации без учета заемного
финансирования, после уплаты налогов, WACC (Weighted Average Cost of
Capital) – средневзвешенная стоимость капитала
107
.
Для дальнейших расчетов введем следующие упрощения:
1. Так как расчет WACC для российских организаций не всегда возможен,
обозначим WACC через ставку дисконтирования r.
2. В то же самое время, определение ставки дисконтирования даже для одного
года в России вызывает серьезные методологические и практические трудности
и введение разных ставок дисконтирования для разных лет необоснованно
107
Коупленд Т., Коллер Т., Муррин Дж. Стоимость компании: оценка и управление / Т.
Коупленд, Т. Коллер, Дж. Муррин. – М.: Олимп-Бизнес, 2014. – С. 102.
87
усложняет модель экспресс-оценки. Поэтому будем считать r постоянной на
протяжении всего заявленного периода.
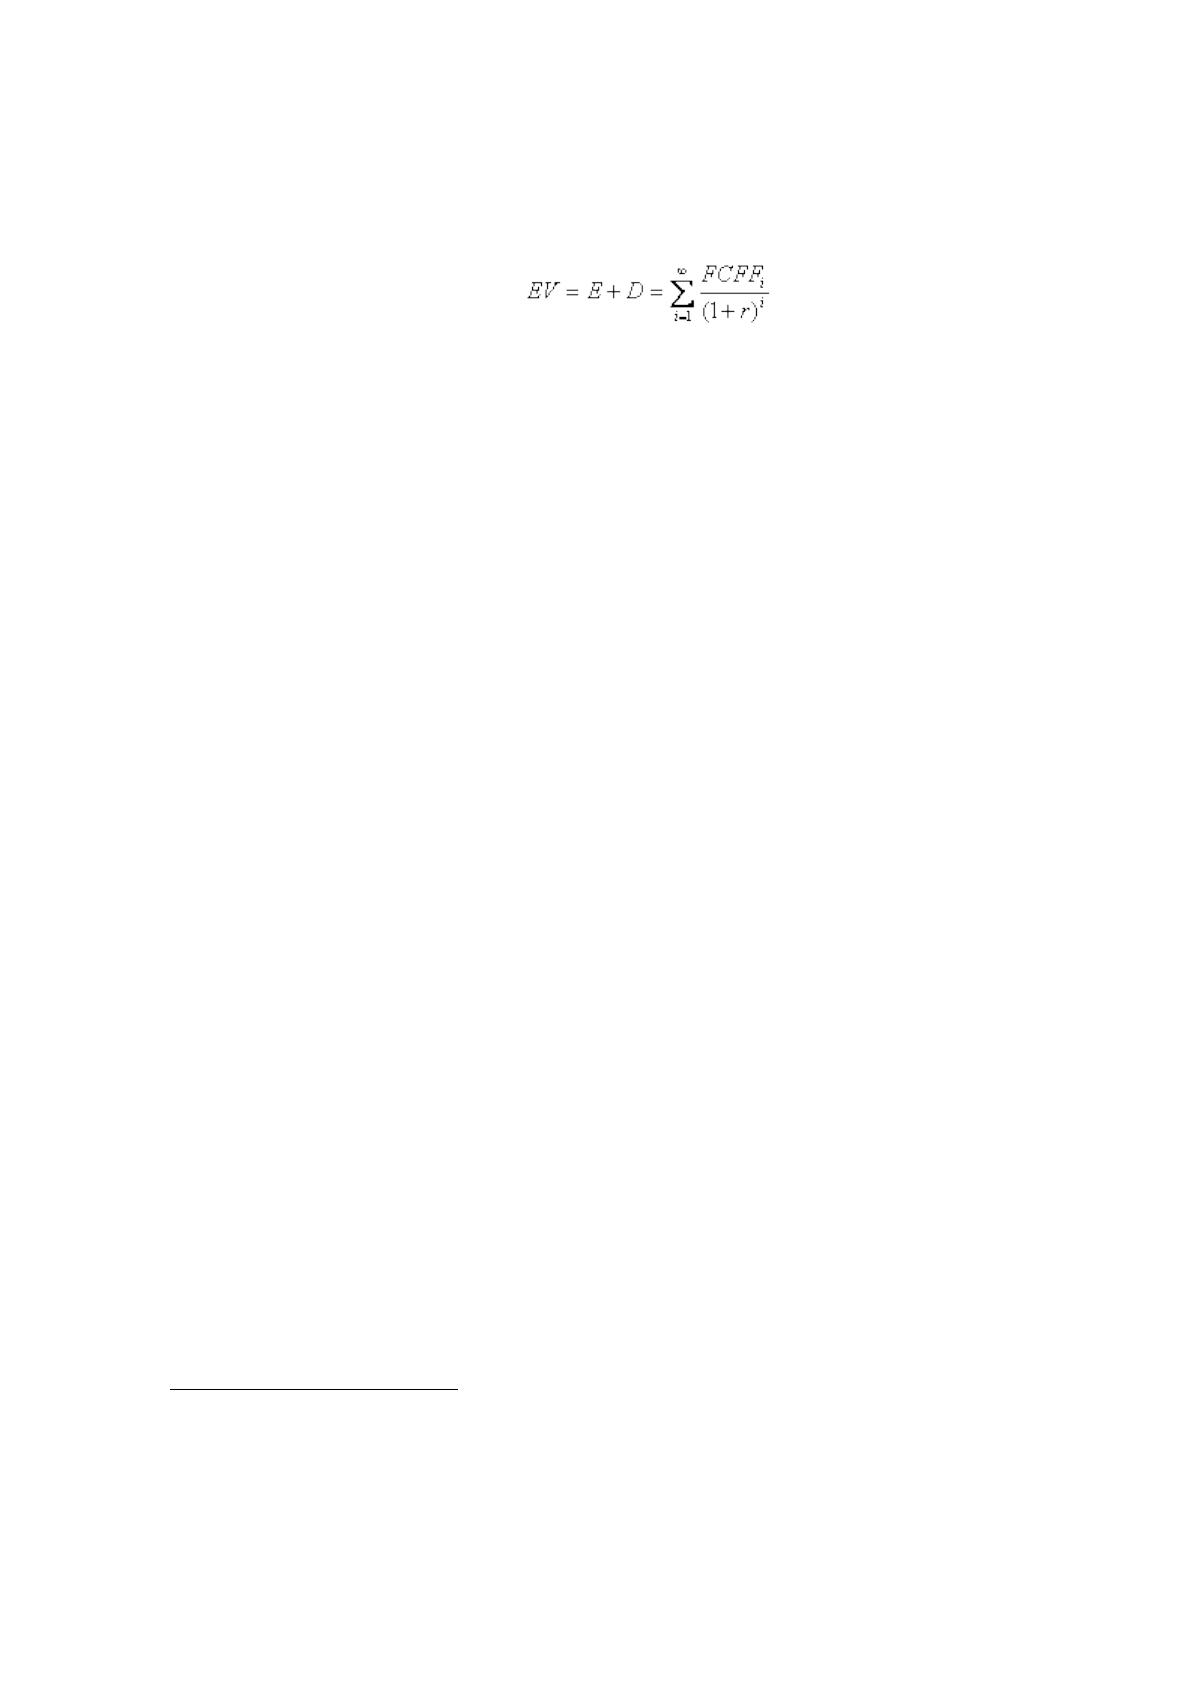
Таким образом, получаем следующее выражение
108
:
. (2)
Прогнозировать FCFF отдельно на каждый год из бесконечного числа лет
затруднительно и практически лишено смысла, так как вклад слагаемых с
большим i мал из-за знаменателя, а ошибки в расчете числителя мало влияют на
конечный результат. Поэтому, попробуем применить следующий
распространенный на практике подход
109
:
1. Стоимость организации разбивается на два периода: прогнозный и
постпрогнозный.
2. В прогнозном периоде прогноз факторов стоимости будет строится на
основе имеющихся планов и предположений о развитии организации.
3. Для оценки денежных потоков на постпрогнозном периоде будет
использоваться предположение о фиксированной скорости роста денежного
потока в течение всего заявленного периода.
Оценка на постпрогнозном периоде будет рассматриваться в данной
выпускной квалификационной работе в главе 3 «Построение конкурентной
финансовой стратегии организации в современных условиях».
2.4.2.1 Оценка стоимости на прогнозный период
Для осуществления финансового анализа ООО «Директум» за период 2011-
2018 гг. по методу метода DCF представим консолидированную отчетность
организации в удобном сопоставимом виде для отраслевого анализа (см.
108
Меньшиков С.М. Модельные расчет справедливых цен акций российских компаний на
основе DCF и проверка их корректности // Управление корпоративными финансами. 2014. №2
(62). С. 78.
109
Хакимова Г.И. К вопросу об оценке эффективности долгосрочной финансовой политики
компании // Современные наукоемкие технологии. 2014. № 12–1. С.115.
88
приложение 3). При этом анализироваться будут только те статьи, которые
необходимы для оценки стоимости организации по модели экспресс-оценки.
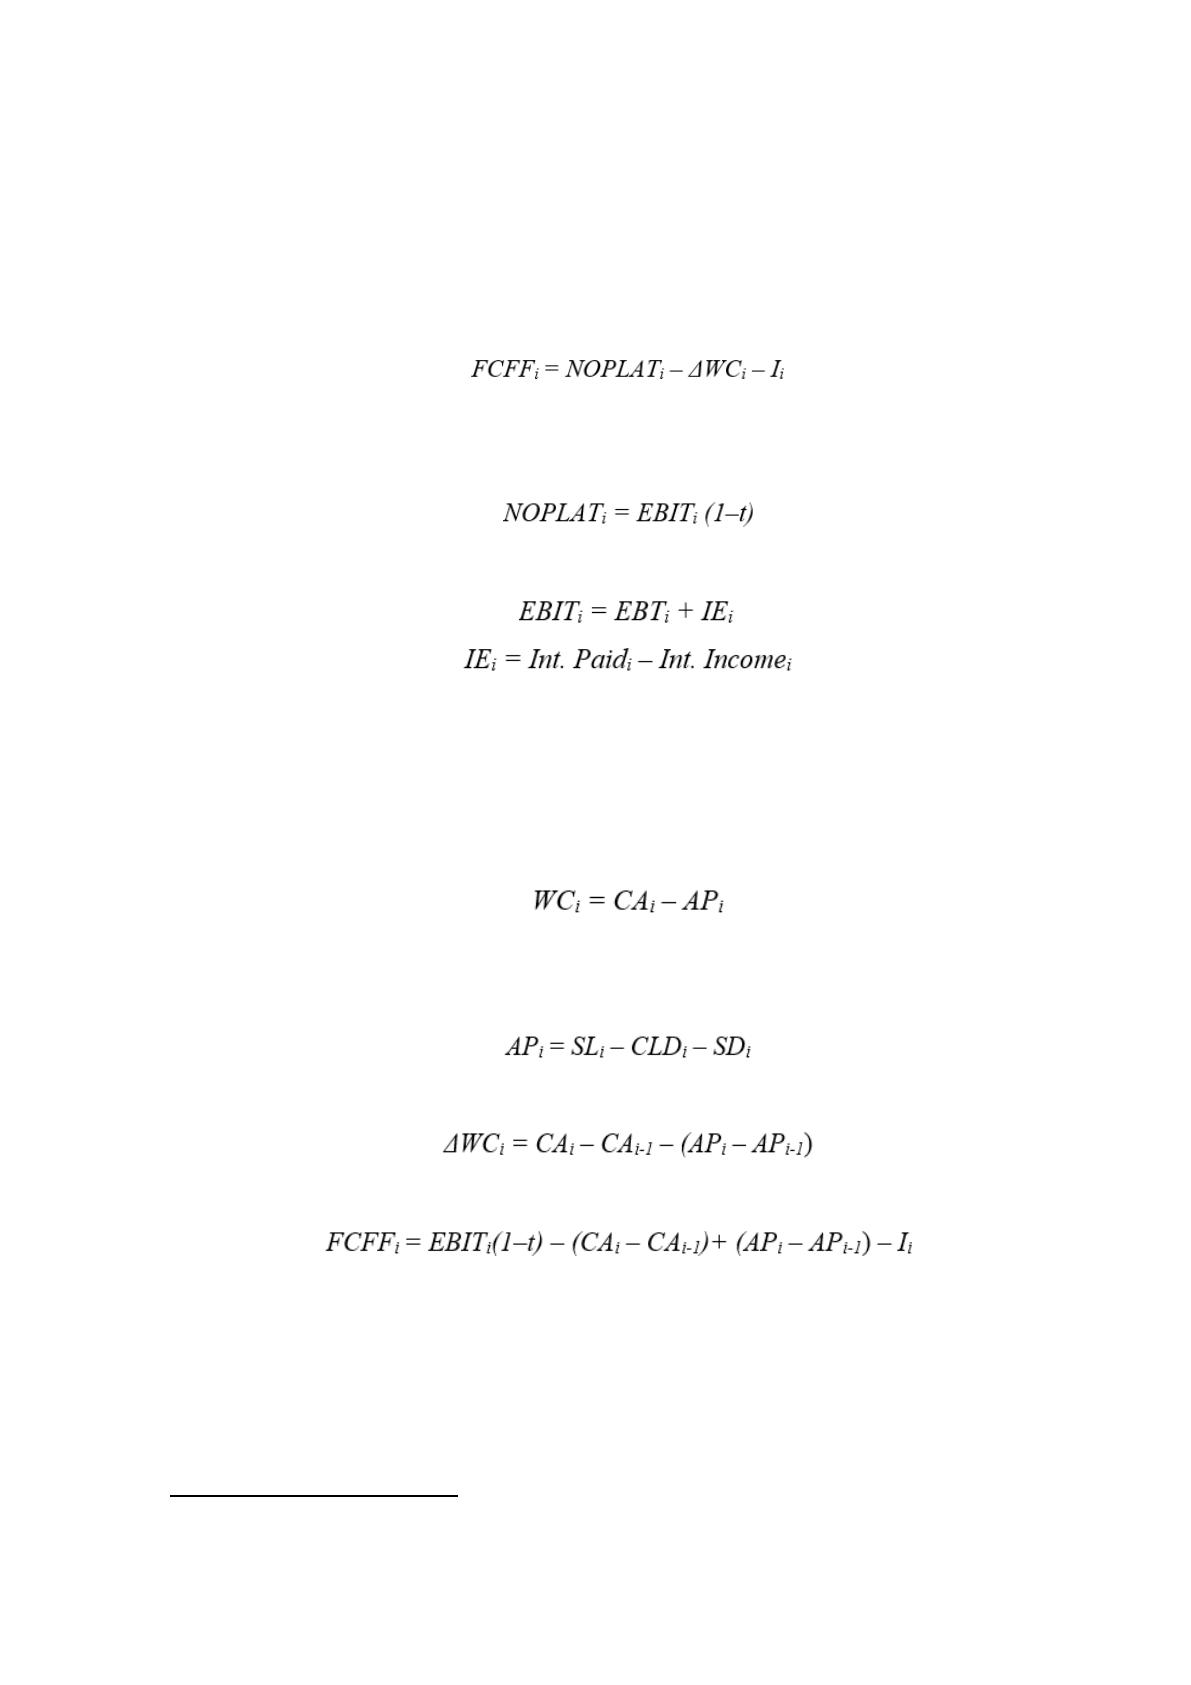
Рассмотрим i-ый период деятельности организации, где i = 1, 2, …. По
определению FCFF как свободного/операционного денежного потока без учета
заемного финансирования, после уплаты налогов:
, (3)
где ΔWC (Working Capital) – увеличение оборотного капитала, I — чистые
капитальные затраты. В целях упрощения при построении модели примем, что:
, (4)
Тогда, в соответствии с моделью баланса и отчета о прибылях и убытках:
, (5)
, (6)
где EBIT (Earnings Before Interest and Taxes) – прибыль до уплаты процентов
по обязательствам и налогов, IE (Interest Expense) – нетто проценты, t
– фактическая ставка налога на прибыль значение которой равняется: t=20%.
Согласно определению оборотного капитала:
. (7)
Также введем AP (Accounts Payable) – кредиторская задолженность и прочие
краткосрочные обязательства:
. (8)
Тогда:
. (9)
Отсюда следует
110
:
. (10)
Если в распоряжении аналитика есть только данные о суммарных, а не
чистых, капитальных инвестициях, то I можно заменить следующим
уравнением:
110
Хабаров М. Управление компанией с помощью EVA // Финансовый директор. 2014. №2.
С. 17.
89
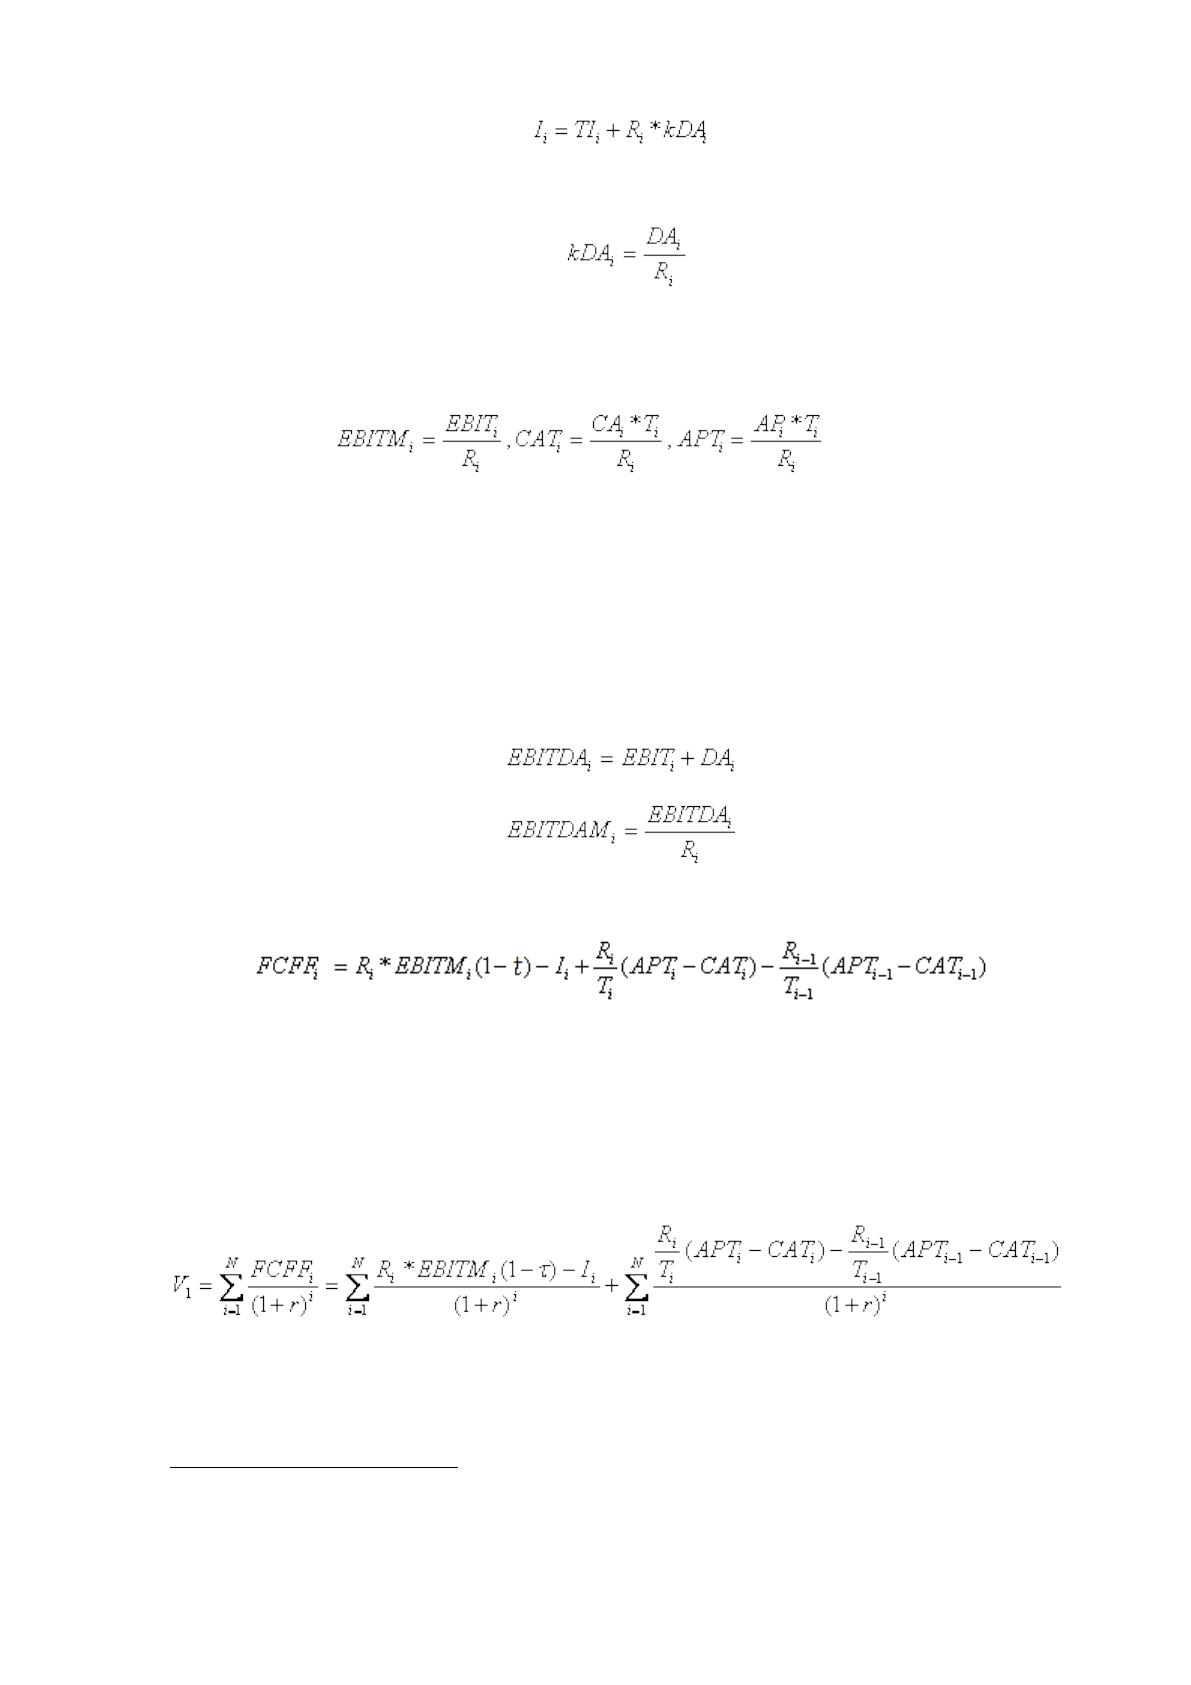
, (11)
где TI (Total Investment) – суммарные капитальные инвестиции.
(12)
Обозначим длительность i-го года в днях как T
i
и введем следующие
коэффициенты, составляющие основу модели:
, (13, 14, 15)
где EBITM (EBIT Margin) – рентабельность по EBIT или операционная
рентабельность, CAT (Current Assets Turnover) – оборачиваемость оборотных
активов, измеряемая в днях, APT (Accounts Payable Turnover) – оборачиваемость
кредиторской задолженности, измеряемая в днях. Переменная T фиксированная
и равняется T=365 дней.
, (16)
, (17)
Тогда:
. (18)
Последние два слагаемых — это денежный поток, обусловленный
необходимостью вложений в оборотные средства.
Выведенная формула для FCFF
i
верна для любого периода i=1, 2, ....
Применим ее для вывода стоимости, создаваемой в прогнозном периоде.
. (19)
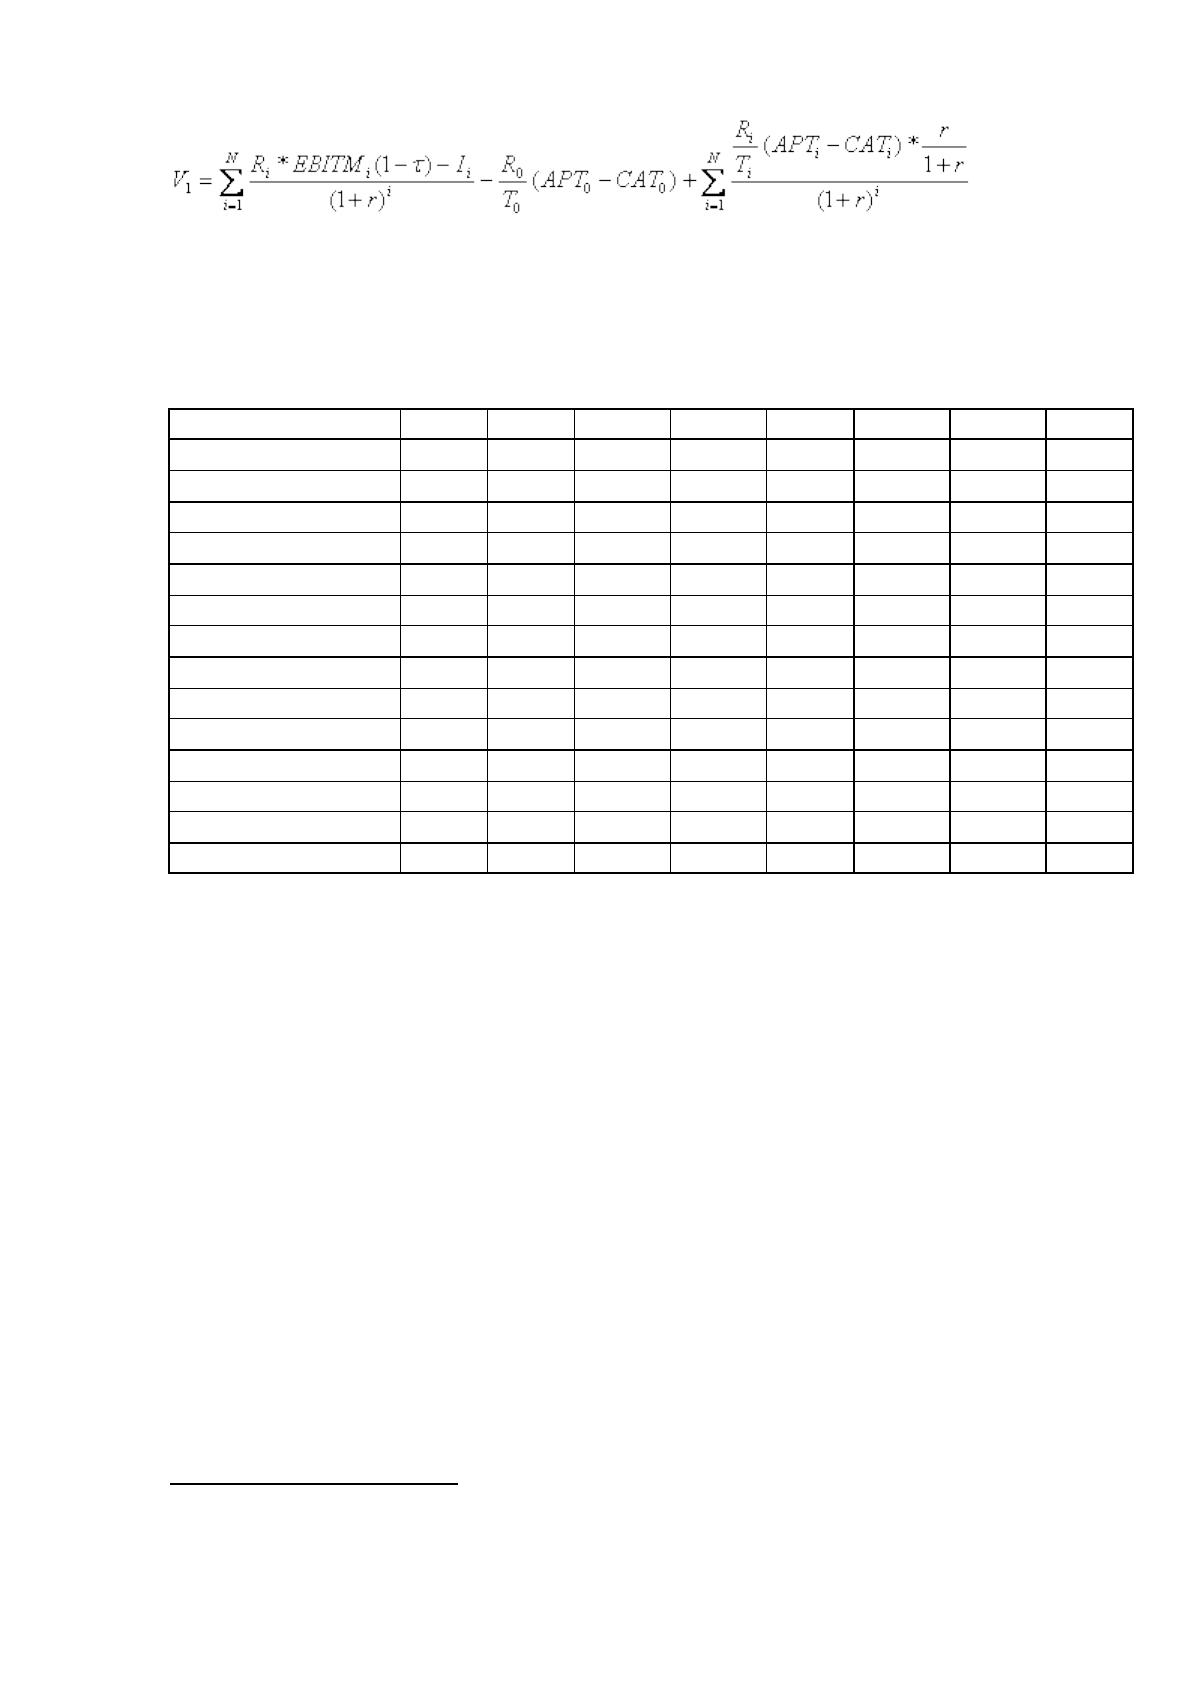
Также данную формулу можно описать в следующем виде
111
:
111
Меньшиков С.М. Модельные расчет справедливых цен акций российских компаний на
основе DCF и проверка их корректности // Управление корпоративными финансами. 2014. №2
(62). С. 82.
90
. (20)
Полученные по формулам выше результаты расчетов приведем в таблице 15
далее.
Таблица 15. Полученные по формулам промежуточные результаты
расчетов
Код
2011
2012
2013
2014
2015
2016
2017
2018
IE, тыс.руб.
-244
-517
-511
-1 104
-3 018
-1 400
-183
EBIT, тыс.руб.
53 585
38 127
15 196
72 120
81 308
-26 405
42 032
NOPLAT
42 868
30 502
12 157
57 696
65 046
-21 124
33 626
AP, тыс.руб.
8 526
27 250
9 213
10 160
37 253
26 299
51 350
74 939
WC, тыс.руб.
45 482
52 107
36 208
10 814
37 478
47 175
-3 561
34 309
ΔWC
6 625
-15 899
-25 394
26 664
9 697
-50 736
37 870
kDA, %
-0,04
-0,04
-0,04
-0,03
-0,04
-0,05
-0,05
I, тыс.руб.
-6 532
6 708
-68
-7 325
-12 678
-14 105
-9 716
EBITM, %
0,27
0,20
0,10
0,29
0,24
-0,10
0,11
CAT, дни
145
86
51
110
80
63
105
APT, дни
50
17
25
55
29
68
72
EBITDA, тыс.руб.
46 259
30 384
8 511
64 280
68 233
-41 347
24 174
EBITDAM, %
0,23
0,16
0,06
0,26
0,20
-0,15
0,06
FCFF, тыс.руб.
42 775
39 692
37 619
38 357
68 027
43 717
5 471
На основе прогнозных значений параметров в следующем параграфе также
рассчитаем исторические значения факторов модели.
2.4.2.2 Расчет ставки дисконтирования кумулятивным методом
Ставка дисконтирования – это процентная ставка, которая используется для
пересчета будущих потоков в единую величину текущей стоимости. Она
является одной из самых неоднозначных мест при оценке стоимости
организации, так как существует масса подходов, расчет по которым приводит к
различным значениям. В конечном итоге, в большинстве случаев, аналитик
приходит к выводу, что он может обосновать любую ставку дисконтирования из
широкого диапазона
112
.
112
Коупленд Т., Коллер Т., Муррин Дж. Стоимость компании: оценка и управление / Т.
Коупленд, Т. Коллер, Дж. Муррин. – М.: Олимп-Бизнес, 2014. – С. 145.
Источник: https://baza.diplomsite.ru/previewfile/13427