Дипломная работа: Оценка стратегических финансовых решений в российских корпорациях на примере ООО "Директум"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
91
С другой стороны, стоимость организации наиболее чувствительна именно к
ставке дисконтирования. То есть ее оценка — это мощный и незаменимый
инструмент для манипуляций стоимостью организации при оценке ее методом
DCF.
Для наибольшей достоверности оценку ставки дисконтирования произведем
с помощью двух следующих методов
113
:
1. Метод кумулятивного построения.
2. Модифицированная модель оценки капитальных активов (САРМ).
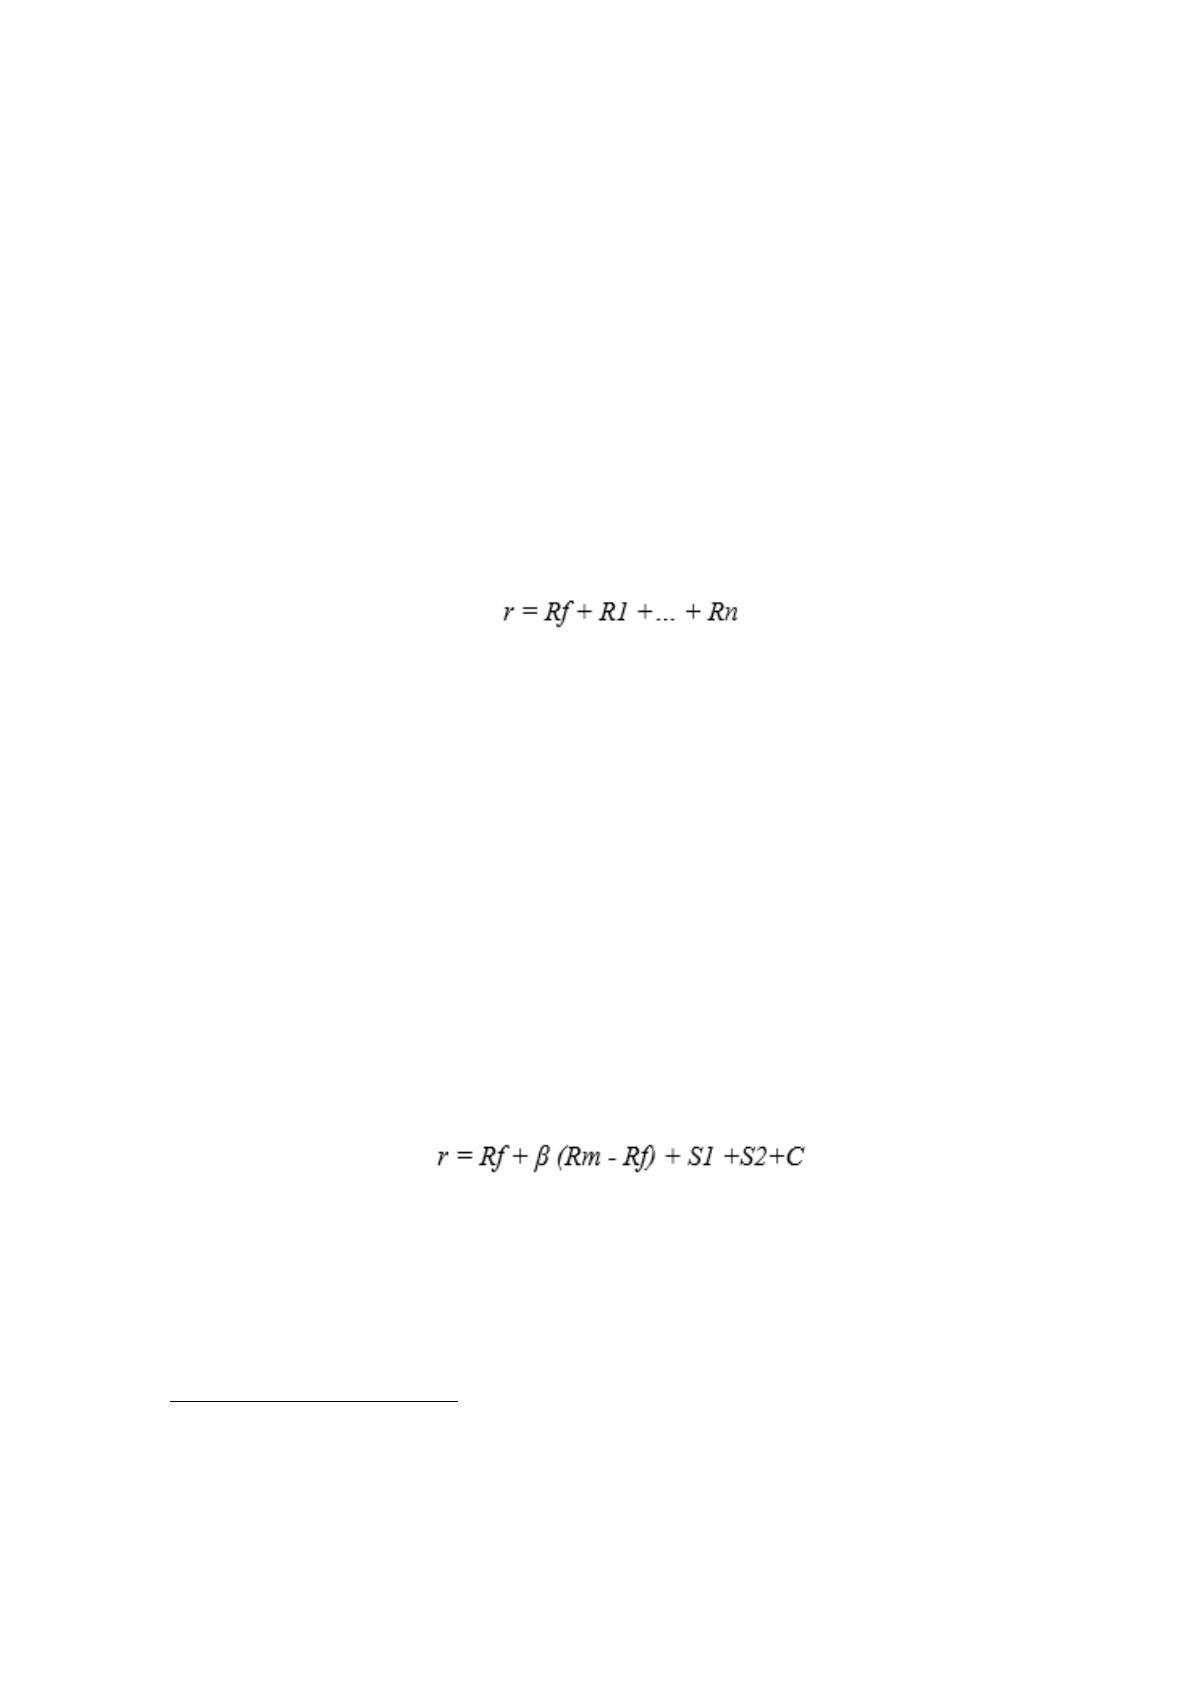
В соответствии с методом кумулятивного построения, к величине
безрисковой ставки дохода добавляются премии за различные виды риска
114
:
, (21)
где Rf – величина безрисковой ставки, R1-Rn – все возможные премии за
потенциальные риски. Примером одного из подходов к выбору рисков является:
финансовая/коммерческая премия за риск организации;
премия за риск данного рынка акций;
премия за страновой риск;
безрисковая ставка.
Величина премии за каждый из вышеуказанных видов риска (за исключением
странового) определяется экспертным путем в интервале от 0 до 5%.
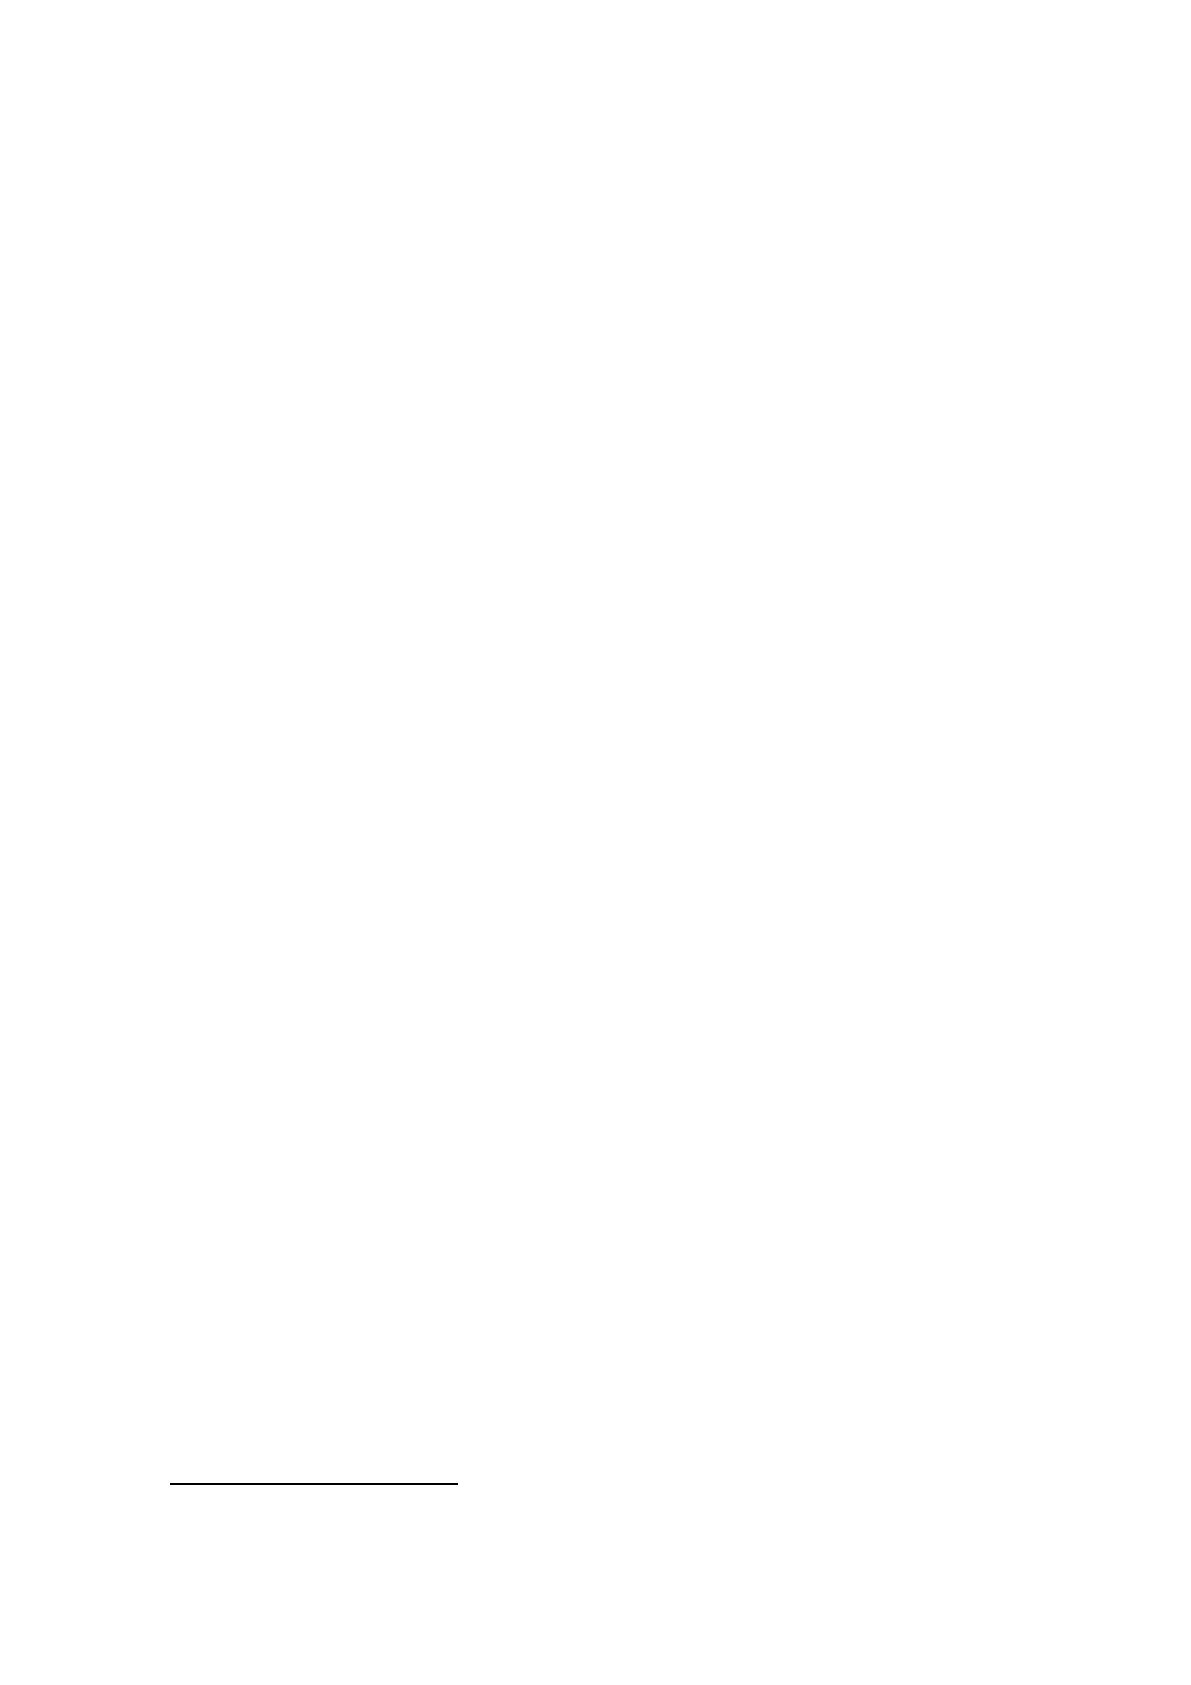
В модифицированном варианте уравнение модели оценки капитальных
активов САРМ выглядит следующим образом:
, (22)
где Rf - безрисковая ставка дохода, Rm - среднерыночная ставка дохода, β –
коэффициент, S1 – риск для малых компаний, S2 – риск, характерный для
отдельной компании, С – страновой риск.
113
Кочкова О. Как увязать бюджет со стратегией компании // Финансовый директор. 2016. №4.
С. 56.
114
Лейфер Л.А., Дубовкин А.В. Применение модели САРМ для расчета ставки
дисконтирования на российском рынке инвестиций / Л.А. Лейфер, А.В. Дубовкин. – М.:
Олимп-Бизнес, 2016. – С. 78.
92
При использовании данной модели трудности возникают с определением
коэффициента бетта. Этот коэффициент, рассчитанный статистическим
методом, оценивает изменение доходности акций отдельных организаций в
сопоставлении с изменением доходности фондового индекса. При этом,
необходимо рассматривать его устойчивость во времени.
Также следует отметить, что:
бетта является мерой систематического риска;
премия за размер компании отражает рост рисков при уменьшении размера
организации;
премия за риск вложения отражает специфические риски, которые не
учтены в коэффициенте бетта (и премии за страновой риск).
Существуют также и другие модели расчета стоимости собственного
капитала. Выбор конкретного метода определения ставки дисконтирования
зависит от типа организации и имеющихся в распоряжении аналитика данных.
Большинство подходов к оценке ставки дисконтирования используют
безрисковую ставку доходности. Что выбирать в качестве нее для оценки
российских организаций — предмет постоянных дискуссий. Перечислим
основные источники, которые используются для определения безрисковой
ставки
115
:
1. Ставка по депозитам Сбербанка РФ и других надежных российских
банков.
2. Западные финансовые инструменты (государственные облигации
развитых стран).
3. Ставка рефинансирования Центрального Банка Российской Федерации.
4. Государственные облигации РФ:
рублевые;
валютные;
115
Соколова Н.Н., Егорова Т.Н. Финансовая стратегия как важная составляющая общей
стратегии компании // Фундаментальные исследования. 2015. № 2–12. С. 2701.
93
облигации Внутреннего Валютного Займа;
еврооблигации.
В нашем случае, в качестве безрисковой ставки дохода Rf взято среднее
значение, посчитанное по четырем следующим методам:
1. На основании депозитных вкладов наиболее надежных банков – по данным
портала «Банки.ру»
116
. Значение Rf по данному методу составило = 7,062%.
2. На основании облигаций РФ государственного образца на 1 год – по
данным сайта Центрального банка Российской Федерации. Значение Rf по
данному методу составило = 7,59%.
3. На основании ставки рефинансирования Банка России – по данным сайта
Центрального банка Российской Федерации. Значение Rf с 17.12.2018 по
данному методу составило = 7,75%.
4. На основании ставок по межбанковским займам MIACR – по данным сайта
Центрального банка Российской Федерации
117
. Значение Rf по данному методу
составило = 7,69%.
Таким образом, среднее значение Rf составило = (7,062+7,59+7,75+7,69)/4 =
7,523%
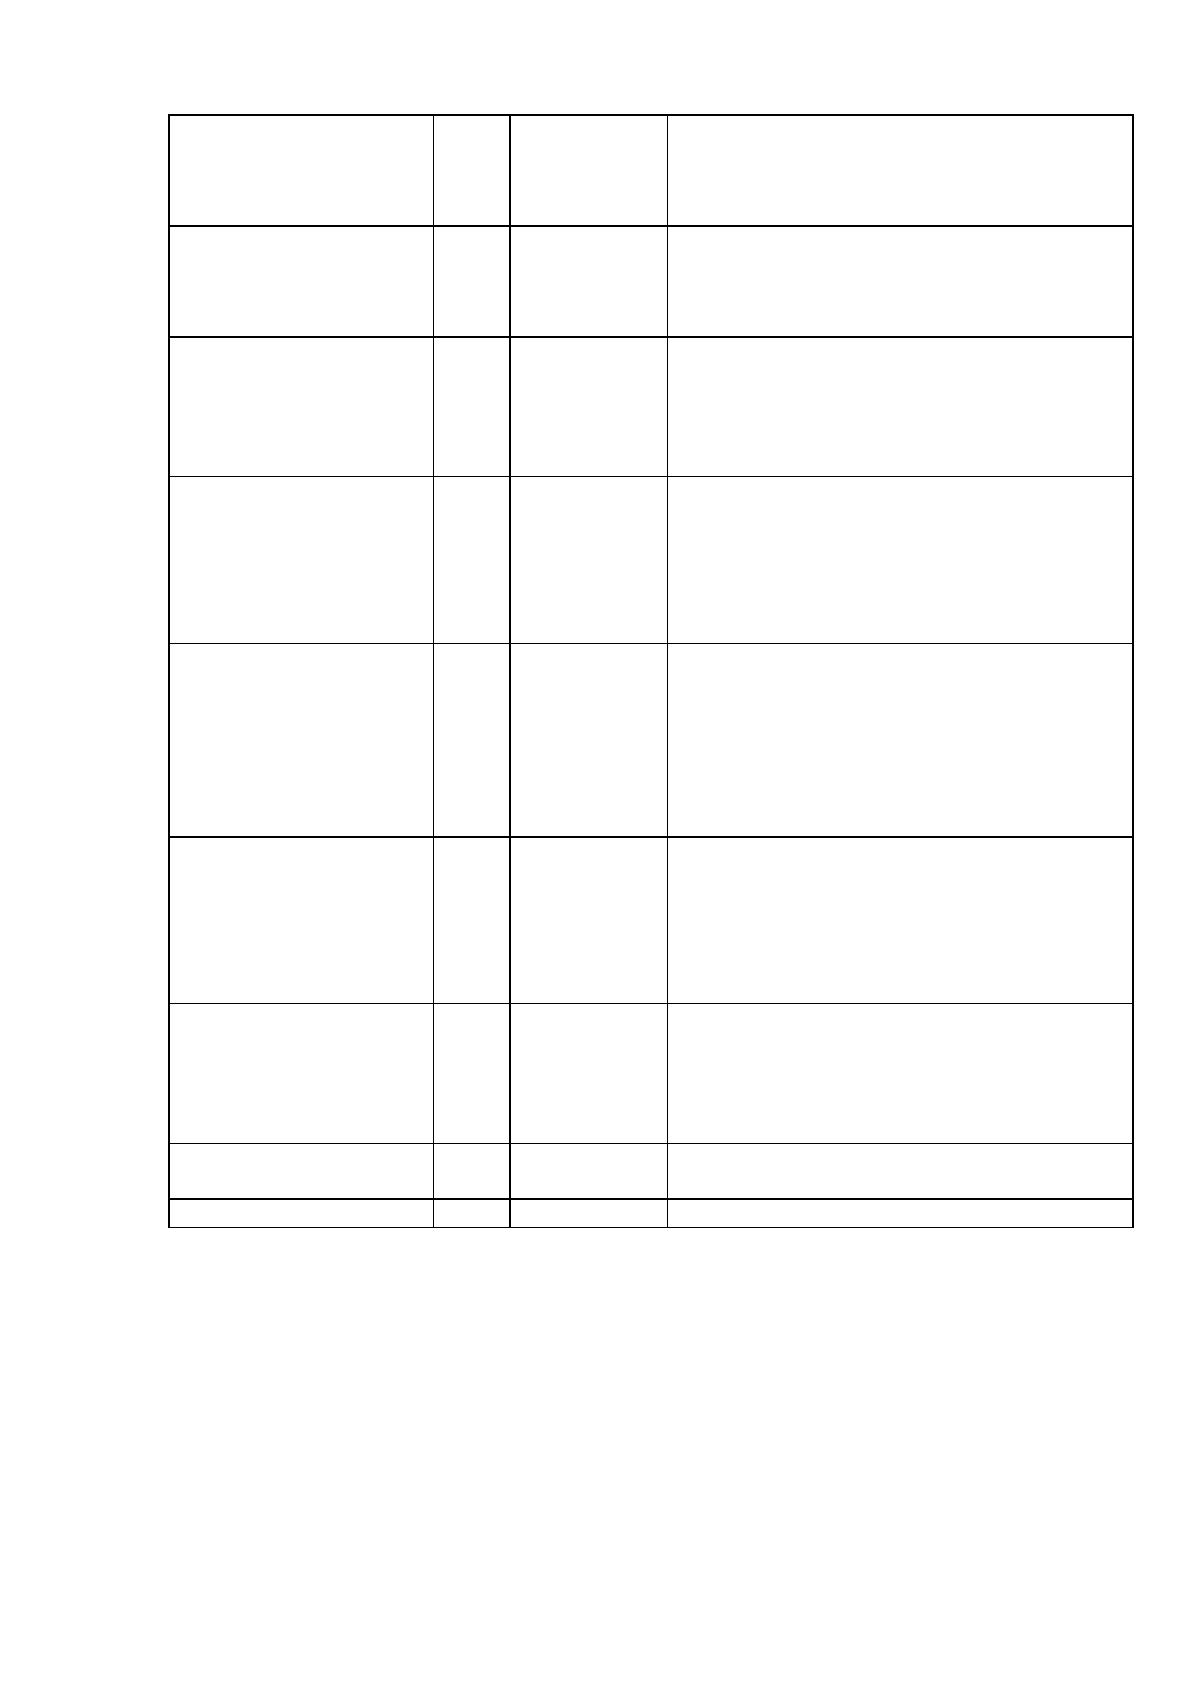
Перейдем к непосредственной оценке ставки дисконтирования. Основные
факторы риска, определяющие ставку дисконтирования для ООО «Директум»
кумулятивным методом представлены в таблице 16 далее.
Таблица 16. Данные для расчета ставки дисконтирования ООО
«Директум» кумулятивным методом
Вид риска
Значение
оценки для
организации,
%
Пояснения к оценке
Премия за риск по
качеству менеджмента
(наличие ключевой
фигуры)
R1
3
Есть зависимость от ключевых фигур. Все
стратегически важные решения принимает
костяк из трех лиц: генеральный директор
группы компаний DIRECTUM,
генеральный директор организации,
исполнительный директор. Это делает
решение стратегически важных вопросов
116
Информационный портал о банках и банковских услугах: [сайт]. URL: https://www.banki.ru/.
117
Сайт центрального банка РФ: [сайт]. URL: https://www.cbr.ru/.
94
Вид риска
Значение
оценки для
организации,
%
Пояснения к оценке
неоперативным. При этом, решение
оперативных вопросов делегируется на
руководителей организаций и
департаментов.
Премия за риск по
размеру компании
R2
2
ООО «Директум» - один из ключевых
игроков на рынке и на текущий момент
занимает лидерские позиции. Есть
ближайшие конкуренты, но они слабо
влияют на деятельность организации.
Премия за риск
финансового анализа
компании
R3
1
За анализируемый период с 2011 по 2018
гг. в части финансового состояния
организации наблюдаются небольшие
отклонения от нормативных значений, но
организация не зависит о заемного
капитала.
Премия за риск
товарная и
территориальная
диверсификация
R4
3,5
Организация функционирует на всей
территории России и в странах СНГ, но
выхода на международный рынок в данный
период не имеет, хотя есть интерес.
Продуктовый портфель содержит всего
один программный продукт, активно
продвигаемый на рынке в данный момент.
Премия за риск
диверсификация
потребителей (объем
рынка)
R5
2,5
В качестве клиентов могут выступать
любые юридические лица на всей
территории России и в странах СНГ.
Размер организации может быть любым, но
наибольшую прибыль дают крупные
компании сегмента А и А+.
Премия за риск
стабильности и
прогнозируемости
доходов
R6
2
За анализируемый период с 2011 по 2018
гг. в среднем наблюдается положительный
и стабильный тренд роста чистой прибыли,
но поступление прибыли по годам
неравномерно.
Премия за прочие
особые риски
R7
0
Риск, связанный с характером
деятельности, отсутствует.
ИТОГО премия за риск
14%
Тогда, согласно формулы (10) значение ставки дисконтирования методом
кумулятивного построения будет равно: r1 = Rf + R1 +… + R7 = 7,523% + 14% =
21,523%.
Теперь перейдем ко второму методу.
В качестве безрисковой ставки дохода Rf возьмем значение, рассчитанное в
предыдущем блоке методом кумулятивного построения: Rf = 7,523%
95
В нашей стране данные о коэффициенте β публикует консалтинговая фирма
«АК&М». Также значение данного коэффициента можно взять на сайте RTS
биржи
118
. Принимаем значение данного коэффициента равным: β = 0,1675.
Поскольку в России средняя доходность акций на биржевом и внебиржевом
рынках ниже, чем доходность государственных облигаций, в качестве
показателя среднерыночной ставки дохода Rm используем величину средней
рыночной годовой ставки по краткосрочным кредитам (сроком от 3 месяцев и
менее)
119
. Получим, что: Rm = 15,57%.
Уровень риска для малых компаний и уровень риска, характерный для
отдельной организации оценивается в 5% и 3% соответственно.
Страновой риск по умолчанию принимает следующее значение: С=5%.
Таким образом, ставка дисконта для собственного капитала, рассчитанная по
методу САРМ, согласно формулы (11), принимает значение: r2 = 7,523% +
0,1675*(15,57%-7,523%) + 5% + 3% + 5% = 21,87%.
Как мы видим, значения ставки дисконтирования, рассчитанные по двум
разным методам практически равны. Для дальнейшей оценки примем среднее
значение данного коэффициента: r = (r1 + r2)/2 = (21,523% + 21,87%)/2 =21,7%.
В таком случае стоимость организации ООО «Директум» по модели оценки DCF
составит 140 624 тыс. руб.
Выводы по главе
По итогу анализа финансового состояния ООО «Директум» за период
2011-2018 гг. напрашиваются следующие выводы. Во-первых, экономическая
ситуация в рассматриваемый период являлась достаточно сложной и
неоднозначной не только в отрасли СЭД/ECM-систем, но и в пределах
экономики всей страны. Наиболее существенные внешние факторы, которые
отразились на деятельности ООО «Директум» в рассматриваемый период, были
118
Значение коэффициента «бетта». URL: http://www.rts.ru/ru/forts/rtsi-coefficients.html.
119
Значение ставки по краткосрочным кредитам. URL: https://www.interfax.ru/business/657428.
Источник: https://baza.diplomsite.ru/previewfile/13427