Материал: Организация инновационной деятельности на предприятии. Анисимов Ю.П., Белых Л.М
Задача 3. Планируемый объем продаж инновационной продукции равен 98 тыс. руб., фактическая себестоимость инновационной продукции составила 46 тыс. руб. Чистая прибыль, полученная за счет реализации инновационной продукции – 71,4 тыс. руб., а общий размер чистой прибыли, полученной предприятием при реализации всей продукции – 98,3 тыс. руб. Необходимо определить показатели исполнения маркетинговых прогнозов и результативности инновационного развития.
Практическое занятие № 2 Организация лицензионной деятельности инновационного предприятия
Методические указания
Лицензионное соглашение – договор, по которому патентообладатель обязуется предоставлять право на использование охраняемого объекта интеллектуальной собственности другому лицу, обязанному вносить ему платежи за предоставляемое право и осуществлять иные действия согласно договору.
При этом лицензиар – это патентообладатель, а лицензиат – лицо, получившее право использования.
Важным моментом при заключении лицензионного соглашения является определение стоимости лицензии. Общие принципы расчета цены лицензии сводятся к установлению возможной прибыли (дохода), которую получает лицензиат от использования объекта лицензии и разделу этой прибыли между ним и лицензиаром.
При этом платежи по лицензии в пользу лицензиара осуществляются в следующих формах:
Периодически отчисляемые платежи (роялти)
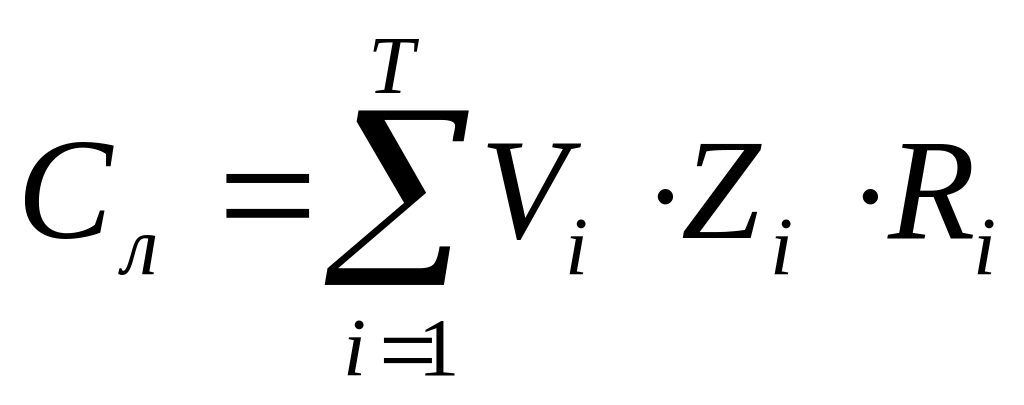 ,
(52)
где Сл– стоимость лицензии при периодических отчислениях платежей;
Vi- объем производства по лицензии за i-й год;
Zi – цена единицы продукции за i-й год;
Ri – ставка роялти в i-м году;
Т – срок действия лицензионного соглашения.
Единовременно отчисляемые платежи (паушальные)
Если делается прогноз, что предполагаемые выплаты не равны по годам, то используется метод дисконтирования:
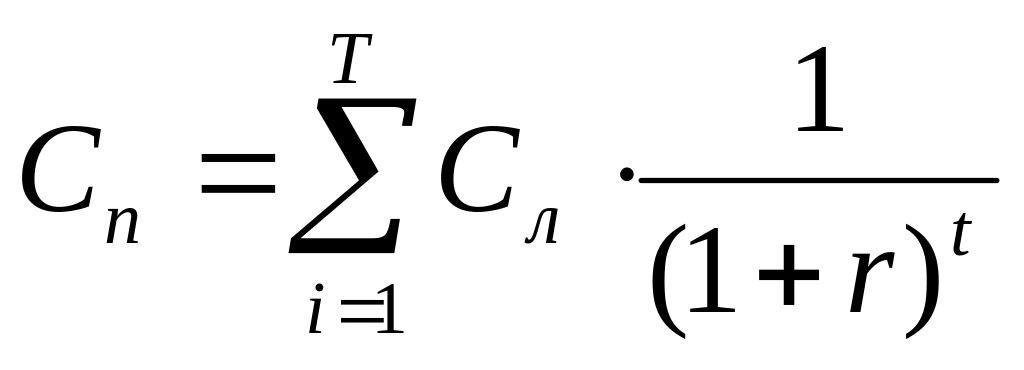 ,
(53)
где Сп – стоимость лицензии при единовременном отчислении;
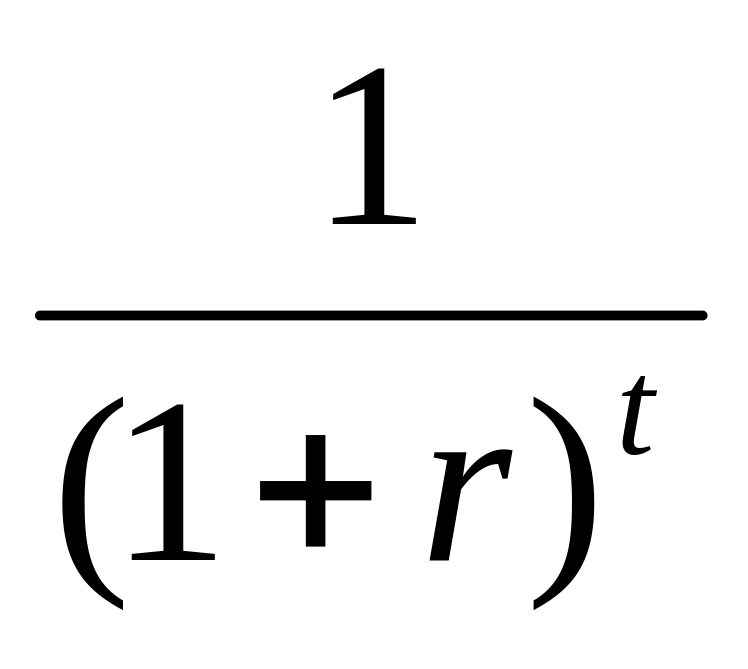 - коэффициент
дисконтирования.
При равной величине будущих отчислений используется метод капитализации.
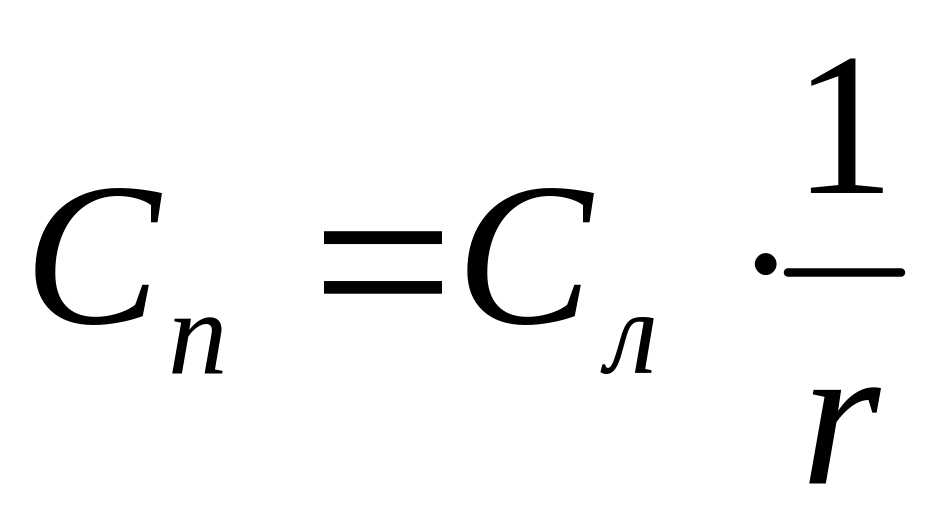 ,
(54)
где Сп – стоимость лицензии при единовременном отчислении;
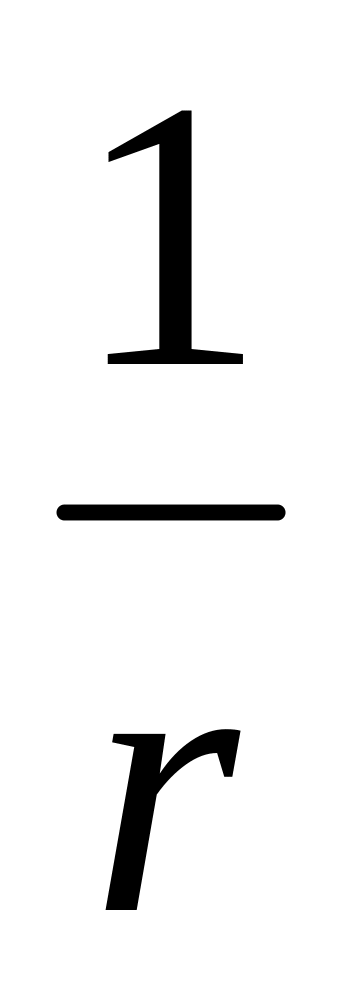 -
коэффициент капитализации.
Смешанные платежи
Предусматривает выплату единовременного платежа, как правило, при подписании лицензионного соглашения. Этот платеж может составлять от 10 до 20% от цены лицензии, рассчитанных для паушальных форм выплат. Оставшаяся сумма платежей по лицензии выплачивается по истечении каждого года (периода) действия лицензии.
Расчет справедливой ставки роялти
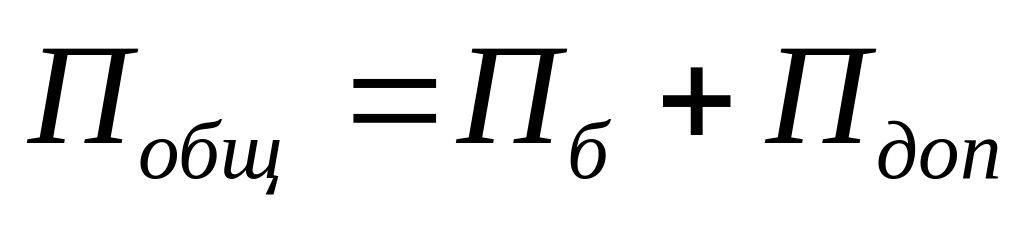 ,
(55)
где Побщ- прибыль общая;
Пб – прибыль базовая;
Пдоп – прибыль дополнительная.
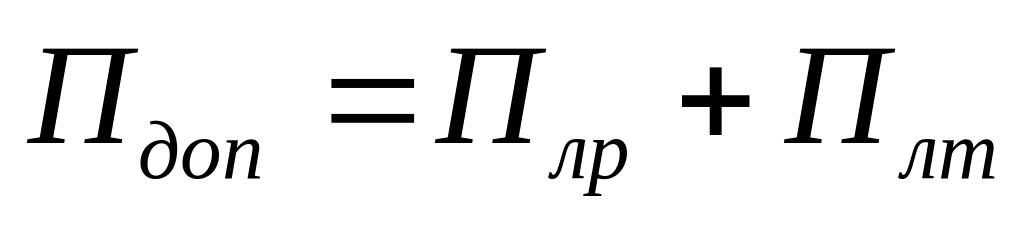 ,
(56)
где Плр – прибыль лицензиара:
Плт – прибыль лицензиата.
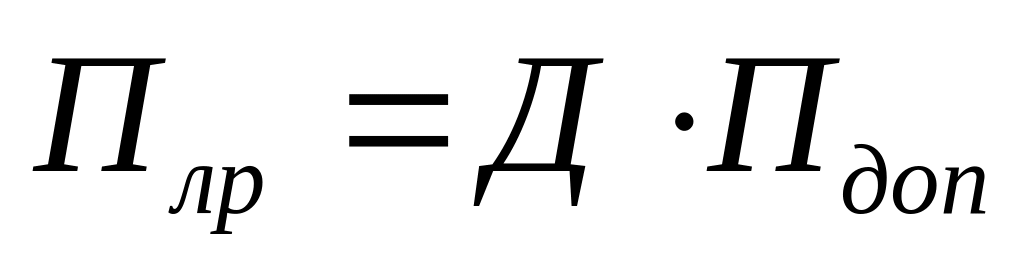 ,
(57)
где Д – доля лицензиара.
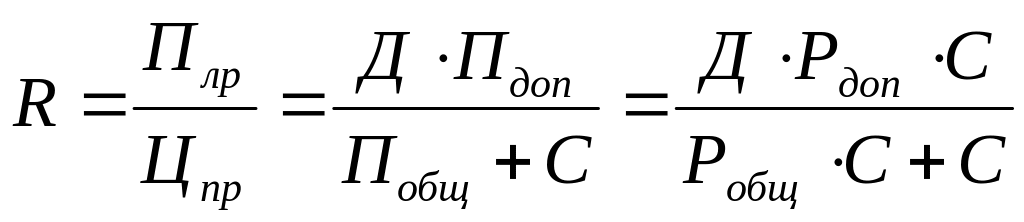 ,
(58)
где R - справедливая ставка роялти;
Цпр – цена продукции;
С – себестоимость;
Рдоп – рентабельность дополнительная;
Робщ – рентабельность общая.
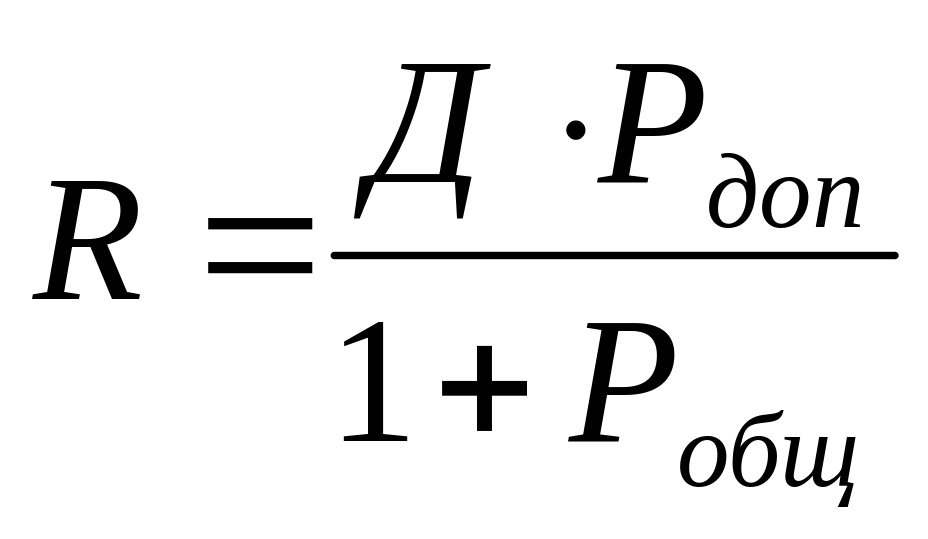 ,
(59)
Задачи
Задача 1. Рассчитать численное значение максимальных и минимальных величин справедливых ставок роялти для лицензионного договора, по которому лицензиат отчисляет лицензиару от 15 % (в первый год использования лицензии) до 5 % (в последний год использования лицензии) дополнительной прибыли для предприятия с общей рентабельностью 25 % при базовой рентабельности 15 %.
Задача 2. Рассчитать численное значение доли отчислений в пользу лицензиара от дополнительной прибыли предприятия лицензиата с общей рентабельностью 35 % и базовой рентабельность 10 %, если известно, что стандартные условия лицензии данной фирмы предусматривают размер ставок роялти 10 % от объема производства за право использования технологии.
Задача 3. Предприятию предлагают купить лицензию за 20 000 $ на весь срок действия патента с постоянными по величине отчислениями периодических платежей.
Ежегодный объем реализации продукции по лицензии оценивается в 100 000 $ в год, что обеспечивает увеличение рентабельности производства на 25 % при первоначальной рентабельности 10 %.
Необходимо обосновать принятие решение о покупке, либо отказе от покупки лицензии, если известно, что стандартная доля отчислений лицензиару в дополнительной прибыли лицензиата для аналогичных условий составляет 15 %, а ставка капитализации альтернативных инвестиций на дату предложения составляет 15 % годовых.
Задача 4. Для обоснования общей единовременной суммы платежей рассчитать текущую стоимость лицензии сроком на три года, с первоначальным платежом 3 000 $, объемом реализации по лицензии 10 000 $ в год, при общей рентабельности использования фирменной технологии 50 %, базовой рентабельности предприятия 25 %, доли отчислений лицензиару в дополнительной прибыли лицензиата в первый год действия лицензии 30 %, второй год – 25 %, третий – 15 %. Ставка доходности альтернативных инвестиций – 15 % годовых.
Задача 5. Предприятие предполагает купить лицензию сроком на 9 лет. Полная производственная мощность предприятия - выпуск 50 тыс. штук изделий по новой технологии. При приобретении лицензии в первый год объем производства будет составлять 50 % от полной производственной мощности, во второй год 75 %, а затем опять выйдет на максимальную мощность. Стоимость единицы выпускаемой продукции составляет 3000 рублей. Инфляция – 7 %. Ставки роялти по годам: 1 год - 0,87%, 2 год – 0,87%, 3 год – 1,3 %, 4 -7год – 1,7 %, 8-9 год – 1,3 %.
Ставка доходности альтернативных инвестиций – 25%. Проанализировать известные методы выплаты отчислений за использование лицензии, заполнив таблицы 36 и 37, обосновать выбор наиболее приемлемого метода.
Таблица 36
Расчетная таблица
Год |
Объем производства, тыс. шт. |
Цена единицы продукции, руб. |
Объем реализации, руб. |
Ставка роялти, % |
1 |
|
|
|
|
2 |
|
|
|
|
3 |
|
|
|
|
4 |
|
|
|
|
5 |
|
|
|
|
6 |
|
|
|
|
7 |
|
|
|
|
8 |
|
|
|
|
9 |
|
|
|
|
Таблица 37
Расчетная таблица
Год |
Цена лицензии при периодических платежах за каждый год Сл |
Текущая стоимость лицензии Сп |
Расчет цены лицензии смешанным способом |
1 |
|
|
|
2 |
|
|
|
3 |
|
|
|
4 |
|
|
|
5 |
|
|
|
6 |
|
|
|
7 |
|
|
|
8 |
|
|
|
9 |
|
|
|
Итого: |
|
|
|
Практическое занятие № 3 Инвестиционная привлекательность инновационного проекта
Методические указания
Метод расчета чистой текущей стоимости основан на сопоставлении величины исходных инвестиций с общей суммой дисконтируемых чистых денежных поступлений. Если делается прогноз, что инвестиции будут приносить в течение n годовые доходы в размере Р1, Р2…..Рn, то общая накопленная величина дисконтированных доходов составит:
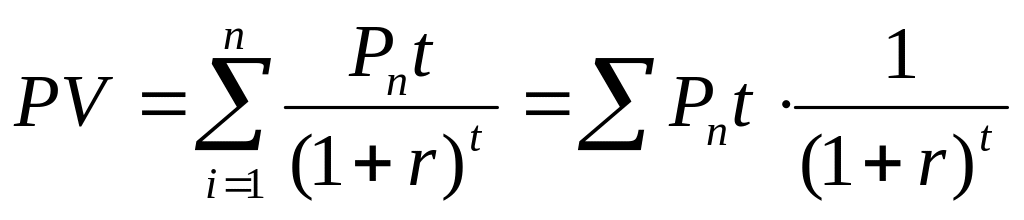 ,
(60)
где Pnt – планируемый к получению доход за соответствующий год;
- коэффициент дисконтирования;
r – ставка дисконта;
t – соответствующий год, за который осуществляется дисконтирование.
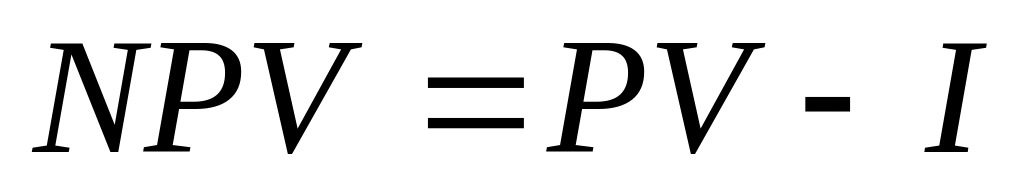 ,
(61)
где NPV – чистый дисконтируемый доход;
I – инвестиции;
если NPV >0, то проект следует принять к реализации.
Индекс рентабельности (PI) является относительным показателем, благодаря этому он удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV.
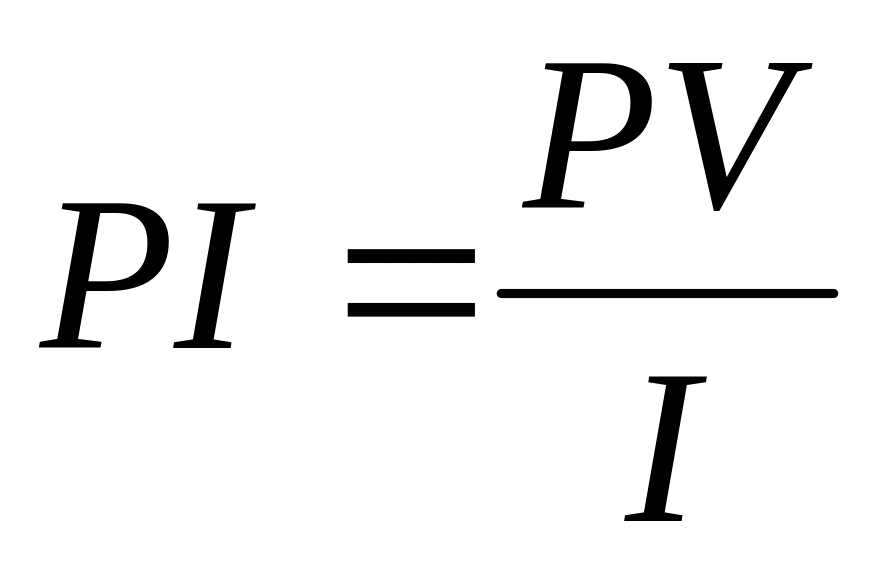 ,
(62)
где PI – индекс рентабельности;
PV – текущая стоимость денежных поступлений;
I – инвестиции;
если PI>1, то проект следует принять на реализацию.
Под внутренней нормой рентабельности инвестиций понимают такое значение ставки дисконтирования, при которой NPV=0.
IRR=r NPV=0
IRR (внутренняя норма рентабельности) показывает максимально допустимый относительный уровень расходов, которые могут быть связаны с данным проектом. IRR сравнивается с ценой авансированного капитала (СС):
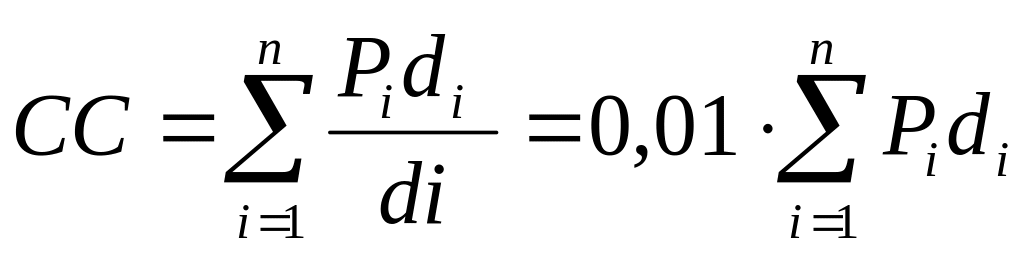 ,
(63)
где Pi – цена i-го источника средств в %;
di – доля этого источника средств, вкладываемых в проект;
n- количество источников средств, использованных в финансировании проекта;
если IRR≥СС, то предприятие может принять любое решение инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя цены авансированного капитала.
Срок окупаемости по проекту рассчитывается прямым подсчетом числа лет, в течение которых инвестиции будут погашены кумулятивным дисконтированным доходом.
Задачи
Задача 1. Обосновать инвестиционную привлекательность инновационного проекта, исходные данные приведены в таблице 38.
Таблица 38
Исходные данные
|
Показатели |
Сумма, млн. руб. |
1 |
2 |
3 |
1. |
Инвестиции (капитальные вложения) во внеоборотные активы |
30 |
2. |
Источники финансирования |
|
2.1. |
Акционерный капитал |
30 |
3. |
Дивиденды, % |
10 |
4. |
Ежегодная выручка |
|
4.1. |
1-2 год |
по 60 |
Продолжение табл.38 |
||
1 |
2 |
3 |
4.2. |
3-5 год |
по 90 |
5. |
Издержки (полная себестоимость) |
|
5.1. |
1 год |
55 |
5.2. |
2 год |
50 |
5.3. |
3-5 год |
по 70 |
6. |
Ежегодные амортизационные отчисления |
6 |
7. |
Налоги, в % от прибыли |
40 |
8. |
Цикл проекта – 5 лет |
|
9. |
Ставка дисконта – 15% |
|