Материал: Организация инновационной деятельности на предприятии. Анисимов Ю.П., Белых Л.М
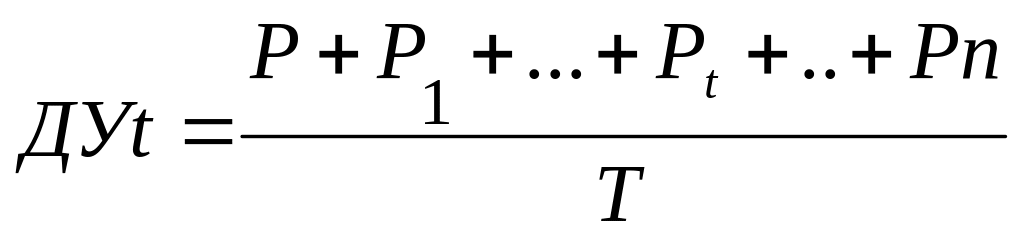 ,
(82)
где ДУt – плата за дополнительные услуги, млн. руб.;
Р, Р1…Рn – расход лизингодателя на каждую предусмотренную договором услугу, млн. руб.;
Т – срок договора, лет.
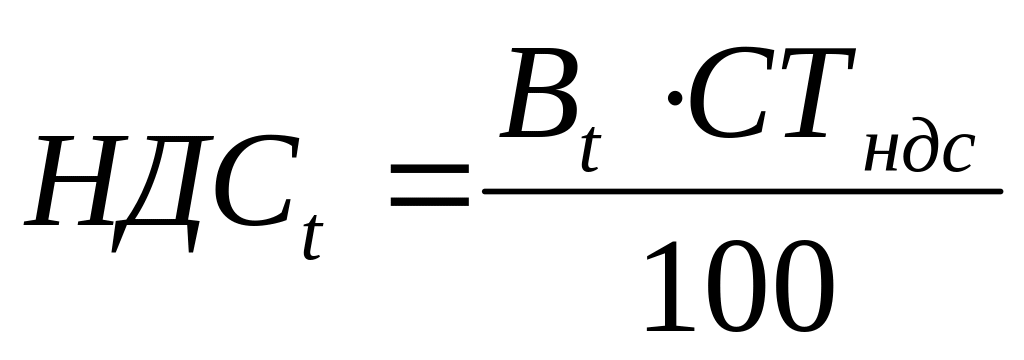 ,
(83)
где НДСt - размер налога на добавленную стоимость, млн. руб.;
Вt – выручка от сделка по договору лизинга в расчетном году, млн. руб.;
СТНДС – ставка налога на добавленную стоимость, %.
Состав слагаемых при определении выручки определяется законодательством о налоге на добавленную стоимость и инструкциями по определению налогооблагаемой базы.
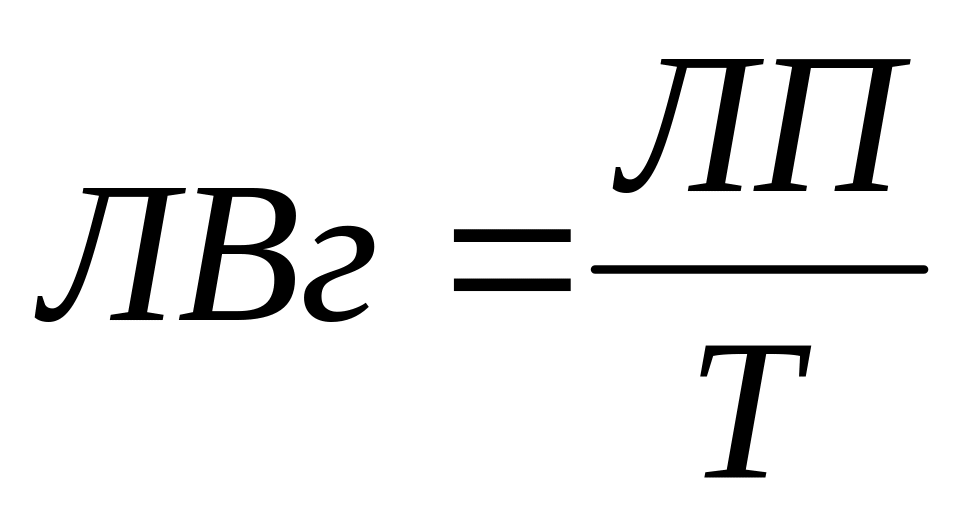 ,
(84)
где ЛВг – размер ежегодного лизингового взноса, млн. руб.;
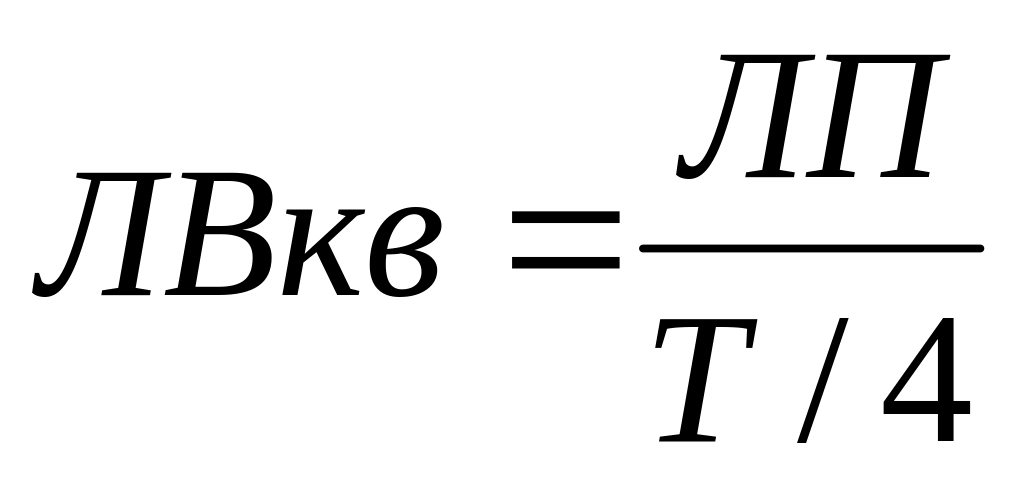 ,
(85)
где ЛВкв – размер ежеквартального лизингового взноса, млн. руб.
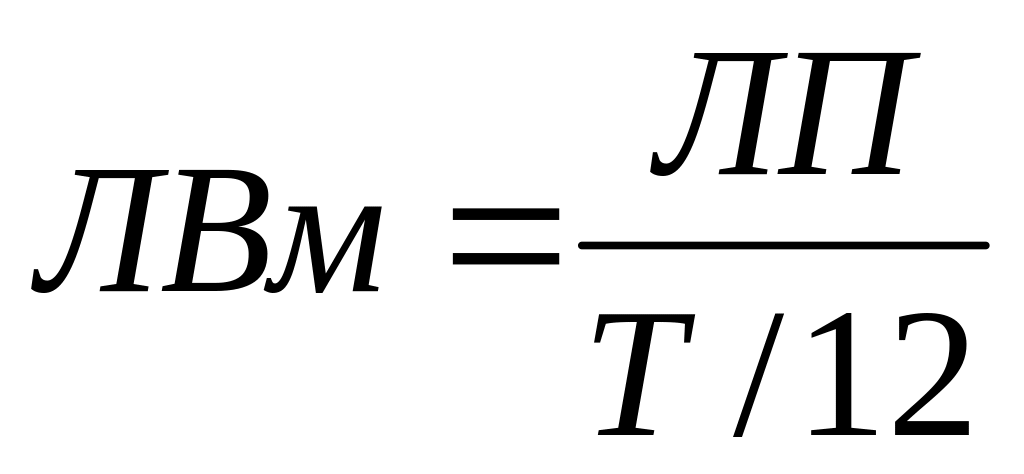 ,
(86)
где ЛВм – размер ежемесячного лизингового взноса, млн. руб.
Задачи
Задача 1. Для осуществления инновационного проекта предприятию необходимо приобрести оборудование на 50 тыс. руб. принято решение о приобретении оборудования в лизинг.
Рассчитать лизинговые платежи по договору лизинга при следующих условиях. Стоимость оборудования – предмета договора – 50 тыс. руб. Срок договора – 2 года. Норма амортизационных отчислений на полное восстановление – 20% годовых. Процентная ставка по кредиту, использованному лизингодателем на приобретение оборудования, - 15 % годовых. Величина использованных кредитных ресурсов – 50 тыс. руб. Процент комиссионного вознаграждения лизингодателю – 8% годовых. Дополнительные услуги лизингодателя, предусмотренные договором лизинга, всего 4 тыс. руб. Ставка НДС – 18%. Лизинговые взносы осуществляются равными долями ежеквартально, 1-го числа 1-го месяца каждого квартала.
Задача 2. Для осуществления инновационного проекта предприятию необходимо приобрести оборудование на 160 тыс. руб. Принято решение о приобретении оборудования в лизинг.
Рассчитать лизинговые платежи по договору финансового лизинга с полной амортизацией при следующих условиях
договора. Срок договора – 8 лет. Норма амортизационных отчислений на полное восстановление – 12,5 % годовых. Процентная ставка по кредиту, использованному лизингодателем на приобретение оборудования, - 12% годовых. Величина использованных кредитных ресурсов – 160 тыс. руб. Процент комиссионного вознаграждения – 4% годовых. Дополнительные услуги лизингодателя – 8 тыс. руб. Ставка НДС – 18%. Лизинговые взносы осуществляются ежегодно, равными долями, начиная с первого года.
Практическое занятие № 7 Оценка интеллектуальной собственности наукоемких предприятий
Задача 1. Определить рыночную стоимость объекта оценки - право собственности ЗАО «ХХХ» на полезную модель №20814 «Самопередвижная зерноочистительная машина». Задача оценки – подготовка к переговорам, принятие решения по выбору лучшего обоснования цены лицензии. Исходные данные представлены в таблице 46.
Таблица 46
Идентификация объекта оценки и определение
условий договора
Идентификация объекта оценки |
|
1. |
Свидетельство РФ на полезную модель № 20814 "Самопередвижная зерноочистительная машина" |
2. |
Обладатель: Закрытое акционерное общество "ХХХ" |
3. |
Заявка № 2001113474 от 22.05.2001 |
4. |
Приоритет от 22.05.2001 |
5. |
Авторы: Татаринцев А.Ф. и др. |
6. |
Декларативный патент Украины № 46564 |
7. |
Заявка (UA) № 2001085806 от 16.08.2001 |
Определение условий договора |
|
1. |
Вид лицензии: исключительный |
2. |
Территория: Приволжский и Уральский федеральные округа |
3. |
Срок: 5лет. До конца срока действия охранного документа (с учетом его продления на 3 года) - 21 мая 2009 года |
4. |
Документация: Техническая, маркетинговая (по территории) - Полный пакет |
5. |
Оплата: I вариант: единовременный паушальный платеж. II вариант: лицензионные платежи на базе роялти: |
6. |
Доля в прибыли лицензиата (Д) - 20÷ 25 % |
7. |
Процент от валовой выручки лицензиата (R) - 4÷5% |
Методические указания
Проанализировать финансовую информацию, предоставленную заказчиком. С помощью MS EXEL заполнить таблицу 47.
Таблица 47
Финансово-экономическая информация по изделию,
защищенному охранным документом, (данные лицензиара)
ФИНАНСОВО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ
|
ГОДЫ РАСЧЕТНОГО ПЕРИОДА (N) |
||||
2004 |
2005 |
2006 |
2007 |
2008 |
|
1 |
2 |
3 |
4 |
5 |
6 |
Продолжение табл. 47 |
|||||
1 |
2 |
3 |
4 |
5 |
6 |
Объем производства/сбыта, шт./год (А) |
22 |
25 |
27 |
30 |
33 |
Цена за единицу продукции, тыс. руб./шт. (P) |
205,0 |
225,5 |
248,0 |
273,0 |
300,0 |
Выручка от реализации, тыс. руб./год (TR=AxP) |
|
|
|
|
|
Затраты (переменные +постоянные)* тыс. руб./год (Cvc) |
3020,82 |
3443,73 |
4242.68 |
5141,11 |
6272,2 |
Валовая прибыль, тыс. руб./год (TR - Cvc) |
|
|
|
|
|
Амортизация основных средств, тыс. руб./год (Ca) |
61,0 |
61,0 |
65,0 |
65,0 |
71,0 |
Налогооблагаемая прибыль, тыс. руб./год (TR - Cvc- Ca) |
|
|
|
|
|
Налог на прибыль, тыс. руб./год Hp = 0,24(TR - Cvc- Ca) |
|
|
|
|
|
Чистая прибыль, тыс. рб./год (TR – Cvc- Ca – Hp) = ЧП
|
|
|
|
|
|
Чистая прибыль + амортизация, тыс. руб./год (ЧП+Ca) |
|
|
|
|
|
Коэффициент дисконтирования 1/(1 + r)N (оптимистичный вариант) r =0,08 |
|
|
|
|
|
Коэффициент дисконти |
|
|
|
|
|
Продолжение табл. 47 |
|||||
1 |
2 |
3 |
4 |
5 |
6 |
рования 1/(1 + r)N (пессимистичный вариант) r = 0,12 |
|
|
|
|
|
Чистый дисконтированный доход (годовой) ЧДД(N) = (ЧП+Ca)/(1 + r)N |
|
|
|
|
|
**оптимистический вариант, тыс. руб. |
|
|
|
|
|
**пессимистический вариант тыс. руб. |
|
|
|
|
|
2. Выбрать методы оценки интеллектуальной собственности
Метод дисконтирования денежных доходов:
- устанавливается продолжительность получения дохода от использования объекта оценки. Прогнозирование ожидаемых доходов более чем на 5 лет для РФ считается нецелесообразным вследствие нестабильности экономической ситуации;
- оценивают будущие денежные потоки, отражающие динамику чистого дохода предприятия по годам прогнозируемого периода, но не более остаточного полезного срока службы актива;
- рассчитывают величины чистого дохода, приходящиеся на долю интеллектуальной собственности по годам на прогнозируемый период;
- определяют дисконтные коэффициенты по годам прогнозного периода;
- рассчитывают рыночную стоимость как сумму текущих стоимостей дисконтированных доходов, приходящихся на долю данного актива.
I. Оптимистический вариант (Д=0,25), тыс. руб.:
СТОИС(дд)(max)= Σ ЧДД(N) (87)
II. Пессимистический вариант (Д=0,20), тыс. руб.:
СТОИС(дд)(min)=ΣЧДД(N) (88)
Полученные результаты свести в таблицу 48.
Таблица 48
Ожидаемая стоимость объекта интеллектуальной
собственности, рассчитанная по методу дисконтирования денежных потоков
Ожидаемая стоимость, тыс. руб. СТОИС(дд) 1 = [3 СТОИС(дд) (min) +2 СТОИС(дд) (max)] / 5 |
|
Ожидаемая стоимость, тыс. руб. СТОИС(дд) 2 = 0,33СТОИС(дд) (max)+0,67 СТОИС(дд) (min) |
|
Ожидаемая стоимость СТОИС(дд) средняя = (СТОИС(дд) 1 + СТОИС(дд) 2)/2 |
|
Метод освобождения от роялти:
- составляют прогноз объема продукции в стоимостном и натуральном выражении, а также прибыли. Данные показатели являются базой для расчета возможных выплат роялти;
- определяют ставку роялти;
- определяют полезный срок использования интеллектуальной собственности;
- рассчитывают возможные выплаты по роялти путем расчета процентных отчислений от прогнозируемого объема продукции;
- из возможных выплат по роялти вычитаются все расходы, связанные с обеспечением патента или лицензионного соглашения;
- рассчитывают потоки чистых выплат по роялти;
- рассчитывают рыночную стоимость интеллектуальной собственности определяют как результат капитализации чистых выплат по роялти, полученных (ожидаемых) в период полезного срока использования актива. Капитализация производится в соответствии с порядком, применяемым по методу дисконтирования денежных потоков.
I. Оптимистический вариант (R=0,05):
СТОИС(ор) = Σ АNPNR /(1 + rо)N (89)
II. Пессимистический вариант (R=0,04):
СТОИС(ор) = Σ АNPNR /(1 + rр)N (90)
Полученные результаты свести в таблицу 49.
Таблица 49
Ожидаемая стоимость объекта интеллектуальной
собственности, рассчитанная методом освобождения
от роялти
Ожидаемая стоимость СТОИС(ор) 1 = [3 СТОИС(ор) (min) +2 СТОИС(ор) (max)]/5 |
|
Ожидаемая стоимость СТОИС(ор) 2 = 0,33СТОИС(ор) (max)+0,67 СТОИС(ор) (min) |
|
Ожидаемая стоимость СТОИС(ор) средняя = (СТОИС(ор) 1 + СТОИС(ор) 2)/2 |
|
Завершающим этапом является определение итоговой стоимости объекта интеллектуальной собственности. Следует определить рекомендуемую цену ОИС путем использования коэффициентов значимости. Основываясь на имеющихся сведениях, установим для первого метода расчета (метод дисконтирования денежных потоков) коэффициент 0,6, а для второго (метод освобождения от роялти) – 0,4 соответственно.
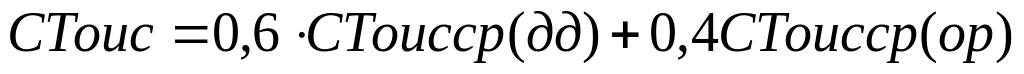 ,
(91)
где СТоис – итоговая стоимость объекта интеллектуальной собственности;
СТоис(дд) – средняя стоимость объекта интеллектуальной собственности по методу дисконтирования денежных потоков;
СТоис(ор) - средняя стоимость объекта интеллектуальной собственности по методу освобождения от роялти.
Библиографический список
1. Анисимов Ю. П. Организация инновационной деятельности: учеб. пособие/ Ю.П. Анисимов, C.В. Шапошникова. Воронеж: ГОУВПО «Воронежский государственный технический университет», 2008.-159 c.
2. Анисимов Ю. П. Теория и практика инновационной деятельности: учеб. пособие/ Ю.П. Анисимов, Ю.В. Журавлев, C.В. Свиридова. Воронеж: ГОУВПО «Воронежский государственный технический университет», 2010.-535 c.
3. Баранчеев В.П. Управление инновациями: учебник., -М: Юрайт, 2011.-711 c.
4 Инновационный менеджмент: Учебное пособие/ Под ред. А.В. Барышевой. Изд-во: Дашков и К, 2011.-315 c.
5. Инновационный менеджмент/ В.Я. Горфинкель и др.; под ред. В.Я. Горфинкеля, Т.Г. Поладюк.-М.: ЮНИТИ, 2013.-391 c.
6. Инновационный менеджмент. Фатхутдинов Р.А. Учебник 6-е изд., испр. и доп. –CПб.: 2008.- 448 c.
Оглавление
Введение………………………………………….............3
Лабораторная работа №1. Модель управления инновационными проектами……………………………………………4
Лабораторная работа № 2. Исследование зависимостей экономических показателей от объемов инвестирования в инновационное производство………….........................................23
Лабораторная работа №3. Расчет и анализ динамики показателя инновационного потенциала предприятия……………………………………………………………....27
Лабораторная работа №4. Выбор рационального технологического процесса при изготовлении продукции……………………………………………………………….37
Лабораторная работа № 5. Оценка динамики инновационной активности промышленного предприятия……………………………………………………………....43
Контрольная работа №1. Планирование и управление затратами на инновационную деятельность……………….…50
Контрольная работа №2. Оценка уровня активности инновационной деятельности промышленных предприятий…………………………………………………...................54
Вопросы для самостоятельного изучения………….....65
Практическое занятие № 1. Анализ организации инновационного процесса…………………………………………...68
Практическое занятие № 2. Организация лицензионной деятельности инновационного предприятия…………………………………………………………..….70
Практическое занятие № 3. Инвестиционная привлекательность инновационного проекта………….……………….75
Практическое занятие № 4. Выбор стратегии инновационного развития……………………………………………..78
Практическое занятие № 5. Оценка риска в инновационном бизнесе………………………………………………….83
Практическое занятие № 6. Выбор благоприятных условий для нововведений………………………………………86
Практическое занятие № 7. Оценка интеллектуальной собственности наукоемких предприятий……………………………………………………………...89
Библиографический список……………….…………...95