Материал: Организация инновационной деятельности на предприятии. Анисимов Ю.П., Белых Л.М
Результаты анализа инновационной деятельности представьте в таблице 42.
Таблица 42
Результаты анализа инновационного развития
предприятия
Расчетные данные |
Выводы |
Выбор стратегии |
|
|
|
Практическое занятие № 5 Оценка риска в инновационном бизнесе
Задачи
Задача 1. Инновационная компания разработала новый витамин, стимулирующий творческую активность персонала. Затраты на проведение исследований и испытаний препарата составили 20 тыс. руб. К препарату проявили интерес две фармацевтические компании. Они готовы купить сырье для производства витамина за 40 тыс. руб. Себестоимость сырья для фирмы-инноватора составит 10 тыс. руб. Вероятность того, что компании купят или не купят сырье, одинакова 50:50. Исходный данные в табл.43.
Таблица 43
Возможные результаты инновационной деятельности, тыс.руб.
|
Стратегия первой компании |
||
Купит |
Не купит |
||
Стратегия 2-й компании |
Купит |
+40 |
+10 |
Не купит |
+10 |
-20 |
|
Определить ожидаемый доход от инновации и показатели, характеризующие риск.
Методические указания
1.Для рисковых инноваций оценивается параметр наиболее ожидаемого результата:
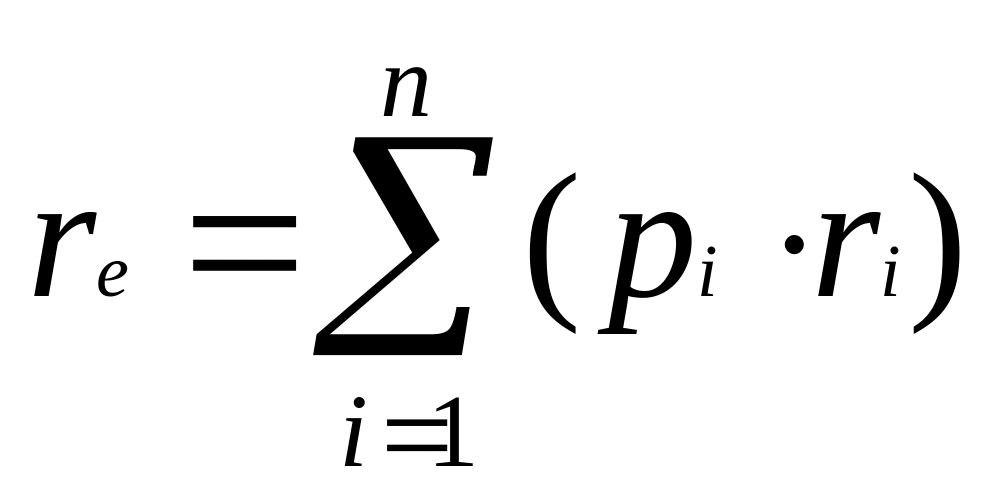 ,
(70)
где re – параметр наиболее ожидаемого результата;
pi – вероятность го результата;
ri – i-й возможный результат инновации;
n - число возможных результатов.
2. Количественной оценкой той или иной инновации принято считать вариацию – разброс возможных результатов инновационной операции относительно ожидаемого значения (математического ожидания). Этот показатель рассчитывается как средне квадратичное отклонение от ожидаемого результата:
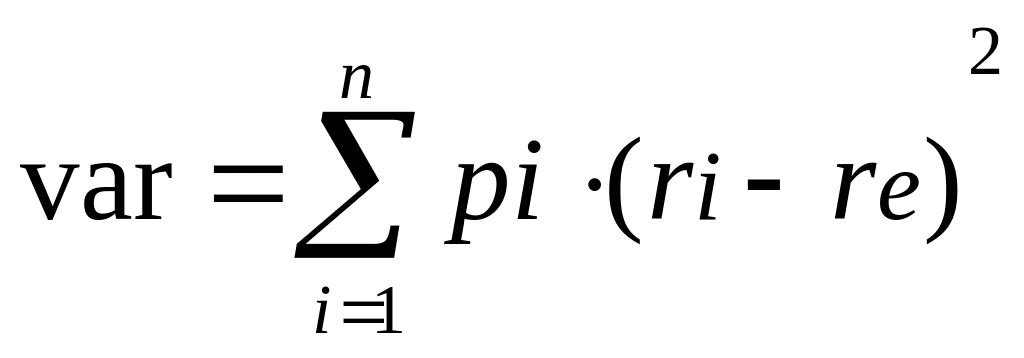 ,
(71)
где var – вариация.
3. Для оценки риска используется также показатель среднего линейного отклонения, который называют дисперсией.
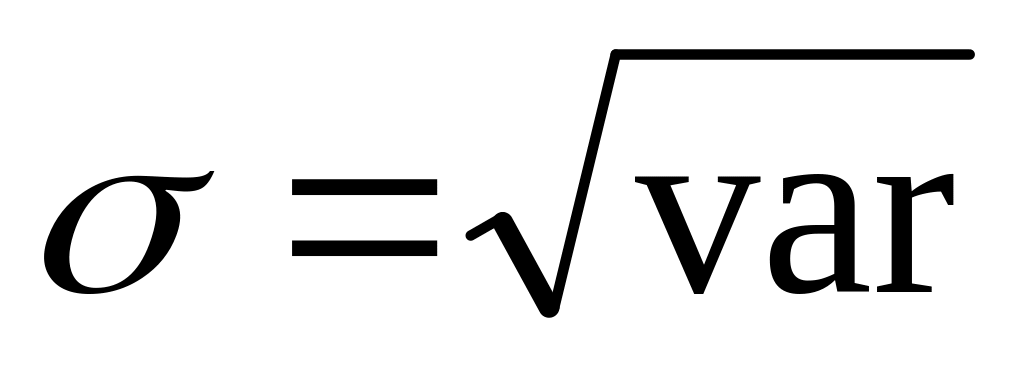 ,
(72)
где - дисперсия.
4. Относительное линейное отклонение оценивается с помощью показателя стандартного отклонения, или колеблемости.
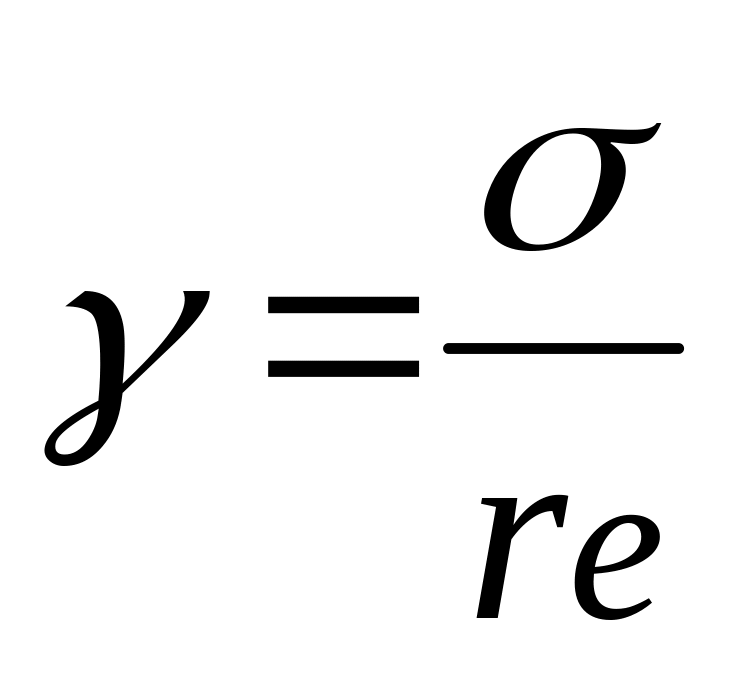 ,
(73)
где - колеблемость.
Задача 2. При изучении статистики освоения новой продукции были получены данные, представленные в таблице 44.
Таблица 44
Исходные данные
Группы проектов |
Средняя сумма инвестиций, тыс. руб. |
Число проектов |
Число неудач |
1 |
240 |
12 |
2 |
2 |
400 |
8 |
1 |
Определить меру риска как наиболее ожидаемый негативный результат.
Задача 3. предварительная оценка результатов инновационного проекта создания консалтингового подразделения аудиторской компании показала, что наиболее ожидаемый доход от этой инвестиции составит 700 тыс. руб., но точность расчетов (стандартное отклонение, колеблемость) составляет 40 %. Определить меру риска как пессимистическую оценку возможного результата.
Задача 4. При освоении нового продукта были получены данные, представленные в таблице 45.
Таблица 45
Исходные данные
Группы проектов |
Средняя сумма инвестиций, тыс. руб. |
Число проектов |
Число неудач |
1 |
250 |
7 |
3 |
2 |
600 |
13 |
4 |
Определить меру риска как наиболее ожидаемый плановый результат.
Методические указания
1.Экономическая оценка меры риска показывает возможные потери либо в результате оцениваемой производственно-хозяйственной или финансовой деятельности, либо вследствие неблагоприятного изменения состояния внешней среды.
Если для описания риска адекватно применение нормального распределения, то мера риска соответственно может оцениваться как математическое ожидание:
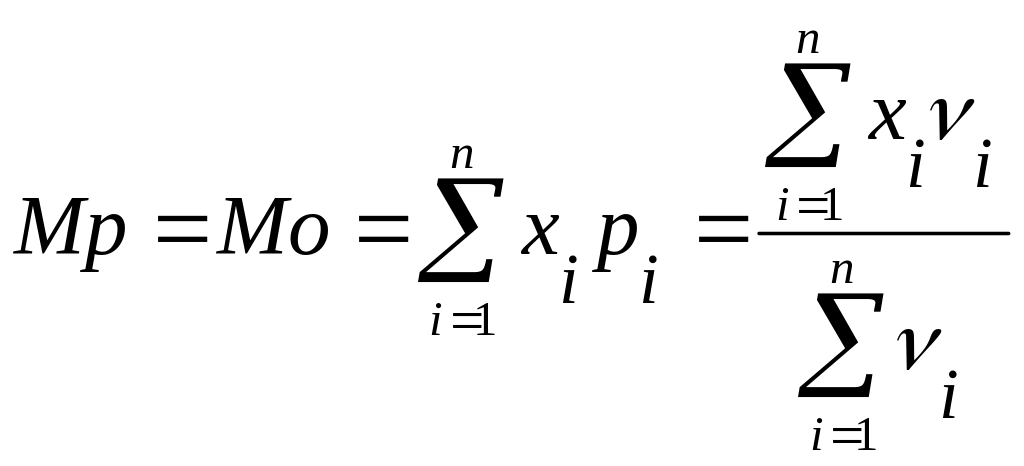 ,
(74)
где Мр – мера риска;
Мо – наиболее ожидаемый результат (математическое ожидание);
хi – размер потерь в ходе i-го наблюдения;
рi – вероятность возникновения потерь в результате i-го наблюдения;
νi – число случаев наблюдения i-го результата;
n – общее число наблюдаемых результатов.
2. Если показатель меры риска используется как пессимистическая оценка результата, то применяется формула максимально возможного негативного отклонения – «три сигмы»:
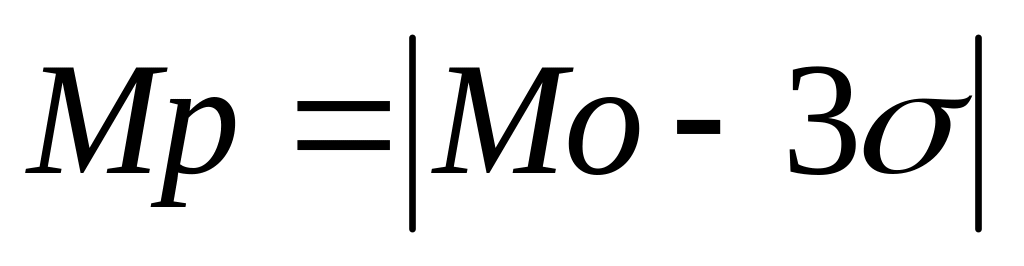 (75)
Практическое занятие № 6 Выбор благоприятных условий для нововведений
Методические указания
Расчет общей суммы лизинговых платежей осуществляется по формуле:
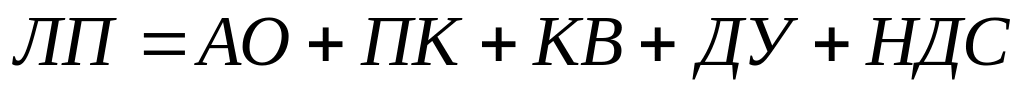 ,
(76)
где АО – амортизационные отчисления, причитающиеся лизингодателю в текущем году;
ПК – плата за используемые кредитные ресурсы лизингодателем на приобретение имущества – объектов договора лизинга;
КВ – комиссионное вознаграждение лизингодателю за предоставление имущества по договору лизинга;
ДУ – плата лизингодателю за дополнительные услуги лизингополучателю, предусмотренные договором лизинга;
НДС – налог на добавленную стоимость, уплачиваемый лизингополучателем по услугам лизингодателя.
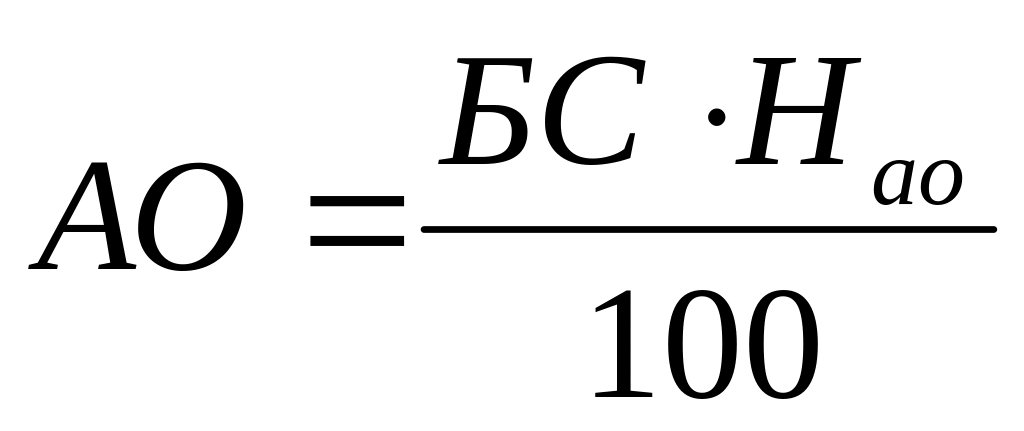 ,
(77)
где АО – амортизационные отчисления;
БС – балансовая стоимость имущества – предмета договора лизинга, млн. руб.;
Нао – норма амортизационных отчислений, %.
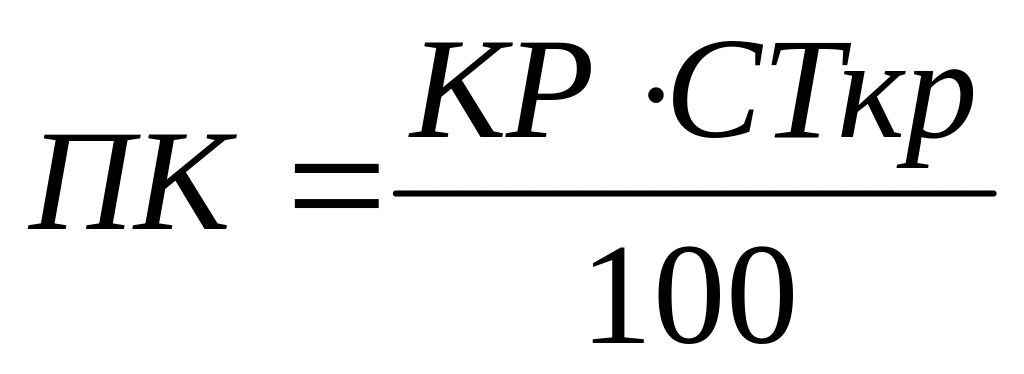 ,
(78)
где ПК – плата за используемые лизингодателем кредитные ресурсы;
КР – кредитные ресурсы, млн. руб.;
СТкр – ставка за кредит, %.
При этом имеется в виду, что в каждом расчетном году t плата за используемые кредитные ресурсы соотносится со среднегодовой суммой непогашенного кредита в этом году или среднегодовой остаточной стоимостью имущества – предмета договора:
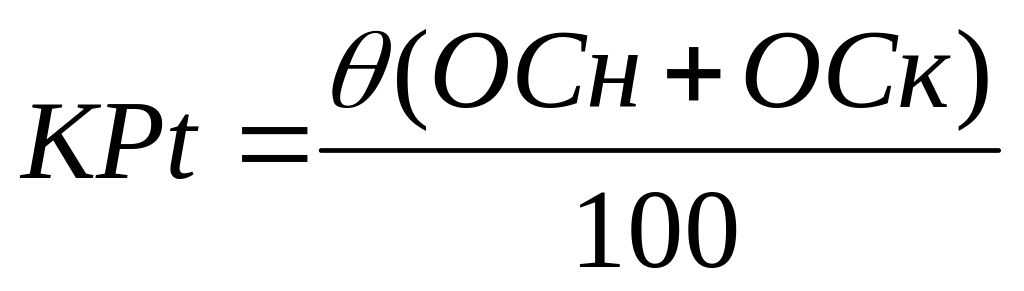 ,
(79)
где ОСн и ОСк – расчетная остаточная стоимость имущества соответственно на начало и конец года, млн. руб.;
Ө - коэффициент, учитывающий долю заемных средств в общей стоимости приобретаемого имущества. Если для приобретения имущества используются только заемные средства, Ө=1.
Комиссионное вознаграждение может устанавливаться по соглашению сторон в процентах от:
балансовой стоимости имущества – предмета договора;
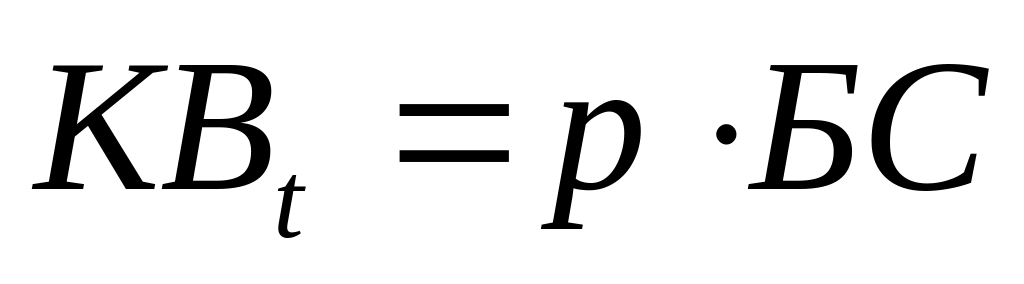 ,
(80)
где КВt - комиссионное вознаграждение;
БС – балансовая стоимость имущества;
р – ставка комиссионного вознаграждения, % годовых от балансовой стоимости имущества.
среднегодовой остаточной стоимости имущества.
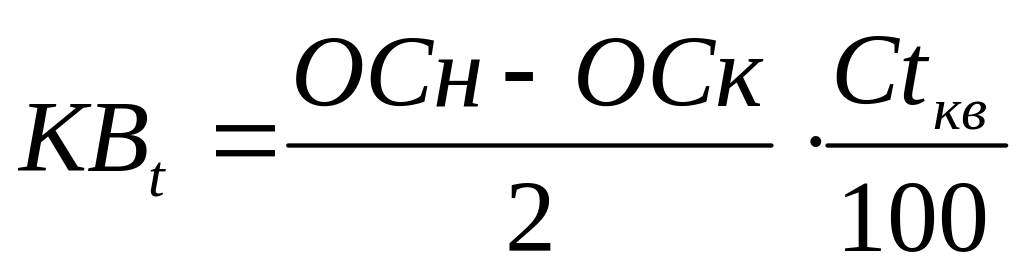 ,
(81)
где КВt - комиссионное вознаграждение;
Сtкв – ставка комиссионного вознаграждения, устанавливаемая в процентах от среднегодовой остаточной стоимости имущества – предмета договора.