Курсовая работа (т): Разработка поточной линии по производству оси
tзам = Тизн*Кмаш/Кз
Кмаш=Тмс/Топ
где Аij - количество j-х единиц инструмента данного типоразмера, находящегося в одной наладке на рабочем месте i-ой операции;
m - количество рабочих мест (станков) на которых одновременно используется данный инструмент;
tпод -периодичность подноски инструмента на рабочие места (4 или 8 часов)
tзам - период замены инструмента, ч
Ки - количество запасных комплектов инструмента,
находящихся в резерве на рабочем месте (0,2-1,0)
Zзтj = ∑Аij(Тзт/tпод+Кстр),
где Тзт - цикл заточки инструмента (8 или 16 часов);
tпод - период доставки инструмента ( 4 или 8 ч).
Кстр - коэффициент учитывающий страховой запас в
заточном отделении (0,3-0,5)
Zтек = Rqср,
где R - период пополнения инструмента с центрального инструментального склада,
сут. Для ходового инструмента - 0,5-1 месяц (15-30 сут), для остального
инструмента - 40-60 сут; qср - среднедневной расход инструмента, шт.
Zстр = qсрТзп,
Тзп - время возможной задержки пополнения инструмента (0,2R-0,25R)
Результаты расчета сводим в таблицу 4.8.
Таблица 4.8 - расчет величины оборотного фонда инструмента
|
Наименование инструмента |
Zрм |
Zзт |
Zтек |
Zстр |
Zоб |
Оборотный фонд, руб. |
|
Фреза торцевая механического крепления 125 |
3 |
2 |
35 |
6 |
44 |
451 440 |
|
Круг шлифовальный Кз 250*16*76 ПП 64С25СМ |
2 |
2 |
35 |
6 |
44 |
725 868 |
|
Сверло 16,0 мм ВК8, конический хвостовик |
1 |
8 |
4 |
2 |
16 |
18 360 000 |
|
Протяжная (специнструмент) |
1 |
2 |
32 |
8 |
43 |
1 585 324 |
|
ИТОГО: |
|
|
|
|
|
24 736 799 |
4.9 Расчет технико-экономических
показателей
4.9.1 Определение потребности в основных материалах
Потребность в основных материалах на годовую программу рассчитывается на основе норм расхода материалов и производственной программы выпуска изделий.
Норма расхода материала - это обоснованная плановая величина расхода соответствующего материала для производства единицы продукции. Эта норма складывается из следующих элементов: чистая масса детали после окончания всех операций производственного процесса; возвратные отходы - остатки сырья и материалов, которые могут быть в дальнейшем каким-то образом использованы; потери - та часть материала, которая не может быть использована (например, потери металла на угар, на окалину, на травление и др.). При выполнении курсового проекта масса заготовки, приведенная в технологическом процессе, принимается за норму расхода материалов.
Расчет годовой потребности в материалах i-гo вида в натуральном выражении (Пмоi ведется исходя из норм
расхода данного вида материала и годового объема выпуска деталей по формуле:
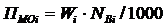
где Пмоi - годовая потребность в материалах i-гo вида, т;
Wi - норма расхода материала i-гo вида на деталь, кг;
NBi- - планируемая программа выпуска деталей i-гo вида, шт.
Пмоi =0,4*70000/1000 = 28 т.
Потребность в стоимостном выражении (CMoi) рассчитывается по формуле:
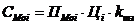
где Цi - цена материала i-го вида, ден. ед.;
kтз - коэффициент транспортно-заготовительных расходов,
(kтз = 1,06).
СМoi = 28*17550000*1,06 = 520884000 руб.
Таблица 4.9 - Расчет затрат на материалы с учетом возвратных отходов (годовая программа- 1000 шт.)
|
Наименование материала |
Марка, профиль |
Норма расхода на изделие, кг |
Общая потребность на программу, т |
Оптовая це- за 1 т материла, тыс.руб. |
Сумма затрат,руб. |
|
ЧугунСЧ35 ГОСТ 1412-85 |
Отливка D=30 L=60 |
0,4 |
28 |
17550000 |
520884000 |
|
Транспортно-заготовительные расходы (6 % суммы затрат на материалы) |
31253040 |
||||
|
Сумма затрат с учетом транспортно-заготовительных расходов |
552137040 |
||||
|
Реализуемые отходы (вычитаются) |
1680000 |
||||
|
Всего затрат с учетом реализуемых отходов |
553817040 |
||||
|
Затраты на материалы на одну деталь |
7912 |
||||
Расчет величины реализуемых отходов в натуральных показателях
можно произвести отдельно по формуле:
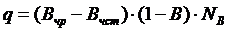
ВчР - масса заготовки, кг;
Вчст - чистая масса детали, кг;
В - доля безвозвратных потерь (принимать 0,02);
NВ, - годовая программа выпуска деталей, шт.
q =
(0,4-0,3)*(1-0,2)*70000 = 5600 кг
4.9.2 Расчет численности работающих
Расчет численности основных производственных рабочих.
Плановая численность основных производственных рабочих на одно- предметной поточной линии принимается на основе разработанного стандарт-плана. Согласно стандарт-плану численность основных производственных рабочих равна 6 человек.
Расчет численности вспомогательных рабочих.
Примем численность вспомогательных рабочих укрупненной - 50% от численности основных.
6*0,5 = 3 Принимаем 3 чел.
Расчет численности служащих.
Норму управляемости примем в пределах от 7 до 11 рабочих (основных и вспомогательных) на одного служащего.
Т.к. в цеху работает 9 рабочих, численность служащих примем укрупненной - 2 человека.
Результаты расчетов потребности в работающих представим в таблице 4.9.2.1.
Таблица 4.9 - Численность персонала (рабочих и служащих) участка
|
Категория работающих |
Принцип расчета |
Количество человек |
Процент от общего количества |
|
Рабочие основного производства |
По стандарт-плану с учетом многостаночного обслуживания |
6 |
55 |
|
Рабочие вспомогательные |
По соотношению с рабочими основного производства |
3 |
28 |
|
Служащие, руководители и специалисты |
По нормам управляемости |
2 |
18 |
|
Всего работающих |
|
11 |
100 |
4.9.3 Планирование фонда заработной платы
Фонд заработной платы персонала участка (поточной линии) состоит из фонда зарплаты производственных рабочих, вспомогательных рабочих и служащих.
Фонд заработной платы производственных и вспомогательных рабочих состоит из основной заработной платы за отработанное время и доплат в соответствии с нормативными документами.
Фонд заработной платы служащих исчисляется на основе штатного расписания и премиальных выплат по результатам работы.
Примем среднемесячную (среднегодовую) заработную
соответствующих категорий работников не ниже среднеотраслевого уровня на
текущий момент. Результаты расчета представим в таблице 4.10.
Таблица 4.10 - Фонд заработной платы персонала участка
|
Категория работающих |
Количество человек |
Планируемая заработная плата на одного рабо-тающего за месяц |
План-я заработная плата на одного работающего за год, руб. |
Годовой фонд, руб |
|
Рабочие основного производства |
6 |
2 500 000 |
30 000 000 |
180 000 000 |
|
Рабочие вспомогательные |
3 |
2 200 000 |
26 400 000 |
79 200 000 |
|
Служащие, руководители и специалисты |
2 |
2 400 000 |
28 800 000 |
57 600 000 |
|
Итого: |
11 |
|
|
316 800 000 |
4.10 Расчет себестоимости и цены
продукции
Себестоимость продукции представляет собой стоимостную оценку используемых в процессе ее производства природных ресурсов, сырья, материалов, топлива, энергии, трудовых ресурсов, основных средств, нематериальных активов, а также других затрат на её производство и реализацию.
Себестоимость всего объема выпущенной продукции представляет собой сумму затрат предприятия на ее производство и реализацию. Все затраты приводятся к единому временному периоду, обычно одному году. Одновременно определяется полная себестоимость единицы конкретного наименования продукции.
Для расчета полной себестоимости продукции используются следующие калькуляционные статьи расходов:
- сырье и материалы за вычетом возвратных отходов;
покупные изделия, полуфабрикаты и услуги производственного характера;
топливо и энергия на технологические цели;
основная заработная плата производственных рабочих;
дополнительная заработная плата производственных рабочих;
налоги, отчисления в бюджет и внебюджетные фонды, сборы и отчисления местным органам власти согласно законодательству;
расходы на подготовку и освоение производства;
износ инструмента и приспособлений целевого назначения и прочие специальные расходы;
общепроизводственные расходы;
общехозяйственные расходы;
- прочие производственные расходы;
коммерческие расходы.
Объектом калькулирования в данном проекте является деталь «Втулка»
для однопредметной поточной линии.
4.10.1 Расчет возвратных отходов
Статья «Возвратные отходы» включает стоимость отходов. Таким
образом, их стоимость исключается из производственной себестоимости продукции
(работ, услуг). Расчет статьи производится по формуле:
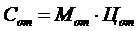
где Мот - количество отходов, получаемых при изготовлении единицы продукции, кг;
Цот - цена отходов, ден. ед.
Сот = 5600*2633,312= 147465472 руб.
Сот. ед =Сот/Nвып=147465472 / 70 000= 211 руб.
В статью «Основная заработная плата производственных рабочих» включаются расходы на оплату труда производственных рабочих, непосредственно связанных с изготовлением продукции. В состав основной заработной платы входит оплата по сдельным расценкам, а также оплата труда по тарифным ставкам рабочих-повременщиков, занятых непосредственно выполнением производственного процесса и отдельных технологических операций. В эту статью включаются доплаты и выплаты: за неблагоприятные условия труда (работа в тяжелых, вредных условиях труда, работа в многосменном режиме, в ночное время и др.); премии за производственные результаты, начисленные в соответствии с действующими на предприятии премиальными системами.
Расчет основной заработной платы Со следует произвести по формуле:
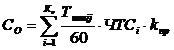
где Тип-. - штучное время выполнения i-й операции, мин;
Ко - количество операций обработки детали;
ЧTCi - часовая тарифная ставка, принятая для тарификации работы на i-й операции, ден. ед.;
Кпр - коэффициент, учитывающий Доплаты и выплаты, предусмотренные законодательством о труде, включая премии. При проектировании принять равным 1,4.
СО = 7000*1,4*(6,8*3+5,2*2+2,8*1+2,3*1)/60 = 5 864 руб
4.10.3 Расчет дополнительной заработной платы
В статье «Дополнительная заработная плата производственных
рабочих» планируются и учитываются выплаты, предусмотренные законодательством о
труде за непроработанное на производстве время: оплата очередных и
дополнительных отпусков; оплата льготных часов подростков; оплата перерывов в
работе кормящих матерей; оплата времени, связанного с прохождением медицинских
осмотров, выполнением государственных обязанностей; единовременные
вознаграждения за выслугу лет; оплата учебных отпусков и др. Расчет
дополнительной зарплаты Сд выполняется по формуле

где Со - основная заработная плата, ден. ед.; Кд - коэффициент, учитывающий дополнительную заработную плату. При проектировании принять равным 1,3.
Сд = 5 864 *1,3 = 7623 руб.
4.10.4 Расчет налогов и отчислений в бюджет и внебюджетные фонды от средств на оплату труда
В статью «Налоги, отчисления в бюджет и внебюджетные фонды»
включаются отчисления по установленным законодательством нормам в фонд
социальной зашиты населения, на обязательное медицинское страхование, другие
социальные нужды. Расчет показателя по данной статье Сн выполняется по формуле
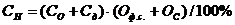
где Со - основная заработная плата производственных рабочих, ден. ед.;
Сд - дополнительная заработная плата производственных рабочих, ден. ед.;
Оф.с. - отчисления в фонд социальной защиты населения (34 %);
Ос - страховые взносы по видам обязательного страхования (1 %).
СН = (5
864+ 7623)*(34+1)/100 = 4 720 руб.
4.10.5 Расчет затрат по статье «Расходы по содержанию и эксплуатации машин и оборудования» (РСЭО)
Эта статья является комплексной и включает следующие виды расходов:
амортизация оборудования, транспортных средств и ценного инструмента;
эксплуатация оборудования (кроме расходов на ремонт);
ремонт оборудования и транспортных средств;
внутризаводское перемещение грузов;
погашение стоимости инструментов и приспособлений общего назначения;
прочие расходы.
Для расчета величины РСЭО составляется годовая смета затрат по цеху. Рассмотрим порядок расчета отдельных элементов годовой сметы затрат этой статьи при выполнении курсового проекта.
Амортизация оборудования,
транспортных средств и ценного инструмента. Величина годовых амортизационных
отчислений определяется на основе норм амортизации и амортизируемой стоимости
элементов основных средств. Состав основных средств, необходимых для
осуществления производственного процесса, определен ниже. Используется линейный
способ начисления амортизации:
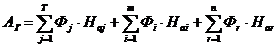
где Ф - первоначальная стоимость
соответственно индексу: j-гo вида оборудования, i-гo вида технологической оснастки, r-го вида подъемно- транспортных
средств, ден. ед.; На - годовая норма амортизации соответствующего элемента
основных средств; Т - количество металлообрабатывающего оборудования; m - количество технологической
оснастки; n - количество
подъемно-транспортных средств.