Курсовая работа (т): Разработка поточной линии по производству оси
Полученные результаты сводятся в табл. 4.17.
Приобретая оборудование, покупатель уплачивает косвенный налог - НДС. Этот налог не включается в стоимость объекта основных средств, он отражается в составе оборотных средств предприятия, и его зачет производится при уплате НДС в бюджет от реализации выпущенной продукции. В прейскурантной цене на оборудование приводится цена без НДС (прил. 2).
Расчет НДС можно произвести по
формуле
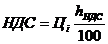
где hндс - ставка налога на добавленную стоимость, %
Таблица 4.17 - Расчет капитальных вложений в оборудование
|
Наименование оборудования, модель |
Количество единиц |
Цена, руб. |
Затраты на транспортировку и монтаж, руб. |
Первоначальная стоимость, руб. |
|
|
|
|
Единицы |
принятого количества |
|
|
|
ВМ127М |
3 |
244800000 |
734400000 |
73440000 |
807840000 |
|
3Д711АФ10-1 |
2 |
227200000 |
454400000 |
45440000 |
499840000 |
|
2С125 |
1 |
48000000 |
48000000 |
4800000 |
52800000 |
|
7А623 |
1 |
277600000 |
277600000 |
27760000 |
305360000 |
|
Итого: капитальные вложения без НДС: |
1665840000\ |
||||
|
НДС: |
333168000 |
||||
|
Итого: капитальные вложения с учетом НДС: |
1999008000 |
||||
Капитальные вложения в транспортные
средства. Расчет этой составляющей капитальных вложений производят исходя из
принятого вида и количества транспортных средств, обоснование которых
произведено в 4.6. Цены на транспортные средства принимают по прейскурантам, и
капитальные вложения рассчитывают с учетом затрат на транспортировку и монтаж,
с учетом и без учета НДС, как для капитальных вложений в рабочие машины и
оборудование (см. выше).
Таблица 4.18 - Расчет капитальных вложений в транспортные средства
|
Наименование оборудования, модель |
Количество, м |
Цена, руб. |
Затраты на транспортировку и монтаж, руб. |
Первоначальная стоимость, руб. |
|
|
|
|
Единицы |
принятого количества |
|
|
|
Конвейер |
17,1 |
1 620 000 |
27702000 |
2770200 |
30472200 |
|
Итого: капитальные вложения без НДС: |
30472200 |
||||
|
НДС: |
6094440 |
||||
|
Итого: капитальные вложения с учетом НДС: |
36566640 |
||||
Капитальные вложения в технологическую оснастку. Капитальные вложения в дорогостоящий инструмент и технологическую оснастку учитывают только те единицы оснастки, которые, во-первых, относятся к инструментам и приспособлениям общего назначения, во-вторых, имеют срок службы более года, в-третьих, обладают ценой за единицу, превышающей установленную Министерством финансов величину. Эти данные рассчитаны и представлены в гл.4.8, табл. 4.6.
Капитальные вложения в производственный инвентарь. Капитальные вложения в производственный инвентарь включают только те единицы, которые, во-первых, служат более года, во-вторых, имеют цену за единицу, превышающую установленную Министерством финансов величину.
1665840000*1,5/100=24987600руб
НДС=24987600*20/100=4997520 руб
Расчет потребности в оборотных
средствах для образования незавершенного производства. Норматив оборотных
средств для образования незавершенного производства Ннзп равен:
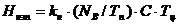
где Nв/Tn - среднесуточный
выпуск продукции, Тп = 360; С - себестоимость единицы продукции, ден. ед.;
Тц-длительность производственного цикла изготовления детали (для ОНПЛ или ОППЛ)
или партии деталей (для МППЛ или ПЗУ), дней; kн-
коэффициент нарастания затрат:
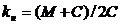
где М - материальные затраты на одну деталь, ден. ед.; С - себестоимость единицы продукции, ден. ед.
kн = (7912+ 27163)/(2*27163)= 0,65
Ннзп = 0,65*(70 000/360)*
27163*1 = 3 432 317
руб.
Таблица 4.19 - Полные инвестиционные вложения
|
Категория инвестиций |
Сумма, руб. |
|
1. Инвестиции в основные средства В том числе: |
2 455 485 514 |
|
1.1. Капитальные вложения в здания 1.2. Капитальные вложения в оборудование 1.3. Капитальные вложения в транспортные средства 1.4. Капитальные вложения в другие объекты основных средств |
739 500 000 1 665 840 000 30 472 200 19 673 314 |
|
2. Инвестиции в оборотные активы в том числе: 2.1. Незавершенное производство 2.2. Создание оборотного фонда инструмента 2.3. НДС при приобретении объектов основных средств |
514 202 734 3 432 317 19 673 314 491 097 103 |
|
2.4. НДС при приобретении объектов транспортных средств 2.5. НДС при приобретении инструментов |
6094440 3 934 663 |
|
3. Итого: полные инвестиционные вложения (строка 1+ строка 2) |
2 969 688 248 |
4.12
Показатели экономической эффективности инвестиционного проекта
В рыночной экономике для оценки экономической эффективности долгосрочных инвестиций применяются следующие показатели:
чистый дисконтированный доход;
внутренняя норма доходности;
индекс доходности;
простой срок окупаемости;
динамический срок окупаемости.
Выручка от реализации продукции:
= Цндс-N = 36942*70000 = 2 585 940 000 руб.
Выручка без НДС:
без НДС = BP - НДСвых = 2 585 940 000/1,2 = 2 154 950 000 руб.
Балансовая прибыль:
Пн = ВРбез ндс-
Сп = 2 154
950 000 - 1 901 410 000= 253 540 000 руб.
Налог на прибыль:
Нпр = Пн*24%/100% = 253 540 000 * 0,24 = 60 849 600 руб.
Сбор на развитие территорий:
Стр = (Пн- Нпр)
3%/100%= (253 540 000 - 60 849 600)*0,03 = 5 780 712 руб.
Чистая прибыль предприятия:
Пч = Пн - Нпр
- Стр = 253 540 000 - 60 849 600 - 5 780 712 = 186 909 688 руб.
Чистый дисконтированный доход (ЧДД) -
интегральный экономический эффект за расчетный период, дисконтированный и
приведенный к году осуществления капитальных вложений. Это, другими словами,
превышение текущих дисконтированных доходов за расчетный период над
инвестиционными вложениями. Рассчитывается по формуле
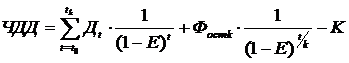
где Дt - ежегодные денежные потоки (денежные поступления),
определяемые так:
Дt = Пчt+Аt
где Пчt - прибыль после уплаты налогов в t-м периоде, ден. ед.; Аt - амортизационные отчисления за период t, ден. ед.; К - капитальные вложения, ден. ед.; t0 - год осуществления капитальных вложений; tK - конечный год расчетного периода;
 - коэффициент дисконтирования для года t; E - выбранная ставка дисконта, доли
единицы; Фостtк- остаточная стоимость системы в конце расчетного периода,
ден. ед.
Остаточная стоимость определяется по формуле
Показатель ЧДД является одним из основных при оценке
инвестиционных проектов: принимаются лишь те проекты, для которых значения ЧДД
положительны. При рассмотрении нескольких альтернативных вариантов более
эффективным является вариант, который имеет большее значение ЧДД.
Таблица 4.20 - Расчет денежных потоков
|
Показатель |
Номер года |
||||
|
|
0 |
1 |
2 |
3 |
4 |
|
1. Капиталовложения в создание или приобретение системы, млн. руб. |
2 969 688 248 |
|
|
|
|
|
2. Выручка от реализации продукции без косвенных налогов, млн. руб. |
|
2 154 950 |
3 878 910 |
3878910 |
3878910 |
|
2.1 Объем продаж, шт. |
|
70 000 |
140 000 |
140 000 |
140 000 |
|
2.2 Цена за единицу без косвенных налогов, руб. |
|
30785 |
27707 |
27707 |
27707 |
|
3. Себестоимость продукции, млн. руб. |
|
1 901 410 |
1 901 410 |
1 901 410 |
1 901 410 |
|
3. 1 В том числе амортизационные отчисления, млн. руб. |
|
528,064 |
528,064 |
528,064 |
528,064 |
|
4. Прибыль от реализации продукции, млн. руб. |
|
253540 |
507080 |
507080 |
507080 |
|
5. Прибыль после налогообложения, млн. руб. |
|
186 909 |
373818 |
373818 |
373818 |
|
6. Доход (строка 3.1 + строка 5), млн. руб. |
|
2 236,06 |
8 520,581 |
8 520,581 |
8 520,581 |
|
7. Остаточная стоимость, млн. руб. |
|
|
|
|
4 453,29 |
|
8. Коэффициент дисконтирования (выбранная ставка дисконта 18%) |
|
0,847 |
0,718 |
0,609 |
0,516 |
|
9. Дисконтированный доход (строка 6 X строка 8), млн. руб. |
|
1 893,94 |
6 117,77 |
5 189,03 |
4 396,62 |
|
10. Остаточная дисконтированная стоимость (строка 7 X строка 8), млн. руб. |
|
|
|
|
2 297,89 |
|
11. Дисконтированный доход нарастающим итогом (∑строка 9+строка 10), млн. руб. |
|
1 893,94 |
8 011,71 |
13 200,74 |
19 895,25 |
|
12. Чистый дисконтированный доход нарастающим итогом (ЧДД) (∑строка 9+строка 10-строка 1), млн. руб. |
-5 017,97 |
-3 124,03 |
+2 993,74 |
+8 182,77 |
+14 877,28 |
Срок окупаемости - это период, необходимый для возмещения первоначальных вложений за счет дохода (прибыли), получаемого от проекта. При инвестиционном проектировании рассчитывается срок окупаемости инвестиций двумя методами: без приведения будущих поступлений по фактору времени и на основе дисконтирования будущих доходов.
Простой срок окупаемости - это продолжительность периода времени от начального момента до момента окупаемости. Начальный момент - это начало нулевого шага. Момент окупаемости - это тот наиболее ранний момент времени в расчетном периоде, после которого чистый доход становится и в дальнейшем остается неотрицательным.
Расчет периода окупаемости зависит от равномерности
распределения прогнозируемых поступлений от инвестиционного проекта. Если
поступления распределены по годам равномерно, то срок окупаемости Ток
определяется по формуле
Ток = К / Дt
где К- суммарные инвестиции; Дt - поступления денежных средств в t-м году.
Ток = 245548 / 249313= 0,98 года
Таблица 4.21 - Технико-экономические показатели проекта
|
Показатель |
Значение показателя |
|
1. Объем производства товарной продукции без налогов из выручки, млн.руб |
2 154 950 |
|
2. Себестоимость годового объема производства продукции, млн. руб. |
1 901 410 |
|
3. Численность промышленно-производственного персонала, чел. |
11 |
|
4. Выработка на одного работающего (строка 1 : строка 3), млн. руб. |
195 904 545 |
|
5. Среднемесячная заработная плата ((строка 2.2: строка 3): 12), млн. руб. |
2,896 |
|
6. Прибыль от реализации продукции (строка 1 - строка 2), млн.руб. |
253 540 000 |
|
7. Прибыль после уплаты налогов, млн.руб. |
186 909 688 |
|
8. Рентабельность продукции (строка 6: строка 2), % |
13 % |
|
9. Среднегодовая стоимость основных средств, млн. руб. |
2 455 48 |
|
10. Капиталоотдача (фондоотдача) (строка 1 : строка 9) |
8,7 |
|
11. Материалоемкость продукции (строка 2: строка 1), млн.руб. |
0,88 |
|
12. Капиталовооруженность труда (строка 9 ; строка 3), млн.руб. |
223 225 956 |
|
13.Чистый дисконтированный доход (ЧДД), млн.руб. |
249313 |
|
14. Простой срок окупаемости, лет |
0,98 |
Заключение
В процессе выполнения курсового проекта, исходя из технологического процесса и применяемого оборудования, был обоснован выбор поточной линии обработки, детали типа "вилка", проведен расчет основных параметров, проведено оперативное планирование поточной линии, а также проведен расчет основных технико-экономических показателей производства.
В данном курсовом проекте был также разработан стандарт-план обработки деталей на однопредметной прерывно-поточной линии, выполнена планировка участка. Проектируемая площадь участка составляет 147,9 м2, на ней располагается 7 станков с численностью 11 рабочих.
Срок окупаемости проекта 0,98 лет, что означает, что дисконтированный доход нарастающим итогом превысил первоначальные инвестиционные вложения и проект является эффективным и экономически приемлемым.
Список литературы
1. Организация и оперативное управление машиностроительным производством: учебник/Н.С.Сачко-Минск: Новое издание 2012г.
2. Курсовое проектирование по организации производства: Уч. Пособие / Н.С. Сачко, И.М. Бабук. - Минск 2009, 240с.
. Проектирование технологических процессов механической обработки в машиностроении: Учеб. пособие / В.В. Бабук, В.А. Шкред, и др./ Под ред. В.В. Бабука - Мн.: Высш. шк.,2010 - 255 с.: ил.
. Технико - экономическое обоснование нового изделия (курсовое проектирование): Учебное пособие / И.М. Бабук, И.Р. Гребенников . - 3-е изд. - Мн. БНТУ, 2003-90с.
. Типовая система технического обслуживания и ремонта металлорежущего и деревообрабатывающего оборудования. - М.: «Машиностроение», 2008. - 672с.
. Курсовое проектирование по тех.машиностроения: Уч.пособие/ Горбацевич, Шкред. - Москва 1990г.
. Технико-экономическое обоснование производства нового изделия, Бабук И.М., БНТУ, 88с.