Курсовая работа (т): Разработка поточной линии по производству оси
Таблица 4.11 - Данные о величине первоначальной стоимости и количестве единиц соответствующих элементов основных средств
|
Группа основных фондов |
Количество |
Стоимость единицы, руб. |
Общая сумма, руб. |
|
Здания и сооружения, м2 |
147,9 |
5 000 000 |
739 500 000 |
|
Рабочие машины и оборудование, в т.ч.: |
|
|
343 200 000 |
|
ВМ127М |
3 |
244800000 |
734 400 000 |
|
3Д711АФ10-1 |
2 |
227200000 |
454 400 000 |
|
2С125 |
1 |
48000000 |
48 000 000 |
|
7А623 |
1 |
277600000 |
277 600 000 |
|
Транспортные средства, м |
17,1 |
1 620 000 |
27 702 000 |
|
Производственно-хозяйственный инвентарь |
|
|
23 997 384 |
|
ИТОГО: |
2 648 799 384 |
||
Нормы амортизационных отчислений На
определяются по формуле
 ,
где Фп-первоначальная стоимость объекта основных средств, ден. ед.
Тпи - срок полезного использования, лет.
При расчете применим линейный способ
начисления амортизации. Расчет амортизационных отчислений сведем в таблицу
4.12.
Таблица 4.12 - Расчет годовых амортизационных отчислений
|
Наименование объекта основных средств |
Срок полезного использования, лет |
Норма амортизационных отчислений |
Первоначальная стоимость, ден. ед. |
Годовые амортизационные отчисления, ден. ед. |
|
1.Здания и сооруже- ния; м2 |
50 |
0,02 |
739500000 |
14790000 |
|
2.Рабочие машины и оборудования |
12 |
0,083 |
343200000 |
28 600 000 |
|
3.Транспртные средства; м |
6 |
0,167 |
27702000 |
4 617 000 |
|
Производственный хозяйственный инвентарь |
|
0,200 |
23997384 |
4 799 477 |
|
Итого |
52806477 |
|||
Эксплуатация оборудования (кроме расходов на ремонт). В эту часть статьи включаются:
заработная плата (в составе основной и дополнительной зарплаты и отчислений в бюджетные и внебюджетные фонды от средств на оплату труда) рабочих, занятых обслуживанием машин и оборудования (слесарей, наладчиков, электромонтеров) и других категорий работающих, непосредственно не занятых производством продукции;
стоимость материалов, расходуемых для обеспечения функционирования оборудования;
затраты на электрическую энергию, сжатый воздух, воду, тепловую энергию, потребляемую в процессе работы оборудования.
Расходы по оплате труда определяются на основании расчета заработной платы, представленного в таблице 4.10.
79 200 000руб. - заработная плата вспомогательных рабочих (согласно расчету).
Сн = 79 200 000* (34 + 0,6)/100 = 27 403 200 руб. - годовые отчисления в бюджетные и внебюджетные фонды.
Стоимость материалов, потребляемых в процессе функционирования оборудования, рассчитывается в размере 10-50 % от величины амортизационных отчислений.
Затраты на электрическую энергию могут быть определены по двухставочному тарифу исходя из установленной мощности оборудования и потребленной электроэнергии:
за установленную мощность
Сэл = Wуст*Цм*kод*kп
за потребленную энергию
Сэл.п = Wуст*ФД*ЦЭ*(kод*kм*kв*kп/η)
где Wуст - суммарная установленная мощность, кВт (74,7кВт); Цм - годовая плата за установленную мощность, ден. ед./кВт (принимаем Цм = 9000 руб/кВт∙ч -на 1 месяц); ФД -фонд времени работы оборудования, ч; ЦЭ - стоимость электроэнергии, руб/кВт∙ч (принимаем 310 руб/кВт∙ч); kод - коэффициент одновременности работы оборудования (0,7); kм,kв - коэффициенты, учитывающие загрузку оборудования по мощности и времени (0,6-0,7); kп - коэффициент, учитывающий потери мощности в сети (1,05); η -КПД электродвигателей станков (0,7-0,85).
Wуст = 18*3+2,2*2+1,3*1+15*1=74,7 кВт
Сэл.м = 74,7*9000*0,7*1,05 = 494141 руб.
Сэл.п = 74,7*3598*310*(0,7*0,6*0,6*1,05/0,8) = 27557722 руб.
Суммарные затраты на электроэнергию определяются суммированием вышеприведенных выплат.
С = 494141 + 27557722 = 28051863 руб.
Ремонт оборудования и транспортных средств. В эту группу затрат входят затраты на заработную плату, отчисления в бюджет и внебюджетные фонды от средств на оплату труда рабочих, занятых ремонтом оборудования; расходы на материалы, потребляемые в процессе выполнения ремонтных работ; услуги ремонтных цехов завода. Они могут быть определены укрупненно на основе норматива затрат на проведение соответствующих ремонтов, включенных в график ремонта, разработанного ранее. Расчет этих затрат при выполнении курсового проекта приведен в гл. 4.7.
Погашение стоимости инструментов и приспособлений общего назначения. В эту группу затрат включаются все виды технологического оснащения универсального характера со сроком службы менее одного года. Инструменты, стоимость которых не превышает установленного минимума, списываются единовременно по мере передачи их в эксплуатацию. Инструменты стоимостью свыше этого минимума списываются в размере 50 % при передаче их со склада в эксплуатацию и 50 % стоимости - при выбытии их за непригодностью. Потребляемые инструменты в течение года для обеспечения планируемого выпуска продукции рассчитаны в гл. 4.8, табл. 4.6. При выполнении курсового проекта все их количество включается в смету затрат по этой статье (23 607 977руб.).
Полученная величина расходов по
данной статье представляет затраты, обусловленные использованием всего
установленного оборудования в цехе или на участке (на поточной линии) на
годовой объем производства. Смета затрат да годовой объем производства
приводится в виде таблицы 4.13.
Таблица 4.13 - Смета затрат по статье «Расходы по содержанию и эксплуатации машин и оборудования»
|
Элементы расходов по годовой смете затрат |
Сумма, руб. |
|
Амортизация оборудования, транспортных средств и ценного инструмента |
38016477 |
|
Эксплуатация оборудования (кроме .расходов на ремонт) |
27557722 |
|
Ремонт оборудования и транспортных средств |
11552 599 |
|
Погашение стоимости инструментов и приспособлений общего назначения |
23 607 977 |
|
ИТОГО (Сумма РСЭО): |
100 734 775 |
Нa основании сметы затрат рассчитаем затраты, приходящиеся на одну деталь, и включим полученное значение в калькуляцию.
При расчете данной статьи дня однопредметной поточной линии затраты на одну деталь определяются по формуле:
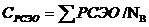
где CРСЭО - сумма затрат по статье РСЭО, определенная В табл. 4.13 ; NВ - программа выпуска деталей, шт.
СРСЭО = 100734775 /70000 = 1439 руб.
4.10.6 Расчет общецеховых расходов
Статья «Общецеховые расходы» учитывает; расходы на оплату труда руководителей И специалистов аппарата управления цехом, .других работников, включая отчисления в бюджет и внебюджетные фонды; амортизацию и затраты на содержание и ремонт здании, сооружений и инвентаря общецехового назначения; затраты на исследования, рационализацию и изобретательство цехового характера; затраты на мероприятия по обеспечению нормальных условий труда и техники безопасности и другие расходы цеха, связанные с управлением и обслуживанием производства.
Общецеховые расходы относятся на
себестоимость отдельных изделий пропорционально основной заработной плате
производственных рабочих. Для расчета этой статьи используется норматив−
процент накладных расходов. Этот норматив рассчитывается на предприятии по
каждому цеху. При выполнении курсового проекта, если нет заводских данных,
процент накладных расходов принимается в пределах 50-80 % от величины статьи
основной заработной платы производственных рабочих. Расчет выполняется но
формуле:
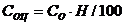
где СОЦ - затраты по статье «Общецеховые расходы»; СО - основная заработная плата производственных рабочих; Н- процент накладных расходов
СОЦ = 5 864*70/100 = 4105 руб.
4.10.7 Расчет затрат по статье «Общехозяйственные расходы» и другим статьям
Расчет статьи «Общехозяйственные расходы» производится на основании
процента накладных расходов (НРох). Расчет производится по формуле:
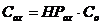
где Сох - затраты по статье «Общехозяйственные расходы»; НРох - процент накладных расходов (50%); СО - основная заработная плата производственных рабочих. «Прочие производственные расходы» следует принять равными нулю.
Сох = 5 864 *50/100 = 2 932 руб.
Сумма вышеперечисленных статей представляет производственную
себестоимость. «Расходы на реализацию» принять равными 1 % от производственной
себестоимости. Полная себестоимость Си равна сумме производственной
себестоимости и расходам на реализацию продукции. Результаты расчета
себестоимости детали представим в таблице 4.14.
Таблица 4.14 - Калькуляция себестоимости детали
|
Наименование статей калькуляции |
Вилка (код 119) |
|
Сырье и материалы |
7912 |
|
Покупные комплектующие изделия, полуфабрикаты, работы и услуги производственного характера |
0 |
|
Возвратные отходы (вычитаются) |
211 |
|
Топливо и энергия на технологические цели |
0 |
|
Основная заработная плата производственных рабочих |
5 864 |
|
Дополнительная заработная плата производственных рабочих |
7623 |
|
Налоги, отчисления в бюджет и внебюджетные фонды |
4 720 |
|
Расходы по содержанию и эксплуатации машин и оборудования |
1439 |
|
Общецеховые расходы |
4105 |
|
Технологические потери |
0 |
|
Итого: цеховая себестоимость |
23962 |
|
Общехозяйственные расходы |
2 932 |
|
Прочие производственные расходы |
0 |
|
Итого: производственная себестоимость |
26894 |
|
Расходы на реализацию |
269 |
|
Итого: полная себестоимость |
27163 |
4.10.8 Расчет отпускной цены
При выполнении проекта рекомендуется
использовать метод расчета цены «издержки плюс прибыль». Этот метод означает,
что к себестоимости единицы продукции прибавляется величина прибыли,
рассчитанная исходя из принятого процента рентабельности. Затем прибавляются
косвенные налоги. Расчет цены Ц выполняется по формуле:
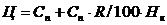
где Сп - полная себестоимость единицы продукции, ден. ед.; R - планируемая величина рентабельности единицы продукции, %; Нк - косвенные налоги ден. ед.
При выполнении курсового проекта допускается произвести только расчет
налога на добавленную стоимость (НДС):
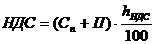
где П - прибыль на единицу продукции, ден. ед.; hндс - ставка налога, %
Рассчитанную величину отпускной цены единицы продукции следует округлить до значения, кратного 10,
Итоги расчетов оформим в виде таблицы 4.15
Таблица 4.15 - Расчет отпускной цены
|
Показатель |
Обозначение |
Вилка (код 119) |
|
Себестоимость |
С |
27163 |
|
Прибыль (30%) |
П |
8149 |
|
Налог на добавленную стоимость (20%) |
НДС |
1630 |
|
Отпускная цена предприятия |
Ц |
36942 |
4.11 Расчет
капитальных вложений
Капитальные вложения в здания.
Стоимость части здания, занимаемой участком или поточной линией, определяется
исходя из величины производственной площади и цены 1 м2. Расчет производится в
табличной форме (табл. 4.16).
Таблица 4.16 - Расчет капитальных вложений в здание
|
Показатель |
Площадь, м2 |
Цена 1 м2 |
Стоимость, |
|
Производственная площадь поточной линии, участка |
147,9 |
5 000 000 |
739500000 |
|
Величина входного НДС |
- |
- |
147900000 |
|
Капитальные вложения с учетом НДС |
- |
- |
887400000 |
Капитальные вложения в рабочие машины и оборудование. Величина капитальных вложений в рабочие машины и оборудование определяется исходя из количества оборудования конкретных видов и моделей, рассчитанных в 4.4.2 и цены единицы оборудования.
Цены на оборудование устанавливают по
прейскурантам. К прейскурантной цене добавляются затраты на транспортировку
оборудования oт поставщика до потреби теля,
затраты на проведение монтажных работ и прочие расходы. Эти затраты принимают
как процент от стоимости приобретения оборудования. Расчет выполняется по
формуле:
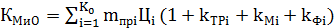
где Ко - количество операций; mпр - принятое количество станков i-гo вида; Цi - прейкурантная цена станка i-го вида без НДС; ктр - коэффициент, учитывающий транспортные расходы (ктр - 0,05-0,08); км - коэффициент, учитывающий расходы на монтаж оборудования (км = 0,05 - 0,07); кф - коэффициент, учитывающий устройство фундамента под оборудование. Этот коэффициент применяется только в случае устройства отдельного фундамента под конкретное оборудование. В настоящее время основная масса оборудования устанавливается на бетонные полы без сооружения специального фундамента, в этом случае кф = 0.