Материал: 1484
Помимо локального решения предлагается ASP-версия системы, обеспечивающая возможность удаленного доступа к webприложениям на серверах разработчика.
2.3.3. Программное обеспечение компании R-Style Softlab
При разработке розничных продуктов «R-Style Softlab» учитывала конъюнктуру банковского бизнеса и исходила из принципа, что современному банку нужен не набор разнородных систем, а единый комплекс, охватывающий все технологические цепочки и включающий как учет операций, выполняемых в банковских подразделениях, так и автоматизированный документооборот в масштабе всего кредитного учреждения [9]. В рамках интегрированной банковской системы (ИБС) RS-Bank V.6 разные виды потребительского кредитования реализованы с помощью системы автоматизации розничных банковских услуг RS-Retail, системы автоматизации кредитования RSLoans и системы комплексной реализации электронных банковских услуг InterBank.
В банке, который автоматизирован ретейловыми продуктами компании «R-Style Softlab», взаимодействовать с ними наряду со специалистами подразделений, непосредственно занятых обслуживанием частных лиц, смогут сотрудники бухгалтерии, кассы, а также отделов или управлений, отвечающих за формирование отчетности. Все это благодаря тому, что комплексная система автоматизации кредитования RS-Loans и система автоматизации розничных услуг RS-Retail оснащены развитыми механизмами интеграции как с «родной» АБС RS-Bank, так и с программными продуктами других разработчиков.
Возможности по кредитному обслуживанию физических лиц реализованы в рамках RS-Loans. Это мощный комплекс, функциональность которого охватывает всю совокупность работ по ведению кредитов на разных стадиях кредитного дела от рассмотрения заявки на получение кредита до закрытия договора.
В сфере автоматизации розничного кредитования от «R-Style Softlab» можно выделить следующие сегменты:
Ипотечное кредитование включает в себя различные варианты предоставления кредита на приобретение объектов недвижимости (покупка, строительство). Здесь же предусмотрены аннуитетные графики погашения, мораторий на досрочное погашение кредита (в том числе начисление штрафов, запрет досрочного погашения) и т.д.
41
Потребительское кредитование с учетом специфики кредитов на приобретение транспортных средств, вычислительной и бытовой техники, мебели и других товаров.
Розничные схемы кредитования, в рамках которых поддерживается использование терминалов для дистанционного обслуживания клиентов, онлайн и офлайн-режимы работы в торговых точках; скоринговые методы оценки кредитоспособности заемщиков.
Овердрафтное кредитование по пластиковым картам, то есть работа с кредитами в пределах разрешенного лимита.
RS-Loans предоставляет пользователям все необходимые сведения для принятия взвешенных решений по вопросам кредитования, в том числе информацию о кредитном портфеле и сводные аналитические данные по отдельным видам кредитов. Также в системе предусмотрена возможность анализа взаимоотношений банка с конкретным заемщиком. Благодаря единой базе клиентов кредитный инспектор может оперативно выяснить всю кредитную историю по любому контрагенту, а также получить подробные сведения о состоянии любого из кредитных дел.
Отличительная особенность ретейловых решений «R-Style Softlab» интеграция системы автоматизации кредитования RS-Loans с программным комплексом удаленного банковского обслуживания InterBank. В России использование промышленных систем интернеткредитования пока еще в диковинку, однако, у этого вида банковских услуг есть вполне определенные перспективы. Делая ставку на интер- нет-технологии, кредитные организации работают на будущее. Чтобы привлечь больше клиентов, необходимо предложить им максимально комфортный вид обслуживания, каким и является предоставление он- лайн-услуг.
Благодаря интеграции RS-Loans и InterBank кредитные учреждения и их клиенты получают качественный полноценный функционал для реализации интернет-кредитования физических лиц. Связующим звеном на всех этапах взаимодействия банка с заемщиком от подачи клиентом заявки на получение кредита до принятия банком окончательного решения о его выдаче служит подсистема «Экспресскредитование». Используя эти RS-решения, клиенты получают простой и удобный способ обслуживания, а банки относительно недорогой и эффективный метод воплощения программы массового кредитования.
42
2.3.4. Фронт-офисное решение Daisoft
Фронт-офисное решение Daisoft представляет из себя [12]:
1. Широкий набор функционала. Готовые решения для автоматизации нецелевого кредитования и кредитных карт, товарного кредитования в торговых точках, автокредитования, ипотечного кредитования, сопровождения выданных кредитов, сбора просроченной задолженности, депозитов, платежных карт, платежей и переводов (рис. 3, 4).
2. Интеграция различных каналов обслуживания. Обслуживание через оператора (face-to-face) в точках присутствия Банка, самообслуживание через интернет и SMS, агентские и партнерские продажи
ведином пространстве данных.
3.Высокая производительность. Возможность обслуживания миллионов клиентов в тысячах точек присутствия Банка в разных часовых поясах.
4.Качественно новый уровень гибкости. Конфигурация, основанная на метамодели и мощный инструментарий настройки (редакторы продуктов, экранных и отчетных форм, бизнес-процессов) позволяет специалистам Банка самостоятельно модифицировать фронтофисное решение в кратчайшие сроки, не обращаясь к разработчику.
КСППР включает в себя модули:
- Модуль «Кредитование физических лиц. Потребительские товарные кредиты».
- Модуль «Кредитование физических лиц. Нецелевые кредиты/кредитные карты».
- Модуль «Кредитование физических лиц. Автокредиты».
- Модуль «Кредитование физических лиц. Ипотечное кредитование».
- Кредитование малого и среднего бизнеса (включая индивидуальных предпринимателей).
- Модуль «Депозиты физических лиц».
- Модуль «Платежи и переводы физических лиц». - Модуль «Обслуживание кредитов».
- Модуль взаимодействия с Бюро кредитных историй.
- Модуль дистанционного факторингового обслуживания.
43
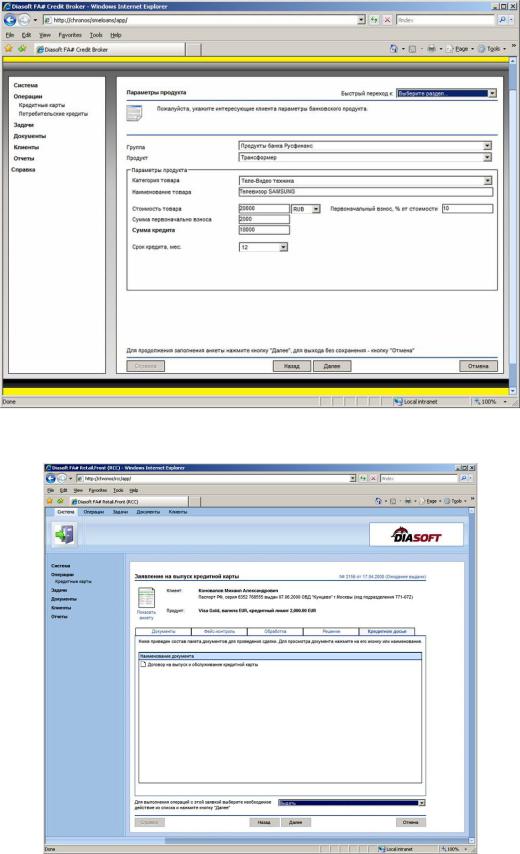
Рис. 3. Окно ввода заявки на потребительский кредит в торговой точке
Рис. 4. Окно выдачи кредитной карты. Пакет документов (договор на выпуск кредитной карты)
44
В модуле «Кредитование физических лиц. Потребительские товарные кредиты» реализована поддержка полного цикла товарного кредитования непосредственно в торговых точках-партнерах Банка – от приема заявки до выдачи кредита [7]. Выдача кредита может производиться как на выдаваемую заемщику неперсонифицированную пластиковую карту (Visa Electron Instant Issue), так и безналичным перечислением на счет торговой организации-партнера.
Заявки на кредит принимаются через специализированное АРМ в торговых точках-партнерах Банка (предпочтительно в этом случае выбирать вариант с web-интерфейсом, позволяющий вообще отказаться от какой-либо установки и настройки рабочих мест в торговой точке – пользователи просто открывают браузер и начинают работать).
Врешении осуществляется автоматическая первичная верификации кредитной заявки (проверка полноты и корректности заполнения формы), расчет суммы кредита с учетом суммы первоначального взноса, а также обязательных платежей и комиссий, включаемых в сумму кредита (комиссия за открытие ссудного счета, комиссия за выдачу карты и т.д.).
К заявке может быть прикреплен произвольный набор электронных документов, что позволяет в торговых точках сканировать и передавать в Банк вместе с заявкой электронные образы документов, удостоверяющих личность заемщика и т.д.
Процесс рассмотрения заявки настраивается в соответствии с кредитной технологией Банка. Заявка может проходить произвольное число виз, каждая из которых ставится определенным бизнеспользователем, ответственным за конкретный этап рассмотрения заявки.
При товарном кредитовании для сокращения времени на принятие кредитного решения рекомендуется автоматизировать процесс рассмотрения заявки, по возможности исключив из него рассмотрение заявки человеком. В настоящее время существуют конфигурации, настроенные для совместной работы со скоринговыми системами Experian и DiasoftScorto.
Вмодуле «Кредитование физических лиц. Нецелевые кредиты/кредитные карты» реализована поддержка работы с такими продуктами как [6]:
- нецелевые потребительские кредиты; - кредитные карты.
45