Материал: 5012

объёмов производства, изменение ассортимента, изменение цен на производственные ресурсы, на продукцию организации и т. д.
Планирование прибыли включает в себя:
-планирование формирования прибыли;
-планирование использования полученной прибыли.
Это и самостоятельные, и взаимосвязанные разделы процесса планирования.
Объектом планирования являются балансовая прибыль и её основные элементы: прибыль от реализации продукции, прибыль от реализации имущества и имущественных прав, прибыль от внереализационных операций.
Методы планирования финансовых результатов в настоящее время не регламентированы, но в хозяйственной практике используются следующие основные методы:
1)прямого счёта;
2)аналитический;
3)нормативный;
4)программированный факторный;
5)экономико-математический.
1. Метод прямого счёта – наиболее простой и точный метод, особенно удобный в том случае, когда ассортимент продукции предприятия не слишком широк.
К недостаткам метода можно отнести сложность определения влияния на величину прибыли различных экономических факторов.
Кроме того, в современных условиях предприятию достаточно сложно с точностью определить объёмы реализации продукции и не всегда можно заранее установить цены реализации. Эти соображения являются основным препятствием для применения этого метода.
Этапы планирования:
1) определение планового размера прибыли от реализации по формуле
Пр Врп Срп , |
(33) |
где Врп – выручка-нетто от реализации продукции Срп – полная себестоимость реализованной продукции
Также прибыль от реализации можно определить по формуле
121
n |
|
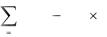
Пр = (Ц pi Ci) Ki , |
(34) |
i 1 |
|
где Цpi – цена реализации i-го вида изделия; Ci – себестоимость i-го вида изделия;
Кi – количество единиц реализации i-го вида изделия.
При невозможности прямо определить объемы реализации продукции или при достаточно широком её ассортименте прибыль о реализации может быть определена исходя из прибыли от выпуска продукции по формуле
Прп = ПОнг+ Птп –Покг, |
(35) |
где ПОнг – прибыль в остатках нереализованной продукции на начало планируемого года;
Птп – прибыль от выпуска товарной продукции на плановый год; ПОкг – прибыль в остатках нереализованной продукции на конец
планируемого года.
При этом планирование прибыли в переходящих остатках может осуществляться на основе рентабельности отчётного года;
2) определение планового размера прибыли от реализации имущества осуществляется прямым счётом исходя из предполагаемой продажной цены имущества, намеченного к реализации, и его первоначальной (остаточной) стоимости. Предварительно составляется список имущества, намеченного к реализации;
3)определение планового размера прибыли от прочих доходов и расходов может осуществляться исходя из сложившегося в отчётном году соотношения такой прибыли и прибыли до налогообложения предприятия.
При определении соотношения во внимание принимаются только прочие доходы и расходы, связанные с нормальными условиями хозяйственной деятельности, имеющие постоянный характер;
4)определение планового размера прибыли до налогообложения производится по формуле
П до н/о = Прп + При + Ппр, |
(36) |
122
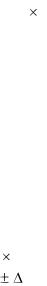
где При – планируемая прибыль от реализации имущества и имущественных прав;
Ппр – планируемая прибыль от внереализационных операций.
2. Аналитический метод применяется при широком ассортименте продукции, а также при необходимости определения влияния экономических факторов на размер прибыли.
Основной принцип, применяемый при планировании прибыли данным методом – ориентация на уровень издержек или уровень базовой рентабельности на основе анализа деятельности организации за предшествующие периоды.
2.1. Планирование прибыли по уровню базовой рентабельности произведённой и реализованной продукции (работ, услуг) осуществляется в следующем порядке. Этапы планирования:
1)расчёт базовой прибыли исходя из фактических отчётных данных, скорректированных на результат действия случайных факторов и т. д.;
2)определение базовой рентабельности:
Рб = |
Пвсп |
100% , |
(37) |
|
С |
||||
|
|
|
где Пвсп – прибыль по выпуску сравнимой продукции;
С– производственная себестоимость сравнимой продукции;
3)производится пересчёт всей сравнимой выпускаемой продукции планируемого года на себестоимость отчётного года исходя из предполагаемого процента изменения:
То = |
|
Т |
100 |
, |
(38) |
|
|
|
|||
100 |
C% |
||||
где То – выпуск продукции планируемого периода по себестоимости отчётного года;
Т – выпуск продукции планируемого периода по себестоимости планируемого года;
С% – предполагаемое изменения себестоимости в процентах;
123

4) определяется прибыль от выпуска сравнимой продукции планируемого года:
Птпс = |
То Rб |
, |
(39) |
|
100 |
||||
|
|
|
5)определяется плановая прибыль в переходящих остатках нереализованной продукции – на основе базовой рентабельности. При этом остатки нереализованной продукции на конец планируемого года должны быть пересчитаны на себестоимость отчётного года;
6)определяется плановая прибыль от реализации имущества и имущественных прав – по методике, применяемой при планировании методом прямого счёта;
7)определяется плановая прибыль от прочих доходов и расходов по методике, применяемой при планировании методом прямого счёта;
8)определяется плановая прибыль от реализации несравнимой продукции методом прямого счёта как разница между ценой реализации и себестоимостью реализованной несравнимой продукции или же на основе среднего уровня рентабельности;
9)определяется плановая прибыль до налогообложения:
П до н/о = Прпс + При + Ппр + Прпн; |
(40) |
10) определяется влияние на величину прибыли по выпуску сравнимой продукции экономических факторов:
а) изменений в ассортименте продукции (на основе изменения среднего уровня рентабельности):
П за счёт асс-та = То × ΔR, |
(41) |
где ΔR – изменение среднего уровня рентабельности в процентах;
б) изменение качественной структуры продукции (на основе изменений коэффициента сортности):
124
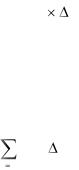
П за счёт качества = То × К сорт. ,
где К сорт. – изменение коэффициента сортности;
в) изменений себестоимости продукции:
П за счёт с/с = То – Т = |
Т |
0 |
C% |
, |
|
|
100 |
||
|
|
|
|
г) изменений цен на продукцию:
n
П за счёт цен = Ti  Цi , i 1
(42)
(43)
(44)
где Тi – объём выпуска i-й продукции, по которой изменились цены; Цi – изменение цен на i-ю продукцию в рублях.
2.2. При втором варианте планирования прибыли аналитическим методом – по уровню издержек на 1 рубль произведённой и реализованной продукции (работ, услуг), расчёты прибыли осуществляются аналогично расчёту по базовой рентабельности. Но вместо показателя базовой рентабельности применяется показатель базовых издержек.
При этом прибыль по товарному выпуску планируется одинаково и по сравнимой, и по несравнимой продукции исходя из размера затрат в расчёте на один рубль стоимости продукции:
Птп = ТП опт*(1 - З) , |
(45) |
где ТПопт – товарная продукция в оптовых ценах (ценах реализации); З – затраты на 1 руб. товарной продукции в оптовых ценах (ценах
реализации).
3. Нормативный метод – является основой для внедрения системы коммерческого бюджетирования и применяется в том случае, если в
125