Материал: 5381
146
подготовке разрабатываются альтернативные сценарии. В этом случае серьезные изменения факторов среды организации предполагают переход к альтернативным стратегиям.
Разработка альтернативных стратегий и программам действий позволяют сохранить устойчивую позицию, несмотря на изменчивость окружающей среды.
10.3 Проверка плана маркетинга
Разработав план маркетинга, необходимо оценить его жизнеспособность. План по маркетингу сработает только в том случае, если он подходит и организации, и рынку.
Процесс проверки плана начинается с оценки текущей стратегии фирмы и её тактических программ. Далее выясняется, придерживается ли компания своего плана и, если нет, почему происходят отклонения от него. Данная процедура имеет два преимущества.
Во-первых, персонал получает оперативную информацию о реализуемой стратегии компании, которую следует адаптировать к новым реалиям рынка.
Во-вторых, отступления от плана позволяют выявить:
1) разработанные программы, которые были основаны на неверных предположениях о рыночной конъюнктуре;
2)изменения рыночной среды, происходящие в течение последнего планируемого периода и потребовавшие корректировки стратегии;
3)несанкционированные стратегии и программы.
Однако следует отметить, лишь один из 4-х планов маркетинга, разработанных организациями, входящими в список Fortune 500, опирается на реализацию предыдущего плана.
Предлагаемые маркетинговые стратегия и тактика должны пройти проверку на соответствие друг другу и уже известным аспектам рыночной конъюнктуры. Например, если предложенная цена не согласовывается с финансовыми целями компании, то, возможно, потребуется, чтобы она была пересмотрена и снова проверена на соответствие. Если выясняется, что предложенная стратегия распределения не увязывается со средой системы распределения в целом, необходимо её пересмотреть и новую стратегию распределения проверить на согласованность с другими аспектами рыночной среды.
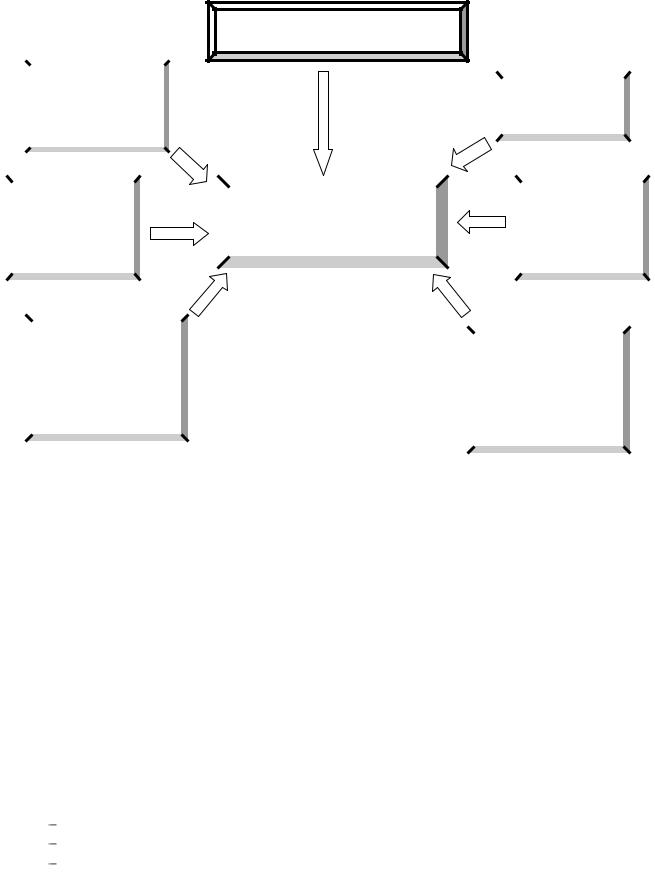
На рис.10 проиллюстрированы элементы хорошо увязанного плана маркетинга. При несоответствии маркетинговой стратегии рыночной конъюнктуре её
составляющие могут быть рассмотрены как проблема, поддающаяся решению, либо как дефект планирования, а аспекты рыночной среды – как новая реалия либо как потенциальная опасность. В такой ситуации есть пять вариантов решения возникшей проблемы:
1)предложить иную или дополнительную стратегию;
2)подвергнуть анализу факт изменения рыночной среды на предмет его достоверности;
3)ослабить внутренние ограничения фирмы, если они создают проблему;
4)принять несоответствие, но при этом усилить контроль над ситуацией;
5)весь проект может быть аннулирован.
Вконечном итоге только управляющие высшего звена решают, какие несоответствия
147
Четкая задача предприятия
|
|
|
|
|
|
|
|
Долгосрочные |
|
|
|
Стабильность во |
|
|
конкурентные |
|
|
|
|
|
|
|
|
|
времени |
|
|
|
преимущества |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Четко |
|
|
|
Хорошо увязанный план |
|
|
|
Координация |
|
|
определенный |
|
|
|
|
|
|
структуры |
|
|
|
|
|
|
маркетинга |
|
|
|
|
||
|
целевой рынок |
|
|
|
|
|
|
маркетинга |
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Сопоставимые |
|
|
|
|
|
|
|
|
|
|
|
|
|
долго-, средне- и |
|
|
|
Координация между |
|
|
|
|
|
|
|
|
|
краткосрочные части |
|
|
|
производствами |
|
|
плана |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 10.1 Хорошо увязанный план маркетинга
ТЕМА 11. КОНТРОЛЬ И АУДИТ МАРКЕТИНГА
11.1. Цели, задачи и процедура контроля.
11.2. Виды контроля.
11.3. Контроль результатов.
11.1. Цели, задачи и процедура контроля
В последнем разделе плана маркетинга намечаются мероприятия по контролю выполнения плана. Он обеспечивает учет обратных связей в текущей маркетинговой деятельности. Контроль маркетинга – создание постоянной систематической и объективной характеристик состояния данного вида деятельности организации. Целью контроля маркетинга является адаптация запланированных инструментов маркетинга к изменениям факторов окружающей среды.
Задачи контроля:
установить степень достижения цели (анализ отклонений); выяснить возможности улучшения (обратная связь);
проверить, насколько приспособляемость предприятия к изменениям условий окружающей среды соответствует требуемой.
148
Благодаря контролю результаты внедрения маркетинговых мероприятий отражаются в планах маркетинга и организации в целом. Поэтому уже на стадии планирования необходимо предусматривать возможные мероприятия по контролю маркетинга.
Процесс контроля маркетинга включает следующие стадии: установление плановых величин и стандартов (цели и нормы); выяснение реальных значений показателей;
сравнение плановых и фактических показателей результатов деятельности; анализ результатов сравнения; разработка корректирующих действий.
По сути, контроль означает сравнение норм и реального положения.
Значение контроля маркетинга растет с увеличением динамичности среды, величины организации, уровня разделения труда.
|
11.2. Виды контроля |
|
|
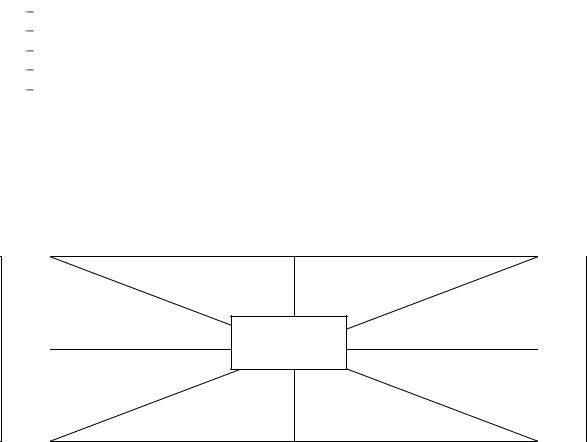
Предмет контроля маркетинга представлен на рис. 10.1. |
|
||
На рис. 10.1 показаны две основные формы контроля: контроль результатов и |
|||
стратегический контроль. |
|
|
|
Контроль результатов |
Контроль ежегодных |
Контроль |
Стратегический контроль |
планов |
информации |
||
Контроль |
|||
Контроль |
Контроль целей и |
||
прибыльности |
стратегий |
||
Контроль |
Контроль |
||
эффективности |
мероприятий |
||
|
|
||
|
Рис. 10.1. Предмет контроля маркетинга |
|
|
В процессе осуществления контроля, проведения аналитической работы и прогнозирования показателей могут использоваться методы стратегического и оперативного анализа: маркетинговый аудит, АВС-анализ; SWOT-анализ; портфельанализ; GAP-анализ; маржинальный анализ и другие методы.
Контроль результатов
Задача контроля результатов заключается в проверке правильности и эффективности реализованной концепции маркетинга путем сравнения плановых и реальных величин и выяснения причин отклонений.
Величины, служащие базой сравнения, являются, как правило, целями предприятия. Кроме целей, базой сравнения могут служить данные за прошлые периоды, сравнимые данные по предприятию (прибыль, приносимая двумя продуктами) или по другим предприятиям отрасли. Предпосылки использования таких величин – сравнимость данных, т.е. относительно стабильные условия, и уверенность в том, что база сравнения представляет величину, к которой действительно следует стремиться.
Контроль ежегодных планов. Цель данного типа контроля – подтверждение того, что организация на самом деле достигла своих целей по сбыту, прибыли и другим показателям, установленным в годовом плане.
149
Высшее руководство организации устанавливает показатели по прибыли и объемам продаж на год. Для каждого последующего уровня управления эти цели разбиваются на частные и конкретные. Конкретные цели имеют и региональные, и районные менеджеры по сбыту, так же как и все торговые представители. По истечении определенного периода высшее руководство анализирует результаты деятельности нижестоящих работников и определяет необходимость корректирующих воздействий.
Для контроля за выполнением плана применяют пять видов анализа: сбыта, доли рынка, соотношения маркетинговые затраты / объем продаж, финансовый, оценочный.
Анализ сбыта представляет собой детальное изучение данных о сбыте с целью оценки пригодности маркетинговой стратегии. Анализ сбыта заключается в измерении фактического объема продаж в сравнении с запланированным. Он ведется по следующим направлениям: по товарам, ассортиментным группам, отдельным продавцам, регионам, типам потребителей, периодам времени, ценовой линии или методам сбыта. Основной источник данных для анализа сбыта – счета. Они содержат информацию о потребителе, заказанном количестве, заплаченной цене, условиях покупки, географическом размещении покупателя, дате заказа, условиях транспортировки и т.д. При анализе сбыта должны выбираться адекватные контрольные единицы – категории сбыта, по которым собираются данные. Узкие сбытовые категории предпочтительнее слишком широких. Целесообразно также выбирать контрольные единицы, которые соответствуют другим данным предприятия, отраслевых организаций и государственной статистике. Стабильная классификационная система необходима для сравнения данных из различных временных интервалов. Цель данного анализа – выявить отдельные товары, территории и т.д., повлиявшие на обеспечение результата сбыта по организации.
Анализ доли рынка. Используется для сопоставления результатов деятельности организации с показателями результатов деятельности конкурентов. Динамика показателя доли рынка свидетельствует об улучшении или ухудшении положения организации на рынке.
Анализ соотношения затраты / объем продаж необходим для контроля расходов,
направленных на достижение поставленных целей. Основной показатель контроля – соотношение маркетинговых затрат и объема продаж.
Методика анализа расходов схожа с методикой составления бюджета маркетинга. Первым шагом при анализе маркетинговых затрат является изучение уровней расходов по обычным статьям. На следующем этапе обычные статьи расходов переводятся в функциональные, указывающие цель или деятельность, на которую были произведены расходы.
В заключение, функциональные расходы распределяются по товарам, методам реализации, торговым территориям, каналам сбыта, торговому персоналу, потребителям или по другой маркетинговой классификации.
При распределении функциональных маркетинговых затрат необходимо помнить, что, во-первых, оно обычно носит несколько произвольный характер. Во-вторых, устранение плохо функционирующих производств приводит к перераспределению накладных расходов, таких как общее управление среди оставшихся групп товаров или потребителей. Это может привести к уменьшению общего размера прибыли. В-третьих, организация должна отличать расходы, которые легко подразделить и которые непосредственно связаны с данной классификационной категорией и могут быть устранены, если эта группа ликвидируется, и общие расходы, которые распространяются в любом случае.
Финансовый анализ позволяет определить, где, как организация делает свои деньги. Для этого соотношение затрат и объемов продаж рассматривается с точки зрения

150
общего финансового состояния. Использование финансового анализа позволяет разрабатывать высокоэффективные и высокоприбыльные стратегии.
Финансовый анализ позволяет определить факторы, влияющие на норму прибыли Маркетинговый оценочный анализ отличается от вышеописанных видов анализа
нефинансовым характером. В организациях наряду с финансовыми количественными видами анализа используются системы качественной оценки деятельности. Примерами такой оценки могут быть системы рыночной оценки по покупателям и по акционерам.
Оценка по покупателям рассматривает работу организации в динамике на основании следующих показателей:
количество новых покупателей; количество неудовлетворенных покупателей; потерянные покупатели; осведомленность целевого рынка; предпочтения целевого рынка; относительное качество продукции;
относительное качество обслуживания (сервиса).
По каждому показателю устанавливаются нормы. Когда текущие величины выходят за допустимые рамки, руководство организации предпринимает корректирующие воздействия.
Оценка по акционерам проводится с целью слежения за настроением представителей заинтересованных групп: рабочих, поставщиков, банков, посредников, собственных акционеров. Здесь также необходимо установить нормы для каждой группы и принимать меры, как только одна из них считает, что ее интересами пренебрегают.
Контроль прибыльности
Контроль прибыльности проводят по следующим направлениям: по продуктам; по территориям, на которых осуществляется сбыт;
по группам покупателей; по сегментам рынка; по каналам сбыта; по партиям заказов.
Анализ прибыльности по указанным направлениям позволяет определить необходимость расширения, сокращения или прекращения производства конкретных товаров и различных маркетинговых действий.
Методика анализа прибыльности маркетинговой деятельности аналогична методике анализа маркетинговых затрат. На первом этапе анализа определяются все функциональные маркетинговые затраты (торговля, реклама, упаковка, доставка и т.д.). Далее эти затраты соотносятся с объектами маркетинговой деятельности. На заключительном этапе для каждого канала товародвижения составляется отчет о прибылях и убытках.
Анализ маркетинговой прибыльности показывает относительную прибыль различных каналов распределения, товаров, территорий и других маркетинговых объектов. Данный вид анализа еще не говорит о том, что лучше всего отказаться от убыточных объектов, так же как и не показывает, как изменится прибыль в этом случае.
Для того чтобы повысить прибыльность, можно искать пути сокращения объема ресурсов, необходимых для выполнения различных действий, или повысить эффективность их использования, или найти источники их приобретения по более