Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
За даними НБУ, за весь 2014 рік "Приватбанк" отримав від нього рефі-нансування на понад 30 днів на суму біля 20,8 млрд грн. З них стабкредити ста-новили 9,9 млрд грн (в абсолютному вимірі це була найбільша сума в банківсь-кій системі).
Однак, відтік коштів населення з Приватбанку у 2014 році був ще біль-шим. Так, у 2014 р. портфель гривневих депозитів фізосіб у ПАТ "Приватбанк" зменшився на 9,65 млрд грн. (-15,9%), а валютних - на суму біля 2,16 млрд дол (-37,5%), що в абсолютному вимірі були найбільшими втратами у системі.
За даними НБУ, у січні 2015 року Приватбанк одержав від нього стабілізаційні кредити на 2,38 млрд грн, у лютому - на 3,29 млрд грн, у березні - на 2,12 млрд грн, у квітні - ще, принаймні, на 1,92 млрд грн. Тобто загалом за 4 місяці 2015 року йдеться про суму близько 9,7 млрд грн, або майже стільки ж, скільки за весь 2014 рік [94].
Водночас знову ж таки відтік депозитів населення з Приватбанку в І квар-талі був більш суттєвим (табл. Н.1 - Н.2 Додатку Н). Так, обсяг валютних вкладів фізосіб в січні-березні 2015 р. скоротився на суму близько 499,7 млн дол (-13,9%), а гривневих - на 2,3 млрд грн (-4,5%). Якщо перевести суму цих втрачених валютних вкладів по офіційному курсу на 01 січня (15,77 грн/дол) й додати до них втрачені гривневі вклади, вийде, що депозитний портфель "Привата" "недорахував" у І кварталі 10,2 млрд грн. А якщо ж робити розрахунки по курсу на 01 квітня (23,45 грн/ дол), вийде 14 млрд грн [104].
Проведений аналіз динаміки статей активів ПАТ КБ "Приватбанк" у національній та іноземній валюті у 2 кварталі 2013 р. - 1 кварталі 2015 р. показав (рис. М.5 - М.6 Додатку М):
- загальний обсяг активів в іноземній валюті з рівня 11,17 млрд USD зни-зився до рівня 4,84 млрд USD, тобто в 2,31 раза (на 6,33 млрд USD), при цьому:
а) обсяг кредитів в інвалюті, наданих фізичним особам зріс з рівня 143 млн USD до рівня 234 млн USD;
б) обсяг міжбанківських кредитів в інвалюті знизився з рівня 433 млн USD до рівня 122 млн USD;
в) обсяг кредитів в інвалюті, наданих юридичним особам знизився з рівня 3,53 млрд USD до рівня 2,96 млрд USD, тобто на 0,57 млрд USD;
г) обсяг інших фінансових активів (зарезервовані кошти - несплачені дивіденди та відсотки, заборгованість за картковими платежами, готівкові кошти) знизився з рівня 7,06 млрд USD до рівня 1,52 млрд USD, тобто на 5,5 млрд USD (основне джерело падіння валютних активів).
падіння активів в національній валюті не відбулось.
Як показує аналіз динаміки росту відсоткових ставок на залучення депозитів ПАТ КБ "Приватбанк" (рис. М.6-М.8 Додатку М), то в умовах найбільш суттєвого в БС України відтоку депозитів з банку у 2014-2015 рр. депозитна політика банку відносно депозитної стратегії прибуткових банків з 100% іноземним капіталом змінилась на агресивну та дуже витратну.
За ризиком витратності на залучення депозитів у 1 кварталі 2015 року ПАТ КБ "Приватбанк" наблизився до групи надто ризикованих та нестійких банків типу "Платінум Банк", а станом на 10.05.2015 р. банк додатково завищив акціонні ставки залучення депозитів в травні на + 4,0-4,2% в гривні за рахунок сплати податку на відсотки з депозитів та військовий збір (21,5%) не клієнтами банку, а саме банком.
Як результат, у 1 кварталі 2015 року чистий процентний дохід банку знизився до рівня 0,43 млрд грн (процентний дохід 8,156 млрд грн, а процентні витрати -7,721 млрд грн), що в 6 разів менше рівня чистого процентного доходу 2,65 млрд грн. у 4 кварталі 2014 року (процентний дохід 7,76 млрд грн, а процентні витрати - 5,30 млрд грн) та в 7 разів менше рівня чистого процентного доходу 2,97 млрд грн. у 1 кварталі 2014 року (процентний дохід 7,02 млрд грн, а процентні витрати - 4,05 млрд грн). При цьому слід відмітити, що поквартальний рівень процентних брутто-доходів поступово зростає на 6-10% у квартал, а поквартальний рівень процентних витрат у 1 кварталі 2015 року зріс на 46% у порівнянні з 4 кварталом 2014 року та на 91% у порівнянні з 1 кварталом 2014 року [95].
Таким чином, у 2015 році в ПАТ КБ "Приватбанк"
основним недоліком доходної політики банку є надзвичайно неоптимальний шлях
поповнення відтоку ресурсної бази банку за рахунок залучення депозитних
ресурсів за самими найвищими ставками в БС України, що характерно для банків,
які знаходяться в критичному стані. При цьому слід відмітити, що залучення
стабілізаційних кредитів НБУ на суму 18,4 млрд грн (14% зобов’язань) також
відбулось за надвисокими ставками 18 - 31% річних, що різко підняло рівень
відсоткових витрат на залучення ресурсної бази.
.2 Пропозиції щодо зростання чистої доходності процентного
сегменту операційної доходності банку
В поточних умовах надзвичайно високої вартості для ПАТ КБ "Приватбанк" залучених ресурсів [95]:
- стабілізаційні кредити НБУ за ставкою 18-31% річних(гривня);
- кошти поточних рахунків клієнтів за ставкою 10% річних (гривня) та 5% (валюта);
депозити юридичних та фізичних осіб за ставкою до 29% річних (гривня) та 14,%( валюта);
відсутність можливості внутрішніх міжбанківських та зовнішніх (валютних) запозичень в зв’язку з фінансовою нестабільністю в Україні,
навіть впровадження надзвичайно високих кредитних ставок (36%-48% річних) для короткострокових карткових кредитів (з найпривабливішими пільговими ставками комісій перших 30-55 днів - 15% річних [95]) з кредитними лімітами 15000 грн для фізосіб та 200 000 грн для юросіб, а також впровадження автоматичного підняття відсоткової ставки до 60% рівня при будь-яких простроченнях графіків повернення кредитів чи сплати відсотків і вровадження штрафів і пені на рівні 0,2% за кожний день прострочки - не дає необхідного ефекту.
Таким чином, необхідна тимчасова переорієнтація банку на вкладення в активи з рівнем маржевої дохідності 30-40% річних для часткової компенсації низької процентної маржі кредитного портфеля.
Пропонуємим інструментом підняття маржевої доходності ПАТ КБ "Приватбанк" в дипломному дослідженні є вкладення активів банку на вторинному ринку державних облігацій внутрішнього займу (ОВДП).
Як показав аналіз доходності операцій з короткостроковими
ОВДП (погашенням у 2015 - 2016 рр.) на сьогодні в обігу на вторинному ринку
ціннихї паперів є емітовані процентні гривневі ОВДП з наступним рівнем купонної
дохідності (табл. 3.1 [105]):
Таблиця 3.1 Процентні ОВДП (в гривнях) в обігу на вторинному ринку за даними Міністерства фінансів України [105]
|
Код |
Номінальна вартість облігації |
Дата розміщення |
Терміни сплати відсотків |
Дата погашення |
Номінальний рівень дохідності, % |
||
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
||
|
UA4000141592 |
1000 |
07.06.2012 |
21.11.2012 |
20.05.2015 |
14,3 |
||
|
|
|
|
22.05.2013 |
|
|
||
|
|
|
|
20.11.2013 |
|
|
||
|
|
|
|
21.05.2014 |
|
|
||
|
|
|
|
19.11.2014 |
|
|
||
|
|
|
|
20.05.2015 |
|
|
||
|
UA4000185607 |
1000 |
30.07.2014 |
- |
29.07.2015 |
16 |
||
|
UA4000186787 |
1000 |
23.09.2014 |
- |
23.09.2015 |
17,5 |
||
|
UA4000180582 |
1000 |
13.05.2014 |
29.10.2014 |
27.04.2016 |
17 |
||
|
|
|
|
29.04.2015 |
|
|
||
|
|
|
|
28.10.2015 |
|
|
||
|
|
|
|
27.04.2016 |
|
|
||
|
UA4000180772 |
1000 |
27.05.2014 |
19.11.2014 |
18.05.2016 |
17 |
||
|
|
|
|
20.05.2015 |
|
|
||
|
|
|
|
18.11.2015 |
|
|
||
|
|
|
|
18.05.2016 |
|
|
||
|
UA4000181275 |
1000 |
03.06.2014 |
03.12.2014 |
01.06.2016 |
16,98 |
||
|
|
|
|
03.06.2015 |
|
|
||
|
|
|
|
02.12.2015 |
|
|
||
|
|
|
|
01.06.2016 |
|
|
||
|
UA4000184253 |
1000 |
10.06.2014 |
10.12.2014 |
08.06.2016 |
16,95 |
||
|
|
|
|
10.06.2015 |
|
|
||
|
|
|
|
09.12.2015 |
|
|
||
|
|
|
|
08.06.2016 |
|
|
||
|
UA4000184352 |
1000 |
17.06.2014 |
17.12.2014 |
15.06.2016 |
16,95 |
||
|
|
|
|
17.06.2015 |
|
|
||
|
|
|
|
16.12.2015 |
|
|
||
|
|
|
|
15.06.2016 |
|
|
||
|
UA4000185201 |
1000 |
09.07.2014 |
07.01.2015 |
06.07.2016 |
16,75 |
|
|
|
|
|
|
06.01.2016 |
|
|
||
|
|
|
|
06.07.2016 |
|
|
||
|
UA4000185276 |
1000 |
15.07.2014 |
14.01.2015 |
13.07.2016 |
16,75 |
||
|
|
|
|
15.07.2015 |
|
|
||
|
|
|
|
13.01.2016 |
|
|
||
|
|
|
|
13.07.2016 |
|
|
||
|
UA4000186175 |
1000 |
21.08.2014 |
18.02.2015 |
17.08.2016 |
17,3 |
||
|
|
|
|
19.08.2015 |
|
|
||
|
|
|
|
17.02.2016 |
|
|
||
|
|
|
|
17.08.2016 |
|
|
||
|
Код |
Номінальна вартість облігації |
Дата розміщення |
Терміни сплати відсотків |
Дата погашення |
Номінальний рівень дохідності, % |
||
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
||
|
UA4000187280 |
1000 |
29.10.2014 |
22.04.2015 |
19.10.2016 |
16,49 |
||
|
|
|
|
21.10.2015 |
|
|
||
|
|
|
|
20.04.2016 |
|
|
||
|
|
|
|
19.10.2016 |
|
|
||
|
UA4000187512 |
1000 |
06.11.2014 |
06.05.2015 |
02.11.2016 |
16,52 |
||
|
|
|
|
04.11.2015 |
|
|
||
|
|
|
|
04.05.2016 |
|
|
||
|
|
|
|
02.11.2016 |
|
|
||
|
UA4000187900 |
1000 |
14.11.2014 |
13.05.2015 |
09.11.2016 |
17,6 |
||
|
|
|
|
11.11.2015 |
|
|
||
|
|
|
|
11.05.2016 |
|
|
||
|
|
|
|
09.11.2016 |
|
|
||
|
UA4000188080 |
1000 |
21.11.2014 |
20.05.2015 |
16.11.2016 |
17,6 |
||
|
|
|
|
18.11.2015 |
|
|
||
|
|
|
|
18.05.2016 |
|
|
||
|
|
|
|
16.11.2016 |
|
|
||
|
UA4000188379 |
1000 |
15.12.2014 |
27.05.2015 |
23.11.2016 |
17,6 |
||
|
|
|
|
25.11.2015 |
|
|
||
|
|
|
|
25.05.2016 |
|
|
||
|
|
|
|
23.11.2016 |
|
|
||
|
UA4000188262 |
1000 |
09.12.2014 |
03.06.2015 |
30.11.2016 |
17,6 |
||
|
|
|
|
02.12.2015 |
|
|
||
|
|
|
|
01.06.2016 |
|
|
||
|
|
|
|
30.11.2016 |
|
|
||
|
UA4000188296 |
1000 |
10.12.2014 |
10.06.2015 |
07.12.2016 |
17,6 |
Станом на 01.04.2015 р. сукупний обсяг ОВДП, що перебувають в обігу, складав близько 495 млрд. грн. (458 млрд. грн. на початок року). З них 69% знаходяться у власності НБУ, 21% - у власності комерційних банків, 10% - у власності інших юридичних та фізичних осіб [105].
Аналіз біржових угод на фондових біржах ПФТС [100], Перспектива [101] та Українська біржа [102] показав, що на вторинному біржовому ринку можна придбати з дисконтом:
купонні ОВДП, до погашення яких залишилось 3-6 місяців, за ціною 903-908 грн. при номінальній вартості 1000 грн;
купонні ОВДП, до погашення яких залишилось до 2 років, за ціною 850-875 грн. при номінальній вартості 1000 грн;
купонні ОВДП, до погашення яких залишилось 5-10 років, за ціною 670-730 грн. при номінальній вартості 1000 грн.
Відповідно, НБУ опублікував таблицю середніх рівней
доходності дисконтних ОВДП, придбаних на вторинному біржовому ринку (табл. 3.2
[94]), яка свідчить про тимчасове зростання доходності придбаних
короткострокових ОВДП до 40% річних, що робить їх ефективним інструментом
альтернативи кредитним вкладенням для ПАТ КБ "Приватбанк".
Таблиця 3.2 Операції з облігаціями внутрішньої державної позики на вторинному ринку у 2015 році (за даними НБУ [94])
|
|
ОВДП |
Біржовий ринок |
||
|
Дата |
за термінами обігу |
Кількість угод (шт.) |
Кількість ОВДП (шт.) |
С/зваж. Дохідність (%) |
|
12.01.2015 |
Короткострокові |
10 |
24 632 |
37,73 |
|
|
Середньострокові: від 1 до 2 років |
5 |
4 222 |
18,52 |
|
|
Середньострокові: від 4 до 5 років |
4 |
65 012 |
13,41 |
|
|
Середньострокові: всього |
9 |
69 234 |
13,72 |
|
23.02.2015 |
Короткострокові |
5 |
42 857 |
19,33 |
|
|
Середньострокові: від 1 до 2 років |
4 |
12 910 |
19,63 |
|
|
Середньострокові: від 4 до 5 років |
10 |
3 202 042 |
14,5 |
|
|
Середньострокові: всього |
14 |
3 214 952 |
14,52 |
|
21.04.2015 |
Короткострокові |
4 |
224 482 |
36,3 |
|
|
Середньострокові: від 1 до 2 років |
8 |
83 595 |
22,41 |
|
|
Середньострокові: від 4 до 5 років |
11 |
4 460 890 |
14,51 |
|
|
Середньострокові: всього |
19 |
4 544 485 |
14,66 |
|
28.04.2015 |
Короткострокові |
14 |
7 337 |
29,77 |
|
|
Середньострокові: від 1 до 2 років * |
3 |
11 134 |
18,77 |
|
|
Середньострокові: від 4 до 5 років |
4 |
999 500 |
14,49 |
|
|
Середньострокові: всього |
7 |
1 010 634 |
14,54 |
|
|
Довгострокові |
4 |
3 600 000 |
11,55 |
|
07.05.2015 |
Короткострокові |
9 |
1 762 442 |
32,32 |
|
|
Середньострокові: від 1 до 2 років |
7 |
70 000 |
29,79 |
|
|
Середньострокові: від 4 до 5 років |
4 |
1 000 000 |
14,49 |
|
|
Середньострокові: всього |
11 |
1 070 000 |
15,49 |
.3 Аналіз впливу запропонованих заходів на
фінансово-економічні показники банку
Проаналізуємо, згідно алгоритму розділу 1 (формули (1.6)-(1.20)) рівень доходності придбання ОВДП, наведених в табл. 3.3, на вторинному біржовому ринку ПАТ КБ "Приватбанк", які будуть утримуватися банком до погашення (повернення Держказначейством номінальної вартості ОВДП та сплати відсотків за залишками 6-ти місячних купонів по ОВДП).
1. Проаналізуємо покупку банком 15.05.2015 на біржовому ринку за ціною 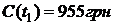 ОВДП серії UA4000185607 (номінал - 1000 грн,строк
погашення - 29.07.2015, відсотки - 16% річних, строк обігу ОВДП - 12 місяців (з
30.07.2014), кількість купонних сплат відсотків - 1 (в кінці строку обігу)).
При погашенні цієї ОВДП 29.07.2014 банк отримає номінальну вартість
ОВДП 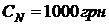 та нарахований за 12 місяців обігу відсотковий
купонний платіж по ставці 17% річних від номіналу.
Відповідно, річний рівень доходності операції з ОВДП серії UA4000185607
становитиме:
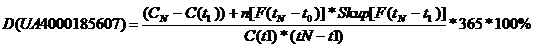 (3.1)
де згідно [14], основні характеристики обігу ОВДП визначені термінами:
 -
номінальна вартість облігації, яка погашається емітентом (виплата коштів в
обмін на облігацію) при настанні строку, обумовленого при емісії облігації%
 -
дата погашення облігації емітентом (дострокове погашення не допускається);
 -
дата емісії облігації емітентом;
Строк існування облігації, як фінансового інструменту, в роках:
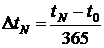
 -
дата покупки інвестором облігації на ринку;
 -
ринкова вартість покупки інвестором облігації на дату
 ;
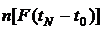 -
кількість купонних платежів за період обігу ОВДП;
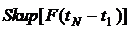 -
купонна сума, виплачуєма в 1 купоні за період після придбання ОВД до строку
його погашення;
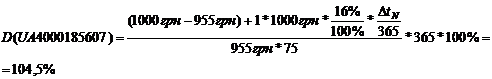
2. Проаналізуємо покупку банком 15.05.2015 на біржовому ринку за ціною 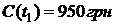 ОВДП серії UA4000186787 (номінал - 1000 грн,строк
погашення - 23.09.2015, відсотки - 17,5% річних, строк обігу ОВДП - 12 місяців
(з 23.09.2014), кількість купонних сплат відсотків - 1 (в кінці строку обігу)).
При погашенні цієї ОВДП 23.09.2015 банк отримає номінальну вартість
ОВДП та нарахований за 12 місяців обігу відсотковий
купонний платіж по ставці 17,5 % річних від номіналу.