Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
а) Модель №1(Y1) - 6-ти факторна лінійна БЛМР (табл. К1 Додатку К, рис. Л.1 Додатку Л):
Рівняння регресії має вид:
= 0,06609*X1-0,06573*X2-0,07002*X3-0,29667*X4-0,27590*X5-
,75869*X6
Статистичні показники рівняння:
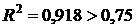 -
щильний кореляціний зв’язок;
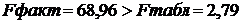 -
статистична значущість рівняння підтверджена за критерієм Фішера при рівні
довірчої ймовірності Р=95%.
Статистичні показники значущості коефіцієнтів рівняння за критеріє Стьюдента при рівні довірчої ймовірності Р=95%:
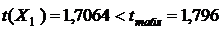
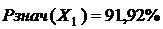 - значущість нижче заданого рівня Р=95%
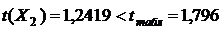
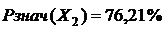 - значущість нижче заданого рівня Р=95%
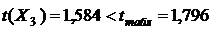
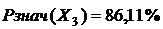 - значущість нижче заданого рівня Р=95%
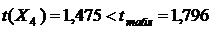
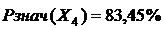 - значущість нижче заданого рівня Р=95%
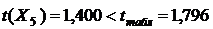
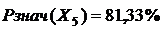 - значущість нижче заданого рівня Р=95%
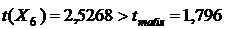
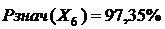 - значущість вище заданого рівня Р=95%
Як показує проведений аналіз, статистична значущість отриманих коефіцієнтів при факторах Х1, Х2, Х3, Х4, Х5 нижче заданого рівня на 3-19%, що потребує подальшого моделювання із скороченням чи модифікацією цих факторів.
б) Модель №2(Y1) - 4-х факторна лінійна БЛМР (табл. К.2 Додатку К, рис. Л.2 Додатку Л):
Рівняння регресії має вид:
= 0,01978*(X1+X2)-0,01927*(X3+X4) - 0,30860*X5 - 0,40938*X6
Статистичні показники рівняння:
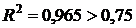 -
щильний кореляціний зв’язок;
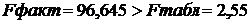 -
статистична значущість рівняння підтверджена за критерієм Фішера при рівні
довірчої ймовірності Р=95%.
Статистичні показники значущості коефіцієнтів рівняння за критеріє Стьюдента при рівні довірчої ймовірності Р=95%:
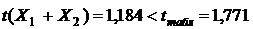
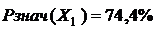 - значущість нижче заданого рівня Р=95%
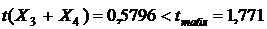
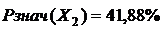 - значущість значно нижче заданого рівня Р=95%
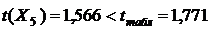
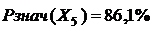 - значущість нижче заданого рівня Р=95%
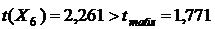
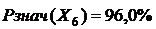 - значущість вище заданого рівня Р=95%
Як показує проведений аналіз, статистична значущість отриманих коефіцієнтів при об’єднаному факторах (Х1+Х2) і (Х3+Х4), та Х5 нижче заданого рівня на 9-53,06%, що потребує виключення факторів (Х3+Х4) при подальшому моделюванні із скороченням чи модифікацією цих факторів.
в) Модель №3(Y1) - 3-х факторна лінійна БЛМР (табл. К.3 Додатку К, рис. Л.3 Додатку Л):
Рівняння регресії має вид:
= 0,02581*(X1+X2) - 0,25368*X5 - 0,30802*X6
Статистичні показники рівняння:
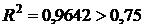 -
щильний кореляціний зв’язок;
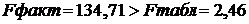 -
статистична значущість рівняння підтверджена за критерієм Фішера при рівні
довірчої ймовірності Р=95%.
Статистичні показники значущості коефіцієнтів рівняння за критеріє Стьюдента при рівні довірчої ймовірності Р=95%:
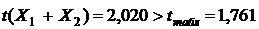
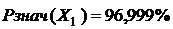 - значущість вище заданого рівня Р=95%
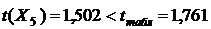
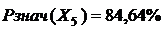 - значущість вище заданого рівня Р=95%
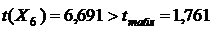
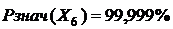 - значущість вище заданого рівня Р=95%
Як показує проведений аналіз, статистична значущість всіх отриманих коефіцієнтів при об’єднаному факторі (Х1+Х2) та фактору Х6 значно вище заданого рівня, по фактору Х5 рівень значущості на 10% нижче заданого.
) Регресії Y2(%) - відносного поквартального рівня сумарного чистого операційного доходу (без резервів), приведений до річного рівня, % від чистих активів валюти баланса від комплексу змінних факторів ризику та резервів кредитного портфелю Х1 - Х6:
а) Модель №1(Y2) - 6-ти факторна лінійна БЛМР (табл. К.4 Додатку К, рис. Л.4 Додатку Л):
Рівняння регресії має вид:
= 0,00995*X1+0,04076*X2+0,01422*X3+0,05312*X4-0,08516*X5-
,16634*X6
Статистичні показники рівняння:
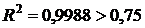 -
щильний кореляціний зв’язок;
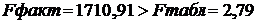 -
статистична значущість рівняння підтверджена за критерієм Фішера при рівні
довірчої ймовірності Р=95%.
Статистичні показники значущості коефіцієнтів рівняння за критеріє Стьюдента при рівні довірчої ймовірності Р=95%:
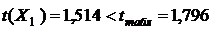
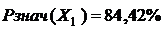 - значущість нижче заданого рівня Р=95%
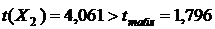
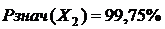 - значущість вище заданого рівня Р=95%
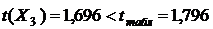
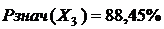 - значущість нижче заданого рівня Р=95%
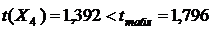
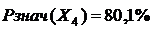 - значущість нижче заданого рівня Р=95%
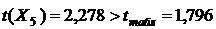
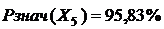 - значущість вище заданого рівня Р=95%
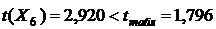
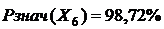 - значущість вище заданого рівня Р=95%
Як показує проведений аналіз, статистична значущість отриманих коефіцієнтів при факторах Х1, Х3, Х4 нижче заданого рівня на 7-15%, що потребує подальшого моделювання із скороченням чи модифікацією цих факторів.
б) Модель №2(Y2) - 4-х факторна лінійна БЛМР (табл. К.5 Додатку К, рис. Л.5 Додатку Л):
Рівняння регресії має вид:
= 0,02176*(X1+X2)+0,00337*(X3+X4) - 0,07314*X5 - 0,23024*X6
Статистичні показники рівняння:
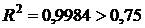 -
щильний кореляціний зв’язок;
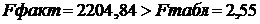 -
статистична значущість рівняння підтверджена за критерієм Фішера при рівні
довірчої ймовірності Р=95%.
Статистичні показники значущості коефіцієнтів рівняння за критеріє Стьюдента при рівні довірчої ймовірності Р=95%:
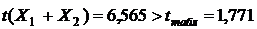
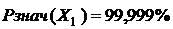 - значущість вище заданого рівня Р=95%
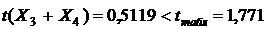
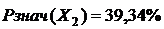 - значущість значно нижче заданого рівня Р=95%
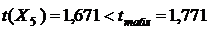
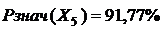 - значущість дещо нижче заданого рівня Р=95%
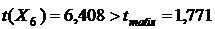
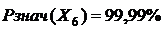 - значущість вище заданого рівня Р=95%
Як показує проведений аналіз, статистична значущість отриманих коефіцієнтів при об’єднаному факторі (Х3+Х4) значно нижче заданого рівня на 55,6%, що потребує виключення цього фактору при подальшому моделюванні із скороченням чи модифікацією цих факторів.
в) Модель №3(Y2) - 3-х факторна лінійна БЛМР (табл. К.6 Додатку К, рис. Л.6 Додатку Л):
Рівняння регресії має вид:
Y2 = 0,02071*(X1+X2) - 0,08277*X5 - 0,24800*X6
Статистичні показники рівняння:
-
щильний кореляціний зв’язок;
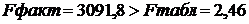 -
статистична значущість рівняння підтверджена за критерієм Фішера при рівні
довірчої ймовірності Р=95%.
Статистичні показники значущості коефіцієнтів рівняння за критеріє Стьюдента при рівні довірчої ймовірності Р=95%:
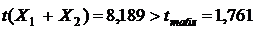 - значущість вище заданого рівня Р=95%
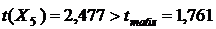
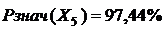 - значущість вище заданого рівня Р=95%
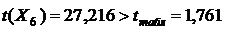 - значущість вище заданого рівня Р=95%
Як показує проведений аналіз, статистична значущість всіх отриманих коефіцієнтів при об’єднаному факторі (Х1+Х3) та факторах Х5, Х6 значно вище заданого рівня, тобто подальше моделювання непотрібно.
Проведене економетричне моделювання показує:
. Зростання питомої ваги суми питомої ваги сегментів (Х1+Х2) ризико-вих класів кредитного портфеля статистично значуще на рівні довірчої ймовір-ності Р=0,95 веде до зростання результативних функцій доходності Y1 та Y2;
2. Зростання питомої ваги питомої ваги сегментів Х5 та Х6 ризикових класів кредитного портфеля статистично значуще на рівні довірчої ймовірності Р=0,95 веде до падіння результативних функцій доходності Y1 та Y2;
. Вплив питомої ваги сегментів (Х3+Х4) можна не враховувати.
. Довірчі границі ймовірного відхилення моделі від номіналу (Р=95%):
- для моделі №3(Y1) з рівня 20% для 1 кв.2010 зростають до рівня 100% для 1 кварталу 2015;
для моделі №3(Y2) з рівня 5% для 1 кв.2010 зростають до рівня
25% для 1 кварталу 2015, тобто модель Y2=f(X1-X6) є більш статистично стійкою
на проаналізованій вибірці 18 кварталів діяльності банку.
Висновки до розділу 2
Проведений аналіз загальних трендів доходності банківської системи України у період 2007-2015 рр., який формувався під впливом на економіку України світової фінансової кризи 2008-2009 року та внутрішньої військово-політичної та супутньої фінансової кризи 2014-2015 рр. в Україні, показав:
при передкризовому різкому зростанні загальних обсягів доходів БС України з рівня 68,1 млрд грн (2007 р.) до рівня 143,0 млрд грн (2009 р.), тобто з середнім темпом росту +22,45 млрд грн /рік, у післякризовому періоді темп зростання різко зменшився з рівня 143,0 млрд грн (2009 р.) до рівня 169,0 млрд грн (2013 р.), тобто до середнього темпу зростання +6,5 млрд грн;
різке зростання сумарних доходів до рівня 210,2 млрд грн у 2014 році (+ 40 млрд грн за рік) пов’язане з значним обсягом торгівельно - спекулятивних доходів від торгівлі іноземною валютою при зростанні на протязі 2014 року ажіотажного попиту на валюту та валютообмінного курсу з 8,0 грн / долар США до 20 грн/долар США;
при цьому у кризовому та посткризовому періодах (2009-2013 рр.) питома вага процентних доходів в сумарних доходах БС України зменшилась з рівня 83,3% (2009 р.) до рівня 72,0% (2014 р.), а питома вага комісійних доходів зросла з рівня 11,3% (2009 р.) до 14,8% (2013 р.) та впала до 13,45% у 2014 р.;
відповідно у кризових роках питома вага доходів від торгівельних операцій з рівня 2,0% зростала до 9,4% у 2009 році та 7,4% у 2014 році;
найбільш динамічна стаття в структурі витрат - відрахування в резерви знецінення кредитів, цінних паперів та дебіторської заборгованості, яка різко зростає в „пікові" роки валютно фінансових криз 2008-2009 та 2014 рр. досягаючи рівня питомої ваги у 41,7% (2009 р.) та 39,3% (2014 р.);
при порівнянні 2007-2008 рр. та 2012 р., коли питома вага відрахувань в резерви знецінення кредитів, цінних паперів та дебіторської заборгованості становила приблизно 16%, структурні частки інших витрат була приблизно рівними;
при зростанні питомої ваги відрахувань в резерви більше 16% від обсягу "чистих" активів балансу діяльність БС України стає збитковою (при падінні "чистої" валюти балансу БС України з рівня 1147 млрд грн у 2013 році до рівня 1115 млрд грн у 2014 році - накопичений резерв ризиків зріс з рівня 130 млрд грн (11,4%) до 201 млрд грн (18,0%), а річний збиток БС 2014 року досяг обсягу (-52,5) млрд грн при річному прибутку 1,44 млрд грн у 2013 році );
за результатами поглиблення фінансової кризи в банківській системі України у 1 кварталі 2015 року при рівні "чистої" валюти балансу БС 1124 млрд грн - накопичений резерв ризиків зріс з рівня 201 млрд грн (18%) станом на 31.12.2014 до рівня 316,5 млрд грн (28,16%) станом на 01.04.2015, що відповідно супроводжується збитком БС України тільки за 1 квартал 2015 року у розмірі (-81,5) млрд грн.
Проведений аналіз рейтингової позиції в банківській системі України досліджуємого в дипломному проекті ПАТ КБ "Приватбанк" показали:
. ПАТ КБ „Приватбанк" із значним відривом займає місце лідера в банківській системі України по обсягу активів балансу - 16,8% від загального обсягу активів балансу БС України станом на 01.01.2014 року та 15,5% від загального обсягу активів балансу БС України станом на 01.01.2015 року (після втрати інфраструктури та коштів банку в АР Крим та Луганській і Донецькій областях у 2014 році).
. Чистий прибуток ПАТ КБ „Приватбанк" за 2013 рік склав 1,873 млрд грн, при цьому банк відрахував з доходів 2,7 млрд грн в резерви знецінення кредитів та дебіторської заборгованості. Чистий прибуток ПАТ КБ „Приватбанк" за 2014 рік склав 0,75 млрд грн, при цьому в форс-мажорних умовах анексії Криму та втрат за рахунок бойових дій у Луганській та Донецькій областях банк відрахував з доходів 2,66 млрд грн в резерви знецінення кредитів та дебіторської заборгованості, тобто на рівні 2013 року.
За результатами 1 кварталу 2015 року ПАТ КБ "Приватбанк" відрахував додатково до резервів ризику 631,5 млн грн, що привело до рівня отриманого за квартал чистого прибутку у розмірі 6,35 млн.грн, тобто банк всі чисті доходи використовує на створення додаткових резервів ризику.
Проведений аналіз обсягів, динаміки та структури брутто- та нетто -доходності ПАТ КБ "Приватбанк" у 2007-2014 рр. показав:
. Рівень процентних брутто-доходів банку з рівня 6,04 млрд грн у 2007 році зріс до рівня 29,18 млрд грн у 2014 році, тобто в 4,83 раза;
. Рівень "чистих" процентних нетто-доходів банку з рівня 3,09 млрд грн у 2007 році зріс до рівня 10,35 млрд грн у 2014 році, тобто в 3,35 раза, що свідчить про більш високий темп зростання процентних витрат у порівненні з темпом росту процентних доходів (рис. 2.20);