Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
наявність джерел для формування кредитних ресурсів (повернення частки виданих кредитів, додаткове залучення платних ресурсів);
ставка витратності сформованих кредитних ресурсів для видачі кредиту;
прогнозний рівень витрат на оформлення та супроводження кредиту
середній срок повернення сформованих кредитних ресурсів та ризик виникнення строкового "гепу" і відповідного зростання витрат на додаткове залучення ресурсів;
розрахунковий рівень маржі доходності від кредитної операції та її порівняння з доходністю альтернативних видів вкладення в активні операції банку.
Таким чином, при розрахунку ставки кредитування в кредитній угоді банк на проектному етапі кредитної операції застосовує підхід оцінки не брутто-доходності операції, а нетто-доходності (чистий відсотковий дохід).
Щоденний рівень брутто-доходності кредитного портфелю банку  на кінець робочого дня дати
 розраховується в комплексі "Операційний день
банку" за формулою [25]:
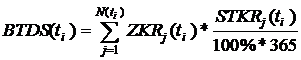 (1.1)
де  - поточний рівень неповернутих залишків j-го кредиту
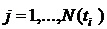 на момент часу "життєвого
циклу кредиту", на який здійснюється нарахування відсоткової ставки
доходів;
 -
поточний рівень відсоткової ставки j-го кредиту на момент часу "життєвого
циклу кредиту";
 -
поточна (змінна) кількість кредитів в кредитному портфелі банку на момент часу .
Щоденний рівень нетто-доходності кредитного портфелю банку  на кінець робочого дня дати розраховується в комплексі "Операційний день
банку" за формулою [25]:
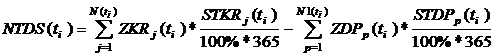 (1.2)
де  - поточний рівень неповернутих залишків p-го депозиту
(p=1,…,N1) на момент часу "життєвого циклу депозиту", за який
здійснюється нарахування відсоткової ставки витрат;
 -
поточний рівень відсоткової ставки j-го кредиту (j=1,…,N) на момент часу "життєвого циклу депозиту";
 -
поточна (змінна) кількість депозитів в депозитному портфелі банку на момент
часу .
При цьому щоденно на момент часу витримується
рівність змінних у часі сум залишків виданих кредитів та залучених депозитів:
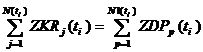 (1.3)
Брутто -доходність кредитного портфелю за звітний період часу  розраховується як сумма щоденних брутто-доходностей
кредитного портфелю банку
 мінус сальдо різниці нарахованих сумарних резервів
відшкодування кредитного ризику на кінець та початок розрахункового періоду:
операційний дохідність банківський кризовий
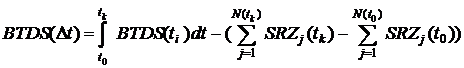 (1.4)
Нетто-доходність кредитного портфелю за звітний період часу
розраховується як сумма щоденних нетто-доходностей кредитного портфелю
банку мінус сальдо різниці нарахованих сумарних резервів
відшкоду-вання кредитного ризику на кінець та початок розрахункового періоду:
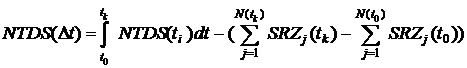 (1.5)
В формулах (1.4-1.5) враховується, що частка процентних доходів
кредитного портфелю за звітний період часу використовується
на зростання /зменшення обсягів відшкодування ймовірних ризиків кредитного
портфеля.
Алгоритм розрахунку брутто та нетто-доходностей кредитного портфелю за
наданим алгоритмом нарахування (1.1)-(1.5) є найбільш точним, оскільки враховує
всі процеси змінної за період кількості
кредитів та депози-тів в кредитному та депозитному портфелі банка, при цьому
враховується, що за звітний період частина кредитів та депозитів пройшли повні
"життєві цик-ли", а частина кредитів та депозитів знаходяться на
певному індивідуальному етапі "життєвого циклу".
В той же час теоретичний алгоритм (1.1)-(1.5) доступний для
розрахун-ків тільки у внутрішньобанківському комплексі "Операційний день
банку" для відділів економічного аналізу банку та казначейства банку які
на сучасному рівні здійснюють поточне комплексне управління активами та
пасивами банку. Традиційно при цьому в банку бухгалтерське нарахування
відсотків за депози-тами та кредитами, а також класифікація ступеню ризиків
кредитів в банку здійснюється 1 раз на місяць ( 30-31 числа кожного місяця) за
результатами аналізу фактичного надходження / не надходження нарахованих (24-25
числа кожного місяця) кредитних відсотків і (30-31 числа) депозитних відсотків
та фактичного повернення / не повернення частки кредитів. Відповідно,
розрахун-ковий період для розрахунків за формулами (1.4)-(1.5) повинен бути
кратним 1 місяцю.
На рис. Г.1-Г.10 Додатку Г наведені статистичні дані Національного банку України щодо динаміки середніх по банківській системі України щоденних значень ставок депозитів (банківських залучених ресурсів) та ставок наданих кредитів в розрізі клієнтів (банки, юридичні особи, фізичні особи), валют (в національній валюті, в іноземній валюті) та строків(короткострокові, довгострокові) у 2011-2014 рр. [94].
Як показує аналіз даних, наведених на рис. Г.1-Г.10 Додатку Г, ставки доходності банку по кредитам та ставки витратності банку по залученим депозитам мають суттєві відмінності середніх значень та трендів в розрізі клієнтів (банки, юридичні особи, фізичні особи), валют (в національній валюті, в іноземній валюті) та строків(короткострокові, довгострокові). Таким чином, кредитний портфель доходності банку та депозитний портфель витратності банку на залучення кредитних ресурсів мають нестабільну природу, оскільки кожний індивідуальний кредит та індивідуальний депозит мають свої "життєві цикли" (ставки доходності/витратності, строки повернення/неповернення та їх часовий темп (помісячно, поквартально, річний), обсяги резервування ризиків "дефолту" кредитів та депозитів, валютний ризик при частковій конверсії валютних депозитних ресурсів в активи кредитів у національній валюті та інш.). Відповідно, навіть для відносно "прозорої" класичної банківської кредитної операції відсутній простий алгоритм визначення ставки та обсягів доходності банківських операцій як простої різниці ставок еквівалентних обсягів кредитів та депозитів, що є "закріпленими" за кредитом банківськими залученими ресурсами.
Окрім цього, певна частина операцій банка має або спекулятивний характер "біржової ринкової гри" на курсах валют та цінних паперів, або має характер операцій з ненормованими рівнями прибутів чи збитків в залежності від обставин, що випадково виникають при їх здійсненні, або обставин впливу зовнішнього економічного середовища, на які банк не може здійснювати свій вплив.
Портфельні інвестиції банку здійснюються в цінні папери з фіксованою ставкою дивідендною доходності відносно номінальної вартості (облігації та привілейовані акції), гарантованою емітентом при випуску цінних паперів, та в цінні папери з нефіксованою ставкою дивідендної доходності (прості акції), дивіденд по яких залежить від результатів діяльності емітента та величина якого не гарантується емітентом [33].
Окрім дивідендної доходності цінного паперу існує доходність цінного паперу, яка реалізується за рахунок різниці цін придбання цінного паперу на ринку інвестором та цін продажу цього паперу на ринку, тобто інвестиційна доходність цінних паперів реалізується за рахунок двох грошових потоків.
З математичної точку зору, розрахунок доходності акцій та облігацій має відмінності, пов’язані з співвідношенням ринкової ціни придбання інвестором цінного паперу та його номінальної вартості, визначеної інвестором при емісії [31]:
ринкова ціна невідсоткової облігації, звичайно, є меншою за номінальну вартість, тобто облігація продається з дисконтом, а інвестиційний дохід за нею розраховується як величина дисконта, віднесена до ринкової вартості придбання облігації;
відсоткова облігація (звичайно це облігації державного внутрішнього та зовнішніх займів України) - це відсотковий цінний папер, який продається або за номіналом, або з премією (тобто вище номінала), тому доходність таких облігацій розраховується як виплачена сума відсотків за облігацією, віднесена до вартості придбання облігації;
ціна простої та привілейованої акції залежить на першому етапі від ціни емісії на первинному ринку (по номіналу або з премією для емітента) та на другому етапі від поточної ринкової ціни акції на вторинному ринку (емітент на цю ціну може вплинути тільки розміром сплачуємих дивідендів, або перспективою майбутньої доходності свого бізнесу), при цьому доходність акцій визначається:
а) для привилейованої - гарантовим рівнем відсотків відносно номіналу акції, об’явленим в емісії акцій, незалежно від поточної ринкової ціни акцій;
б) для простої - фактично реалізованим рівнем дивідендів, затвердженим акціонерними зборами при прибутковій діяльності емітента, віднесеним до вартості акцій при її купівлі на вторинному ринку чи придбанні по подписці емісії на первинному ринку.
Розглянемо основні інвестиційні характеристики облігацій з позицій інвестора на етапі покупки облігації та його позицій при продажу облігації на ринку до строку закінчення її діяльності.
Основні характеристик облігацій [14]:
 -
номінальна вартість облігації, яка погашається емітентом (виплата коштів в
обмін на облігацію) при настанні строку, обумовленого при емісії облігації%
 -
дата погашення облігації емітентом (дострокове погашення не допускається);
 -
дата емісії облігації емітентом;
Строк існування облігації, як фінансового інструменту, в роках:
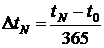 (1.6)
 -
дата покупки інвестором облігації на ринку;
 -
ринкова вартість покупки інвестором облігації на дату

 -
дата продажу інвестором облігації на ринку;
 -
ринкова вартість продажу інвестором облігації на дату
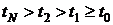
1. Дисконтні безпроцентні облігації (правила торгівлі інвесторів):
а) Дисконтна облігація в момент емісії продається за ціною, нижчою
номіналу  , а погашається по номіналу.
Середньорічна ставка доходності облігації при емісії, як сума
майбутнього доходу, віднесеного до суми вират при покупці облігації,
розраховується як:
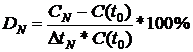 (1.7)
Середньорічна ставка доходності дисконтної облігації  є інвестицій-ним індикатором доцільності інвестування
коштів в облігацію у порівнянні з рівнями доходності альтернативного розміщення
інвестицій.
Рівень ставки альтернативної доходності є сугубо індивідуальним показ-ником для кожного інвестора, який в якості орієнтирів спирається на аналіз наступних рівней доходності фінансових інструментів [3]:
- облікова річна ставка НБУ (національна ціна на грошові кошти);
річна ставка рефінансування НБУ банків;
річна ставка споживчої інфляції;
річна ставка інфляції цін виробника;
середня депозитна ставка комерційних банків;
річна ставка доходності безризикового ринкового фінансового інстру-мента (державні облігації ОВДП);
середньо ринкова ставка доходності комерційних облігацій;
середня кредитна ставка комерційних банків;
Вибраний інвестором рівень ставки альтернативної доходності  на строк дії облігації використовується для
дисконтування "пренумерандо", тобто приведення майбутніх сум доходу
до моменту часу інвестування коштів в покупку облігації.
Для довгострокових облігацій розраховується "пренумерандо"
ціна покупки облігацій, приваблива для інвестора [14]:
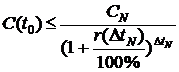 (1.8)
Рентабельність затрат інвестора при придбанні облігації в момент часу  за ціною
 -
(нерівність 1.8) та утримання її до моменту погашення роз-раховується як:
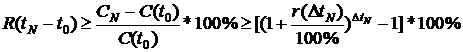 (1.9)
б) Прибуткова (або беззбиткова) торгівля дисконтними облігаціями виконується інвестором на вторинному ринку згідно наступних нерівностей „пренумерандо" дисконтованих розрахунків:
покупка облігації в момент часу
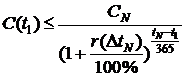 (1.10)
продаж облігації в момент часу
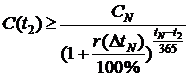 (1.11)
Прибутковість покупки/продажу дисконтних облігацій виникає на ринку як індивідуальний показник, оскільки кожний інвестор використовує свою ставку дисконтування.
Рентабельність затрат інвестора при придбанні облігації в момент часу  за ціною -
(нерівність 1.10) та продажу її в момент часу (нерівність
1.11) розраховується як:
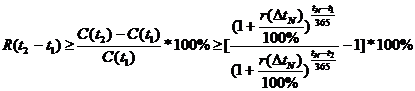 (1.12)
2. Процентні облігації (правила торгівлі інвесторів) [14]:
Процентні облігації емітентом реалізуються на номіналом та в залежності від схеми нарахування відсотків
розподіляються на: