Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
В дипломному дослідженні застосований підхід зовнішнього аналітика для
оцінки доходності банку, при якому сумарний операційний дохід банку  за звітний період часу
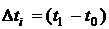 представляється як сумма наступних агломератів статей
операційних доходів та витрат банку, представлених в "Звіті про фінансові
результати діяльності банку" [56]:
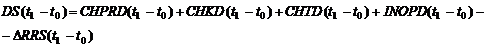 (1.32)
де 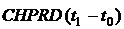 - чистий процентний дохід, розраховуємий як процентні
доходи і витрати, що включають доходи за кредитами чи депозитами, за цінними
паперами на продаж і за борговими цінними паперами та іншими процентними
фінансовими інструментами або витрати, пов’язані з ними (табл. Б.1 Додатку Б);
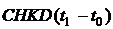 -
чистий комісійний (непроцентний) дохід, розраховуємий як комісійні доходи і
витрати, що включають доходи від операцій, пов’язаних із веденням рахунків та
касовим обслуговуванням, з іноземною валютою та банківськими металами, від
інших наданих або отриманих послуг, або витрати, що стосуються зазначених
операцій (табл. Б.2 Додатку Б);
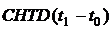 -
чистий торгівельний (непроцентний) дохід, розраховує-мий як результат від
торгівлі іноземною валютою (торгівля та курсова переоцінка іноземної валюти) та
цінними паперами (торгівля, утримання до погашення, переоцінка вартості,
враховуючи резерви під знецінення цінних паперів на продаж);
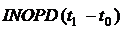 -
інший чистий операційний (непроцентний) дохід, розраховуємий згідно табл. Б.3
Додатку Б;
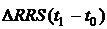 -
сумарні відрахування з доходів (повернення в доходи) резервів відшкодування
ризиків дефолтів активних балансових та позабалансових операцій банка [57].
Відповідно з прийнятою моделлю (1.32) чистий прибуток після
оподатку-вання банку 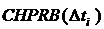 визначається як різниця між сумарними операційними
доходами банку за звітний період часу та загальноад-міністративними витратами
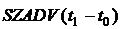 на утримання персоналу, матеріаль-ної та
нематеріальної інфраструктури банку, охорони, розвитку банку, страху-вання,
сплати інших податків та зборів платежів, крім податку на прибуток, та інших
витрат згідно структури обліку операцій (табл. А.1 Додатку А), а також мінус
податок на прибуток банку
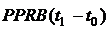 сформований поквартально згідно нормативів Податкового
Кодексу України [46].
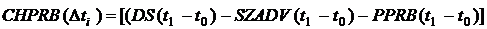 (1.33)
За звітний період часу будуються
показники вертикальної структури доходів банку, як коефіцієнти питомої ваги
кожного інтегрального агломерату:
1. Коефіцієнт питомої ваги чистих процентних доходів в
сумарних доходах банку:
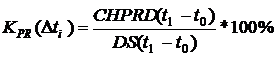 (1.34)
2. Коефіцієнт питомої ваги чистих комісійних доходів в
сумарних доходах банку:
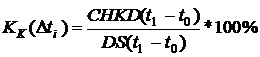 (1.35)
3. Коефіцієнт питомої ваги чистих торгівельних доходів
в сумарних доходах банку:
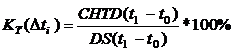 (1.36)
4. Коефіцієнт питомої ваги інших чистих операційних доходів в сумарних доходах банку:
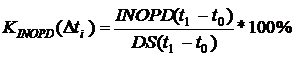 (1.37)
5. Коефіцієнт питомої ваги відрахування з доходів
(повернення в доходи) резервів відшкодування ризиків в сумарних доходах банку:
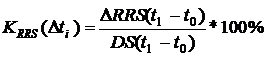 (1.38)
На базі даних послідовної квартальної та річної звітності банку
будують-ся динамічні хронологічні ряди (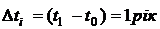 )
показників

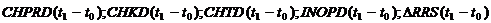 та їх складових, після чого проводиться
"горизонтально-індексний" аналіз динаміки росту та приросту
показників в побудованих рядах за кілька років. Оскільки обсяги активів банку
постійно змінюються, тобто обсяги доходів і витрат за різні роки створюються
різними обсягами активів та пасивів банку, доцільним є проведення горизонтального
аналізу для "масштабованих" (відносних) дина-мічних рядів показників
доходності банку, де в якості масштабного дільника застосовується середній за 4
квартали звітного року обсяг активів банку.
Відповідні річні відносні показники хронологічних рядів доходності банку визначаються як:
1) Показник відносного рівня чистих процентних доходів
до середніх активів банку за звітний період (реалізація середніх активів банку
в чисті процентні доходи банку):
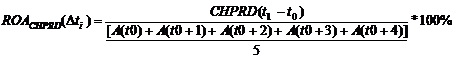 (1.39)
2)
Показник відносного рівня чистих комісійних доходів до середніх активів банку
за звітний період (реалізація середніх активів банку в чисті комісійні доходи
банку):
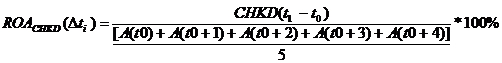 (1.40)
3) Показник відносного рівня чистих торгівельних доходів
до середніх активів банку за звітний період (реалізація середніх активів банку
в чисті торгівельні доходи банку):
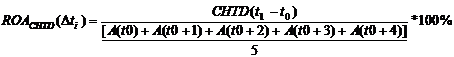 (1.41)
4) Показник відносного рівня інших чистих операційних
доходів до середніх активів банку за звітний період (реалізація середніх
активів банку в інші чисті операційні доходи банку):
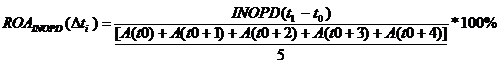 (1.42)
5) Показник відносного рівня відрахування з доходів
(повернення в доходи) резервів відшкодування ризиків до середніх активів банку
за звітний період (реалізація середніх активів банку в відрахування з доходів
(повернення в доходи) резервів відшкодування ризиків):
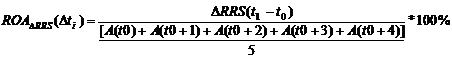 (1.43)
6)
Показник відносного рівня сумарних чистих доходів до середніх активів банку за
звітний період (реалізація середніх активів банку в сумарні чисті доходи
банку):
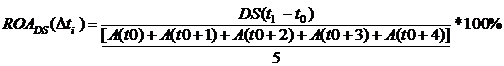 (1.44)
Відповідно з формулами виразів (1.1) та (1.8 -1.13) при горизонтальному
аналізі розраховуються абсолютні показники приросту показників сумарного
чистого доходу як різниця цих показників за звітний ( ) та попередній (
 ) періоди:
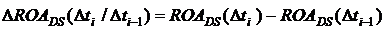 (1.45)
та відносні показники темпу приросту показників сумарного чистого
до-ходу як різниця цих показників за звітний ()
та попередній ( ) періоди:
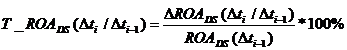 (1.46)
За отриманими хронологічними рядами при горизонтальному аналізі
будуються ряди ланцюгових індексів приросту та темпів приросту:
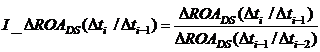 (1.47)
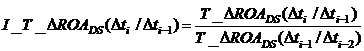 (1.48)
Окрім цього, для побудови вертикального аналізу факторів приросту
сумарного показника чистих сумарних доходів банку приріст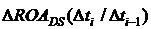 представляється у вигляді суми
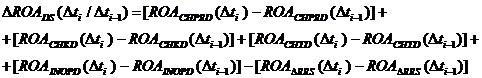 (1.49)
Відповідно, для побудови вертикального аналізу факторів темпу прирос-ту
сумарного показника чистих сумарних доходів банку темп прирісту 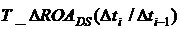 представляється у вигляді суми
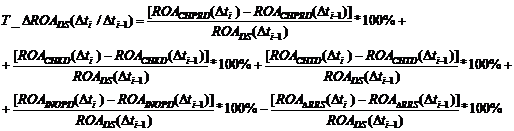 (1.50)
Висновки до розділу 1
Економічна сутність діяльності банків, як посередників на фінансовому ринку, полягає в платному залученні тимчасово вільних грошових коштів у клієнтів (інших банків, юридичних та фізичних осіб) та їх платному розміщенні в кредитні операції, операції з цінними паперами, операції з інвестиційною нерухомістю, операції з валютними цінностями та банківськими металами на принципах строковості та обов’язковості повернення. Відповідно, економічна доходність банку передбачає наявність позитивного сальдо між грошовими потоками від повернення активів з відповідною платою за їх використання (від клієнтів - дебіторів банку) та грошовими потоками поверненням залучених ресурсів (пасивів) з відповідною платою за їх використання (від банка клієнтам - кредиторам банку), якого достатньо для покриття витрат на функціонування та розширений розвиток інфраструктури банку, сплати всіх податків та виплати економічно привабливого рівня дивідендів засновникам та акціонерам банку.
Основними нормативними документами, які регулюють питання форму-вання, економічної класифікації, обліку та аналізу доходів і витрат банків Укра-їни при здійсненні банківських балансових та позабалансових операцій є:
- План рахунків бухгалтерського обліку банків України та Інструкція про застосування Плану рахунків бухгалтерського обліку банків України;
- Правила бухгалтерського обліку доходів і витрат банків України;
- Інструкція про порядок складання та оприлюднення фінансової звітності банків України;
Положення про порядок формування та використання банками України резервів для відшкодування можливих втрат за активними банківськими операціями.
До доходних активних банківських операцій відносяться операції платно-го розміщення залучених у витратних пасивних банківських операціях ресурсів і вільних власних ресурсів банку та їх супроводження і обслуговування на принципах обов’язковості повернення в обумовлений час з метою отримання доходів.
До активних банківських операцій відносяться:
- операції з мультивалютними готівковими коштами та банківськими металами;
- операції з надання міжбанківських кредитів;
операції з надання кредитів юридичним та фізичним особам;
операції вкладення ресурсів в придбання цінних паперів на перепродаж або утримання до погашення;
операції довгострокового інвестиційного вкладення частки власних ресурсів в статутні фонди інших суб’єктів господарювання з нефіксо-ваним прибутком від їх діяльності;
операції придбання за власні ресурси основних та нематеріальних засобів інфраструктури функціонування банку;
позабалансові (угоди з негарантованим ймовірним рівнем доходу чи збитку) активні операції по наданню суб’єктам господарювання кредитних зобов’язань та платіжних гарантій на умовах комісійного доходу;
позабалансові (угоди з негарантованим ймовірним рівнем доходу чи збитку) активні операції на валютному ринку та ринку цінних паперів.
Банківські ресурси для проведення активних банківських операцій є ре-зультатом пасивних банківських операцій по:
- запозиченню платних кредитних коштів в НБУ та на ринку довгострокових та короткострокових міжбанківських кредитів;
- запозиченню платних довгострокових та короткострокових коштів у іноземних кредитних організацій;
залученню поточних, короткострокових та довгосрокових депозитів юридичних осіб;
залученню поточних, короткострокових та довгосрокових депозитів фізичних осіб;
залученню коштів на ринку цінних паперів за рахунок емісії власних боргових зобов’язань банку;
залученню довгострокових коштів інвесторів на умовах платного субординованого боргу (прирівненого до власного регулятивного капіталу банку);
залученню на довгостроковій основі коштів акціонерів банку на умовах нефіксованого прибутку від володіння акціями банку, як публічного або при-ватного акціонерного товариства;
капіталізації чистого прибутку від діяльності банку на постійній (роз-поділений в фонди прибуток) або тимчасовій (нерозподілений прибуток) осно-вах.
Додатково, в технології виконання активних та пасивних банківських операцій є операції створення відповідних обов’язкових або нормативних банквських резервів:
обов’язкові зовнішні поворотні резерви як нормативний відсоток від залучених депозитів юридичних та фізичних осіб, що щоденно відраховуються на кореспондентський рахунок банку в Національному банку України;
обов’язкові зовнішні неповоротні резерви як нормативний відсоток від залучених коштів фізичних осіб, що щомісячно перераховуються в Фонд гарантування вкладів фізичних осіб;
нормативні внутрішні поворотні резерви банку на відшкодування ризи-ків кредитних операцій, операцій з цінними паперами, операцій дебіторської заборгованості та операцій з отримання нарахованих відсотків, що створюють-ся за рахунок додаткового нарахування операційних витрат на виконання активних операцій з відповідним прямим зменшенням прибутку банку до оподаткування .
Таким чином, брутто-доходом (результатом) активних банківських опера-цій є:
процентні брутто-доходи від всіх видів кредитних операцій як різниці між сумою наданого кредиту та поверненого кредиту з сплаченими відсотками за користування ним;
комісійні брутто-доходи від операцій балансового та позабалансового обслуговування кредитних операцій, кредитних зобов’язань, гарантій та супутніх платіжних інструментів;
комісійні брутто-доходи від обслуговування готівкового та безготівко-вого грошового обігу у національній та іноземній валютах;
брутто-доходи від реалізації цінних паперів, придбаних на перепродаж;
брутто-доходи, отримані при погашенні цінних паперів, придбаних до погашення;
брутто-доходи від позабалансових операцій на валютному та фондовому ринках;
брутто-витрати на створення резервів відшкодування можливих ризиків виконання активних операцій.
Для розрахунку "чистої доходності" активно-пасивних
банківських опе-рацій, або нетто-доходності, за європейською методологією та
методологією НБУ треба з брутто-доходів активних операцій вирахувати витрати на
здійснен-ня пасивних банківських операцій по платному запозиченню та платному
залученню банківських ресурсів, тобто врахувати операційну собівартість
активних банківських операцій.
Розділ 2. Аналіз чистої доходності діяльності ПАТ КБ
"Приватбанк"
.1 Аналіз загальних трендів брутто та нетто-доходності
банківської системи України у 2007-2014 рр.
В дипломному дослідженні з застосуванням вищенаведеного алгоритму аналізу доходності банків (формули (1.32)-(1.50)) при обмеженому доступу зовнішнього аналітика до опублікованих Національним банком зведених статей звітних даних проведений макроаналіз таблиці сумарних показників доходів та витрат банківської системи України у 2007-2014 рр. (табл. Ж.1 Додатку Ж).
Згідно з завданнями дипломного дослідження в роботі не аналізуються статті витрат "Загальні адміністративні витрати", "Витрати на податок на при-буток" та "Чистий прибуток (збиток)", тобто аналізуються тільки статті опера-ційних доходів та витрат банків. Результати аналізу динаміки абсолютних і відносних рівней та структур основних статей сумарної доходності банків в БС України у 2007-2014 рр. наведені на графіках рис. Д.1 - Д.2 Додатку Д.