Дипломная (вкр): Аналіз стану доходності банку та шляхи її підвищення
процентні облігації, які погашаються в момент часу  з постоянкою нормою купона, тобто річної процентної
ставки виплату доходу від номіналу облігації;
процентні облігації, які погашаються в момент часу з плаваючою нормою купона в залежності від стану
ринку (інфляційне застереження), тобто плаваючої річної процентної ставки
виплату доходу від номіналу облігації;
процентні облігації, які погашаються по кредитній схемі рівними частками в момент нарахування постоянної/плаваючої норми купона, тобто річної процентної ставки виплату доходу від залишку вартості номіналу облігації за проміжок перед нарахуванням купонних відсотків.
Якщо нарахування купонних ставок виплати відсотків здійснюється  раз на протязі року, де
 , з річною ставкою
 ,
то доцільність інвестування коштів інвестора
 в
процентну облігацію з погашенням по кредитній схемі виникає, якщо:
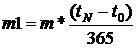 (1.13)
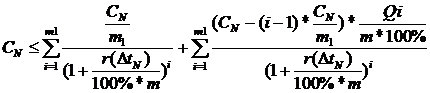 (1.14)
Відповідно, покупка процентної облігації, яка погашається по кредитній
схемі в момент часу  доцільна за ціною:
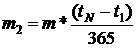 (1.15)
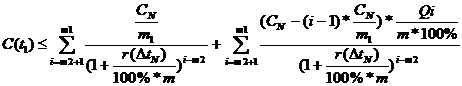 (1.16)
Продаж інвестором процентної облігації, яка погашається по кредитній
схемі в момент часу  доцільний за ціною:
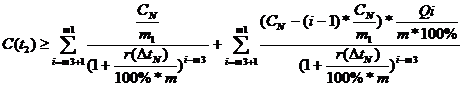 (1.18)
Якщо часткове погашення номінальної ціни акції емітентом не
передбачене, то формули цін покупки та продажу процентних облігацій (1.16) та
(1.18) перетворюються наступним чином:
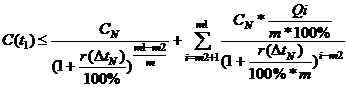 (1.19)
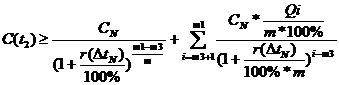 (1.20)
Основні характеристики акцій [14]:
 -
номінальна вартість акції;
К - кількість простих акцій;
К1 - кількість привілегірованих акцій
-
дата покупки інвестором акції на ринку;
 -
ринкова вартість покупки інвестором облігації на дату ;
-
дата продажу інвестором акції на ринку;
 -
ринкова вартість продажу інвестором облігації на дату
 ;
-
кількість раз нарахування дивідендів на акції на протязі року (m = 1, 2, 4);
 -
призначена емітентом річна ставка доходності привілейованої акції
в % від номіналу акції;
 -
інтервал часу нарахування дивідендів:
 (1.21)
 -
чистий прибуток емітента після оподаткування до дивідендного розподілу;
 -
коефіцієнт розподілу акціонерними зборами частки чистого прибутку на виплату
дивідендів по простим акціям.
Річна відсоткова ставка дивідендів  [%],
нарахованих по простим акціям, в кожний із періодів m нарахування на протязі
року, розраховується як:
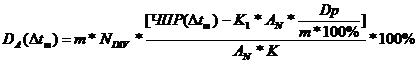 (1.22)
Доход інвестора від перепродажу акції та отримання дивідендів на акцію
за період володіння правами на акцію  ,
приведений "пренумерандо" до моменту придбання акції розраховується як:
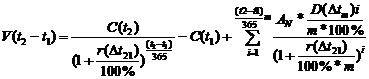 (1.23)
де  - середній рівень вибраного річного коефіцієнта
дисконтування інвестором на проміжку  в
%.
Оскільки рівень дисконтованого доходу інвестора у вигляді рентабельності інвестиції в акцію:
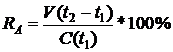 (1.24)
повинен бути не меншим, ніж річна ставка ,
то спільне рішення рівнянь (1.23) та (1.24) дає умови для інвестора пошуку
оптимального моменту часу продажу акції із
нерівності:
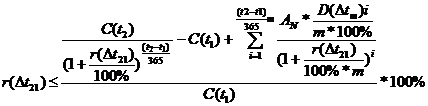 (1.25)
Згідно класичній моделі Дж. Вільямса на момент покупки акції t1 поточна
ринкова вартість акції для інвестора Ра = С(t1) розраховується за формулою
дивідендної моделі оцінки вартості акції, яка передбачає продаж акцій
інвестором через n років та отримання на протязі строку інвестування дивідендів
[4]:
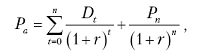 (1.26)
де Dt - дивіденд на одну акцію в періоді t, грош. одн.;- ціна продажу акції, грош. одн.;- річна ставка дисконтування вартості грошових потоків.
На момент покупки акції за ціною Ра всі три параметри в рівнянні (1.26) є невідомими та можуть бути прийнятими в якості прогнозів (власних чи профе-сійних).
Єдиним об’єктивним показником оцінки ринкової вартості акції є відно-шення виплачуємої річної норми дивідендів (сума дивіденду на одну акцію відносно номінальної вартості акції) до поточної річної ставки банківського депозиту.
Тоді дохідний відносний курс акції Какц оціюється як [14]:
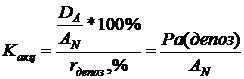 (1.27)
Тобто, при вкладенні суми Ра(депоз) в банківський депозит, або в акцію з номіналом AN та річним дивідендом DA, інвестор отримає рівні відсотки прибутку на вкладений капітал.
Основна різниця між депозитом та акцією є те, що через рік сума депо-зиту буде повернута по вкладеному номіналу, а акція через рік може бути про-дана тільки по ринковому курсу Pn, який може бути більшим за Ра (виграш на курсі) чи меншим за Ра (програш на курсі).
Таким чином, прогноз ринкового курсу фінансового інструменту є одним із основних факторів успішного та прибуткового інвестування.
Математичне очікування доходу портфелю із N цінних паперів в i-тий момент часу (ri) розраховується згідно класичній моделі Марковіца в задачі портфельної оптимізації таким чином [33]:
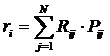 , (1.28)
де  - можливий дохід по i-ому цінному паперу(в частках чи %
номіналу);
 - ймовірність отримання доходу;
 - кількість цінних паперів( j =1, …,N);
Для визначення ризику служать показники розсіювання, тому чим більше відхилення величин можливих доходів, тим більше небезпека, що очікуваний дохід не буде отриманий.
Мірою розсіювання в i -тий момент часу доходності портфелю є
середньоквадратичне відхилення:
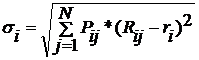 ,
(1.29)
У моделі Марковіца для визначення ризику замість
середньоквадратич-ного відхилення використовується дисперсія Di, рівна квадрату
 .
Середня доходність портфелю цінних паперів Rp за інтервал
часу Т роз-раховується за формулою:
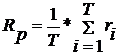 (1.30)
де  - кількість минулих спостережень доходності даних цінних
паперів.
Середній ризик δp портфелю цінних паперів за
інтервал часу Т, який банку необхідно компенсувати створенням резервів
вішкодування можливих втрат при операціях з цінними папаерами, розраховується
за формулою:
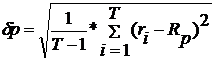 (1.31)
Таким чином, основним методом внутрішньобанківського
дослідження доходності банків є метод статистичних спостережень відхилень між
запланованими в бізнес-планах на кожну банківську операцію очікуємих рівнях
доходності та фактичною реалізацію доходності кожної операції (на рівні
внутрішніх управлінь кредитних, депозитних операцій банку та управління
економічного аналізу). Для зовнішнього аналітика методами дослідження
доходності банку є статистичний аналіз динаміки сумарних показників доходності
активних операцій банку.
.3 Практичні методи аналізу брутто- доходності активних
операцій банку та нетто-доходності активно-пасивних банківських операцій
Фінансовий стан банку характеризується такими показниками, як доходи, витрати, прибуток (збиток) - різниця між доходами і витратами, чистий прибуток - після сплати податку. З метою виявлення резервів зростання прибутковості банківської діяльності як джерела формування банківського капіталу, що забезпечує стабільність фінансового стану банку, здійснюється комплексний аналіз його доходів і витрат. Завданням такого аналізу є [27]:
· визначення постатейної структури доходів і витрат та їх динаміки;
· оцінка виконання фінансового плану або бізнес-плану за показниками доходів і витрат;
· виявлення факторів та визначення ступеня їх впливу на зміну доходів і витрат;
· коефіцієнтний аналіз доходів і витрат;
· аналіз і оцінка рівня дохідності банку та розроблення заходів щодо використання резервів підвищення прибутковості банківської діяльності;
· аналіз та оцінка співвідношення активів, пасивів, доходів і витрат з метою прогнозування фінансового стану комерційного банку.
Сучасні методики аналізу доходності банків розподіляються на три основні групи [90]:
методики незалежних зовнішніх аналітиків, яким доступні тільки публікуємі банками квартальні та річні звіти, а також статистичні таблиці звітності на рівні агломератів балансових груп рахунків, регламентовані "Інструкцією НБУ про порядок складання та оприлюднення фінансової звітності банків України" [56];
методики Національного банку України, якому доступні всі конфіденційні форми статистичної звітності на рівні агломератів балансових груп та по всім балансовим і позабалансовим рахункам банку, регламентовані "Правилами організації статистичної звітності, що подається до Національного банку України" [61];
внутрішньобанківські методики управлінь економічного аналізу банків, які спираються на повну інформацію по кожному аналітичному рахунку балансового рахунку банку, а також конфіденційні дані договірних умов (відсоткові ставки, строки договору) окремо по кожному клієнту банка та руху коштів по його рахункам, відкритим в банку [1].
Відповідно з групою доступу до банківської інформації, теоретичні методики аналізу доходності та витратності банків, викладені в А.М. Герасимовича [1], О.В. Васюренко [5], Т.Д. Косової [24], І.М. Чмутової [92], З.І. Щибиволок [93] мають обмежену корисність, оскільки орієнтовані на внутрішньобанківський тип доступу аналітика до конфіденційних даних по кожному клієнту. Навіть для аналітика НБУ при його доступу до всіх звітних статистичних форм звітності та детального оборотно-сальдового балансу банку у розрізі балансових рахунків проблемними є розділи факторного аналізу, оскільки неможливо отримати необхідні показники динамічної зміни суми факторів без прямого доступу до "Операційного дня банку", а показники "процентної" маржі мають сенс тільки для щоденних розрахунків, оскільки часова структура пасивних ресурсів є постійно відновлюваною на нових процентних ставках і не може бути за інший розрахунковий період (квартал, рік) співвіднесена з структурою та ставками доходності активних вкладень. Окрім цього, в вищеперерахованих теоретичних методиках аналізу доходності банка не врахований фактори впливу макроекономічного стану окремої держави на стан попиту на банківські продукти та вартість залучаємих банківських ресурсів, стан взаємного конкурентного тиску банків на банківському ринку держави при формуванні процентних ставок доходності активних операцій та процентних ставок витрат на залучення банківських ресурсів, тип доступності банка до міжнародних банківських ресурсів.
Також методики не враховують надзвичайно суттєвого впливу на доходність банку нерозривно пов’язаних операційних витрат банків на:
формування резервів відшкодування ризиків активних операцій [57];
формування обов’язкових резервів за типами залучаємих банківських ресурсів [59];
формування відрахувань в Фонд гарантування вкладів фізичних осіб за депозитами фізичних осіб [54].
Враховуючи, що аналіз доходності банків в дипломній роботі може бути виконаний тільки на базі рівня доступу зовнішнього аналітика, тобто на основі тільки офіційно опублікованих банком звітних даних про свою діяльність в поквартальному та річному розрізах, в викладанні застосованої в дипломному дослідженні методики аналізу доходності банку внесені певні відхилення від загальноприйнятої теоретичної методики А.М. Герасимовича [1].
Оцінка фінансового стану банку базується на аналізі доходів і витрат з використанням таких методів фінансового аналізу [1]:
а) горизонтальний (часовий) аналіз - порівняння кожного напряму доходів або витрат з попереднім періодом;
б) вертикальний (структурний) аналіз - визначення структури окремих видів, груп або напрямів доходів і витрат з визначенням впливу кожного чинника на результат у цілому;
в) трендовий аналіз - порівняння кожної позиції доходів або витрат комерційного банку з сукупністю попередніх періодів та визначення тренду, тобто основної тенденції динаміки обраного показника; аналіз здійснюється на основі фактичних даних за минулі роки, у закордонній практиці використовується період тривалістю не менше трьох років;
г) аналіз відносних коефіцієнтів - розрахунок співвідношення між окремими позиціями активів, пасивів, доходів та витрат або напрямами різних форм звітності з метою визначення взаємозв’язків між показниками.
Доцільно використовувати для аналізу доходів і витрат такі відносні показники [92]:
- коефіцієнти розподілу, що визначають, яку частину від групи абсолютних показників становить той чи інший абсолютний показник фінансового стану;
- коефіцієнти кореляції, які визначають відношення між різними по суті абсолютними показниками фінансового стану або їх лінійними комбінаціями, що мають різну економічну значимість.
Сукупність таких прийомів аналізу дає змогу здійснити кількісне та якісне оцінювання доходів і витрат банку. Значення аналізу доходів і витрат комерційного банку полягає в ефективному управлінні його дохідністю, тобто у виявленні резервів зростання прибутковості банківської діяльності та формуванні пропозицій щодо використання виявлених резервів [93].
Для отримання внутрішньобанківських більш ґрунтовних оцінок фінансового стану банку підрозділам економічного аналізу банку доцільно проаналізувати не тільки баланс та матеріали звітності самого банку, а й провести дослідження кон’юнктури ринку, оцінити конкурентів, здійснити аналіз фінансового стану позичальників та ін. Крім того, можливості фінансового аналізу ширші, коли вони базуються на побудові різного виду економіко-статистичних та математичних моделей зв’язку, а також узагальнюючих характеристик структури та динаміки [93].