Дипломная работа: Анализ бухгалтерской отчетности (на примере ОАО "Бологовский молочный завод")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
49
налогообложения. Совокупный финансовый результат от обычной и прочей
деятельности по сравнению с предыдущим годом уменьшился на 24,1%. У предприятия
также увеличились расходы по начислению текущего налога на прибыль и уплату
прочих платежей из прибыли в бюджет, в результате в 2015 году ОАО «Бологовский
молочный завод» заработал чистой прибыли меньше на 297 тыс.руб. или на 27,1%.
Вертикальный анализ доходов, расходов и финансовых результатов основан на
расчете показателей структуры, когда за базу для расчетов принимается выручка от
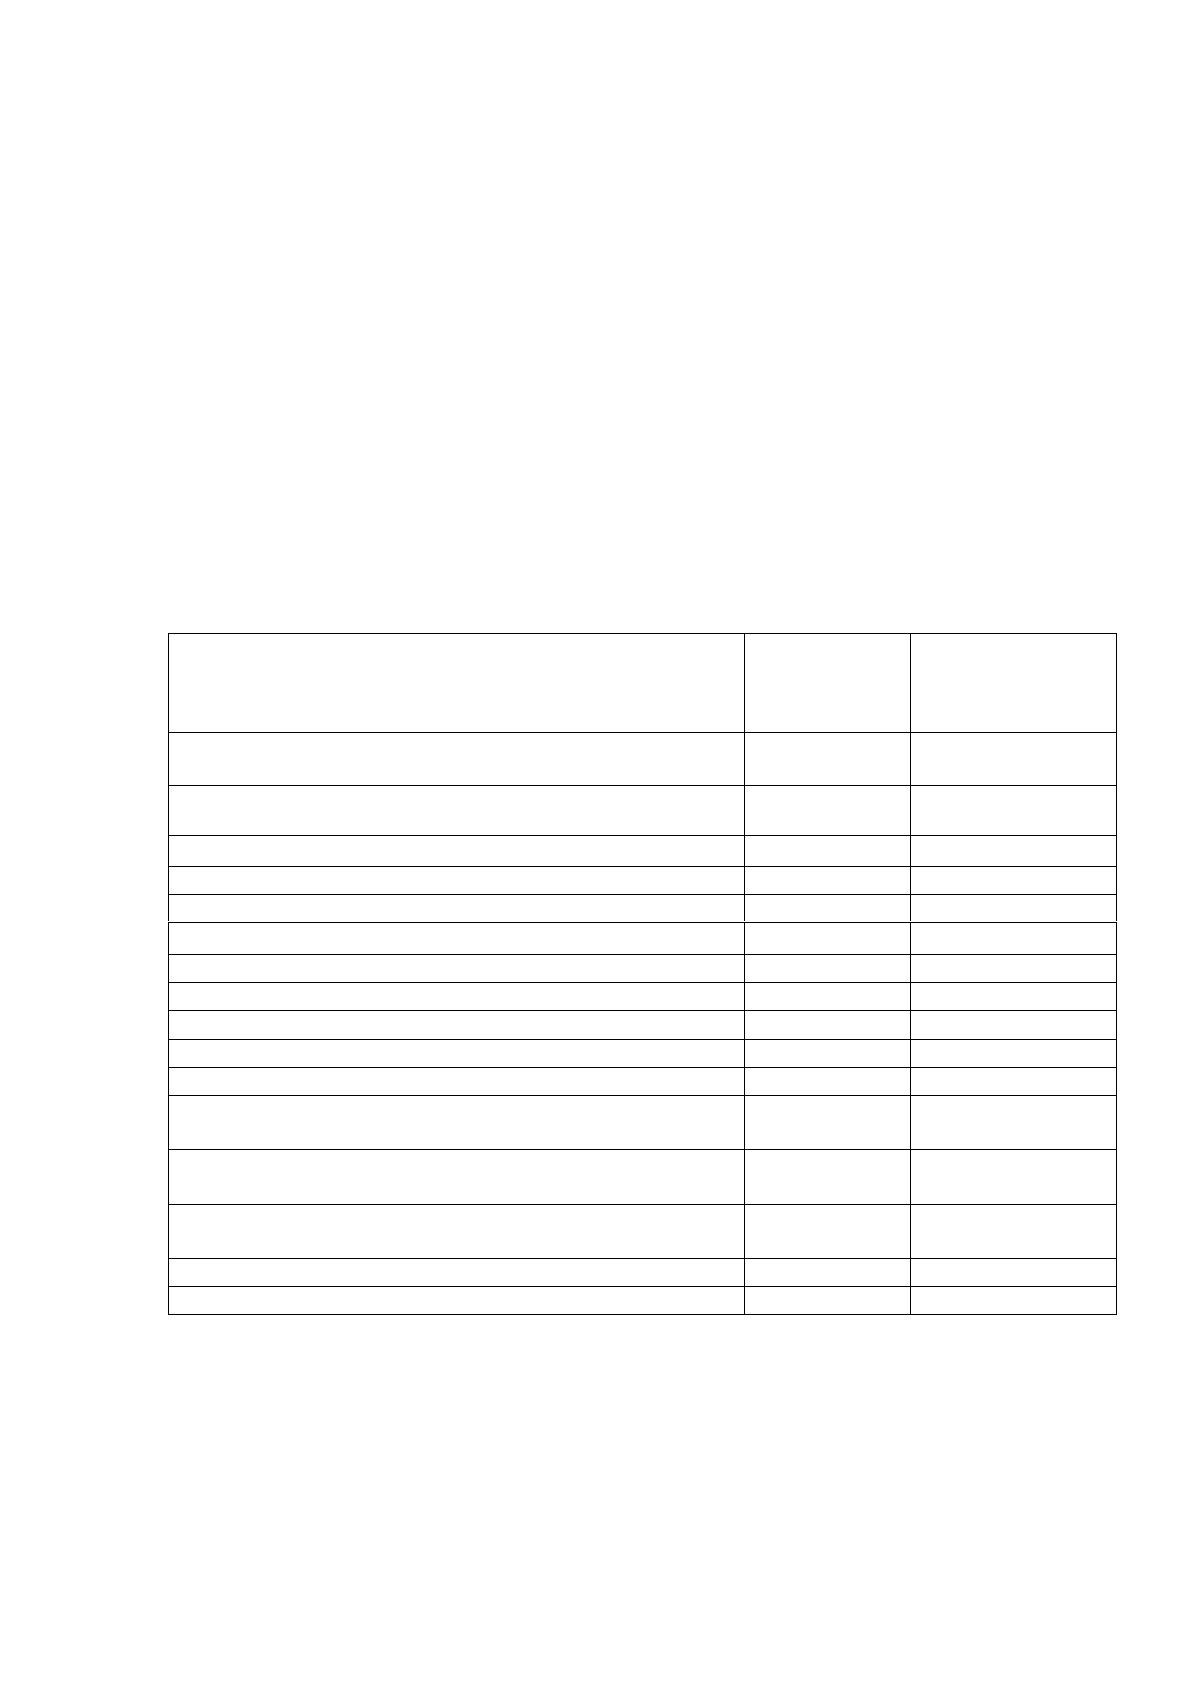
продажи как показатель деловой активности (таблица 12).
Таблица 12
Вертикальный анализ отчета о финансовых результатов
ОАО «Бологовский молочный завод»
Наименование показателей
2014 год (%)
2015 год (%)
Выручка от продаж (стр. 2110)
100,0
100,0
Себестоимость продаж (стр. 2120)
95,9
96,1
Валовая прибыль (убыток) (стр. 2100)
4,1
3,9
Коммерческие расходы (стр. 2210)
-
-
Управленческие расходы (стр. 2020)
3,4
3,3
Прибыль (убыток) от продаж (стр. 2200)
0,7
0,6
Проценты к получению ( стр. 2320)
-
-
Проценты к уплате ( стр.2330)
0,66
0,61
Доходы от участия в других организациях (стр.2310)
-
-
Прочие доходы (стр.2340)
4,0
2,9
Прочие расходы (стр. 2350)
3,4
2,5
Прибыль (убыток) до налогообложения (стр.
2300)
0,6
0,4
Изменение отложенных налоговых активов (стр.
2450)
-
-
Изменение отложенных налоговых обязательств (стр.
2340)
-
-
Текущий налог на прибыль (стр. 2410)
0,1
0,08
Чистая прибыль (убыток) (стр.2400)
0,4
0,3
По результатам вертикального анализа отчета можно сделать вывод о негативных
изменениях в финансовой результативности деятельности ОАО «Бологовский
молочный завод» за отчетный период. Прежде всего, увеличение уровня себестоимости
50
на 0,2% и соответствующее сокращение доли валовой прибыли в выручке. По данным
отчета, на молокозаводе уменьшился уровень управленческих расходов на 0,1 %.
Таким образом, уменьшение доли прибыли от продаж в выручке можно
объяснить тем что доля валовой прибыли снизилась более значительно, чем произошло
снижение удельного веса управленческих расходов. Аналогична динамика доли
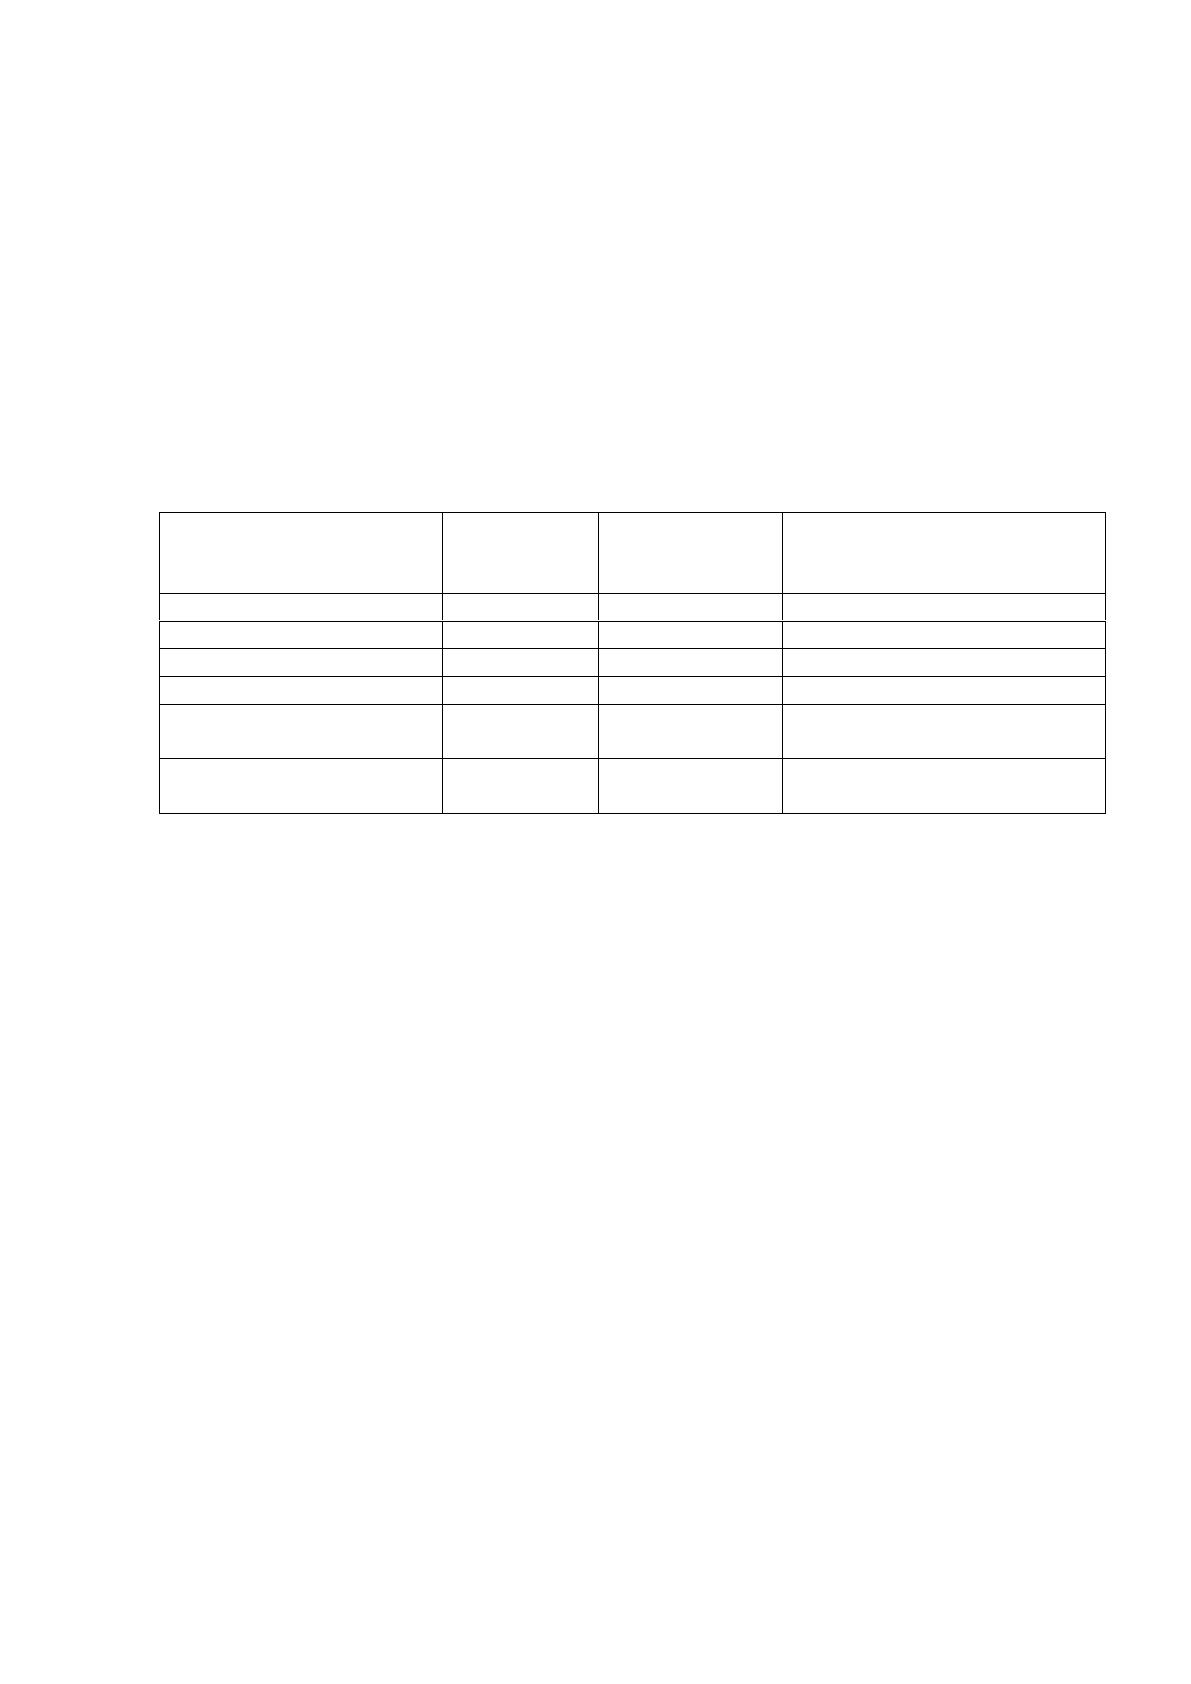
прибыли до налогообложения и чистой прибыли (таблица 13).
Таблица 13
Анализ прибыли до налогообложения
ОАО «Бологовский молочный завод» (в тыс. руб.)
Показатели
2014 год
2015 год
Влияние на прибыль до
налогообложения (2015-
2014)
1. Прибыль от продаж
1831
1771
- 60
2. % уплаченные
(1 749)
(1826)
+(77)
3. Прочие доходы
10408
8762
- 1646
4. Прочие расходы
(8898)
(7499)
- (1399)
5. Сальдо прочих
доходов и расходов
(239)
(563)
+ (324)
6. Итого прибыль до
налогообложения
1592
1208
- 384
Таким образом, за анализируемый период отрицательно на уровень чистой
прибыли повлияли такие факторы, как:
- рост уровня себестоимости;
- снижениет доли валовой прибыли и прибыли от продаж;
- отрицательное сальдо прочих доходов и расходов.
Уровень чистой прибыли в 2015 году составил 0,3% от выручки. Оценивая
качество прибыли, следует отметить, что именно обычная деятельность является
определяющей в формировании финансовых результатов ОАО «Бологовский
молочный завод», но при этом размер прибыли, заработанной в 2015 году, сократился.
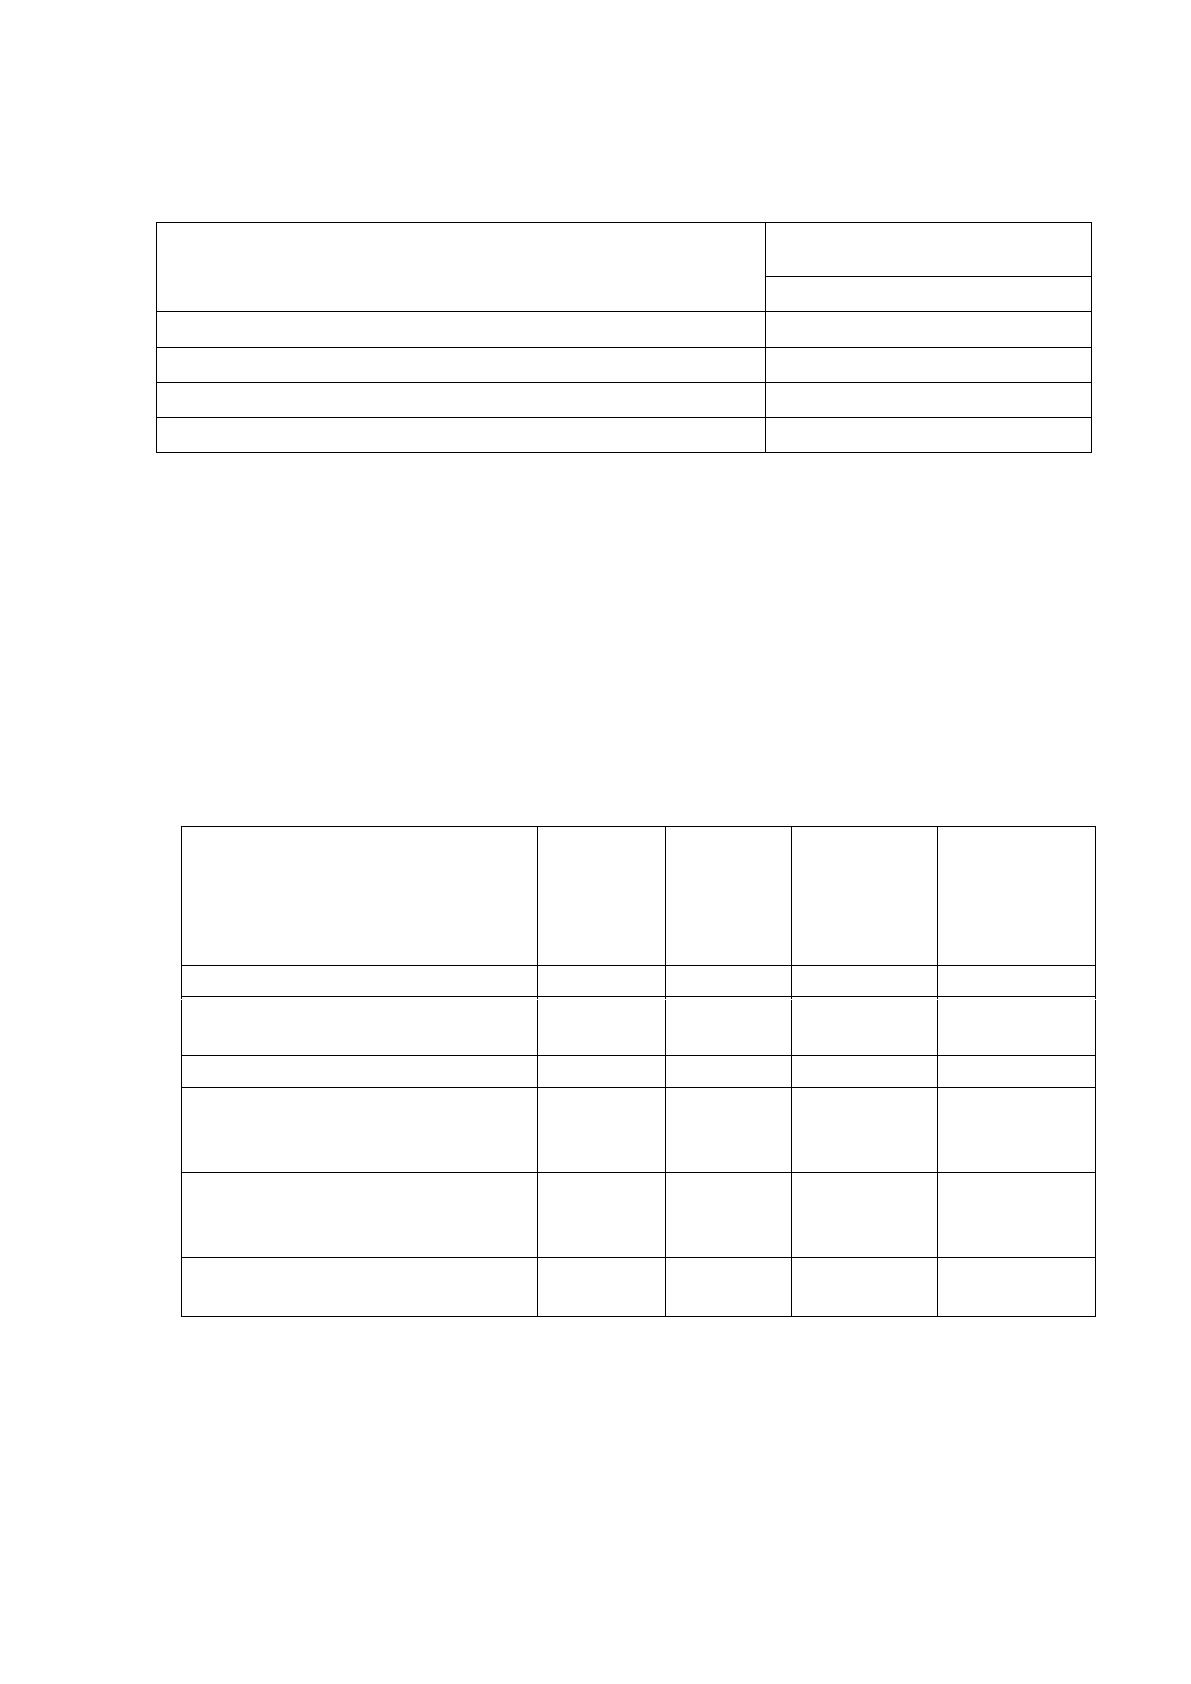
На следующем этапе анализа данных отчета необходимо выяснить причины
изменения основного слагаемого финансовых результатов - прибыли от продаж
(таблица 14).
По результатам факторного анализа можно сделать вывод о том, что
отрицательное влияние на прибыль от продаж оказал рост уровня себестоимости
продаж. Увеличение выручки и снижение уровня управленческих расходов несколько
компенсировали негативное влияние данного фактора.
51
Таблица 14
Изменение прибыли от продаж ОАО «Бологовский молочный завод»
по факторам
Факторы, влияющие на величину прибыли от
продаж
Изменение прибыли от
продаж, тыс.руб.
2015 к 2014
Выручка от продаж
+ 255
Уровень себестоимости проданной продукции
- 615
Уровень управленческих расходов
+ 299
Общее изменение прибыли от продаж
- 60
Проведенные расчеты показали, что ОАО «Бологовский молочный завод»
активизирует внутренние резервы по росту прибыли, а именно сокращает уровень
управленческих расходов и стремится увеличить размеры производственной
деятельности и обеспечить рост продаж молочной продукции.
Таблица 15
Расчет точки безубыточности и запаса финансовой прочности
ОАО «Бологовский молочный завод»
Наименование
2014 г.
2015 г.
В
абсолютном
выражении,
тыс.руб.
(2015-2014)
Темп
прироста,%
(2015-2014)
1. Выручка, тыс. руб.
262 683
299219
+36536
+13,9
2. Переменные затраты, тыс.
руб.
(251 932)
(287459)
+(35527)
+14,1
3. Постоянные затраты, тыс. руб.
(8 920)
(9989)
+(2 004)
+28,9
4. Зона безубыточности
(критическая выручка) (Тбд =
В*Зпост/(В - Зпер)), тыс.руб.
217 561
256128
+38567
+17,7
5. Отклонение фактической
выручки от точки
безубыточности, тыс.руб.
+ 45122
+43091
- 2031
- 4,5
6. Запас прочности по точке
безубыточности, %.
17,2
14,4
- 2,8
х
Однако рост производственных расходов не позволили предприятию
стабилизировать финансовые результаты, о чем свидетельствует тот факт, что размер
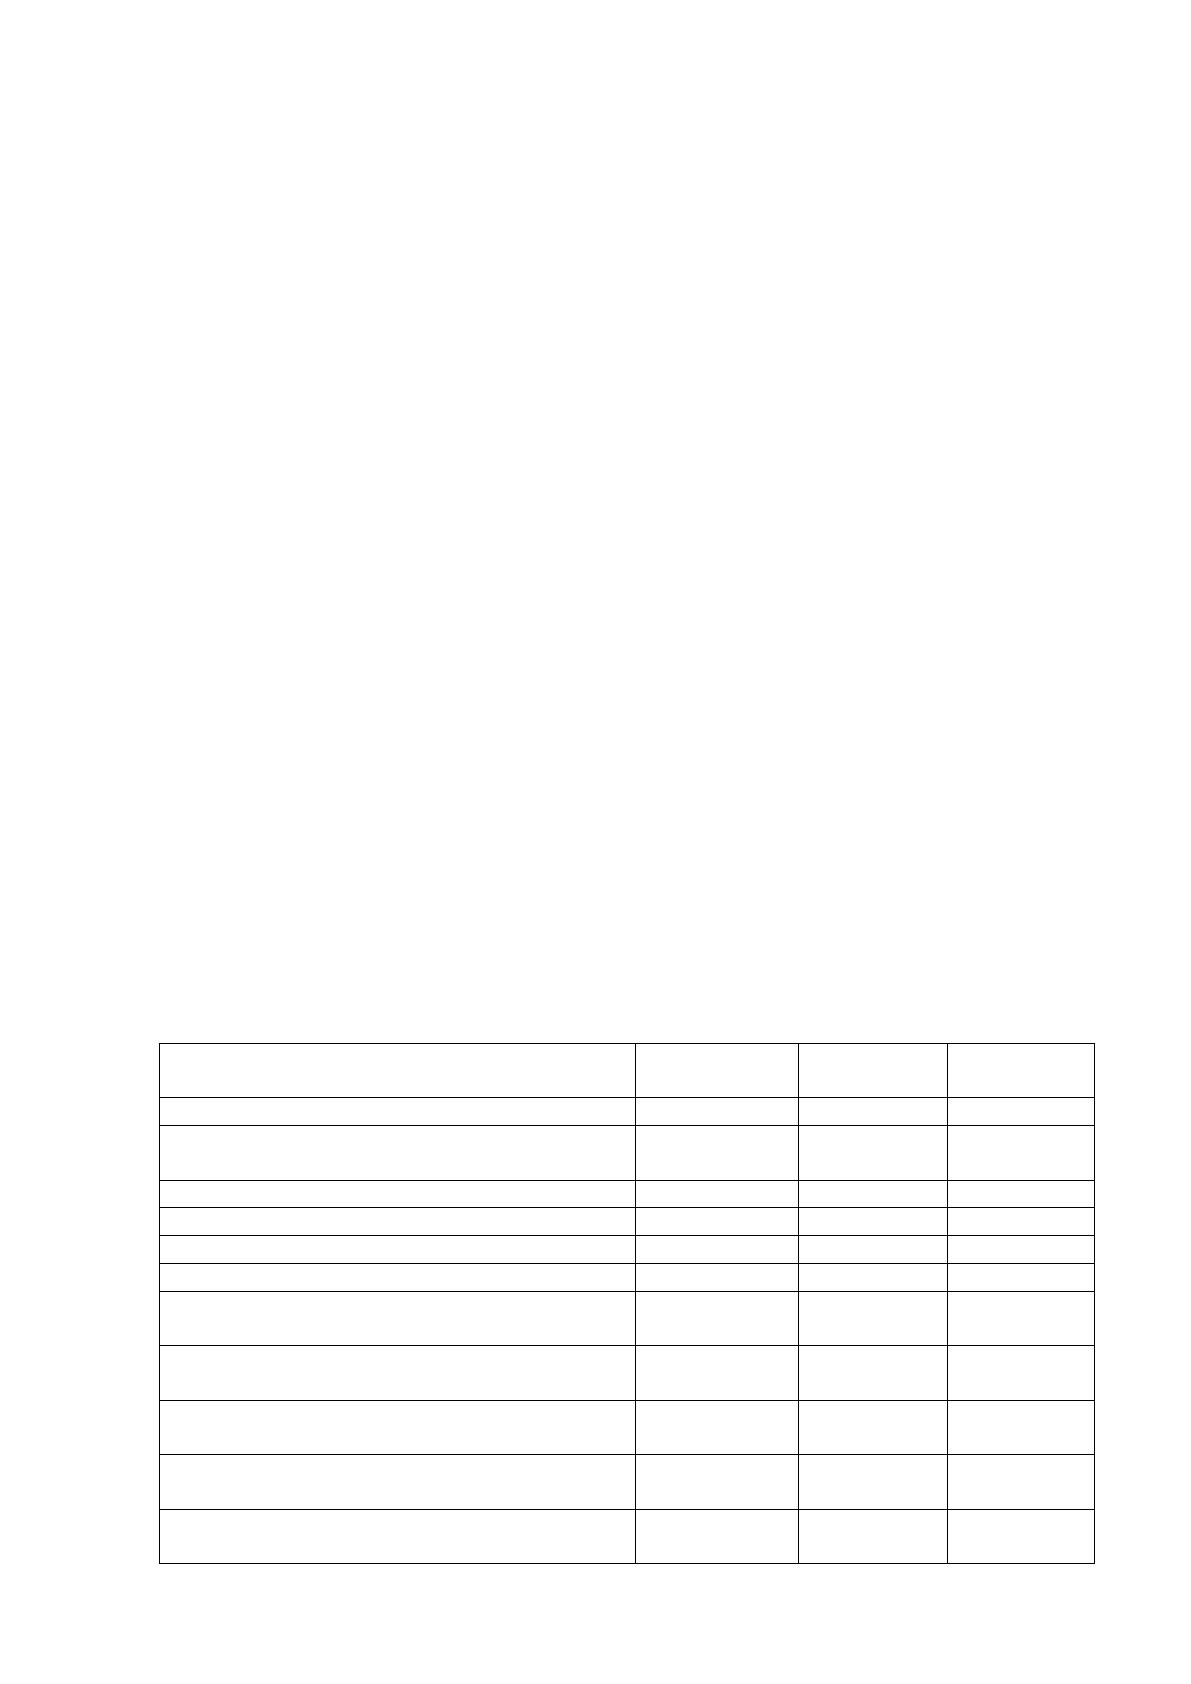
заработанной прибыли сократился. Анализ точки безубыточности и динамика ее
изменения, а также изменения ее составляющих за анализируемый период
представлены в таблице (15).
52
Анализируя данные таблицы, можно отметить следующие изменения за 2015 год:
- зона безубыточности увеличилась, по сравнению с 2014 годом на 17,7%, что
говорит о том, что Бологовскому молокозаводу для безубыточной работы необходимо
поддерживать уровень выручки не ниже 256128 тыс. руб;
- отклонение фактической выручки молокозавода от точки безубыточности
составило 43091 тыс. руб.;
- уменьшился запас прочности в точке безубыточности, показывающий, на
сколько процентов предприятие может снизить выручку не имея убытка. Бологовский
молокозавод имел возможность в 2015 году уменьшить фактическую выручку на 14.4%,
не имея убытка.
Для того, чтобы обеспечить заинтересованных пользователей информацией о
том, насколько эффективна деятельность хозяйствующего субъекта, по данным отчета о
финансовых результатах производят расчет показателей рентабельности. Сопоставляя
выручку от продажи продукции с затратами по еѐ производству и сбыту, данные
показатели позволяют дать характеристику эффективности производственно-сбытовой
деятельности организации. Расчет показателей рентабельности продаж проведен в
таблице 16.
Таблица 16
Коэффициенты рентабельности и доходности деятельности
ОАО «Бологовский молочный завод»
Показатели
2014
2015
Изменение
(+,-)
1. Выручка от продаж, тыс. руб.
262683
299219
+36536
2.Полная себестоимость проданной
продукции, тыс. руб.
(260852)
(297448)
+(36596)
3.Валовая прибыль, тыс. руб.
10751
11760
+1009
4.Прибыль от продаж, тыс. руб.
1831
1771
- 60
5.Прибыль до налогообложения, тыс. руб.
1592
1208
- 384
6. Чистая прибыль, тыс. руб.
1099
802
- 297
7. Коэффициент валовой прибыли, %
(стр.3 : стр.1 х 100)
4,1
3,9
-0,2
8. Рентабельность текущей деятельности,
% (стр.4 : стр.2 х 100)
0,7
0,60
- 0,1
9. Рентабельность по прибыли от продаж,
% (стр.4: стр.1 х 100)
0,7
0, 59
- 0,11
10.Общая рентабельность, %
(стр.5 : стр.1 х 100)
0,6
0,4
- 0,2
11. Рентабельность по чистой прибыли, %
(стр.6 : стр.1 х 100)
0,4
0,3
- 0,1
53
ОАО «Бологовский молочный завод» имеет стабильно низкие показатели
рентабельности продаж за весь рассматриваемый период и прослеживается тенденция к
их дальнейшему снижению. Так, с каждого рубля реализованной продукции
предприятие не имело даже копейки прибыли.
С точки зрения использования показателей в качестве критериев эффективности
обещающими являются показатели рентабельности вложений капитала. На динамику
рентабельности капитала оказывает влияние не только уровень рентабельности продаж,
но и скорость оборота средств, вложенных в активы предприятия.
Для расчета данной группы показателей рентабельности и деловой активности
(оборачиваемости) привлекают как информацию отчета о финансовых результатах, так
и данные бухгалтерского баланса.
Результаты расчетов относительных показателей рентабельности капитала и
деловой активности представлены в таблице 17.
Таблица 17
Коэффициенты рентабельности капитала и показатели деловой
активности ОАО «Бологовский молочный завод»
Показатели
2014
2015
Изменение
1.Выручка от продаж, тыс. руб.
262683
299219
+36536
2.Чистая прибыль (убыток) отчетного периода,
тыс. руб.
1099
802
- 297
3.Средняя величина активов, тыс. руб.
48515
55237
+6722
4.Средние остатки собственного капитала, тыс.
руб.
3508
3667
+159
5.Средняя величина внеоборотных активов,
тыс.руб.
7843
7241
-602
6.Средняя величина оборотных активов, тыс.руб.
40673
44996
+4323
7.Средняя величина производственных запасов,
тыс. руб.
10358
9876
-482
8.Средняя величина дебиторской задолженности,
тыс. руб.
33623
30588
-3035
9.Средняя величина кредиторской
задолженности, тыс.руб.
29008
33420
+4412
10.Рентабельность совокупных активов, %
(стр.2 : стр.3 х 100)
2,3
1,9
- 0,4
11.Рентабельность оборотных активов, %
(стр.2 : стр.6 х 100)
2,7
1,8
- 0,9
Источник: https://baza.diplomsite.ru/previewfile/2687