Дипломная работа: Анализ дебиторской и кредиторской задолженности и разработка мероприятий по оптимизации финансового цикла компании (на примере ООО «Норильскникельремонт»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
65
течении шести лет, а по пени и штрафам-в течении четырех лет после
погашения задолженности по налогам и сборам. С сумм задолженности по
налогам и сборам организация будет должна каждый квартал платить
проценты за пользование бюджетными средствами.
Предприятиям, у которых нет задолженности по налогам и сборам,
дается право погашения задолженности по пени и штрафам со сроком десять
лет.
Рассмотрим реструктуризацию на нашем предприятии. У предприятия
ООО «Норильскникельремонт» всего краткосрочной кредиторской
задолженности на сумму 424 114 тыс.руб., из них:
-поставщики и подрядчики – 313 416 тыс.руб
-задолженность перед персоналом организации – 35 942 тыс.руб
-задолженность пред госуд.внебюд.фондами – 16 623 тыс.руб
-прочие кредиторы – 37 412 тыс.руб.
Предлагается реструктуризировать задолженность поставщикам и
подрядчикам, а именно, перенести краткосрочные обязательства предприятия
в долгосрочные. Перевод краткосрочной кредиторской задолженности в
долгосрочную происходит через корректировку соответствующих
хозяйственных договоров и переносом сроков платежей по ним на период
более 1 года. Тем самым улучшаются показатели ликвидности.
3.2. Расчет эффективности предложенных мероприятий
Процесс оценки эффективности деятельности организации очень
сложен. От правильности расчета эффективности зависит успешность
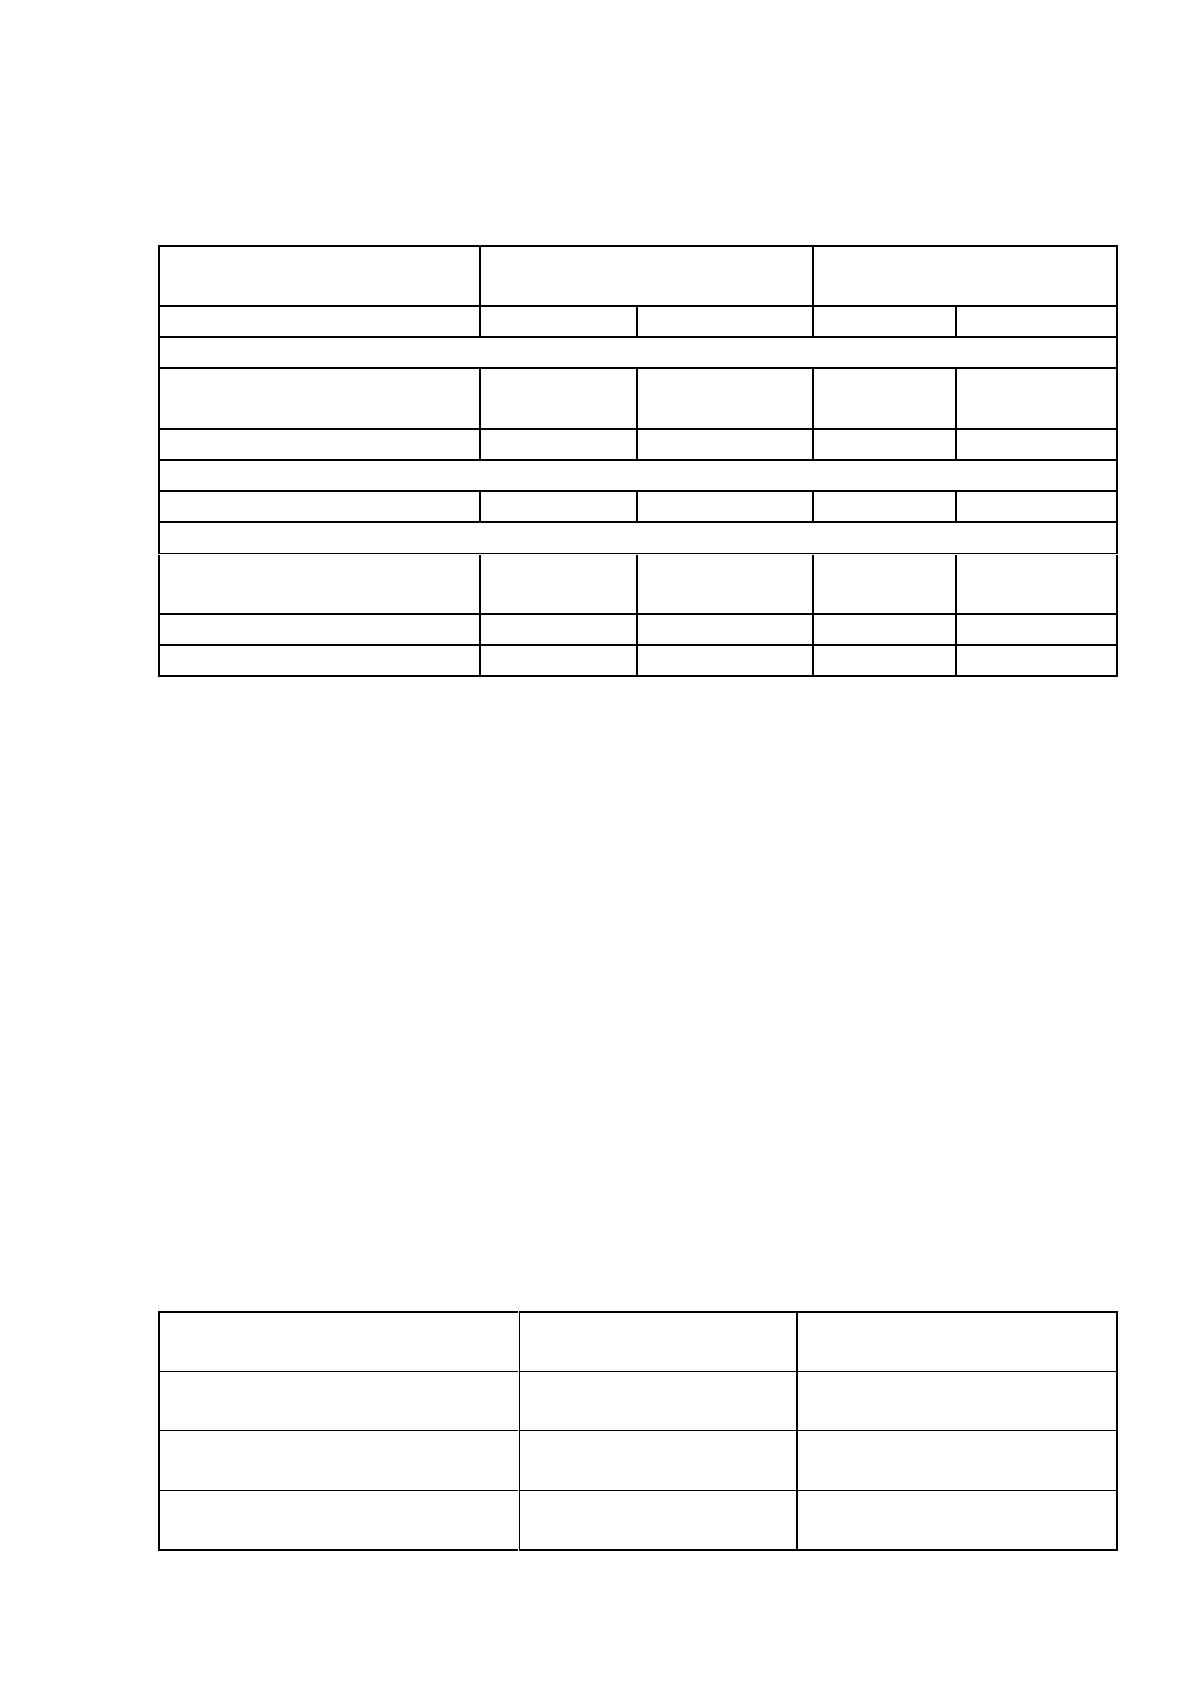
деятельности компании. В таблице 22 представлены данные, в которых, на
примере перевода краткосрочной задолженности в долгосрочную, мы
выявим эффективность данного мероприятия.
66
Таблица 22
Анализ пассивов баланса ООО «Норильскникельремонт» после
реструктуризации
Показатели
До реструктуризации
После реструктури-
зации
ПАССИВ
тыс.руб
уд.вес, %
тыс.руб
уд.вес, %
СК и резервы
нераспределенная
прибыль
714210
39%
714210
39%
Итого по разделу III
714210
39%
714210
39%
Долгосрочные обязательства
Итого по разделу IV
23305
1%
336721
19%
Краткосрочные обязательства
Кредиторская задол-
женность
424114
23%
110698
12%
Итого по разделу V
567585
31%
254169
14%
БАЛАНС
1819142
100%
1819142
100%
По данным таблица 22 можно сказать, что благодаря переносу
краткосрочных долгов в долгосрочные в ООО «Норильскникельремонт», его
краткосрочные обязательства снизились с 31% до 14%. Долгосрочные
обязательства стали больше на 18% (увеличились с 1% до 19%).
После проведения данного мероприятия стоит посмотреть на
изменение показателей ликвидности.
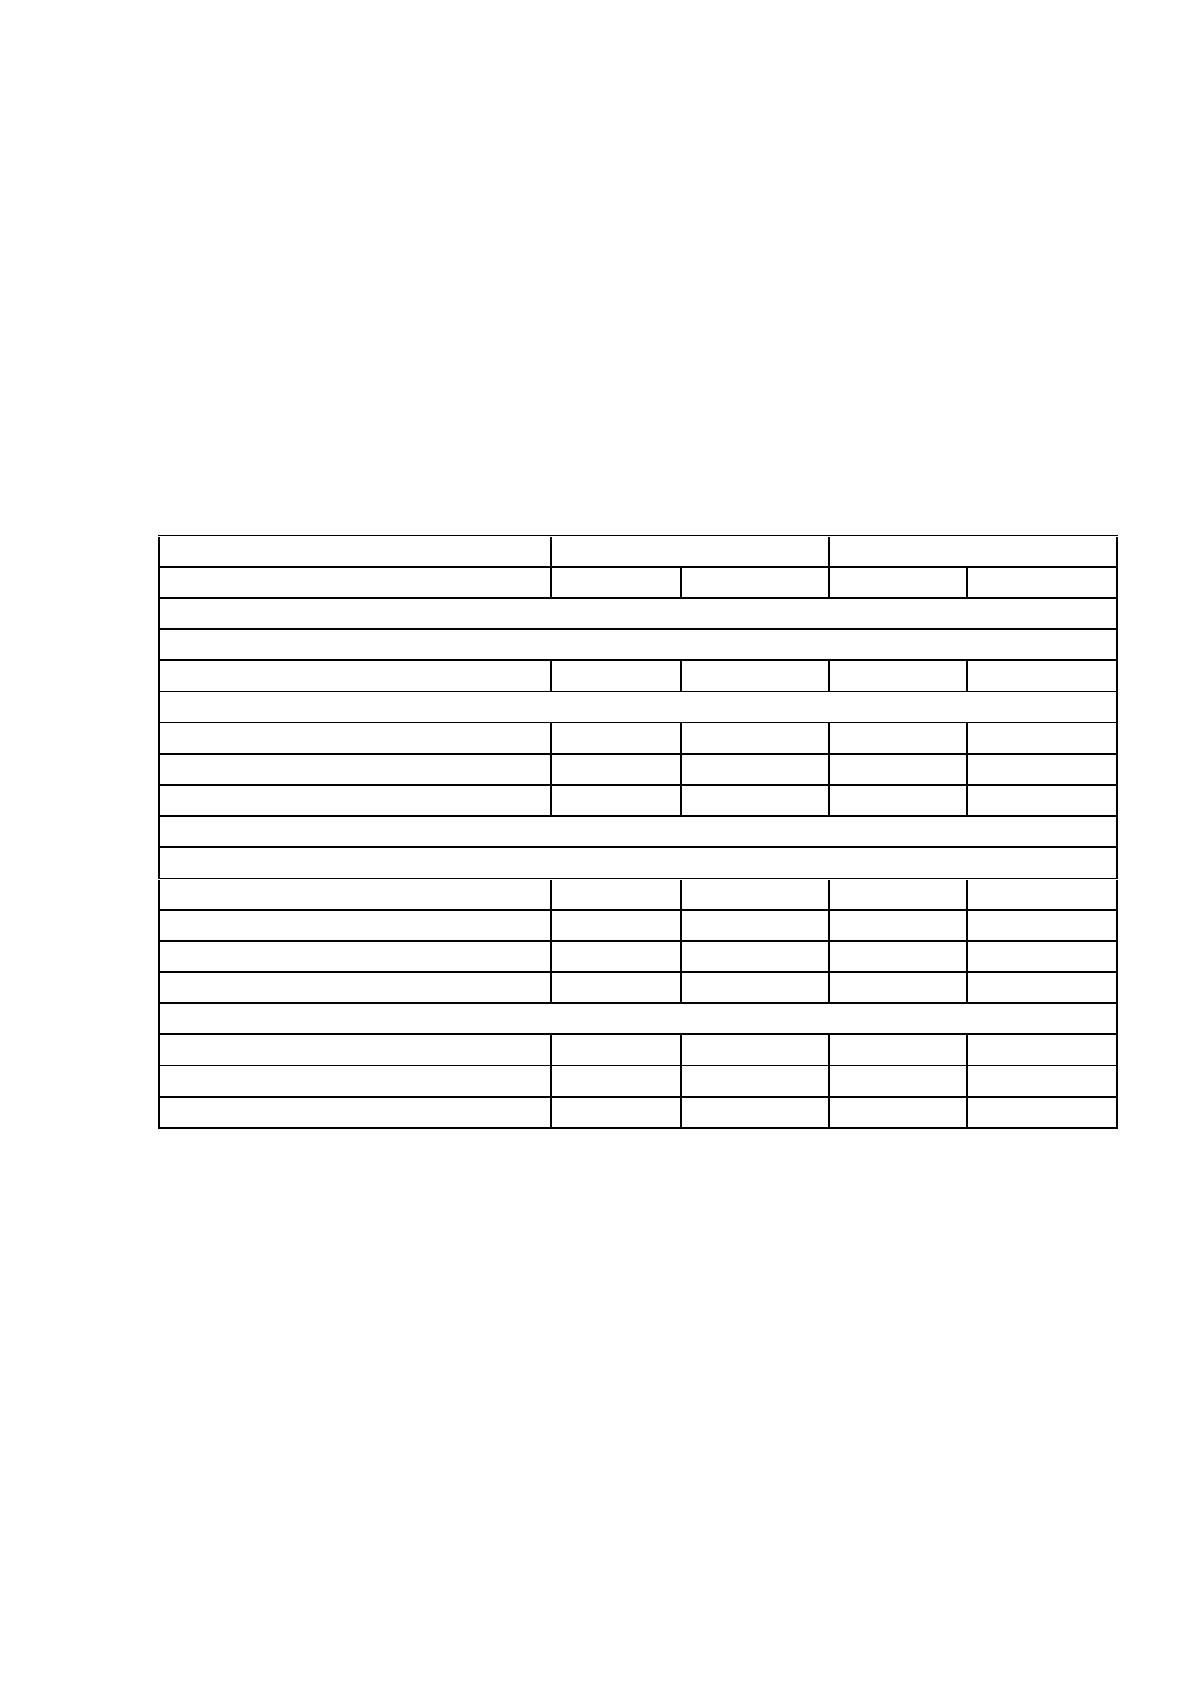
Исходя из таблицы 23, следует обратить внимание на то, что все
показатели ликвидности изменились в лучшую сторону. Коэффициент
текущей ликвидности вырос и вполне соответствует норме (1,5-3).
Таблица 23
Коэффициенты ликвидности до и после реструктуризации
Коэффициенты
до реструктури-
зации
после реструктури-
зации
Коэф.абсолютной ликвид-
ности
0,17
0,48
Коэф.текущей ликвидно-
сти
1,68
3,00
Коэф.быстрой ликвидно-
сти
0,25
0,47
67
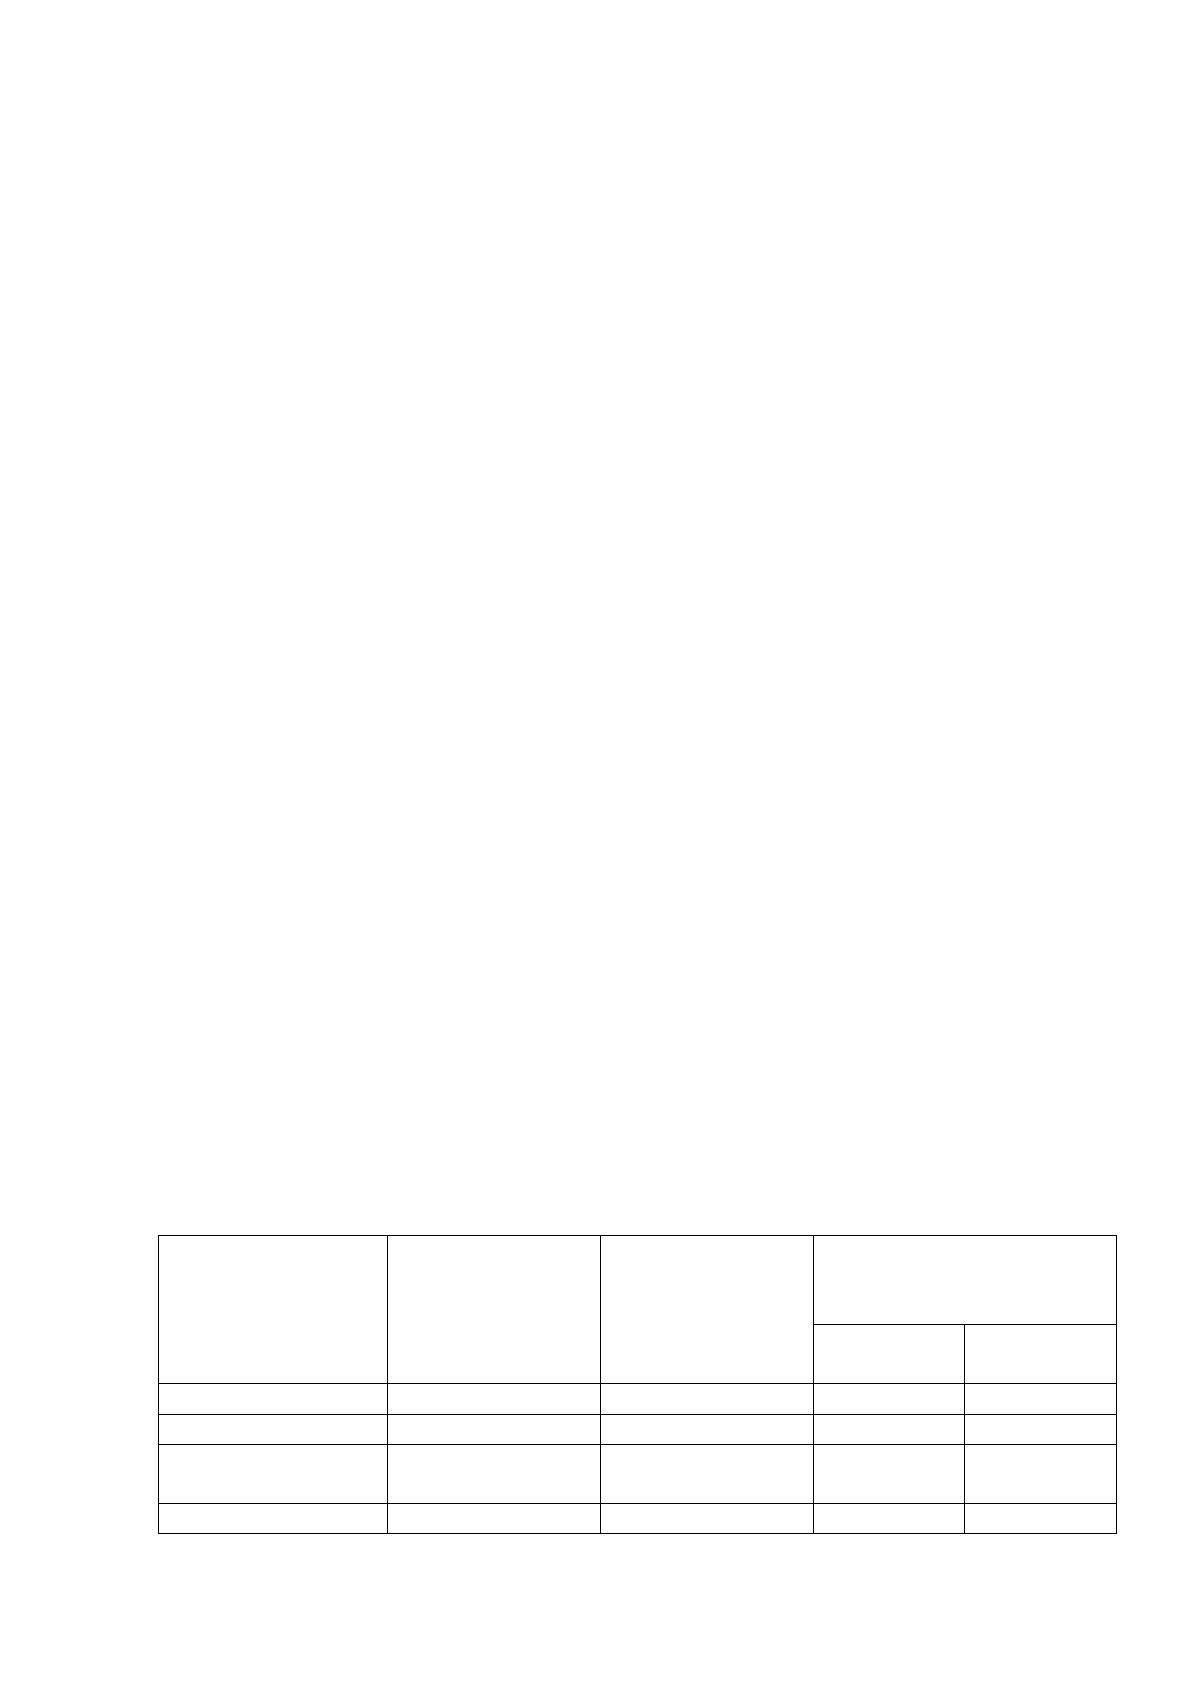
Для определения совокупного экономического эффекта, от перевода
части краткосрочной кредиторской задолженности в долгосрочную, сначала
составим таблицу, в которой будет отражено изменение кредиторской и
дебиторской задолженности и их соотношение.
Таблица 24
Анализ актива и пассива ООО «Норильскникельремонт» после
предложенных мероприятий
Показатели
До
После
тыс.руб
уд.вес,%
тыс.руб
уд.вес,%
АКТИВ
Внеоборотные активы
Итого по разделу I
879905
48%
879905
48%
Оборотные активы
Дебиторская задолженность
213059
12%
165059
9%
Итого по разделу II
939237
52%
891237
49%
БАЛАНС
1819142
100%
1819142
100%
ПАССИВ
CК и резервы
нераспределенная прибыль
714210
39%
714210
39%
Итого по разделу III
714210
39%
714210
39%
Долгосрочные обязательства
Итого по разделу IV
23305
1%
336721
19%
Краткосрочные обязательства
Кредиторская задолженность
424114
23%
110698
7%
Итого по разделу V
567585
60%
254169
14%
БАЛАНС
1819142
100%
1819142
100%
Из таблицы 24 видно, что кредиторская задолженность продолжает
превышать дебиторскую задолженность. Коэффициент соотношения
дебиторской и кредиторской задолженности равен 0,70 (до этого он
составлял 0,50). Коэф.соотношения КЗ и ДЗ=0,70.
Для того, чтобы достигнуть оптимального значения этого
коэффициента организации необходимо продолжать мероприятия по
эффективному управлению дебиторской и кредиторской задолженностью, а
68
также выбирать платежеспособных контрагентов и постепенно снижать
кредиторскую задолженность.
Реструктуризация кредиторской задолженности, а именно, такое
мероприятие, как перевод краткосрочной задолженности в долгосрочную
поможет повысить ликвидность и финансово-экономическую эффективность.
В сложившейся ситуации ООО «Норильскникельремонт»
предлагается произвести взаимозачет по указанным обязательствам.
Проведение взаимозачета регулируется статьями 410 ГК РФ
«Прекращение обязательства зачетом» и статьей 411 ГК РФ «Случаи
недопустимости зачета».
В случае ООО «Норильскникельремонт» условия возможности
проведения взаимозачета соблюдены:
требования сторон являются встречными;
требования действительны и не оспариваются сторонами;
требования однородны по своему содержанию;
срок выполнения обязательств, по которым проводится
взаимозачет, наступил;
зачитываемые требования не относятся к требованиям, зачет по
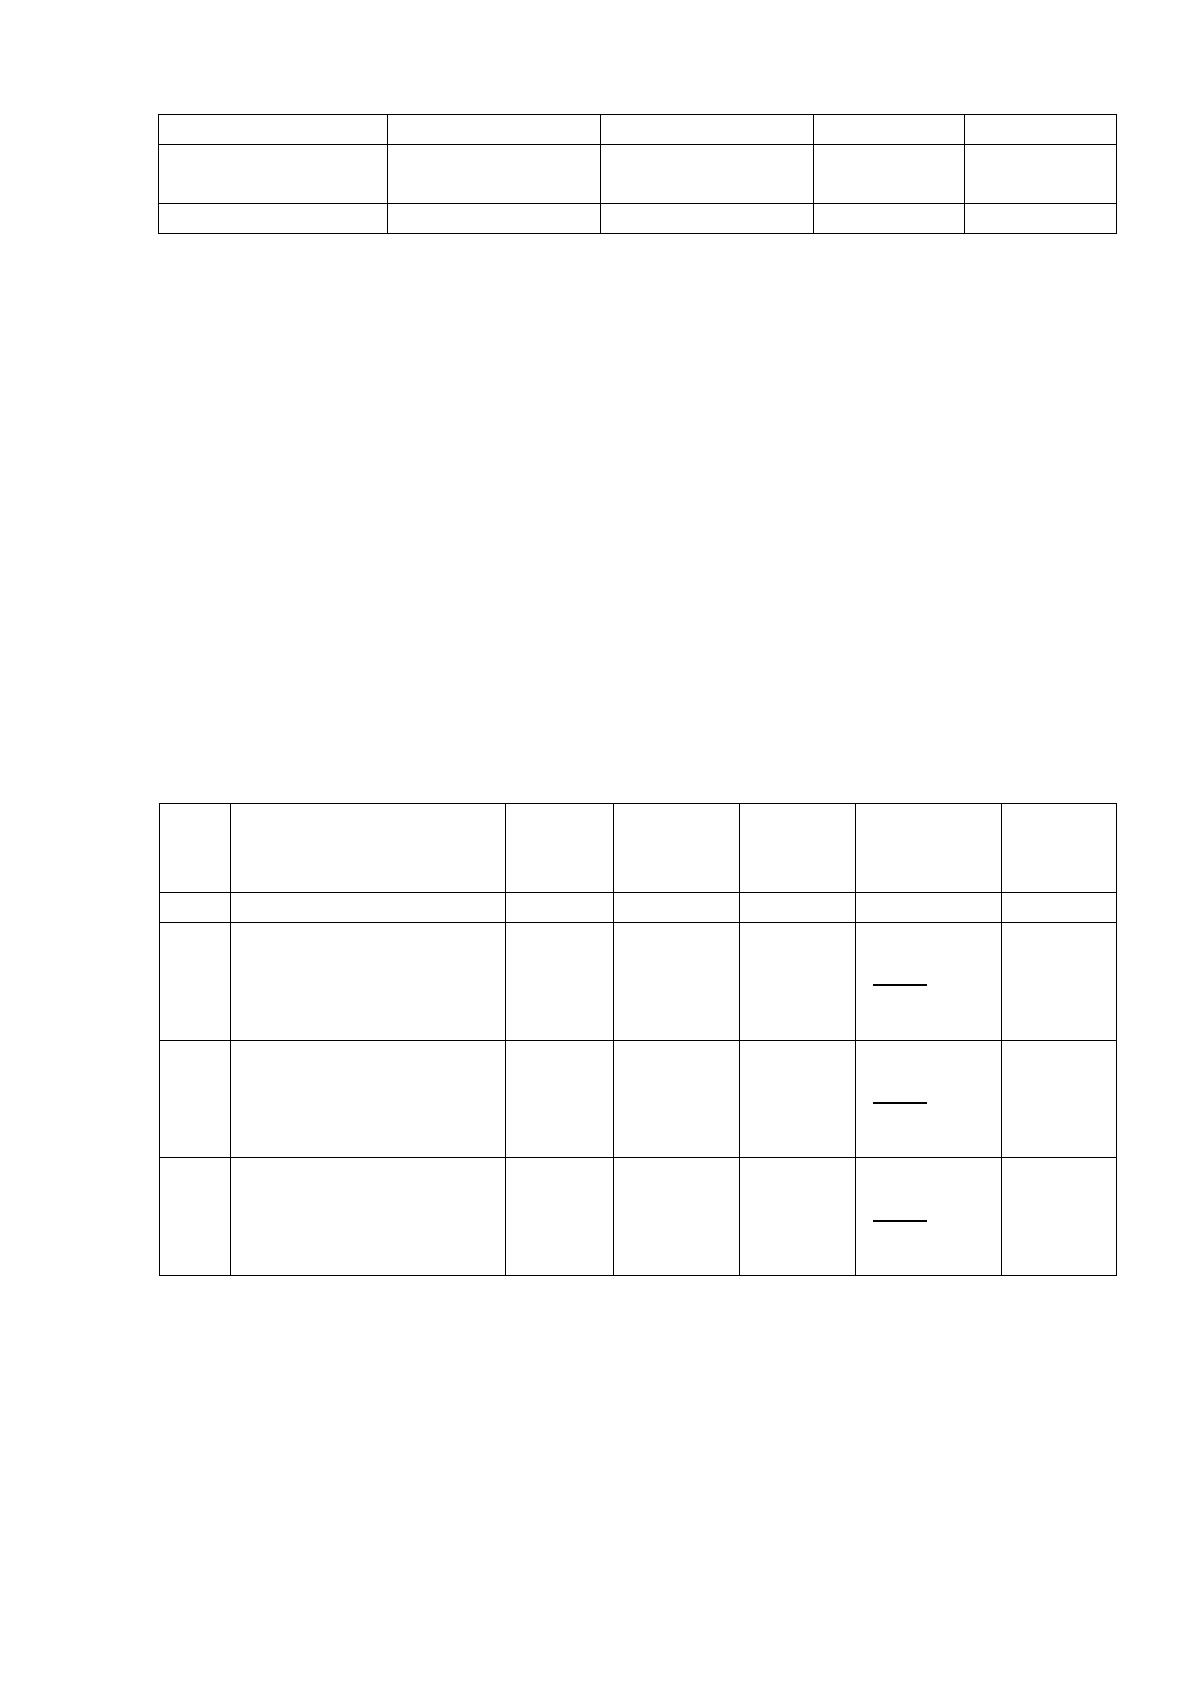
которым недопустим.В таблице 25 определим обязательства и суммы,
подлежащие зачету.
Таблица 25
Взаимозачет обязательств ООО «Норильскникельремонт», руб.
Контрагент
Задолженность
по дебету
Задолженность
по кредиту
Сумма
произведенного
зачета
по дебету
по
кредиту
ООО «МегаС»
27624
30237
27624
27624
ООО «Велес»
11580
13737
11580
11580
ЗАО
«СЛАльянс»
37027
35060
35060
35060
ООО
48000
51747
48000
48000
69
«Технология»
ОАО
«Авантаж+»
106310
105900
105900
105900
Итого
230541
236681
228164
228164
В результате произведенных взаимозачетов дебиторская и
кредиторская задолженности ООО «Норильскникельремонт» сократятся на
228 164 руб.
Так, как и в случае управления дебиторской задолженность, мы
предлагаем внедрения системы KPI для отдела снабжения, которое может
снизить уровень кредиторской задолженности.
Таким образом, составим систему KPI для коммерческого отдела, ко-
торые, по нашему мнению, является наиболее эффективным (таблица 26).
Таблица 26
Матрица KPI для менеджера по снабжению
№
KPI
Название KPI
Вес
План
Факт
Формула
расчета
КПР
КПР,
%
1
2
3
4
5
6
7
1
Приобретение
товаров по цене
ниже
среднерыночной
50
не
менее
2%
-
факт
план
∗ вес
-
2
Длительность
незапланированных
простоев из-за
срыва поставок
20
Не
более
60 дней
-
факт
план
∗ вес
-
3
Выплата штрафных
санкций за срыв
поставок
30
Не
более
50000
рублей
-
факт
план
∗ вес
-
Таким образом, в рамках данного параграфа нами была разработана
система снижения уровня кредиторской задолженности.
В таблице 27 представлена взаимосвязь результативности с размером
вознаграждения в процентах к окладу.
Источник: https://baza.diplomsite.ru/previewfile/3630