Дипломная работа: Анализ дебиторской и кредиторской задолженности и разработка мероприятий по оптимизации финансового цикла компании (на примере ООО «Норильскникельремонт»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
10
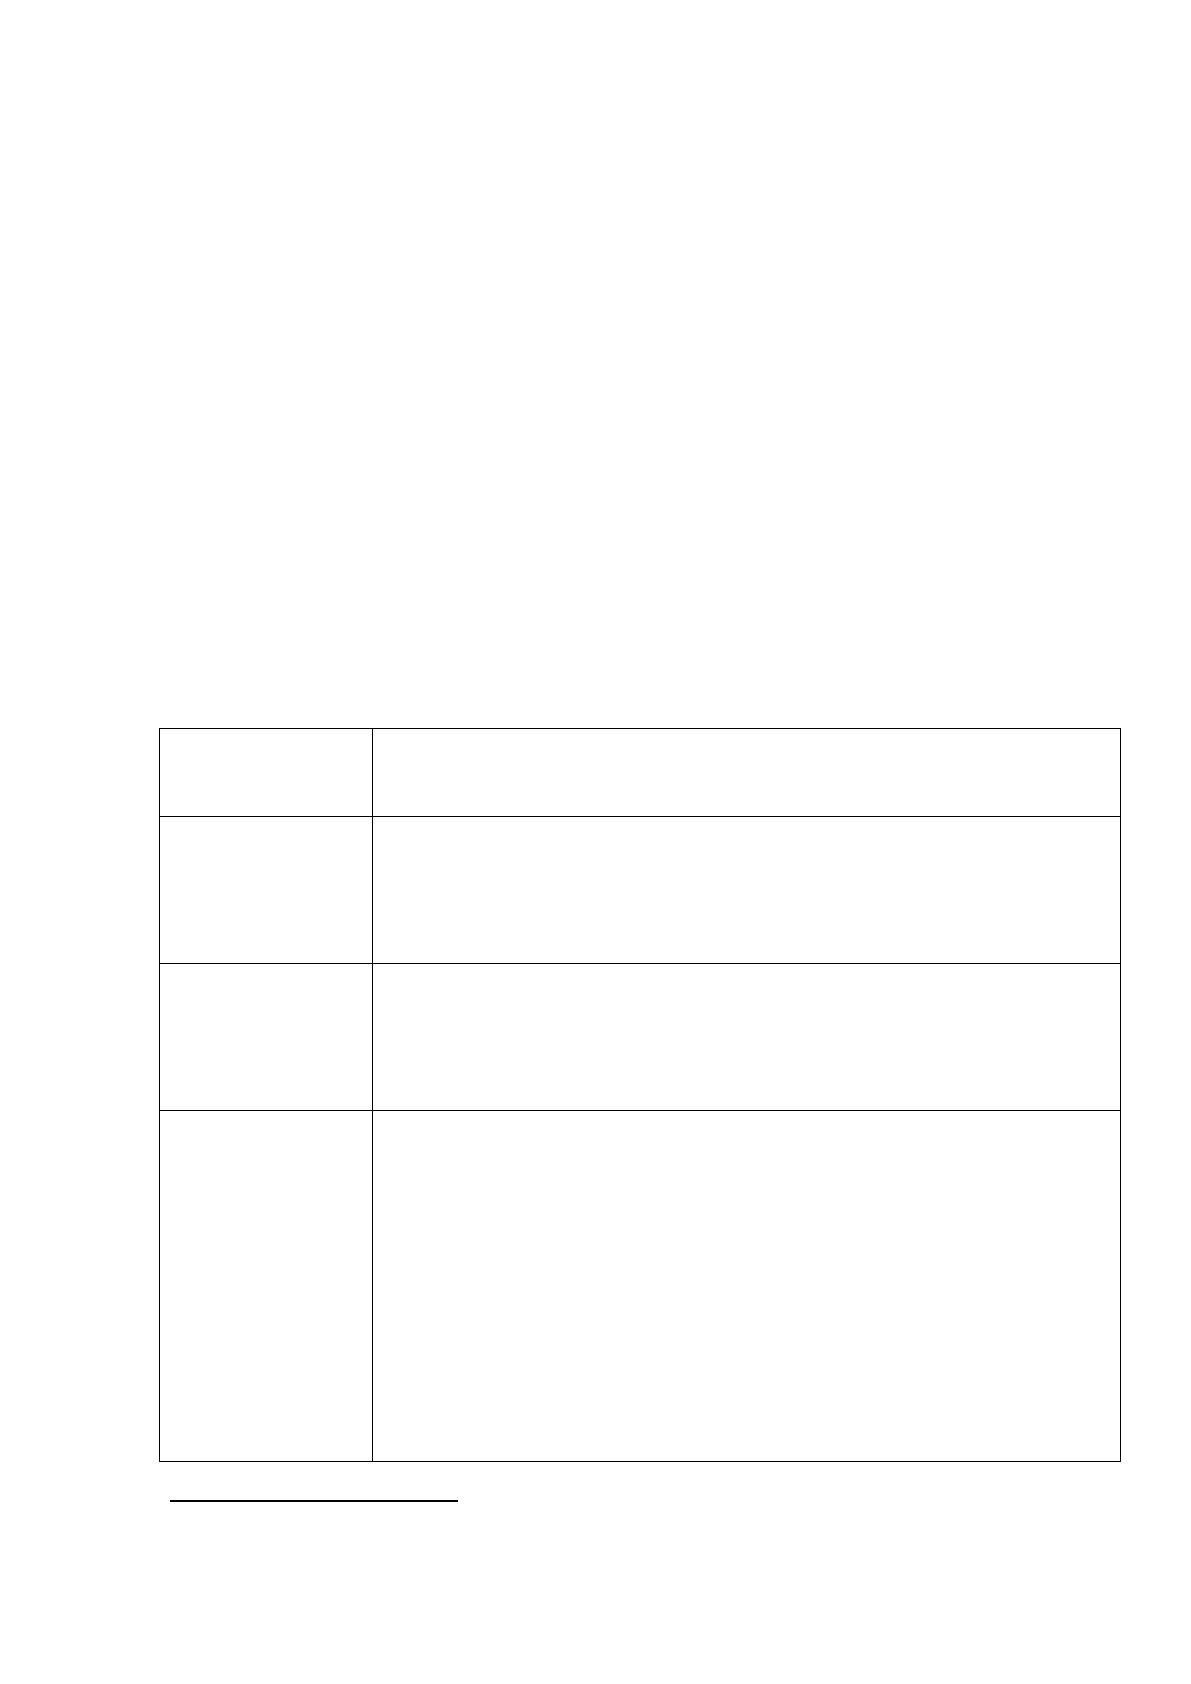
ности задолженности в состояние безнадежной. Учетная политика предприятия
по учету дебиторской задолженности должна включать следующие элементы:
признание и оценка дебиторской задолженности, классификация и аналитика
дебиторской задолженности, признания задолженности сомнительной, период и
метод начисления резерва сомнительных долгов, признания задолженности
безнадежной и порядок списания безнадежной задолженности, что позволяет
рационально организовать учет дебиторской задолженности на предприятии.
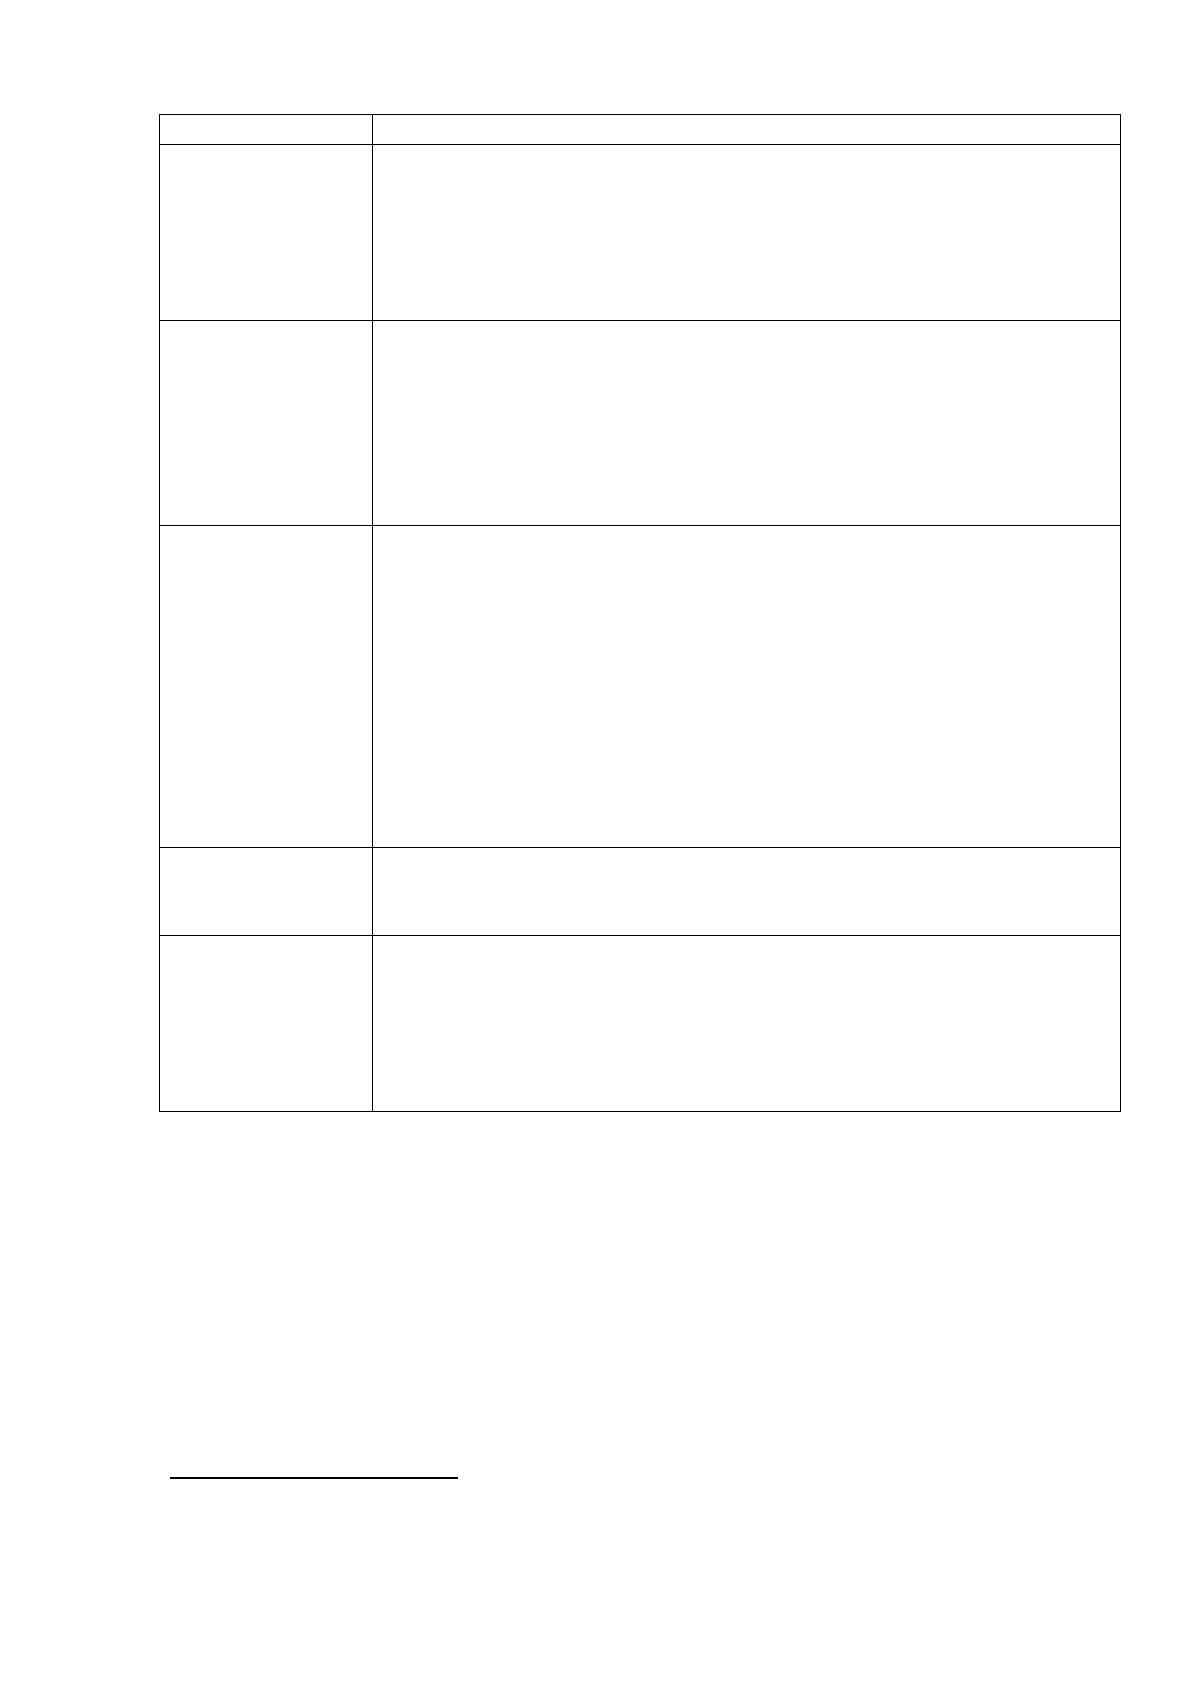
Более подробная характеристика указанных элементов учетной политики пред-
ставлена в таблице 1.
Таблица 1
Элементы учетной политики предприятия по учету
дебиторской задолженности
4
Элемент
учетной
политики
Характеристика элемента учетной политики
1. Виды
деятельности
предприятия
Необходимо четко определить виды деятельности,
которыми занимается предприятие, от этого зависит
выбор задолженности, на которую начисляется резерв.
Отдельно указать перечень видов деятельности, входящих
в операционной, финансовой и инвестиционной.
2. Форма
ведения учета
Указание формы ведения бухгалтерского учета,
непосредственно влияет на совокупность и
последовательность использования учетных регистров.
Форма ведения учета может быть ручная (журнальная,
журнально-ордерная и др.) И компьютеризирована.
3. Признание и
оценка
дебиторской
задолженности
Признание дебиторской задолженности как актива
осуществляется если: существует вероятность получения
предприятием будущих экономических выгод; сумма
дебиторской задолженности может быть достоверно
определена. В случае с задолженностью покупателей и
заказчиков добавляются еще два условия: покупателю
переданы риски и выгоды, связанные с правом
собственности на актив; предприятие продавец не
осуществляет в дальнейшем управление и контроль за
активы. Предусмотреть в приказе дополнительно условия
применения оценки задолженности по справедливой
стоимости, соответствующей требованиям концепции
4
Особенности финансов организаций малого бизнеса. [Электронный ресурс]. Режим доступа: http://bank-
explorer.ru/finansy/osobennosti-finansov-organizacij-malogo-biznesa.html
11
управления стоимостью предприятия.
4.
Классификация
и аналитика
дебиторской
задолженности
Необходимо предусмотреть и закрепить в приказе
перечень классификационных признаков и виды на
которые делится дебиторская задолженность для тех или
иных управленческих нужд и указать в соответствии с
выбранной классификации разрезы аналитики для учета
задолженности.
5. Признание
задолженности
сомнительной
Указываются критерии признания дебиторской
задолженности сомнительной и источники получения
информации, а именно: просрочка должником срока
погашения (подтверждением являются договоры или
счета) возбуждения дела о признании должника
банкротом (подтверждение - соответствующие
постановления суда).
6. Период и
метод
начисления
резерва
сомнительных
долгов
Определить срок проведения инвентаризации
дебиторской задолженности для создания резерва
сомнительных долгов: в начале или в конце года.
Указывается вид метода начисления резерва, а также
сроки и основания его начисления:
- на основании платежеспособности отдельных дебиторов
(указать перечень документов, по которым определяется
такая платежеспособность)
- на основании классификации дебиторской
задолженности по срокам ее возникновения (указать на
какие группы по сроку она распределяется).
7. Признание
задолженности
безнадежной
Определяются критерии отнесения дебиторской
задолженности к безнадежной согласно бухгалтерскому и
налоговому законодательству.
8. Порядок
списания
безнадежной
задолженности
Отметить порядок, по которому списывается безнадежная
задолженность, в частности закрепить в приказе, что
задолженность списывается с баланса в соответствии с
распоряжением руководителя на основании проведенной
инвентаризации и письменного обоснования
целесообразности списания.
Существование небольшого объема дебиторской задолженности на
предприятиях в рыночной экономике считается объективным явлением в хо-
зяйственном процессе, если контрагенты предприятия-кредитора выполняют
свои финансовые обязательства в соответствии с условиями, определенными
договорными отношениями
5
.
5
Дрига, О. П. Изменение финансово-имущественного состояния компании в процессе секьюритизации ее
активов [Текст] / О.П. Дрига, В. А. Иваненко // Государственное управление. Электронный вестник. – 2016.
– № 52. – С. 224-243. – Режим доступа к журналу: http://e-journal.spa.msu.ru.
12
Итак, по нашему мнению, дебиторской задолженностью следует считать
определенную сумму средств, которую физическое или юридическое лицо за-
должала другому субъекту хозяйствования за переданные им ранее продукцию,
товары, выполненную работу или оказанные услуги.
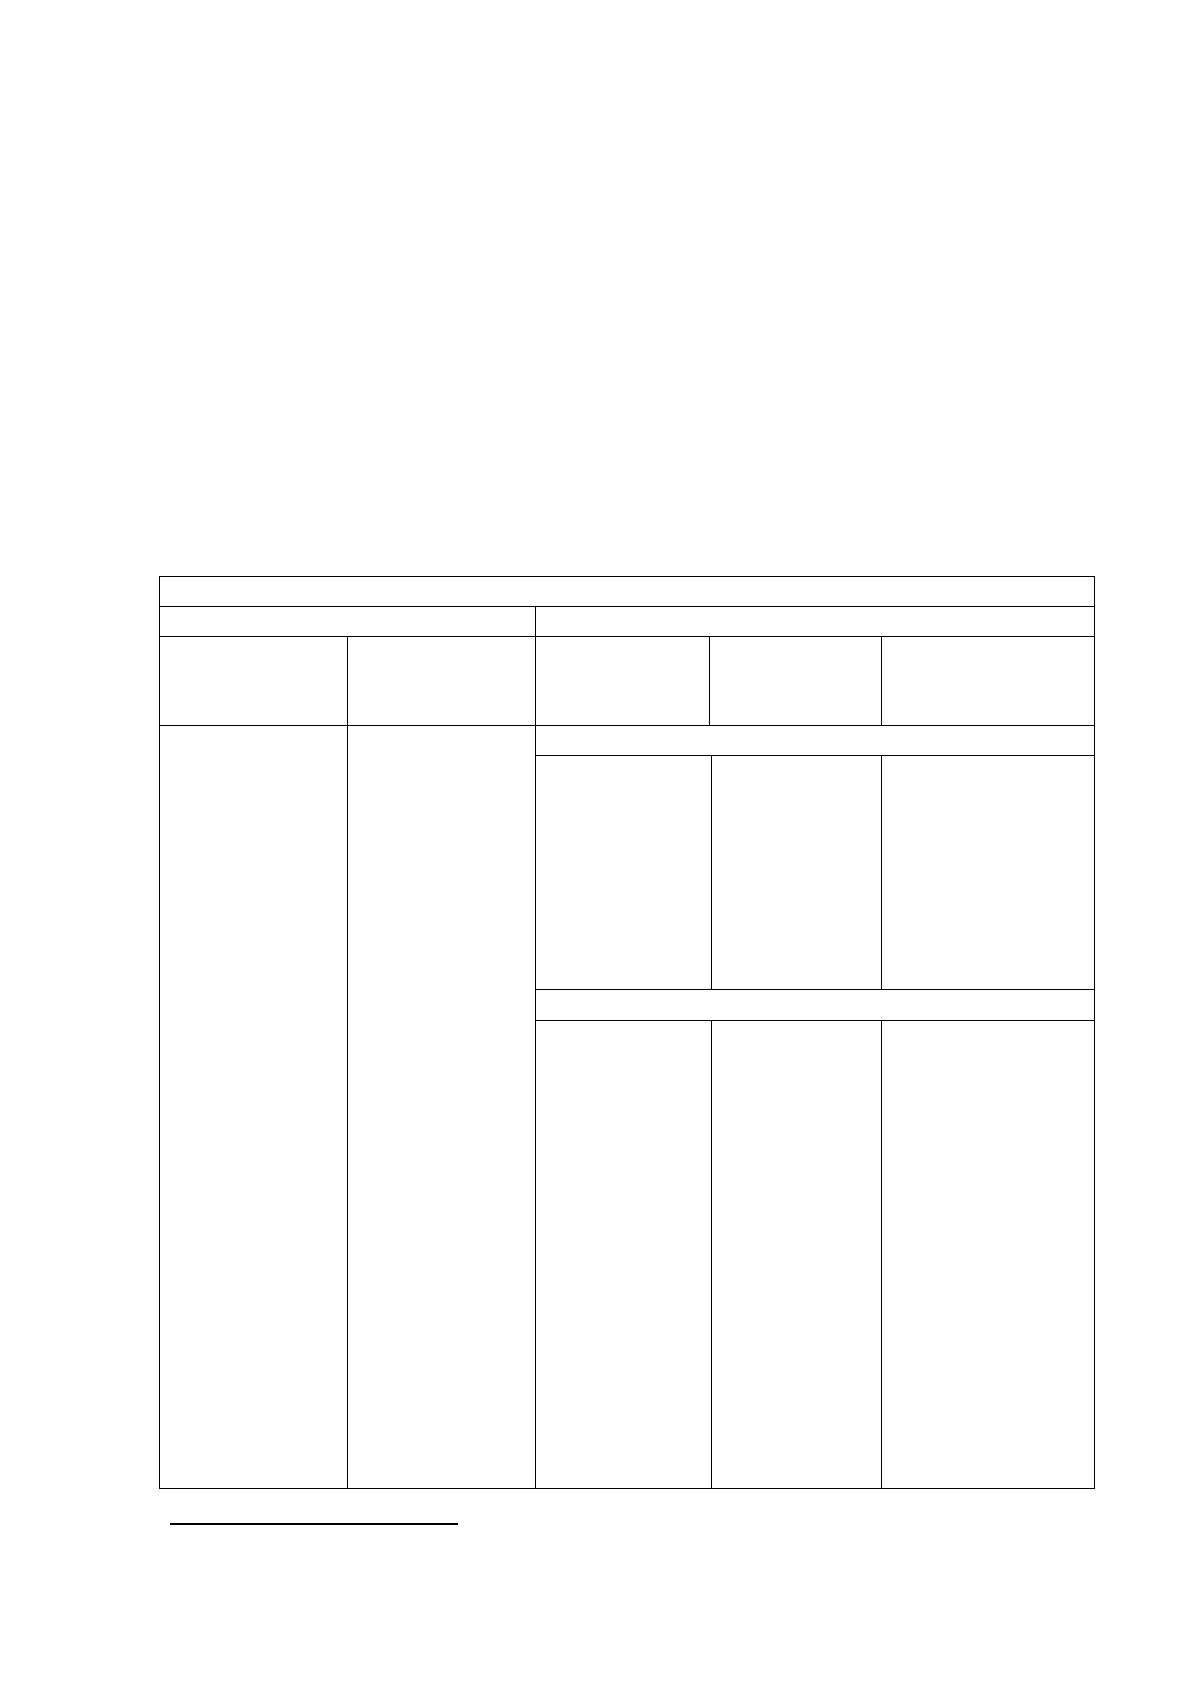
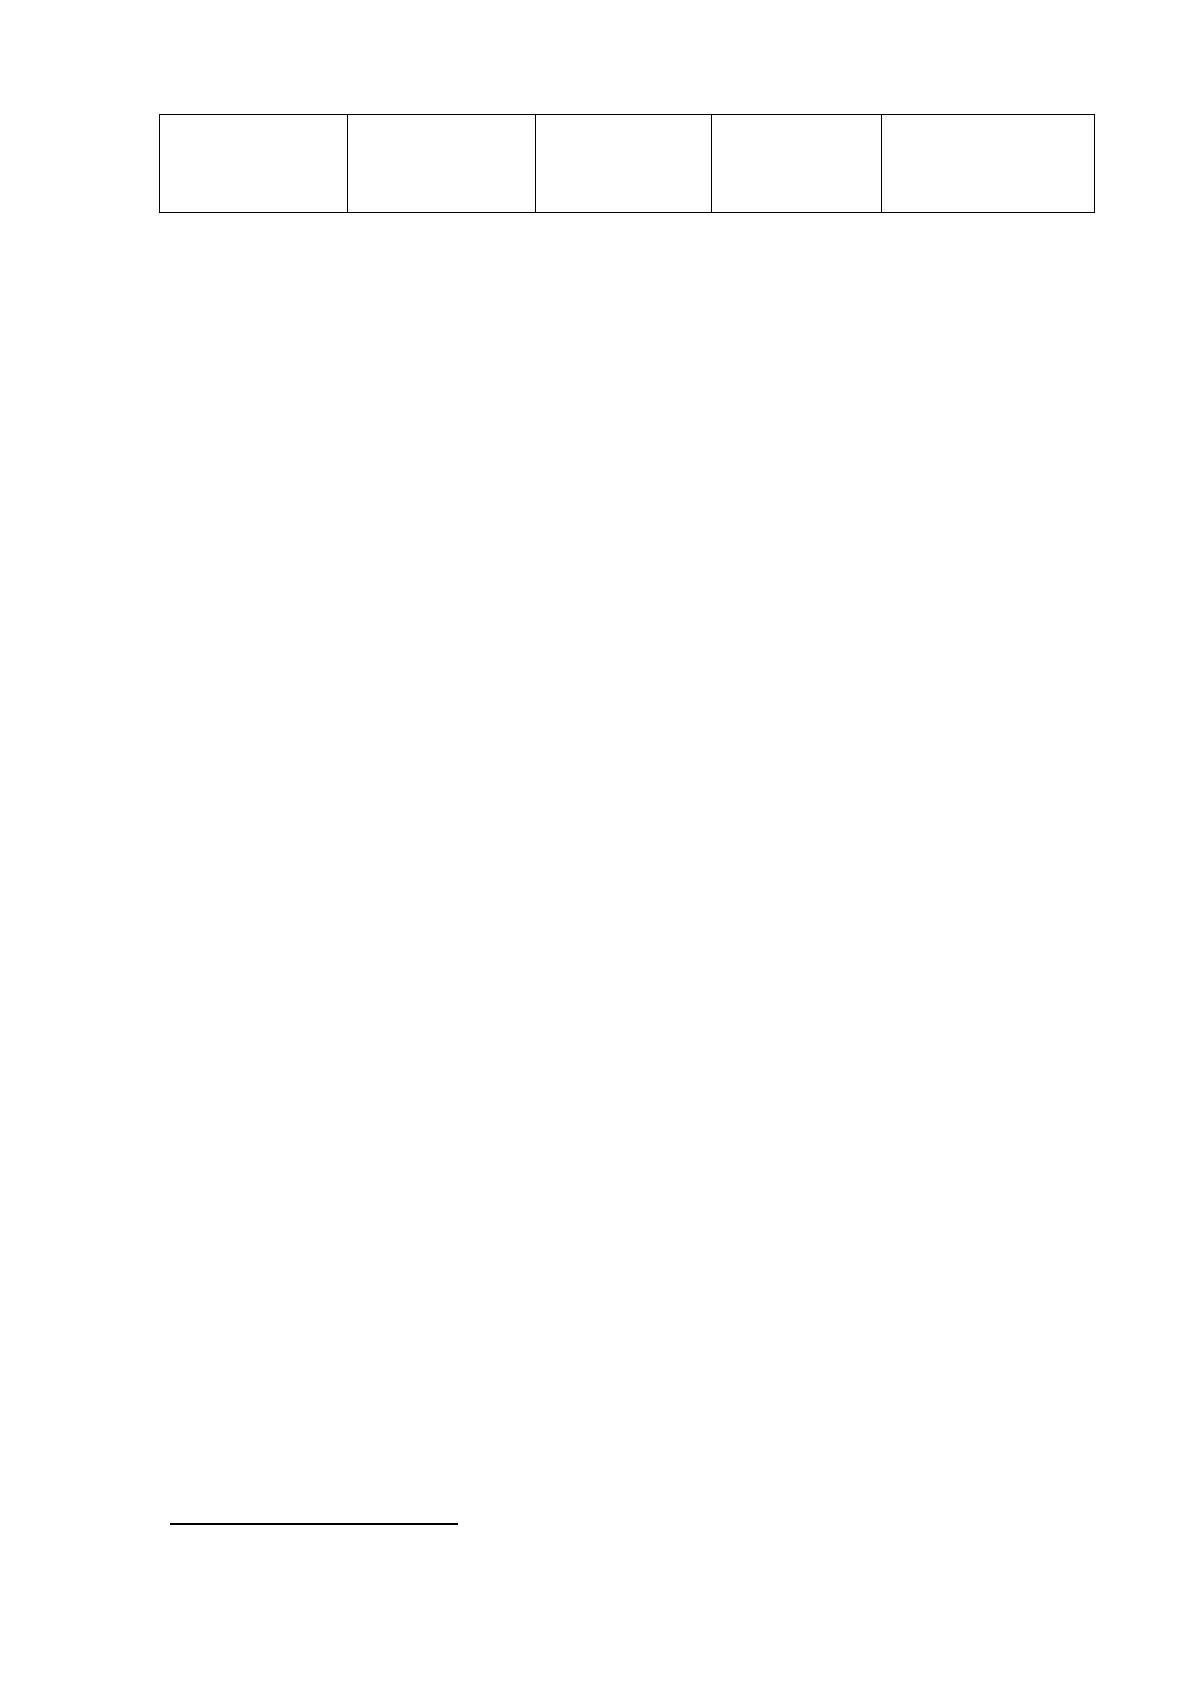
На практике предприятиями применяются различные подходы к оценке
дебиторской задолженности (таблица 2).
Таблица 2
Подходы к оценке текущей дебиторской задолженности в
учете
6
Оценка текущей дебиторской задолженности
Отечественный опыт
Зарубежный опыт
на дату
возникновен
ия
на дату
составление
баланса
на дату
возникнове
ния
на дату
составление
баланса
на дату
погашение
по
первоначаль
ной
стоимости
- по
первоначаль
ной
стоимости;
- по чистой
стоимости
реализации
(сумма
текущей
дебиторской
задолженнос
ти
минус
резерв
сомнительны
х
долгов)
Валовой метод
по сумме
выставленн
ого
счета
по сумме,
скорректир
ованной
на скидку
с учетом
скидки (При
условии
оплаты в
период
действия
скидки)
Чистый метод
по сумме,
уменьшенно
й
на величину
скидки
по сумме,
скорректир
ованной
на скидку
- включая
скидку (при
условии
оплаты в
период
действия
скидки)
- скидка, не
получена
покупателем,
трактуется как
"штраф" (при
условии
оплаты позже
периода
действия
6
Палий В.Ф. О предмете бухгалтерского учета / В.Ф. Палий // Бухгалтерский учет. – 2016. – No 5.
13
скидки)
Следует заметить, что приведенные подходы к оценке текущей дебитор-
ской задолженности не соответствуют целям управления дебиторской задол-
женностью. Поэтому мы разделяем мнение Скоробогатова В.В. относительно
разделения дебиторской задолженности на монетарную и немонетарную. Мо-
нетарная дебиторская задолженность выражена фиксированной суммой денеж-
ных средств, а немонетарная - в другой форме (бартерные операции, предоплата
получена от покупателя).
Актуальными проблемами ведения бухгалтерского учета монетарной
дебиторской задолженности за товары, работы, услуги являются вопросы, свя-
занные с формированием резерва сомнительных долгов, который выступает в
качестве инструмента корректировки оценки дебиторской задолженности, а
именно с определением срока его начисления, необходимостью его создания и
выбора метода.
Итак, с ростом объема дебиторской задолженности возникает потреб-
ность управления дебиторской задолженностью. В современных условиях хо-
зяйствования разработка эффективной методики управления дебиторской за-
долженностью является одной из главных проблем в решении задач предприя-
тия с позиции обеспечения финансовой безопасности и достижения положи-
тельных результатов в финансовой санации
7
.
Современные условия хозяйствования порождают объективную необхо-
димость использования субъектами предпринимательской деятельности, наряду
с собственным капиталом и заемным. Привлеченный из внешних источников
капитал приводит к образованию обязательств. Наличие обязательства считает-
ся нормальным состоянием любого действующего предприятия, поскольку они
являются основой взаимосвязей между субъектами хозяйствования.
7
Черняк В.З. История предпринимательства: [учебное пособие] / В.З. Черняк.–М.: Юнити-Дана, 2013.–608 с.
14
Как объект учета, обязательства – один из основных факторов, влияю-
щих на ликвидность, кредитоспособность и устойчивость предприятия. Рацио-
нальная организация учета обязательства способствует укреплению договорной
и расчетной дисциплины, ускорению оборачиваемости оборотных средств и,
следовательно, улучшению финансового состояния предприятия, а правильно
разработанная стратегия управления обязательствами способствует формиро-
ванию репутации надежной и ответственной компании
8
.
С экономической точки зрения обязательства рассматриваются как кре-
диторская задолженность, что значительно сужает это понятие. Однако, именно
в такой интерпретации они используются бухгалтерами-практиками. В бухгал-
терском учете обязательства – источник формирования финансовых ресурсов
для финансирования операционной, инвестиционной и финансовой деятельно-
сти предприятия. В будущем задолженность по обязательствам должна быть
погашена путем передачи определенных активов или услуг.
Таким образом, обязательства – это требования кредиторов относитель-
но активов предприятия. Наличие обязательств (долгов) уменьшают экономи-
ческие требования предприятия и его капитал.
Согласно международным стандартам обязательства могут возникать не
только из договоров или законов, но и в результате добровольного принятия на
себя обязательств в целях поддержания хороших деловых отношений с партне-
рами или попытки поступить, по справедливости. Основательно сущность обя-
зательств раскрывает Б. Райан в своих теоремах об обязательствах (таблица 3).
Таблица 3
Теоремы об обязательствах
Теорема
Сущность
1. Передача экономической
ценности происходит в тот
момент, когда организация
берет на себя связанное
договором обязательство.
Здесь нужно учесть следующие три важные
характеристики обязательств:
- двойную природу – должно быть по
крайней мере две стороны;
- договорную основу – обязательство имеет
8
Левкин Г. Концепция логистики на предприятии // Логистики сегодня, 2015. - No2. - С.11-24
Источник: https://baza.diplomsite.ru/previewfile/3630