Дипломная работа: Анализ дебиторской и кредиторской задолженности и разработка мероприятий по оптимизации финансового цикла компании (на примере ООО «Норильскникельремонт»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
Финансовый анализ должен иметь информационное обеспечение. Под
информационным обеспечением процесса анализа понимается совокупность
данных о производственно-хозяйственной деятельности, которые оформлены
в виде сводных показателей по тому или иному подразделению.
В качестве основного источника информации для осуществления ана-
лиза финансового состояния субъекта выступают отчетность, а именно ба-
ланс и отчет о финансовых результатах, посредством использования данных
документов анализируется следующие показатели:
1. Ликвидность хозяйствующего субъекта.
2. Финансовая устойчивость.
3. Рентабельность.
4. Деловая активность.
К информации, используемой для проведения финансового анализа
предъявляются следующие требования: Она должна быть полной и отражать
показатели работы того или иного аспекта деятельности. Информация долж-
на быть достоверной, поскольку использование недостоверной информации
искажает результаты анализа. Информация должна быть доступной. Это
означает то, что перед началом проведения анализа необходимо собрать всю
имеющуюся информацию, которая так или иначе может повлиять на резуль-
таты анализа.
В настоящее время при возникновении дебиторской задолженности
предприятие сталкивается с рядом важных вопросов:
1. Отсутствие достоверной информации о сроках погашения обяза-
тельств.
2. Оценка возникающих потерь от недоиспользования средств деби-
торской задолженности в текущей деятельности во время ее инкассации.
3. Отсутствие контроля просроченной и сомнительной (безнадежной)
задолженности.
21
4. Распределение функций ответственности между разными подразде-
лениями за аккумулирование (сбор) денежных средств, анализ дебиторской
задолженности и принятие решения о возможных мерах по ее оптимизации.
Руководителям предприятий, управляющим по финансовым вопро-
сам, бухгалтерским службам, аудиторам, менеджерам постоянно приходится
следить за динамикой расчетов с дебиторами, выбирать условия реализации
продукции и услуг, обеспечивающих гарантированное поступление денеж-
ных средств; проверять правильность отражения долгов дебиторов, опреде-
лять систему скидок или надбавок для различных групп контрагентов, уско-
рять возврат долгов; оценивать упущенные выгоды от неиспользования
средств, замороженных в дебиторской задолженности.
Эти мероприятия можно назвать составляющими системы управления
дебиторской задолженностью. Целью такого управления следует считать оп-
тимизацию ее величины. Достичь поставленной цели возможно только на
основании комплексной оценки взаимоотношений с контрагентами.
Управление дебиторской задолженностью направлено на решение
двух основных задач:
1. Повышение эффективности использования дебиторской задолжен-
ностью как инструмента увеличения продаж.
2. Снижение риска возникновения просроченной или безнадежной де-
биторской задолженности. Основным инструментом увеличения дебиторской
задолженностью как способа увеличения продаж является кредитная полити-
ка организации.
Понятие кредитной политики организации раскрывается в широком и
узком аспекте. В широком смысле кредитная политика предприятия - это си-
стема мер и правил, направленных на реализацию контроля за проведением
и использованием кредитов, предоставляемых предприятием.
Различают три принципиальных типа кредитной политики предприя-
тия по отношению к покупателям продукции – консервативный, умеренный и
агрессивный, которые характеризуют принципиальные подходы к ее осу-
22
ществлению с позиции соотношения уровней доходности и риска кредитной
деятельности предприятия.
Помимо кредитной политики в отношении покупателей, в системе
управления дебиторской задолженностью большое значение имеет снижение
уровня финансовых рисков, возникающих при условии формирования деби-
торской задолженности.
Принимая во внимание экономическую сущность и причины возник-
новения дебиторской задолженности, можно сделать вывод о том, что такой
риск может быть снижен при условии более ускоренного перевода дебитор-
ской задолженности в другие формы оборотных активов, такие как денежные
средства, высоколиквидные ценные бумаги и т.д., что в свою очередь требует
рефинансирования дебиторской задолженности. Как в отечественной, так и в
зарубежной практике наиболее широкое распространение получили три ос-
новных способа рефинансирования дебиторской задолженности: факторинг,
учет векселей, выданных покупателями продукции, форфейтинг. Рассмотрим
особенности каждого из них.
Факторинг представляет собой разновидность торгово-комиссионной
операции, сочетающейся с кредитованием оборотного капитала клиента, свя-
занная с переуступкой клиентом-поставщиком факторинговой компании не-
оплаченных платежных требований за поставленные товары, выполненные
работы и услуги и права получения по ним.
1.3. Методы анализа дебиторской и кредиторской задолженности
организации
На сегодняшний день управление кредиторскими обязательствами
предприятия представляет собой сложный, длительный, экономический и орга-
низационно-правовой процесс, который влияет на результаты деятельности
предприятия. Это влияние определяется составом обязательств, которые отли-
чаются по видам, срокам погашения, их величине, стоимостью отдельных со-
23
ставляющих. Результатом неэффективного управления обязательствами являет-
ся рост долга, затраты на привлечение и обслуживание. Такой результат влияет
на экономическую недееспособность предприятия.
Многие ученые предлагают различные этапы управления обязатель-
ствами. Мы выделим следующие этапы: анализ предыдущего использования
обязательств; определение объема привлеченных средств; определение целей
привлечения этих средств на следующий период; своевременное погашение
обязательств и их эффективное использование.
Объем обязательств может состоять из следующих составляющих: эко-
номические санкции, предусмотренные условиями договора, за несвоевремен-
ное выполнение обязательств; основные суммы долга, предоставленные пред-
приятию; суммы долга, возникающие при покупке товаров, при расчетах с ра-
ботниками. Руководители следят за тем, чтобы эти суммы не увеличивались и
оставались в допустимых нормах
11
.
Правильное и эффективное управление обязательствами является важ-
ной составляющей деятельности предприятия, так как от этого зависит состоя-
ние самого предприятия, его конкурентоспособность.
Следовательно, управление обязательствами должно учитывать особен-
ности деятельности предприятия и цели привлеченных средств, следить за
своевременным погашением долгов и финансирования рентабельных проектов.
С целью эффективного управления оборотным капиталом торгового
предприятия особенно важным является систематический анализ кредиторской
задолженности предприятия для предотвращения возникновения кризисной си-
туации.
Управление дебиторской задолженностью - составная системы менедж-
мента предприятия, характеризуется совокупностью методов, принципов, про-
цедур взаимодействия с покупателями относительно реализации активов или
услуг с отсрочкой платежа, инкассации задолженности и организацией финан-
сового обеспечения долговой активности; системой инструментов с учетом
11
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – М.: ООО Новое знание, 2015. – 688 с.
24
факторов макро- и микросреды, целью которой является регулирование и со-
гласование интересов предприятия и контрагентов и обеспечения финансовой
устойчивости предприятия в долгосрочной перспективе.
Как обоснованно выше, управление дебиторской задолженностью пред-
приятий связано как с экономическими, так и с административно-
управленческими инструментами, рычагами и методами, которые составляют
основу механизма управления дебиторской задолженностью. Использование
понятия «механизм» при исследовании и проектировании экономических явле-
ний и хозяйственных процессов является во многих случаях достаточно удоб-
ной формой абстракции, позволяющий получать полезные обобщения и эффек-
тивные решения экономических проблем. Понятие «механизма» не является
новым для экономической науки, но наряду с этим требует внимания.
Проведенный анализ научных исследований показал, что при описании
процесса управления дебиторской задолженностью, основное внимание боль-
шинства авторов
12
уделяется лишь факторам микросреды: состояние предприя-
тия; состояние контрагентов. Факторы макросреды не учитываются. При этом
остается недостаточно освещенным вопросы взаимодействия структурных под-
разделений предприятия в процессе управления дебиторской задолженностью.
Такое положение, по нашему мнению, не в полной мере освещает указанную
проблематику.
Акцент исследователей делается на состоянии дебиторской задолженно-
сти предприятия и ее анализе в предыдущем периоде. В этом контексте наибо-
лее распространенными показателями являются следующие:
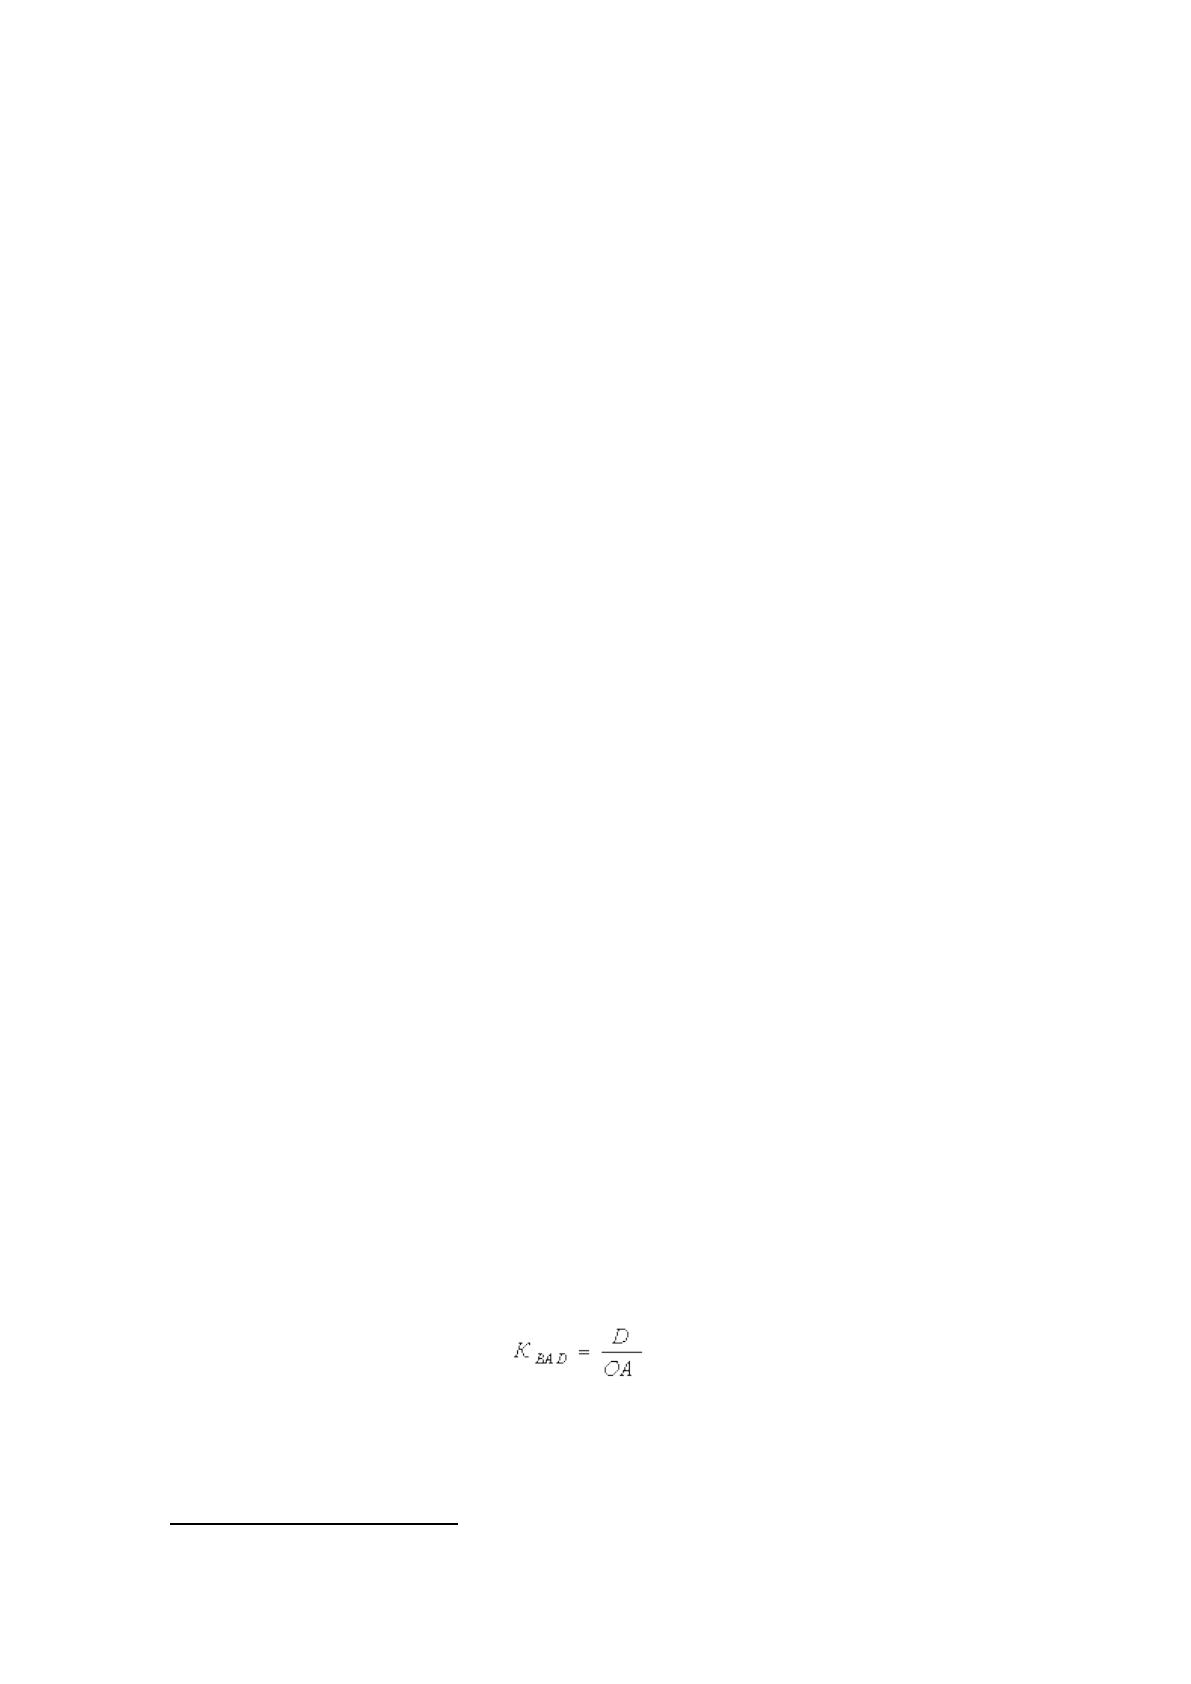
1) Коэффициент отвлечения оборотных активов в дебиторскую задол-
женность:
(1.3)
где КВАD - коэффициент отвлечения оборотных активов в дебиторскую
задолженность;
12
Семенов В.М. Экономика предприятия – М.: ИНФРА – М, 2016. – 87 с.
Источник: https://baza.diplomsite.ru/previewfile/3630