Дипломная работа: Анализ дебиторской и кредиторской задолженности организации (на примере ОАО "Денеб")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
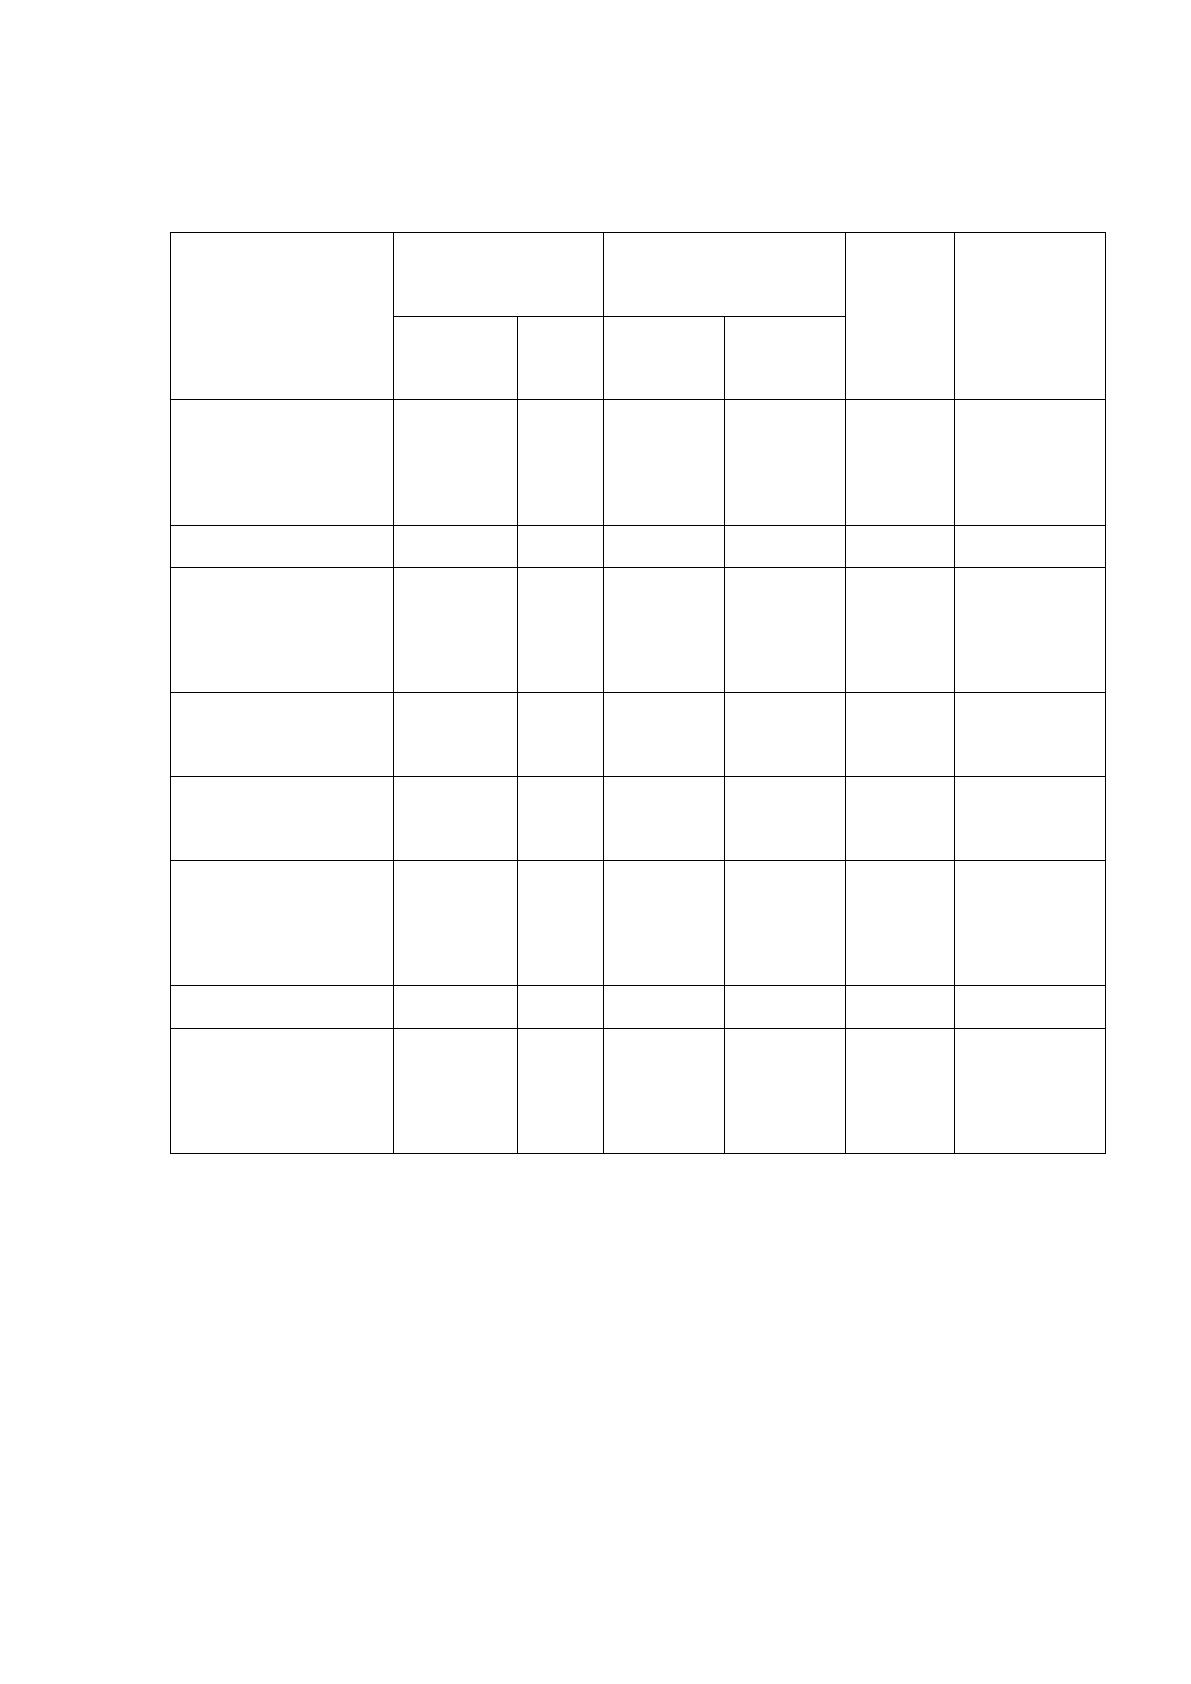
Таблица 7.
Состав и движение кредиторской задолженности
Наименование
показателя
Остаток на
31.12.2018
Остаток на
31.12.2019
Темп
роста, %
Отклонение,
тыс. руб.
сумма,
тыс. руб.
уд.
вес, %
сумма,
тыс. руб.
уд. вес, %
1. Кредиторская
задолженность,
всего
91595
100
104034
100
113,58
12439
в том числе
расчеты с
поставщиками и
подрядчиками
79985
87,32
93532
89,91
116,94
13547
предоплата
покупателей
549
0,60
557
0,54
101,46
8
задолженность
бюджету
4350
4,75
3710
3,56
85,29
-640
задолженность
внебюджетным
фондам
0
0
42
0,04
-
42
прочие кредиторы
6711
7,33
6193
5,95
92,28
-518
2. Просроченная
кредиторская
задолженность
4376
4,78
5482
5,27
125,27
1106
Данные таблицы показывают, что к концу года сумма кредиторской
задолженности ОАО «Денеб» возросла на 13,58 % (12439 тыс. руб.). В
основном это было обусловлено ростом задолженности поставщикам
(задолженность увеличилась на 26,94% или на 13547 тыс. руб.)
Кроме того, произошло увеличение суммы просроченной кредиторской
задолженности на 1106 тыс. руб. Данная тенденция оценивается отрицательно,
так как свидетельствует о финансовой несостоятельности ООО «Планета
46
комфорт» и отсутствии средств для погашения задолженности.
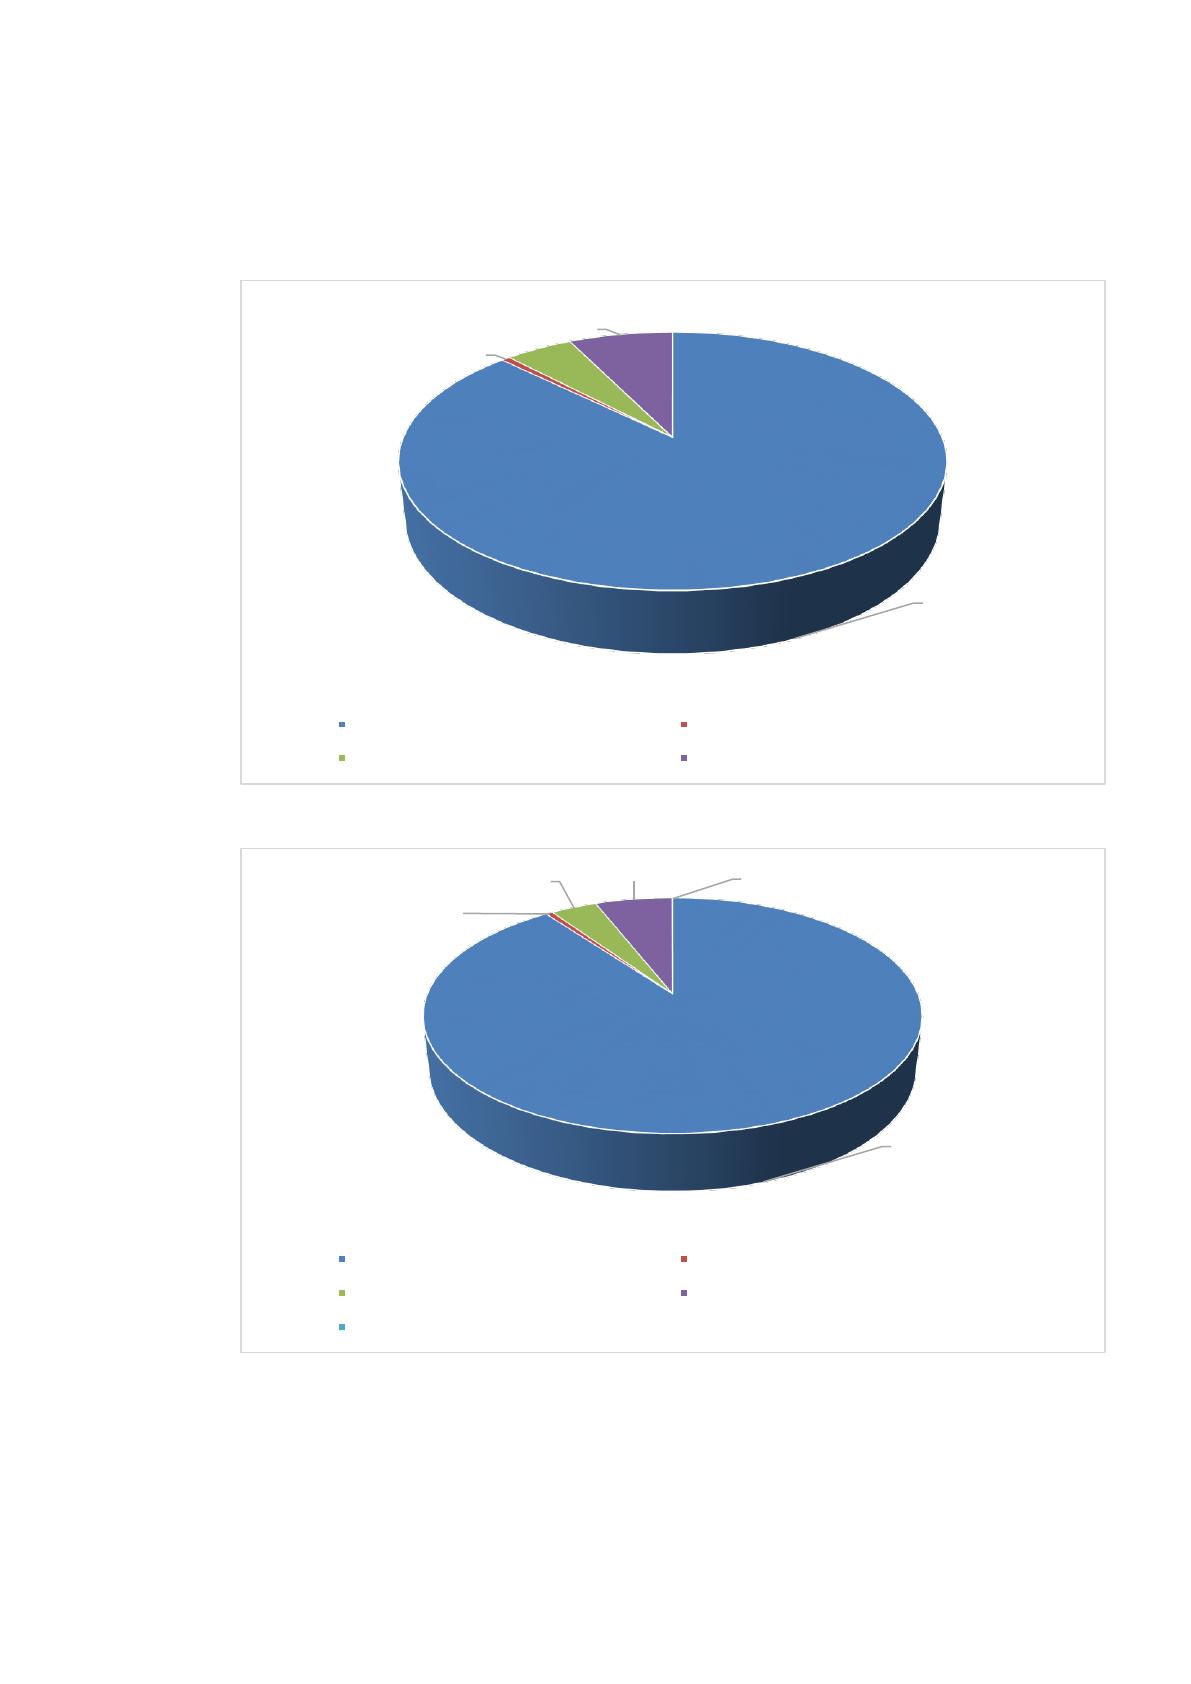
На рисунках 3 и 4 представлена структура кредиторской задолженности
ОАО «Денеб» в 2018 году и 2019 году соответственно.
Рисунок 3. Структура кредиторской задолженности в 2018 году
Рисунок 4. Структура кредиторской задолженности в 2019 году
Рисунки 3 и 4 позволяют сделать вывод, что наибольший удельный вес
в составе дебиторской задолженности занимает задолженность поставщикам
87,32%
0,60%
4,75%
7,33%
Расчеты с поставщиками и подрядчиками Предоплата покупателей
Задолженность по бюджету Прочие кредиторы
89,91%
0,54%
3,57%
5,95%
0,04%
Расчеты с поставщиками и подрядчиками Предоплата покупателей
Задолженность по бюджету Прочие кредиторы
Задолженность внебюджетным фондам
47
и подрядчикам, причем в 2019 году по сравнению с 2018 годом их доля
выросла (с 87,32% в 2018 году до 89,91% в 2019 году). Как правило, когда у
ОАО «Денеб» недостаточно денежных средств для погашения кредиторской
задолженности, поставщикам оплата производится в последнюю очередь. В
некоторых договорах предусмотрены штрафы, поэтому такая политика
приводит к необоснованным финансовым потерям.
2.2 Анализ показателей оборачиваемости дебиторской и
кредиторской задолженности
Уровень платежеспособности и финансовой устойчивости организации
зависит от скорости оборачиваемости дебиторской и кредиторской
задолженности, которая характеризует эффективность функционирования
организации.
Анализ оборачиваемости дебиторской и кредиторской задолженности
позволяет сделать выводы о рациональности размера годового оборота
средств в расчетах. Эффективность расчетно-платежной системы ускоряет
процесс оборачиваемости денежных средств в расчетах, способствует притоку
других активов организации и погашению кредиторской задолженности;
уменьшении себестоимости продукции (работ, услуг). С увеличением числа
оборотов сокращается доля постоянных расходов, относимая на показатель
себестоимости; возможном ускорении оборота на других стадиях
производственного процесса и продажи продукции (работ, услуг).
Сокращение оборачиваемости дебиторской и кредиторской задолженности
повлечет ускорение оборота денежных средств, запасов и обязательств
организации.
Основная цель анализа должна заключаться в определении скорости и
времени оборачиваемости задолженности и резервов ее ускорения на разных
этапах хозяйственной деятельности фирмы. Оборачиваемость дебиторской и
48
кредиторской задолженности характеризуется двумя традиционными
показателями: оборачиваемость в днях и коэффициент оборачиваемости.
Для более детальных выводов об оборачиваемости средств предприятия
рассчитываются частные показатели оборачиваемости.
Следует отметить, что для правильного расчета оборачиваемости
дебиторской задолженности в качестве числителя используют выручку от
продаж. Это связано с тем, что дебиторская задолженность формируется в
связи с фактором реализации и по мере поступления выручки.
Коэффициент оборачиваемости дебиторской задолженности показывает
расширение или снижение коммерческого кредита, предоставляемого
предприятием потребителям его продукции. Рост коэффициента означает
сокращение продаж в кредит, снижение коэффициента свидетельствует об
увеличении объема предоставляемого кредита. Для анализа коэффициента
оборачиваемости дебиторской задолженности обычно проводят сравнения со
среднеотраслевыми показателями.
Особое значение в анализе оборачиваемости средств организации имеет
продолжительность периода погашения кредиторской задолженности. Расчет
данного показателя базируется на различных подходах, которые приводят к
получению отличающихся друг от друга результатов.
Главное отличие при определении периода погашения кредиторской
задолженности состоит в обосновании базы для исчисления показателя. Чаще
всего в качестве базы для расчета используются такие показатели, как выручка
от продаж и себестоимость проданной продукции.
Использование для расчета выручки от продаж представляет собой
самый общий подход к анализу оборачиваемости кредиторской
задолженности. Его достоинством является то, что он позволяет оценить
соотношение между выручкой и кредиторской задолженностью, которое
используется при составлении прогнозного баланса и определении ожидаемой
потребности в собственном оборотном капитале. Однако соотношение данных
49
показателей не может рассматриваться как характеристика скорости оборота
кредиторской задолженности, понимаемой как продолжительность времени ее
оплаты.
Коэффициент оборачиваемости дебиторской задолженности (КОдз) –
показывает, сколько оборотов за период в среднем делают средства,
находящиеся в виде дебиторской задолженности.
КОдз = Выручка / Средняя дебиторская задолженность (1)
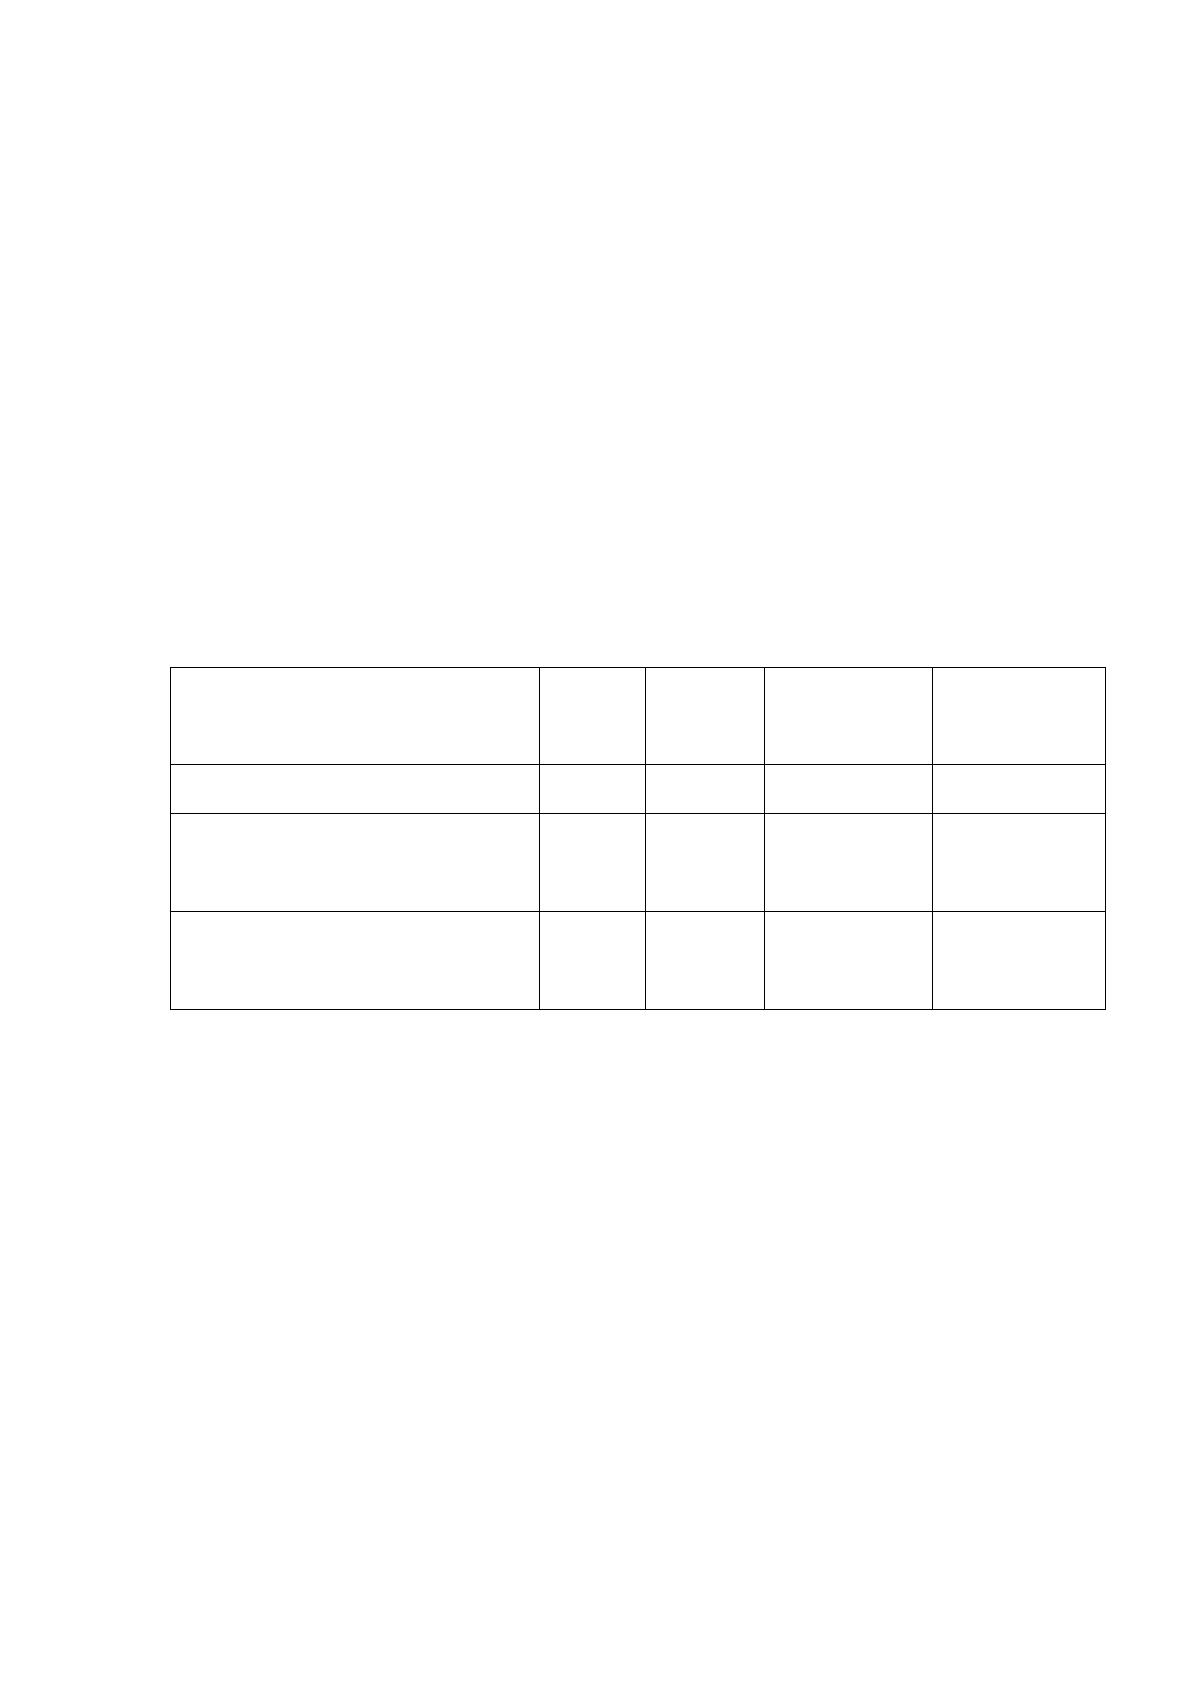
Расчет коэффициента оборачиваемости дебиторской задолженности
ОАО «Денеб» приведен в таблице 8.
Таблица 8.
Расчет коэффициента оборачиваемости дебиторской задолженности
Показатель
2018 г.
2019 г.
Темп
прироста, %
Отклонение,
тыс. руб.
Выручка, тыс. руб.
141527
151137
106,79
9610
Средняя дебиторская
задолженность, тыс. руб.
16818
44160
262,57
27342
Коэффициент
оборачиваемости ДЗ
8,4152
3,4225
40,67
-4,9927
Высокая оборачиваемость дебиторской задолженности отражает
улучшение платежной дисциплины покупателей (а также других
контрагентов) - своевременное погашение покупателями задолженности перед
предприятием и (или) сокращение продаж с отсрочкой платежа
(коммерческого кредита покупателям). Динамика этого показателя во многом
зависит от кредитной политики предприятия, от эффективности системы
контроля, обеспечивающей своевременность поступления оплаты.
В ОАО «Денеб» произошло снижение оборачиваемости на 59,33%, что
оценивается отрицательно, так как свидетельствует о менее эффективном
управлении дебиторской задолженностью.
Источник: https://baza.diplomsite.ru/previewfile/3002