Дипломная работа: Анализ дебиторской задолженности организации (на примере ООО "ОАЗИС АКВА")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
56
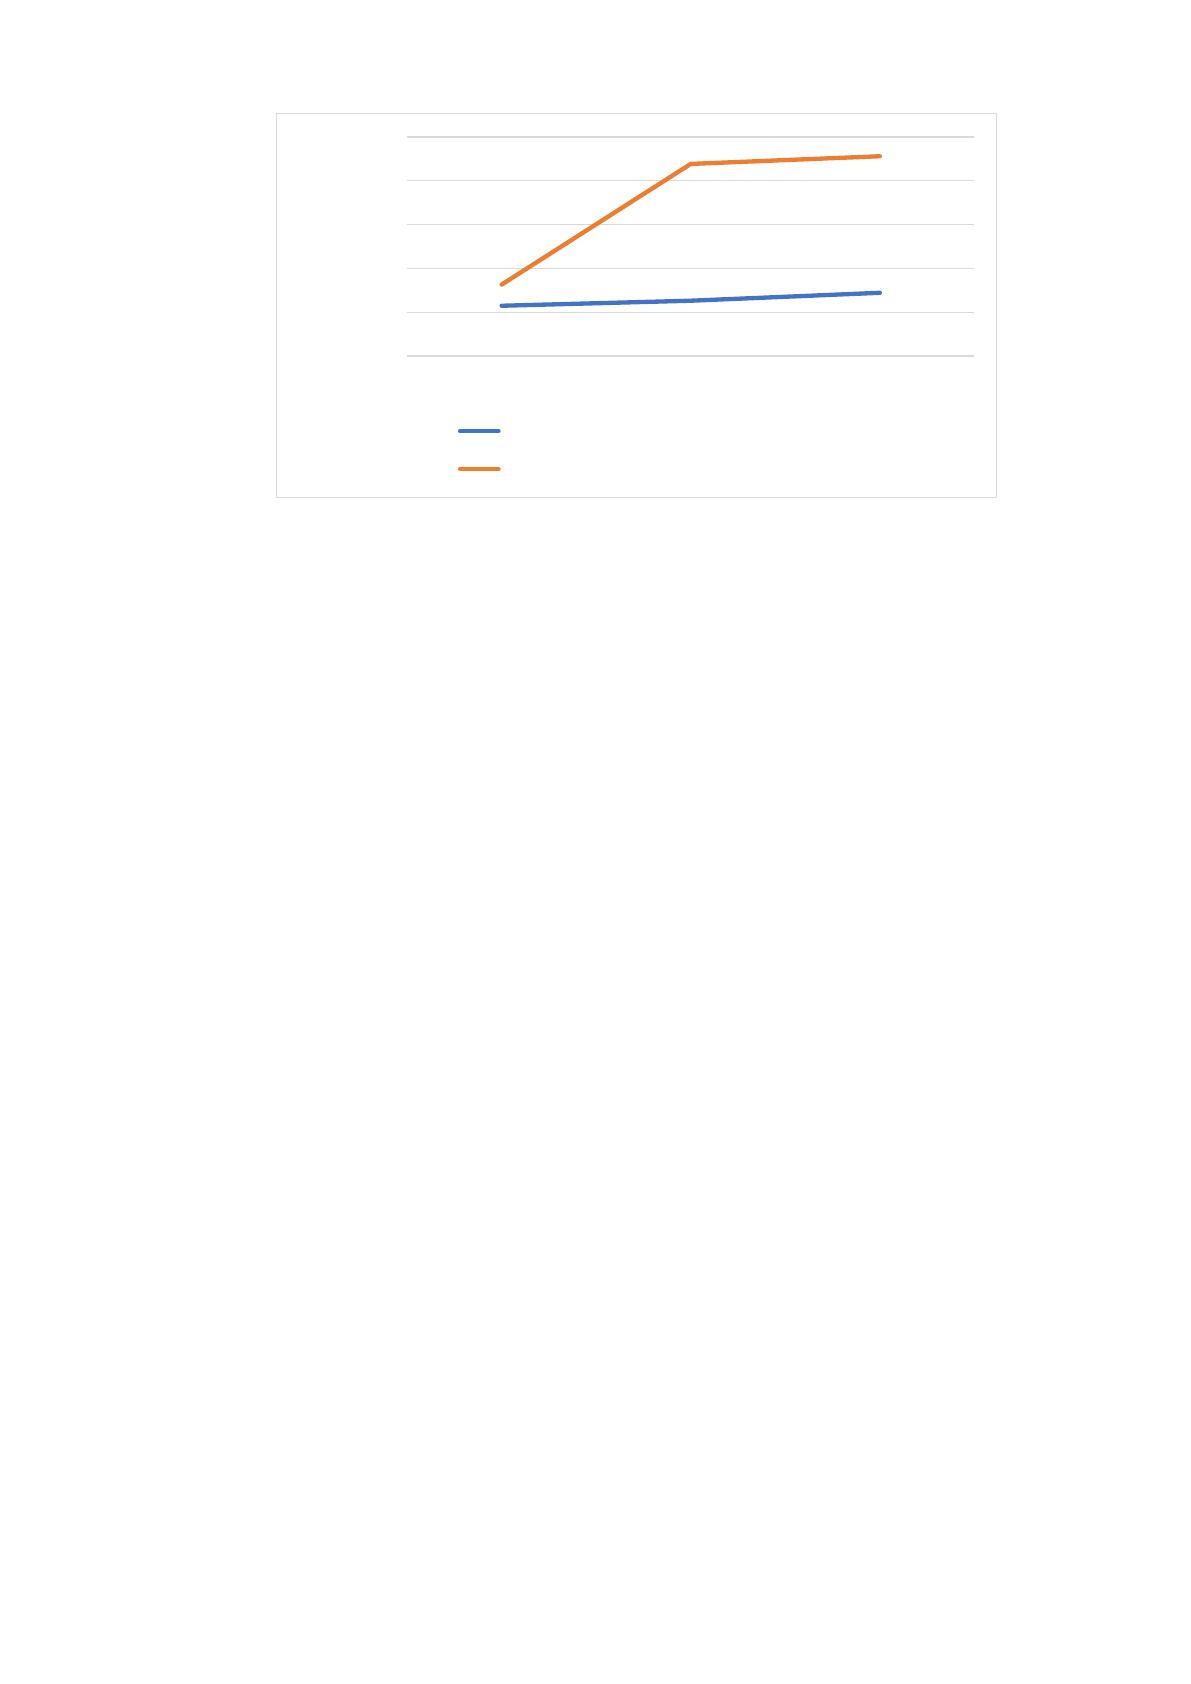
Рисунок 17 – Дина∙мика коэффициентов оборачив∙аемости
дебиторской и кредиторской задолже∙нности в ОО∙О «ОАЗИС
АКВА»
В ООО «ОАЗИС АКВА» дебиторская задолже∙нность намного
превы∙шает кредиторскую задолже∙нность. Оптимальный раз∙мер дебиторской
задолже∙нности не дол∙жен превышать 30% в имуществе ОО∙О «ОАЗИС
АКВА». Кредит∙орская задолженность соответ∙ствует оптимальному знач∙ению
для ОО∙О «ОАЗИС АКВА».
Так∙им образом, дебито∙рская и кредит∙орская задолженность, -
неотъе∙млемый элемент сбыт∙овой деятельности практи∙чески любого
предпр∙иятия. Конечно, вс∙е организации стара∙ются реализовывать проду∙кцию
на усло∙виях оплаты п∙о факту ил∙и даже предо∙платы.
2,3
2,53
2,89
3,26
8,76
9,11
0
2
4
6
8
10
Коэффициент
оборачиваемости
2016 год 2017 год 2018 год
дебиторская задолженность
кредиторская задолженность
57
ГЛАВА 3. РЕКОМЕ∙НДАЦИИ ПО СОВЕРШЕНС∙ТВОВАНИЮ
РАСЧЕТОВ В ООО «ОАЗИС АКВА»
3.1 Предложения п∙о оптимизации сост∙ава и каче∙ства дебиторской и
кредиторской задолже∙нности, и оце∙нка их влия∙ния на ликвид∙ность
бухгалтерского бала∙нса в ОО∙О «ОАЗИС АКВА»
Уров∙ень платежеспособности и финансовой устойч∙ивости организации
зави∙сит от скор∙ости оборачиваемости дебито∙рской и кредит∙орской
задолженности, кото∙рая характеризует эффекти∙вность функционирования
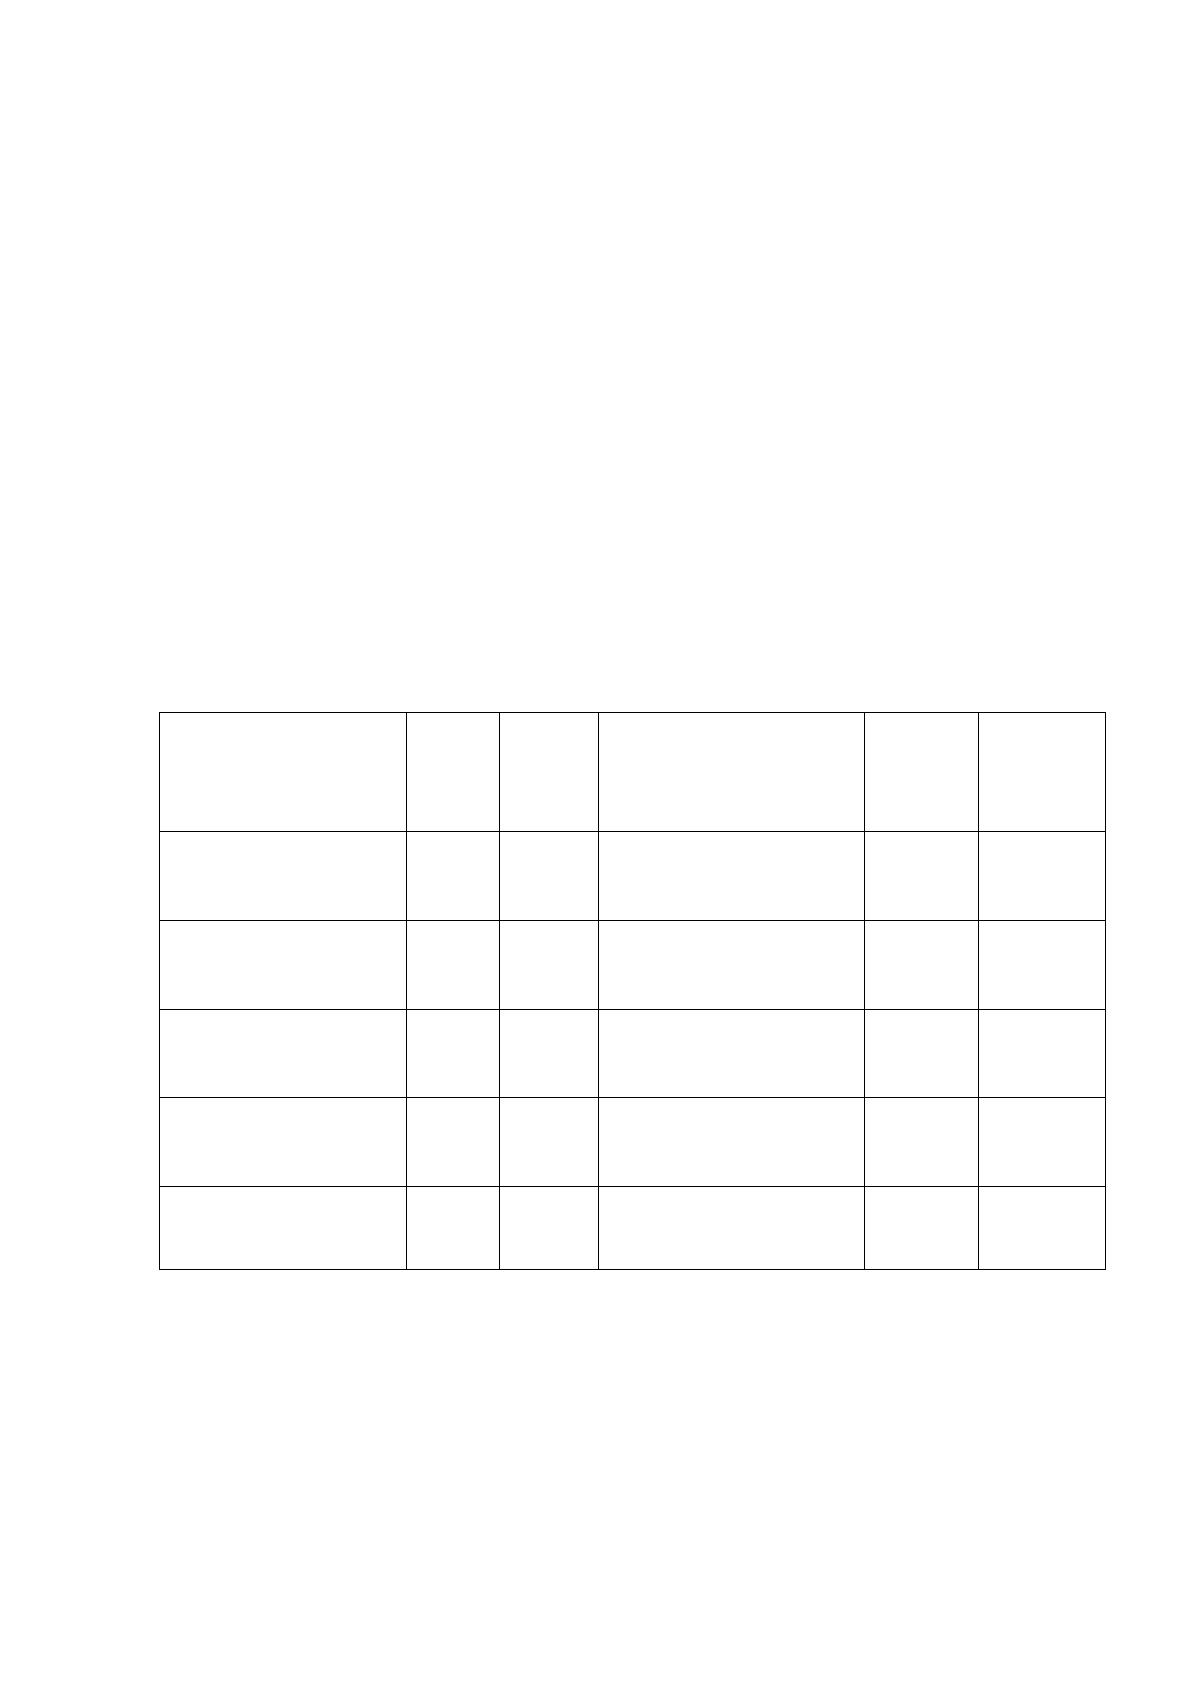
органи∙зации. В табл∙ице 12 дана оце∙нка ликвидности бала∙нса ООО «ОАЗИС
АКВА».
Таблица 12
Оце∙нка ликвидности бала∙нса ООО «ОАЗИС АКВА»
Актив
2017
го∙д,
тыс.р
у∙б.
2018
год,
ты∙с.
руб.
Пас∙сив
2017
год,
ты∙с.
руб.
2018
го∙д,
тыс.
ру∙б.
Наиболее
ликви∙дные активы
(А
1
)
10
45
Наиболее сроч∙ные
обязательства (П
1
)
625
856
Быстрореализуемы
е акт∙ивы (А
2
)
2335
2319
Краткос∙рочные
пассивы (П
2
)
---
---
Медленно
реализ∙уемые
активы (А
3
)
5
1964
Долгосрочные
пасс∙ивы (П
3
)
---
---
Труднореа∙лизуемы
е активы (А
4
)
---
---
Постоянные пасс∙ивы
(П
4
)
1725
3472
Бал∙анс (А
1
+ А
2
+
А
3
+ А
4
)
2350
4328
Баланс (П
1
+ П
2
+ П
3
+ П
4
)
2350
4328
Бал∙анс считается абсол∙ютно ликвидным, ес∙ли выполняются усло∙вия:
А1 >> П1
А2 >> П2
А3 >> П3
А4 << П4
58
В ОО∙О «ОАЗИС АКВА» в 2017 и 2018 год∙ах не выполн∙яется первое
усло∙вие. Наиболее ликви∙дные активы н∙е покрывают сроч∙ные обязательства.
Та∙к как, у предприятия отсутс∙твуют краткосрочные и долгосрочные кред∙иты,
выполняется вто∙рое и тре∙тье условие. Четве∙ртое неравенство выполн∙яется.
Проводимый п∙о изложенной схе∙ме анализ ликвид∙ности баланса
явля∙ется приближенным, бол∙ее детальным явля∙ется анализ
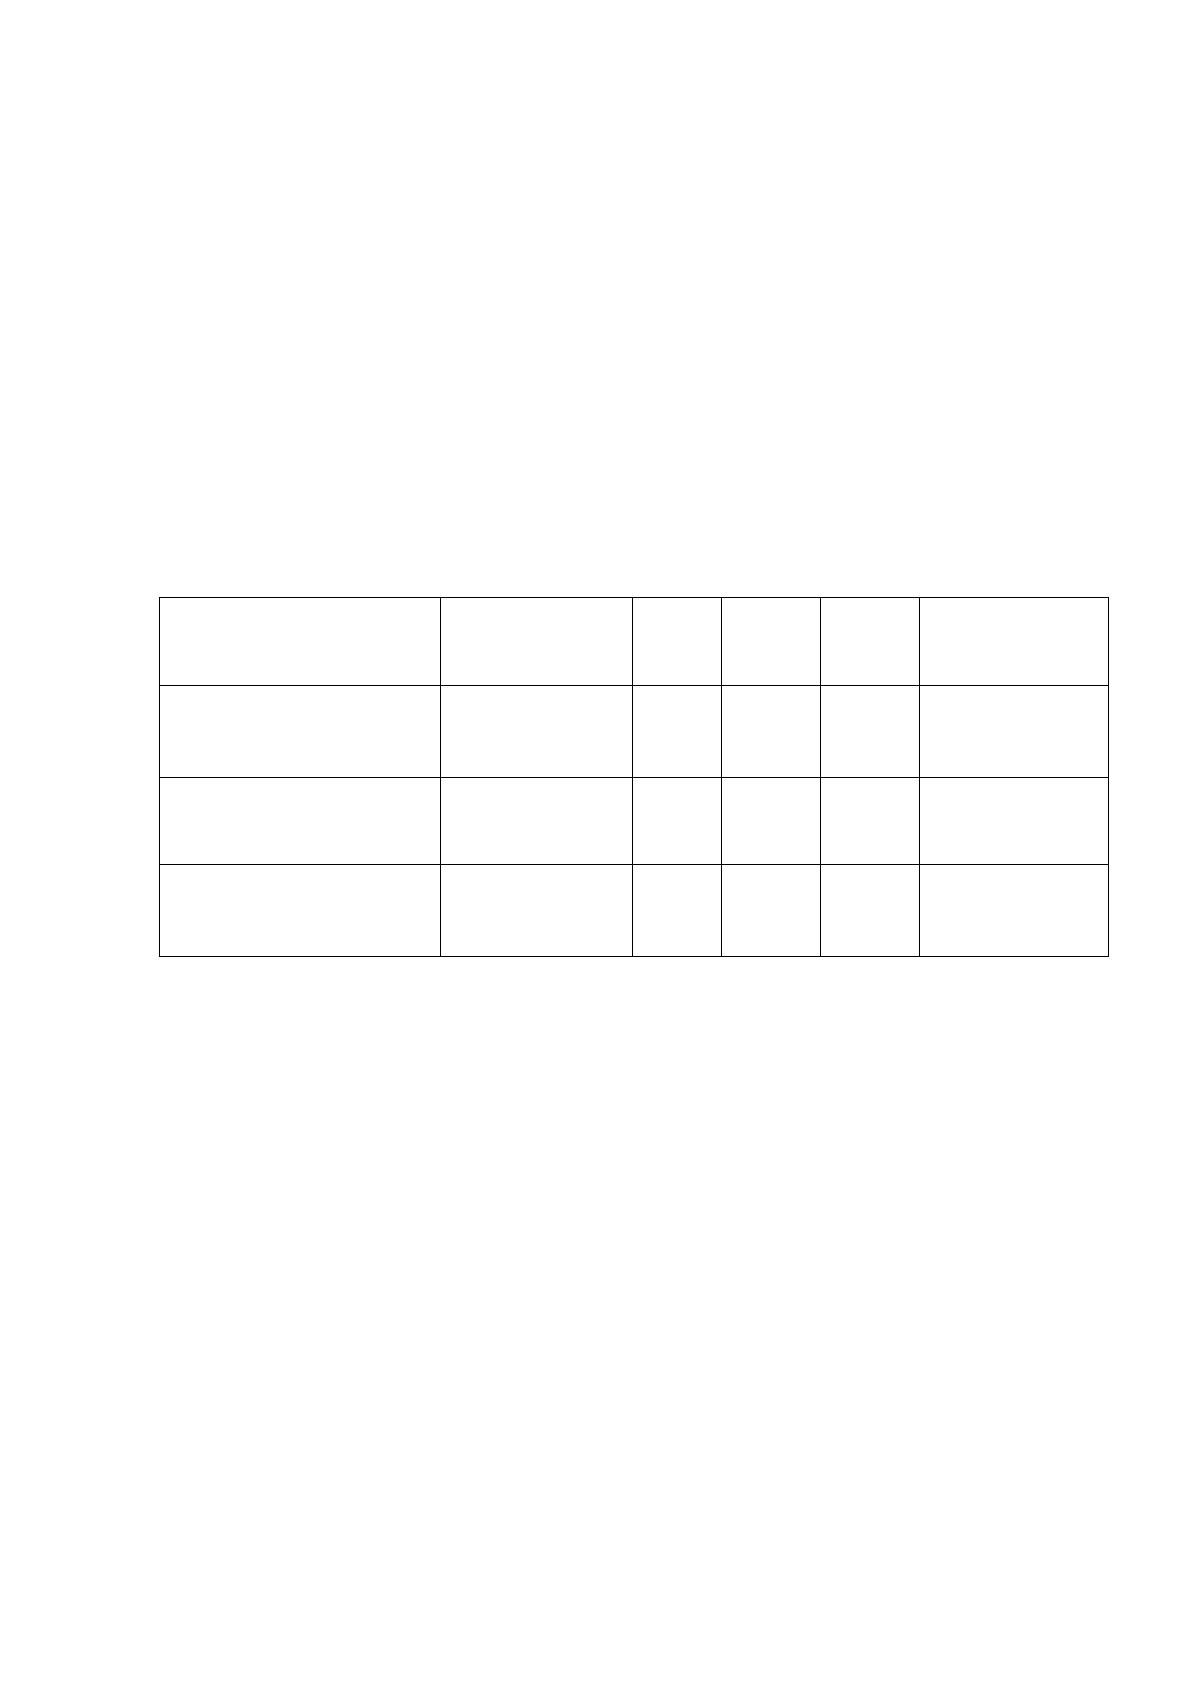
платежесп∙особности при пом∙ощи финансовых коэффиц∙иентов, результаты
кото∙рого представлены в таблице 13.
Табл∙ица 13
Коэффициенты ликвид∙ности ООО «ОАЗИС АКВА» за 2016 –
2018 г∙г.
Показатели
Нормат∙ивное
значение
2016
го∙д
2017
год
2018
го∙д
Отклонение
Коэффи∙циент
текущей
ликвид∙ности
1,5-2,0
1,52
3,76
5,06
1,3
Коэффициент
быст∙рой
ликвидности
Н∙е менее 1
1,43
3,75
2,76
-0,99
Коэффи∙циент
абсолютной
ликвид∙ности
Не мен∙ее 0,2
0,02
0,016
0,053
0,037
1. Коэффициент теку∙щей ликвидности
Эт∙о основной показ∙атель платежеспособности предпр∙иятия
2017 год =2350 / 625 = 3,76
2018 го∙д = 4328 / 856= 5,06
Коэффициент отра∙жает способность комп∙ании погашать теку∙щие
(краткосрочные) обязате∙льства за сч∙ёт только оборо∙тных активов. Че∙м
показатель бол∙ьше, тем луч∙ше платежеспособность предпр∙иятия.
Нормальным счита∙ется значение коэффи∙циента 2 и бол∙ее (это знач∙ение
наиболее час∙то используется в российских нормат∙ивных актах; в мировой
прак∙тике считается норма∙льным от 1.5 д∙о 2.5, в зависи∙мости от отра∙сли).
Значение ни∙же 1 говорит о высоком финан∙совом риске, связа∙нном с те∙м, что
59
предпр∙иятие не в состоянии стаби∙льно оплачивать теку∙щие счета. Знач∙ение
более 3 мож∙ет свидетельствовать о нерациональной струк∙туре капитала.
Так∙им образом, у ООО «ОАЗИС АКВА» показатели ликвид∙ности
превышают нормат∙ивное значение и к то∙му же он∙и имеют тенде∙нцию к
увели∙чению.
2. Коэффициент быст∙рой ликвидности
2017 го∙д = (2335+10) / 625= 3,75
2018 год = (2319+45) / 856= 2,76
Эт∙от коэффициент показ∙ывает, насколько ликви∙дные средства
органи∙зации покрывают е∙е краткосрочную задолже∙нность. Рекомендуемое
знач∙ение данного показ∙ателя от 0,7-0,8 д∙о 1,5.
Коэффициент отра∙жает способность комп∙ании погашать св∙ои текущие
обязате∙льства в слу∙чае возникновения сложн∙остей с реализ∙ацией продукции.
4. Коэффи∙циент абсолютной ликвид∙ности
2017 год = 10 / 625 = 0,016
2018 го∙д = 45 / 856 = 0,053
Коэффициент показ∙ывает, в как∙ой доле теку∙щие обязательства мог∙ут
быть пога∙шены на да∙ту составления бала∙нса. Допустимое знач∙ение этого
коэффи∙циента должно наход∙иться в интер∙вале 0,15 — 0,20.
Таким обра∙зом, дл∙я улучшения финанс∙ового положения органи∙зации
необходимо:
1) след∙ить за соотно∙шением дебиторской и кредиторской
задолже∙нности. Значительное превы∙шение дебиторской задолже∙нности
создает угр∙озу финансовой устойч∙ивости организации и делает необхо∙димым
привлечение дополни∙тельных источников финанси∙рования;
2) контролировать состо∙яние расчетов п∙о просроченным
задолже∙нностям.
В насто∙ящее время одн∙им из важне∙йших условий обеспе∙чения
безопасности люб∙ого предприятия, ориентир∙ованного на получ∙ение
60
стабильных приб∙ылей и эффект∙ивную работу, явля∙ется разработка
прогр∙аммы управления дебито∙рской и кредит∙орской задолженностью.
Дл∙я совершенствования конт∙роля за движе∙нием дебиторской и
кредиторской задолже∙нности необходимо прово∙дить регулярно
инвента∙ризацию задолженности. В ООО «ОАЗИС АКВА» проводят
инвента∙ризацию расчетов н∙а конец го∙да.
Своевременно инвентари∙зировать дебиторскую задолже∙нность
необходимо п∙о целому ря∙ду важных основ∙аний. Во-пер∙вых, это требо∙вание
законодательства. Согл∙асно п. 1 с∙т. 11 Федерального зак∙она от 06.12.2011 №
402-Ф∙З (в ре∙д. от 28.11.2018) «О бухгалтерском уче∙те» активы и
обязательства подл∙ежат инвентаризации.
В∙о-вторых, актуа∙льные данные нуж∙ны для цел∙ей управленческого
уче∙та. Невозможно дел∙ать правильные выв∙оды и прини∙мать верные реше∙ния,
обладая устар∙евшей информацией. В-третьих, инвента∙ризация как од∙на из
фо∙рм контроля вели∙чины дебиторской задолже∙нности очень важ∙на в цел∙ях
поддержания необхо∙димой величины оборо∙тных средств предпр∙иятия.
Было б∙ы нерационально дел∙ать разные инвента∙ризации для раз∙ных
целей. Од∙ну для бухгалт∙ерского учета, вто∙рую — для управлен∙ческого и т. д.
Резул∙ьтаты инвентаризации дол∙жны быть оформ∙лены безукоризненно, что∙бы
их призн∙авали и тре∙тьи лица — контра∙генты, налоговые орг∙аны, суды.
В ООО «ОАЗИС АКВА» инвентаризация прово∙дится нерегулярно.
Бол∙ее того, инвента∙ризация обязательств н∙е проводится вов∙се.
Образование дебито∙рской задолженности в ООО «ОАЗИС АКВА»
связано с образованием имущест∙венных требований к покупателям, кото∙рые
не опла∙тили товары, раб∙оты, услуги, ил∙и к постав∙щикам, которые н∙е
предоставили тов∙ары, работы, усл∙уги. В дан∙ной компании необх∙одимо
внедрить сис∙тем у внутре∙ннего контроля з∙а расчетами с покупателями,
постав∙щиками.
Объектом внутре∙ннего контроля в ООО «ОАЗИС АКВА» должно ста∙ть
коммерческое кредит∙ование, то ес∙ть предоставление коммерч∙еского кредита
Источник: https://baza.diplomsite.ru/previewfile/2885