Материал: Анализ финансового положения и эффективности деятельности
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
ЧЕЛЯБИНСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
Курсовая работа
Дисциплина: Экономический и финансовый анализ
деятельности предприятия
Тема: Анализ финансового положения и эффективности деятельности
на примере АО «Макфа»
Выполнил:
студент гр. ____-______ _____________
Проверил:
Доцент, к.э.н Сорокин Д.А.
«____»____________________
ОГЛАВЛЕНИЕ
ВВЕДЕНИЕ 3
1.АНАЛИЗ ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ АО «МАКФА» 4
1.1Структура имущества и источники его формирования 4
1.2 Оценка стоимости чистых активов организации. 8
2.АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ АО «МАКФА». 10
2.1Основные показатели финансовой устойчивости организации 10
2.3 Расчет коэффициентов ликвидности. 25
2.4 Анализ эффективности деятельности организации 29
2.5Анализ рентабельности АО «Макфа» 32
2.6Расчет показателей деловой активности (оборачиваемости) 38
2.7Факторный анализ рентабельности собственного капитала 40
2.8Прогноз банкротства 42
ЗАКЛЮЧЕНИЕ 46
СПИСОК ЛИТЕРАТУРЫ 49
ПРИЛОЖЕНИЕ 1 50
ПРИЛОЖЕНИЕ 2 53
Бухгалтерский баланс 53
ВВЕДЕНИЕ
Объектом исследования данной курсовой работы является АО «Макфа», предметом - Анализ финансового положения и эффективности деятельности.
Целью курсовой работы является проведение финансового анализа компании АО «Макфа». Получение комплексного представления о способах оценки, методике анализа и факторах, обусловливающих процесс функционирования определенного аспекта финансово-хозяйственной деятельности предприятия. Анализ экономической деятельности предприятия предполагает последовательное рассмотрение его состояний по функциям: хозяйственной деятельности, финансового состояния, а также анализа нововведений и инвестиций. Такой анализ довольно полно характеризует результативность работы предприятия.
Работа состоит из двух глав. Первая глава заключается в Анализе хозяйственной деятельности предприятия, а именно:
-
Структура имущества и источники его формирования; -
Оценка стоимости чистых активов организации.
Основные задачи второй главы: Анализ финансового состояния предприятия, а именно:
-
Расчет показателей ликвидности фирмы, темпы их изменения; -
Абсолютные и относительные показатели фин. устойчивости предприятия; -
Анализ рентабельности; -
Расчет показателей деловой активности (оборачиваемости); -
Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств.
Финансовый анализ будет проводиться на основании данных бухгалтерской отчетности компании ОАО «Макфа» за период с 31.12.2015 по 31.12.2019 гг.
-
АНАЛИЗ ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ АО «МАКФА»
-
Структура имущества и источники его формирования
Представленный анализ финансового положения и эффективности деятельности АО «Макфа» выполнен за период с с 31.12.2015 по 31.12.2019 гг.
Под понятием «имущество организации» подразумеваются основные и оборотные средства, а также иные ценности, стоимость которых отражается в балансе организации.
Анализ баланса начинается с описания общей суммы имущества предприятия и динамики ее изменения в течение рассматриваемого периода. Результатом данной части анализа должно стать выявление источников увеличения или сокращения активов предприятия и определение статей активов, по которым данные изменения произошли.
Структура имущества и источники его формирования проводится по следующей форме (Табл.1).
Таблица 1.
Структура имущества и источники его формирования
| Показатель | Значение показателя | Изменение за анализируемый период | ||||||||||
| в тыс. руб. | в % к валюте баланса | тыс. руб. (гр.6-гр.2) | ± % ((гр.6-гр.2) : гр.2) | |||||||||
| 31.12.15 | 31.12.16 | 31.12.17 | 31.12.18 | 31.12.19 | на начало анализируемого периода (31.12.2015) | на конец анализируемого периода (31.12.2019) | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |||
| Актив | ||||||||||||
| 1. Внеоборотные активы | 10 706 878 | 9 560 498 | 3 057 102 | 2 726 024 | 2 517 000 | 58,3 | 26,5 | -8 189 878 | -76,5 | |||
| в том числе: основные средства | 3 817 029 | 2 822 018 | 2 763 067 | 2 544 866 | 2 344 778 | 20,8 | 24,7 | -1 472 251 | -38,6 | |||
| нематериальные активы | 16 014 | 10 788 | 10 901 | 28 477 | 55 451 | 0,1 | 0,6 | +39 437 | +3,5 раза | |||
| 2. Оборотные, всего | 7 662 975 | 6 147 064 | 11 003 791 | 5 099 773 | 6 991 967 | 41,7 | 73,5 | -671 008 | -8,8 | |||
| в том числе: запасы | 4 275 018 | 3 374 364 | 2 473 298 | 2 817 713 | 4 235 747 | 23,3 | 44,5 | -39 271 | -0,9 | |||
| дебиторская задолженность | 2 180 781 | 1 861 150 | 1 588 032 | 1 841 875 | 1 986 622 | 11,9 | 20,9 | -194 159 | -8,9 | |||
Продолжение таблицы 1
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| денежные средства и краткосрочные финансовые вложения | 1 121 957 | 892 692 | 6 934 023 | 349 861 | 692 280 | 6,1 | 7,3 | -429 677 | -38,3 |
| Пассив | |||||||||
| 1. Собственный капитал | 11 394 598 | 11 829 583 | 12 121 736 | 5 010 669 | 5 384 837 | 62 | 56,6 | -6 009 761 | -52,7 |
| 2. Долгосрочные обязательства, всего | 1 692 465 | 1 690 022 | 197 137 | 202 859 | 268 847 | 9,2 | 2,8 | -1 423 618 | -84,1 |
| в том числе: заемные средства | 1 558 985 | 1 572 246 | 20 005 | 26 619 | 100 933 | 8,5 | 1,1 | -1 458 052 | -93,5 |
| 3. Краткосрочные обязательства*, всего | 5 282 790 | 2 187 957 | 1 742 020 | 2 612 269 | 3 855 283 | 28,8 | 40,5 | -1 427 507 | -27 |
| в том числе: заемные средства | 4 002 817 | 1 134 455 | 831 968 | 1 537 354 | 1 375 597 | 21,8 | 14,5 | -2 627 220 | -65,6 |
| Валюта баланса | 18 369 853 | 15 707 562 | 14 060 893 | 7 825 797 | 9 508 967 | 100 | 100 | -8 860 886 | -48,2 |
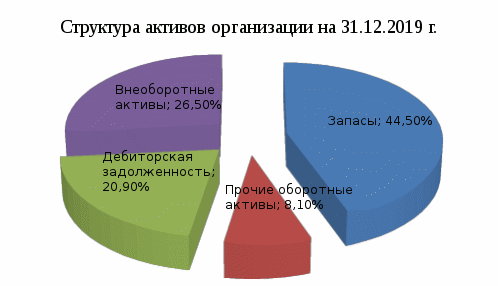
Из представленных в первой части таблицы данных видно, что по состоянию на 31.12.2019 в активах организации доля внеоборотных средств составляет 1/4, а текущих активов – 3/4. Активы организации в течение анализируемого периода уменьшились на 8 860 886 тыс. руб. (на 48,2%).
Учитывая уменьшение активов, необходимо отметить, что собственный капитал уменьшился еще в большей степени – на 52,7%. Опережающее снижение собственного капитала относительно общего изменения активов следует рассматривать как негативный фактор.
На диаграмме ниже наглядно представлено соотношение основных групп активов организации:
Снижение величины активов организации связано, в первую очередь, со снижением следующих позиций актива бухгалтерского баланса (в скобках указана доля изменения статьи в общей сумме всех отрицательно изменившихся статей):
Одновременно, в пассиве баланса наибольшее снижение наблюдается по строкам:
Среди положительно изменившихся статей баланса можно выделить "нематериальные активы" в активе и "кредиторская задолженность" в пассиве (+39 437 тыс. руб. и +1 164 632 тыс. руб. соответственно).
На 31 декабря 2019 г. собственный капитал организации составил 5 384 837,0 тыс. руб. За 4 последних года произошло существенное уменьшение собственного капитала – на 6 009 761,0 тыс. руб., или на 52,7%
Оценка стоимости чистых активов организации проводится по следующей форме (табл. 2).
Таблица 2
На диаграмме ниже наглядно представлено соотношение основных групп активов организации:
Снижение величины активов организации связано, в первую очередь, со снижением следующих позиций актива бухгалтерского баланса (в скобках указана доля изменения статьи в общей сумме всех отрицательно изменившихся статей):
-
долгосрочные финансовые вложения – 6 754 786 тыс. руб. (75,9%) -
основные средства – 1 472 251 тыс. руб. (16,5%)
Одновременно, в пассиве баланса наибольшее снижение наблюдается по строкам:
-
нераспределенная прибыль (непокрытый убыток) – 6 004 453 тыс. руб. (59,5%) -
краткосрочные заемные средства – 2 627 220 тыс. руб. (26%) -
долгосрочные заемные средства – 1 458 052 тыс. руб. (14,4%)
Среди положительно изменившихся статей баланса можно выделить "нематериальные активы" в активе и "кредиторская задолженность" в пассиве (+39 437 тыс. руб. и +1 164 632 тыс. руб. соответственно).
На 31 декабря 2019 г. собственный капитал организации составил 5 384 837,0 тыс. руб. За 4 последних года произошло существенное уменьшение собственного капитала – на 6 009 761,0 тыс. руб., или на 52,7%
-
Оценка стоимости чистых активов организации.
Оценка стоимости чистых активов организации проводится по следующей форме (табл. 2).
Таблица 2
| Показатель | Значение показателя | Изменение | ||||||||
| в тыс. руб. | в % к валюте баланса | тыс. руб. (гр.6-гр.2) | ±% ((гр.6-гр.2) /гр.2) | |||||||
| 31.12.15 | 31.12.16 | 31.12.17 | 31.12.18 | 31.12.19 | На начало анализируемого периода (31.12.2015) | на конец анализируемого периода (31.12.2019) | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| 1.Чистые активы | 11 394 598 | 11 829 583 | 12 121 736 | 5 010 669 | 5 384 837 | 62 | 56,6 | -6 009 761 | -52,7 | |
| 2.Уставный капитал | 2 800 | 2 800 | 2 800 | 2 800 | 2 800 | <0,1 | <0,1 | – | – | |
| 3. Превышение чистых активов над уставным капиталом (стр.1-стр.2) | 11 391 798 | 11 826 783 | 12 118 936 | 5 007 869 | 5 382 037 | 62 | 56,6 | -6 009 761 | -52,8 | |
Чистые активы организации на 31 декабря 2019 г. намного (в 1 923,2 раза) превышают уставный капитал. Данное соотношение положительно характеризует финансовое положение, полностью удовлетворяя требованиям нормативных актов к величине чистых активов организации. Однако, определив текущее состояние показателя, необходимо отметить снижение чистых активов на 52,7% за весь рассматриваемый период. Несмотря на нормальную относительно уставного капитала величину чистых активов, их дальнейшее снижение может привести к ухудшению данного соотношения.
- 1 2 3 4 5 6 7 8 9 10 11
Источник: https://tut-files.ru/previewfile/32595