Материал: Анализ финансового положения и эффективности деятельности
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
=(А1+А2+А3)/(П1+П2)
КТЛ(2015)=(1121957+2189861+4351157)/(1238940+4002817)=1.46
КТЛ(2016)=(892692+1863362+3391010)/(1001090+1134455)=2.87
КТЛ(2017)=(6934023+1590878+2478890)/(849343+831968)=6.54
КТЛ(2018)=(349861+1850055+2899857)/(933570+1537354)=2.06
КТЛ(2019)=(692280+1993655+4306032)/(2401101+1375597)=1.85
Коэффициент быстрой ликвидности показывает достаточность ликвидных активов (краткосрочной дебиторской задолженности, финансовых вложений и денежных средств) в сравнении с краткосрочными обязательствами. То есть, если коэффициент текущей ликвидности рассчитывался с использованием всех оборотных активов, то здесь из них исключаются наименее ликвидные – запасы.
КБЛ=(А1+А2)/(П1+П2)
КБЛ(2015)=(1121957+2189861)/(1238940+4002817)=0.63
КБЛ (2016)=(892692+1863362)/(1001090+1134455)=1.29
КБЛ (2017)=(6934023+1590878)/(849343+831968)=5.07
КБЛ (2018)=(349861+1850055)/(933570+1537354)=0.89
КБЛ (2019)=(692280+1993655)/(2401101+1375597)=0.71
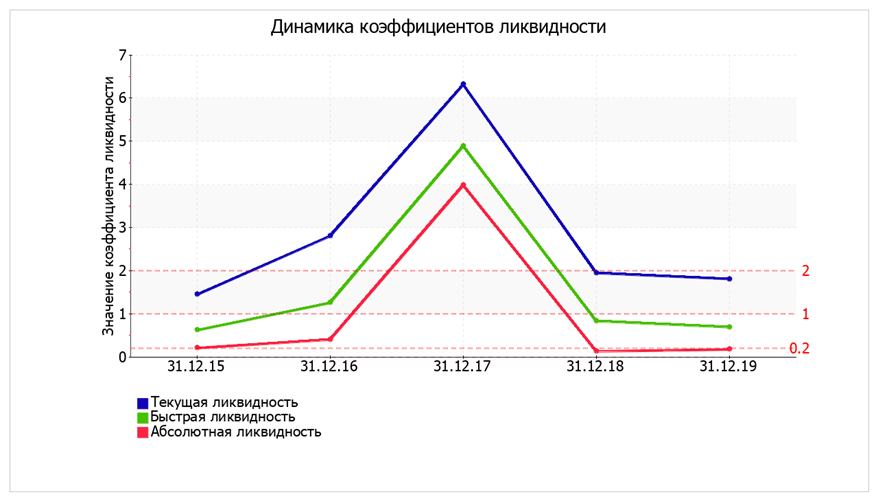
По состоянию на 31.12.2019 при норме 1,8 коэффициент текущей (общей) ликвидности имеет значение 1,85. При этом за весь рассматриваемый период коэффициент вырос на 0,39. В течение анализируемого периода рост коэффициента текущей ликвидности сменился снижением. Текущие активы организации в достаточной степени покрывают текущие обязательства, снижая риск утраты платежеспособности. Рекомендуем поддерживать имеющееся соотношение текущих активов и обязательств.
Значение коэффициента быстрой ликвидности (0,71) оказалось ниже допустимого. Это свидетельствует о недостатке ликвидных активов (т. е. наличности и других активов, которые можно легко обратить в денежные средства) для погашения краткосрочной кредиторской задолженности. В течение анализируемого периода можно наблюдать как позитивные значения коэффициента быстрой ликвидности, так и значения, не соответствующие норме.
При норме 0,15 значение коэффициента абсолютной ликвидности составило 0,18. В тоже время в течение анализируемого периода (31.12.15–31.12.19) коэффициент абсолютной ликвидности снизился на -0,03.
КТЛ(2015)=(1121957+2189861+4351157)/(1238940+4002817)=1.46
КТЛ(2016)=(892692+1863362+3391010)/(1001090+1134455)=2.87
КТЛ(2017)=(6934023+1590878+2478890)/(849343+831968)=6.54
КТЛ(2018)=(349861+1850055+2899857)/(933570+1537354)=2.06
КТЛ(2019)=(692280+1993655+4306032)/(2401101+1375597)=1.85
-
Коэффициент быстрой ликвидности
Коэффициент быстрой ликвидности показывает достаточность ликвидных активов (краткосрочной дебиторской задолженности, финансовых вложений и денежных средств) в сравнении с краткосрочными обязательствами. То есть, если коэффициент текущей ликвидности рассчитывался с использованием всех оборотных активов, то здесь из них исключаются наименее ликвидные – запасы.
| Коэффициент быстрой ликвидности | = | (Краткосрочная дебиторская задолженность + Краткосрочные финансовые вложения + Денежные средства) |
| Краткосрочные обязательства |
КБЛ=(А1+А2)/(П1+П2)
КБЛ(2015)=(1121957+2189861)/(1238940+4002817)=0.63
КБЛ (2016)=(892692+1863362)/(1001090+1134455)=1.29
КБЛ (2017)=(6934023+1590878)/(849343+831968)=5.07
КБЛ (2018)=(349861+1850055)/(933570+1537354)=0.89
КБЛ (2019)=(692280+1993655)/(2401101+1375597)=0.71
По состоянию на 31.12.2019 при норме 1,8 коэффициент текущей (общей) ликвидности имеет значение 1,85. При этом за весь рассматриваемый период коэффициент вырос на 0,39. В течение анализируемого периода рост коэффициента текущей ликвидности сменился снижением. Текущие активы организации в достаточной степени покрывают текущие обязательства, снижая риск утраты платежеспособности. Рекомендуем поддерживать имеющееся соотношение текущих активов и обязательств.
Значение коэффициента быстрой ликвидности (0,71) оказалось ниже допустимого. Это свидетельствует о недостатке ликвидных активов (т. е. наличности и других активов, которые можно легко обратить в денежные средства) для погашения краткосрочной кредиторской задолженности. В течение анализируемого периода можно наблюдать как позитивные значения коэффициента быстрой ликвидности, так и значения, не соответствующие норме.
При норме 0,15 значение коэффициента абсолютной ликвидности составило 0,18. В тоже время в течение анализируемого периода (31.12.15–31.12.19) коэффициент абсолютной ликвидности снизился на -0,03.
Показатели быстрой и абсолютной ликвидности призваны сигнализировать о риске утраты платежеспособности уже в краткосрочном периоде. Наличие достаточного остатка денежных средств является необходимым условием для нормального ведения текущих расчетов с поставщиками и подрядчиками, персоналом, бюджетом.
Повысить показатель быстрой ликвидности можно следующим образом:
1. Сократить текущую кредиторскую задолженность организации, в том числе за счет изменения источников финансирования в пользу долгосрочных заимствований.
2. Снизить долю менее ликвидных активов (внеоборотных активов, запасов), переведя их в более ликвидные (дебиторскую задолженность, финансовые вложения и денежные средства). Например, реализовать неиспользуемые или излишние основные средства, запасы.
Рис.3 – Динамика коэффициентов ликвидности.
- 1 2 3 4 5 6 7 8 9 10 11
 Анализ эффективности деятельности организации
Ниже в таблице приведены основные финансовые результаты деятельности АО "МАКФА" за 4 года.
Таблица 9
| Показатель | Значение показателя, тыс. руб. | Изменение показателя | Средне- годовая величина, тыс. руб. | ||||||
| 2016 г. | 2017 г. | 2018 г. | 2019 г. | тыс. руб. (гр.5 - гр.2) | ± % ((5-2) / 2) | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| 1. Выручка | 16 665 701 | 15 391 497 | 15 232 440 | 17 860 633 | +1 194 932 | +7,2 | 16 287 568 | ||
| 2.Расходы по обычным видам деятельности (стр.2110-стр.2200) | 14 565 723 | 11 801 144 | 11 978 780 | 15 330 418 | +764 695 | +5,2 | 13 419 016 | ||
| 3. Прибыль (убыток) от продаж (1-2) | 2 099 978 | 3 590 353 | 3 253 660 | 2 530 215 | +430 237 | +20,5 | 2 868 552 | ||
| 4. Прочие доходы и расходы, кроме процентов к уплате | -145 830 | -25 426 | -177 029 | -100 875 | +44 955 | ↑ | -112 290 | ||
| 5. EBIT (прибыль до уплаты процентов и налогов) (3+4) | 1 954 148 | 3 564 927 | 3 076 631 | 2 429 340 | +475 192 | +24,3 | 2 756 262 | ||
| 6. Проценты к уплате | 385 984 | 119 502 | 46 454 | 25 353 | -360 631 | -93,4 | 144 323 | ||
| 7. Налог на прибыль, изменение налоговых активов и прочее | -367 671 | -912 269 | -717 118 | -502 441 | -134 770 | ↓ | -624 875 | ||
| 8. Чистая прибыль (убыток) (5-6+7) | 1 200 493 | 2 533 156 | 2 313 059 | 1 901 546 | +701 053 | +58,4 | 1 987 064 | ||
| Справочно: Совокупный финансовый результат периода | 1 200 493 | 2 533 156 | 2 313 059 | 1 901 546 | +701 053 | +58,4 | 1 987 064 | ||
| Изменение за период нераспределенной прибыли (непокрытого убытка) по данным бухгалтерского баланса (измен. стр. 1370) | 435 720 | 293 438 | -7 107 948 | 374 337 | -61 383 | -14 | -1501 113 | ||
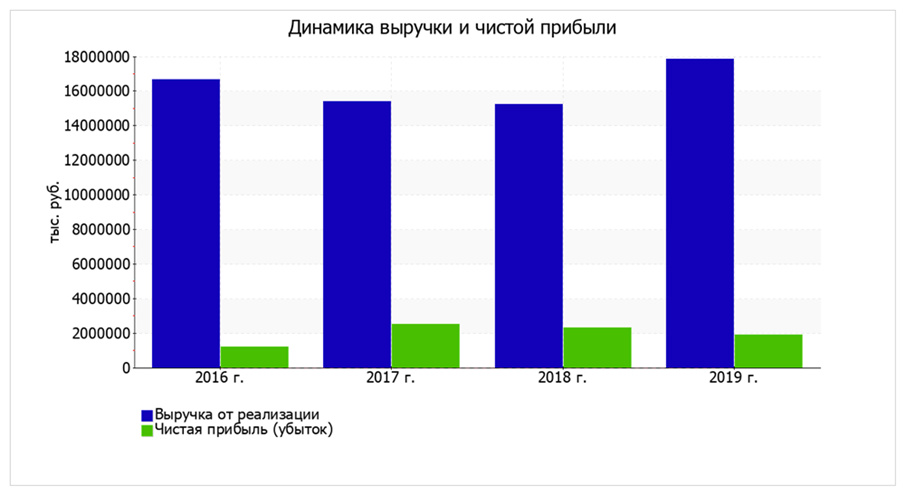
За 4 года отмечено ощутимое повышение выручки на 1 194 932 тыс. руб. – до 17 860 633 тыс. руб. В течение анализируемого периода выручка изменялась разнонаправлено; значения показателя находились в диапазоне от 15 232 440 тыс. руб. до 17 860 633 тыс. руб.
За 2019 год прибыль от продаж равнялась 2 530 215 тыс. руб. За 4 года произошел существенный рост финансового результата от продаж, на 430 237 тыс. руб. При этом тенденцию на повышение подтверждает и линейный тренд.
Обратив внимание на строку 2220 формы №2 можно отметить, что организация учитывала общехозяйственные (управленческие) расходы в качестве условно-постоянных, относя их по итогам отчетного периода на реализованные товары (работы, услуги).
Ниже на графике наглядно представлено изменение выручки и прибыли АО "Макфа" в течение всего анализируемого периода.
Рис. 4 – Динамика выручки и чистой прибыли
- 1 2 3 4 5 6 7 8 9 10 11
Анализ рентабельности АО «Макфа»
| Показатели рентабельности | Значения показателя (в %, или в копейках с рубля) | Изменение показателя | ||||
| 2016 г. | 2017 г. | 2018 г. | 2019 г. | коп., (гр.5 - гр.2) | ± % ((5-2) / 2) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Рентабельность продаж (величина прибыли от продаж в каждом рубле выручки). Нормальное значение для данной отрасли: 4% и более. | 12,6 | 23,3 | 21,4 | 14,2 | +1,6 | +12,4 |
(стр.2300/стр.2110)*100% | 11,7 | 23,2 | 19,8 | 13,6 | +1,9 | +16 |
(стр.2400/стр.2110)*100% | 7,2 | 16,5 | 15,2 | 10,6 | +3,4 | +47,8 |
| Cправочно: Прибыль от продаж на рубль, вложенный в производство и реализацию продукции (работ, услуг) | 14,4 | 30,4 | 27,2 | 16,5 | +2,1 | +14,5 |
| Коэффициент покрытия процентов к уплате (ICR), коэфф. Нормальное значение: 1,5 и более. | 5,1 | 29,8 | 66,2 | 95,8 | +90,7 | +18,9 раза |
-
Рентабельность продаж (валовая маржа)
R=Прибыль от реализации/Выручка
R(2016)=2099978/16665701=12.6%
R(2017)=3590353/15391497=23.3%
R(2018)=3253660/15232440=21.4%
R(2019)=2530215/17860633=14.2%
-
Рентабельность продаж по EBIT
REBIT=EBIT/V
REBIT(2016)=1954148/16665701=11.7%
REBIT(2017)=3564927/15391497=23.2%
REBIT(2018)=3076631/15391497=19,8%
REBIT(2019)=2429340/17860633=13.6%
Рентабельность продаж по чистой прибыли (коммерческая маржа)
-
Rч=Чистая прибыль/V
Rч(2016)=1200493/16665701=7.2%
Источник: https://tut-files.ru/previewfile/32595