Материал: Анализ финансового положения и эффективности деятельности
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ АО «МАКФА».
-
Основные показатели финансовой устойчивости организации
Под финансовой устойчивостью понимается такое состояние предприятия, при котором платежеспособность постоянна во времени, а соотношение собственного и заемного капитала обеспечивает эту платежеспособность.
Финансовая устойчивость может быть оценена с помощью относительных показателей - коэффициентов, характеризующих степень независимости организации от внешних источников финансирования
Анализ финансовой устойчивости организации показывает, насколько сильную зависимость она испытывает от заемных средств, насколько свободно она может маневрировать собственным капиталом, без риска выплаты лишних процентов и пени за неуплату, либо неполную выплату кредиторской задолженности вовремя.
Основные показатели финансовой устойчивости организации проводится по следующей форме (табл. 3)
Таблица 3
Основные показатели финансовой устойчивости
| Показатель | Значение показателя | Изм. (гр.6-гр.2) | Описание показателя и его нормативное значение | ||||
| 2015 | 2016 | 2017 | 2018 | 2019 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Коэффициент автономии | 0,62 | 0,75 | 0,86 | 0,55 | 0,56 | -0,06 | Отношение собственного капитала к общей сумме капитала. Нормальное значение: 0,4 и более (оптимальное 0,4-0,7). |
| Коэф. финансового левериджа | 0,61 | 0,32 | 0,15 | 0,56 | 0,76 | +0,15 | Отношение заемного капитала к собственному. Нормальное значение: 1 и менее (оптимальное 0,43-0,67). |
| Коэф. обеспеченности собственными оборотными средствами | 0,08 | 0,36 | 0,82 | 0,44 | 0,41 | +0,33 | Отношение собственных оборотных средств к оборотным активам Нормальное значение: 0,1 и более. |
| Индекс постоянного актива | 0,94 | 0,80 | 0,25 | 0,54 | 0,47 | -0,47 | Отношение стоимости внеоборотных активов к величине собственного капитала организации. |
| Коэффициент покрытия инвестиций | 0,71 | 0,86 | 0,87 | 0,66 | 0,59 | -0,12 | Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала. Нормальное значение: не менее 0,75. |
| Коэф. маневренности собственного капитала | 0,20 | 0,33 | 0,76 | 0,49 | 0,58 | +0,38 | Отношение собственных оборотных средств к источникам собственных средств. Нормальное значение: 0,1 и более. |
| Коэффициент мобильности имущества | 0,41 | 0,39 | 0,78 | 0,65 | 0,73 | +0,32 | Отношение оборотных средств к стоимости всего имущества. Характеризует отраслевую специфику организации. |
| Коэффициент мобильности оборотных средств | 0,14 | 0,14 | 0,63 | 0,06 | 0,09 | -0,05 | Отношение наиболее мобильной части оборотных средств (денежных средств и финансовых вложений) к общей стоимости оборотных активов. |
| Коэффициент обеспеченности запасов | 0,55 | 1,17 | 3,74 | 0,88 | 0,74 | +0,19 | Отношение собственных оборотных средств к стоимости запасов. Нормальное значение: не менее 0,5. |
| Коэф. краткосрочной задолженности | 0,37 | 0,24 | 0,13 | 0,35 | 0,43 | +0,06 | Отношение краткосрочной задолженности к общей сумме задолженности. 0.5 и менее |
Структура капитала АО "МАКФА"
Структура капитала организации, то есть соотношение разных видов активов и пассивов, является определяющим показателем устойчивости финансового положения организации. Активы и пассивы делятся на долгосрочные и краткосрочные, а пассивы (источники средств организации) еще и на собственные и заемные. Именно соотношение между этими показателями во многом определяет финансовое состояние организации.
Рассмотрим структуру капитала АО "МАКФА" на 31.12.2019.
На следующей диаграмме наглядно представлена структура капитала АО "МАКФА" на последний день анализируемого периода.
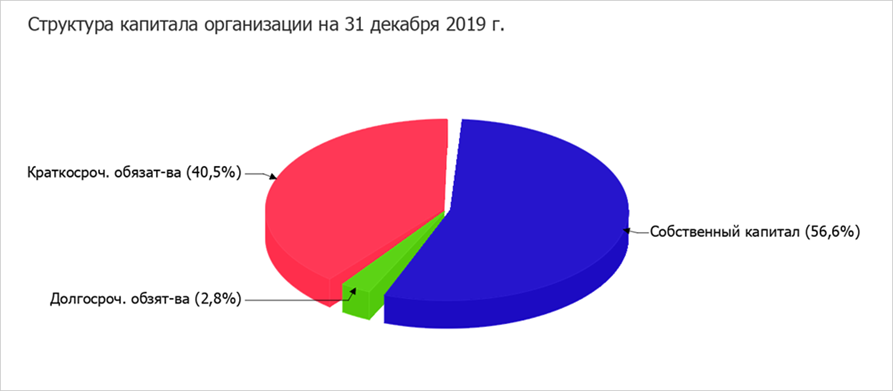
Общий анализ структуры капитала на 31.12.2019 показывает её соответствие нормальной модели, при которой у организации достаточно собственного капитала, а соотношение долгосрочных и краткосрочных заимствований обеспечивает хороший показатель текущей ликвидности.
Главным финансовым коэффициентом, характеризующим структуру капитала организации, является коэффициент автономии (коэффициентом финансовой независимости). Он показывает долю собственного капитала в общей сумме капитала организации (то есть сумме собственного и заемного капитала). По состоянию на 31.12.2019 коэффициент автономии равен:
-
Коэффициент автономии (финансовой независимости)-характеризирует удельный вес собственных средств к общей сумме источников финансирования
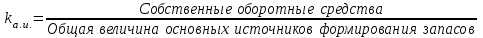
КА = Собственный капитал/Активы = стр.1300/стр.1600
КА(2015)= 11394598/18369853=0.62
КА(2016)= 11829583/15707562=0.75
КА(2017)= 12121736/14060893=0.86
КА(2018)= 5010669/7825797=0.55
КА(2019)= 5384837/9508967=0.56
Это означает, что источником 56% всех средств организации является его собственный капитал.
-
Коэффициент финансового левериджа (Коэффициент соотношения
заемных и собственных средств)
Кф/=Долгосрочные обязательства/Собственный капитал=(стр.1700- стр.1300)/ стр.1300
Кф/л (2015)= 6975255/11394598=0.61
Кф/л (2016)= 3877979/11829583=0.32
Кф/л (2017)= 1939157/12121736=0.15
Кф/л (2018)= 2815128/5010669=0.56
Кф/л (2019)= 4124130/5384837=0.76
-
Коэффициент обеспеченности собственными оборотными средствами.
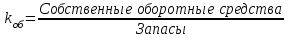
Косос = (стр. 1300 – стр. 1100) / стр. 1200
Косос(2015)= 687720/ 7662975= 0,08
Косос(2016) =2269085/6147064=0,36
Косос(2017) =9064634/11003791= 0,82
Косос(2018) =2286934/5102062= 0,44
Косос(2019) =2867837/ 6991967= 0,41
-
Индекс постоянного актива
КП =( стр.1100 / стр.1300 )
КП(2015)=10706878/11394598=0,94
КП(2016)=9560498/11829583=0,80
КП(2017)= 3056110/12121736=0,25
КП(2018)=2723735/5010669=0,54
КП(2019)=2517000/5384837=0,47
-
Коэффициент покрытия инвестиций
Кп.и = (стр.1300+стр. 1400)/стр.1600
Кп.и(2015)=( 11394598+1692465)/18369853=0,71
Кп.и(2016)=( 11829583+1690022)/15707562=0,86
Кп.и(2017)=( 12121736+197137)/ 14060893=0,87
Кп.и(2018)=( 5010669+202859)/ 7825797=0,66
Кп.и(2019)=( 5384837+268847)/ 9508967= 0,59
-
Коэффициент маневренности собственного капитала
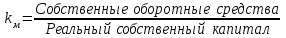
KM = Собственные оборотные средства / Собственный капитал стр. 1300
СОС=Оборотные активы стр. 1200 - краткосрочные обязательства стр.1500
KM(2015)= 2380185/11394598=0,20
KM(2016)= 3959107/11829583=0,33
KM(2017)= 9262763/12121736=0,76
KM(2018)= 2489793/5010669=0,49
KM(2019)= 3136684/5384837=0,58
-
Коэффициент мобильности имущества
Kми =(стр.1200/ стр.1700)
Kми (2015)=7662975/18369853=0,41
Kми (2016)=6147064/15707562=0,39
Kми (2017)= 11004783/14060893=0,78
Kми (2018)= 5102062/7825797=0,65
Kми (2019)= 6991967/9508967=0,73
-
Коэффициент мобильности оборотных средств
Kмос =(cтр.1240 + cтр.1250)/cтр.1200
Kмос (2015)=(12454+1109503)/7662975=0,14
Kмос (2016)=(39867+852825)/6147064=0,14
Kмос (2017)=( 6042921+891102)/11004783=0,63
Kмос (2018)=(14608+335253)/5102062=0,06
Kмос (2019)=(9000+ 683280)/6991967=0,09
-
Коэффициент обеспеченности запасов
Коз = (Стр. 1300 + Стр. 1400 - Стр. 1100) / Стр. 1210
Коз (2015)=(11394598+1692465-10706878)/4275018=0,55
Коз (2016)=(11829583+1690022-9560498)/3374364= 1,17
Коз (2017)=(12121736+197137-3056110)/2473298=3,74
Коз (2018)=(5010669+202859-2723735)/2817713=0,88
Коз (2019)=(5384837+268847-2517000)/4235747= 0,74
-
Коэффициент краткосрочной задолженности
КЗ = (стр. 1400 + стр. 1500) / стр. 1600.
КKЗ(2015)=(1692465+5282790)/18369853 =0,37
КKЗ(2016)=(1690022+ 2187957)/15707562=0,24
КKЗ(2017)=(197137+1742020) /14060893=0,13
КKЗ(2018)=(202859+2612269) /7825797=0,35
КKЗ(2019)=(268847+3855283) /9508967=0,43
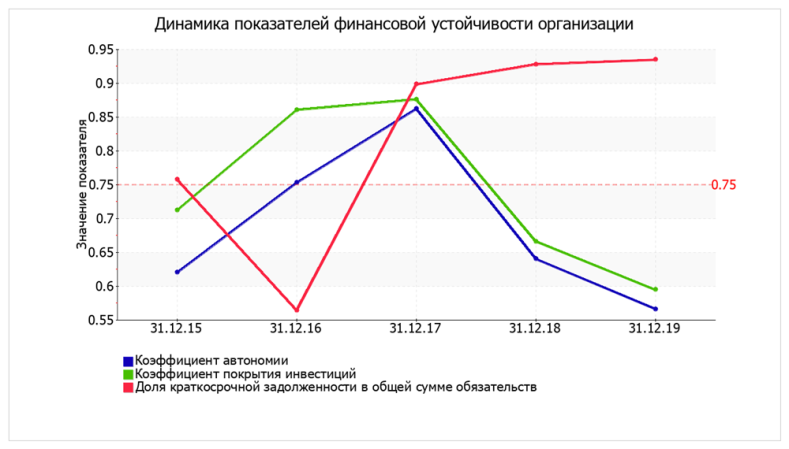
Коэффициент автономии организации на 31 декабря 2019 г. составил 0,56. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение укладывается для этого показателя норму (нормальное: не менее 0,5, оптимальное 0,6-0,7) и свидетельствует о хорошем балансе собственного и заемного капитала. За весь рассматриваемый период коэффициент автономии ощутимо снизился (-0,06). Данный показатель свидетельствует о хорошем финансовом положении.
Коэффициент финансового левериджа равен 0,76. Это означает, что на каждый рубль собственных средств, вложенных в активы предприятия, приходится 0.76 руб. заемных средств. Рост показателя в динамике на 0,15 свидетельствует об усилении зависимости организации от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости.
Коэффициент обеспеченности собственными оборотными средствами на последний день анализируемого периода составил 0,41. Коэффициент выше нормативного значения, т.е. организация не зависит от заемных источников средств при формировании своих оборотных активов. За 4 последних года имело место весьма значительное, на 0,33, повышение коэффициента обеспеченности собственными оборотными средствами. На 31.12.2019 значение коэффициента можно характеризовать как исключительно хорошее. В начале рассматриваемого периода коэффициент обеспеченности собственными оборотными средствами не укладывался в установленный норматив, однако позже стал соответствовать норме. (нормальное значение: 0,1 и более).
За весь рассматриваемый период произошло заметное падение коэффициента покрытия инвестиций до 0,59 (-0,12). Значение коэффициента на 31.12.2019 ниже допустимой величины. Коэффициент покрытия инвестиций падал практически во всех периодах.
По состоянию на 31.12.2019 коэффициент обеспеченности материальных запасов равнялся 0,74; это (на 0,19) выше значения коэффициента обеспеченности материальных запасов на 31 декабря 2015 г. В начале рассматриваемого периода коэффициент не укладывался в нормативное значение, однако позднее стал соответствовать норме. На последний день анализируемого периода значение коэффициента обеспеченности материальных запасов можно охарактеризовать как хорошее.
На следующем графике наглядно представлена динамика основных показателей финансовой устойчивости АО "МАКФА":
Рис. 2. - Динамика показателей финансовой устойчивости
 АО "МАКФА"
Таблица 4
Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств.
| Показатель собственных оборотных средств (СОС) | Значение показателя | Излишек (недостаток)1 | |||||
| на начало анализируемого периода (31.12.2015) | на конец анализируемого периода (31.12.2019) | на 31.12.2015 | на 31.12.2016 | на 31.12.2017 | на 31.12.2018 | на 31.12.2019 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) | 687 720 | 2 867 837 | -3 587 298 | -1 105 279 | +6 591 336 | -533 068 | -1 367 910 |
| СОС2 (рассчитан с учетом долгосрочных пассивов; фактически равен чистому оборотному капиталу) | 2 380 185 | 3 136 684 | -1 894 833 | +584 743 | +6 788 473 | -330 209 | -1 099 063 |
| СОС3 (рассчитанные с учетом как долгосрочных пассивов, так и краткосрочной задолженности по кредитам и займам) | 6 383 002 | 4 512 281 | +2 107 984 | +1 719 198 | +7 620 441 | +1 207 145 | +276 534 |
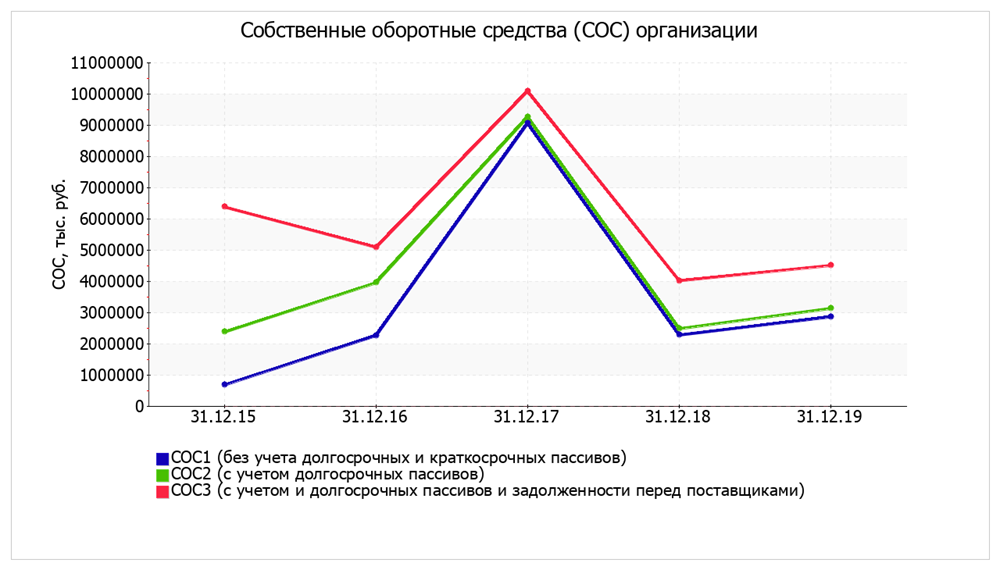
Поскольку из трех вариантов расчета показателей покрытия запасов собственными оборотными средствами по состоянию на 31.12.2019 положительное значение имеет только рассчитанный по последнему варианту (СОС3), финансовое положение организации по данному признаку можно характеризовать как неустойчивое. Следует обратить внимание, что несмотря на неудовлетворительную финансовую устойчивость два из трех показателей покрытия собственными оборотными средствами запасов за 4 года улучшили свои значения.
Рис.3 – Динамика собственных оборотных средств организации
-
Анализ ликвидности АО «Макфа».
Ликвидность (текущая платежеспособность) - одна из важнейших характеристик финансового состояния организации, определяющая возможность своевременно оплачивать счета и фактически является одним из показателей банкротства. Результаты анализа ликвидности важны с точки зрения как внутренних, так и внешних пользователей информации об организации.
Ликвидность баланса выражается в степени покрытия обязательств организации его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность баланса достигается путем установления равенства между обязательствами организации и его активами.
Активы баланса группируются по времени превращения их в денежную форму:
К наиболее ликвидным активам относятся сами денежные средства предприятия и краткосрочные финансовые вложения в ценные бумаги (А1).
Следом за ними идут быстрореализуемые активы – готовая продукция, товары отгруженные и дебиторская задолженность (А2).
Более длительного времени реализации требуют производственные запасы, незавершенное производство, расходы будущих периодов. Они относятся к медленно реализуемым активам (А3).
Наконец, группу труднореализуемых активов образуют основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное строительство, продажа которых требует значительного времени, а поэтому осуществляется крайне редко (А4).
Для определения платежеспособности предприятия с учетом ликвидности его активов обычно используют баланс. Анализ ликвидности баланса заключается в сравнении размеров средств по активу, сгруппированных по степени их ликвидности, с суммами обязательств по пассиву, сгруппированными по срокам их погашения.
Источник: https://tut-files.ru/previewfile/32595