Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
49
Оба из первых двух коэффициентов АО «Тандер» на последний день
анализируемого периода (31.12.2016г.) оказались меньше нормативно
установленного значения. В качестве третьего показателя рассчитан
коэффициент восстановления платежеспособности. Данный коэффициент
служит для оценки перспективы восстановления предприятием нормальной
структуры баланса (платежеспособности) в течение полугода при сохранении
имевшей место в анализируемом периоде динамики первых двух
коэффициентов. Значение коэффициента восстановления платежеспособности
АО «Тандер» (0,48) указывает на отсутствие возможности восстановления в
ближайшее время нормальной платежеспособности.
В качестве одного из показателей вероятности банкротства организации
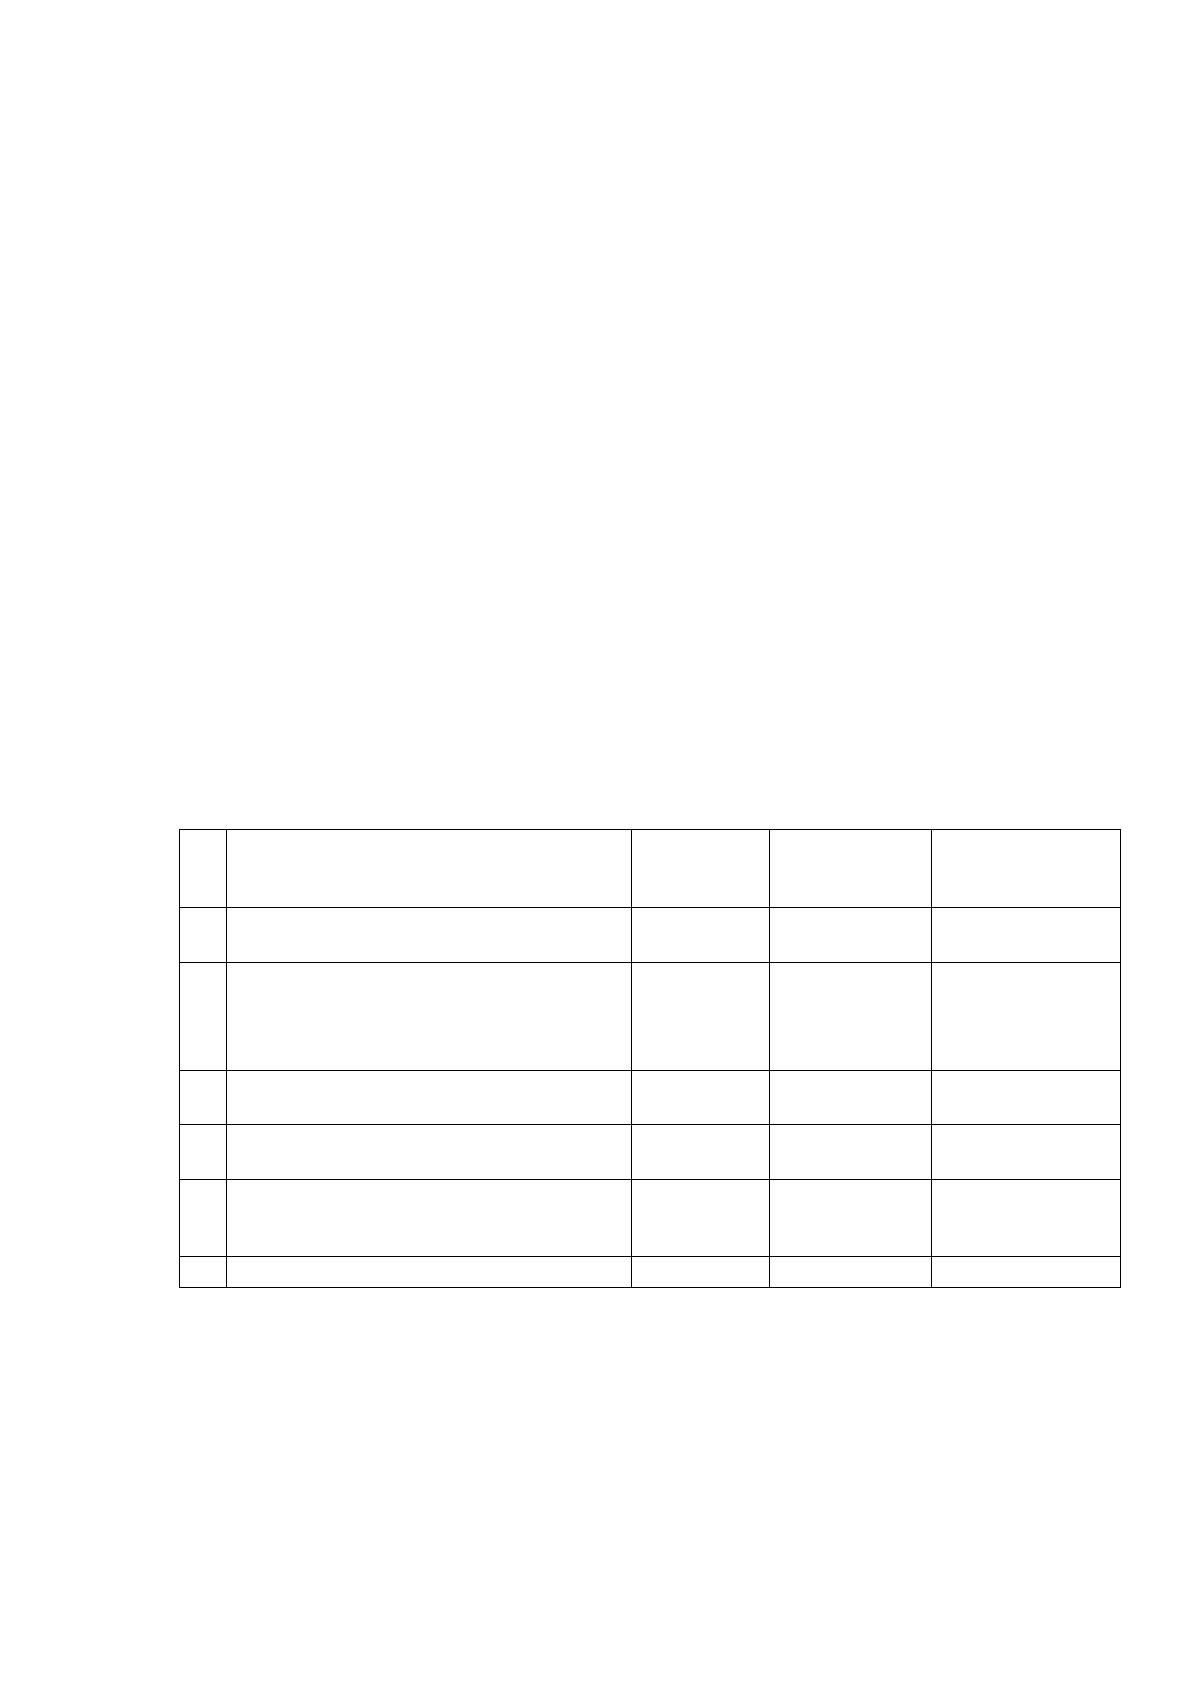
рассчитаем Z-счет Альтмана: (Таблица 16)
Z-счет = 1,2К
1
+ 1,4К
2
+ 3,3К
3
+ 0,6К
4
+ К
5
Таблица 16
Показатели вероятности банкротства организации
К
Расчет
Значение
Множитель
Произведение
(гр. 3 х гр. 4)
К
1
Отношение оборотного капитала к
величине всех активов
0,43
1,20
0,52
К
2
Отношение нераспределенной
прибыли и фондов спец.
назначения к величине всех
активов
0,18
1,40
0,26
К
3
Отношение фин. результата от
продаж к величине всех активов
0,02
3,30
0,07
К
4
Отношение собственного капитала
к заемному
0,22
0,60
0,13
К
5
Отношение выручки от продаж к
величине всех активов
2,73
1,00
2,73
3,71
Предполагаемая вероятность банкротства в зависимости от значения Z-
счета Альтмана составляет:
- 1,8 и менее – очень высокая;
- от 1,81 до 2,7 – высокая;
- от 2,71 до 2,9 – существует возможность;
50
- от 3,0 и выше – очень низкая.
По результатам расчетов на базе данных отчетности АО «Тандер»
значение Z-счета на последний день анализируемого периода составило 3,71.
Это говорит о низкой вероятности скорого банкротства АО «Тандер». Однако
следует обратить внимание, что полученные на основе Z-счета Альтмана
выводы нельзя признать безоговорочно достоверными ввиду ограничений на
использования данного показателя в условиях российской экономики. Другой
американский ученый У. Бивер предложил систему показателей для
диагностики банкротства предприятий. Для этого используется следующая
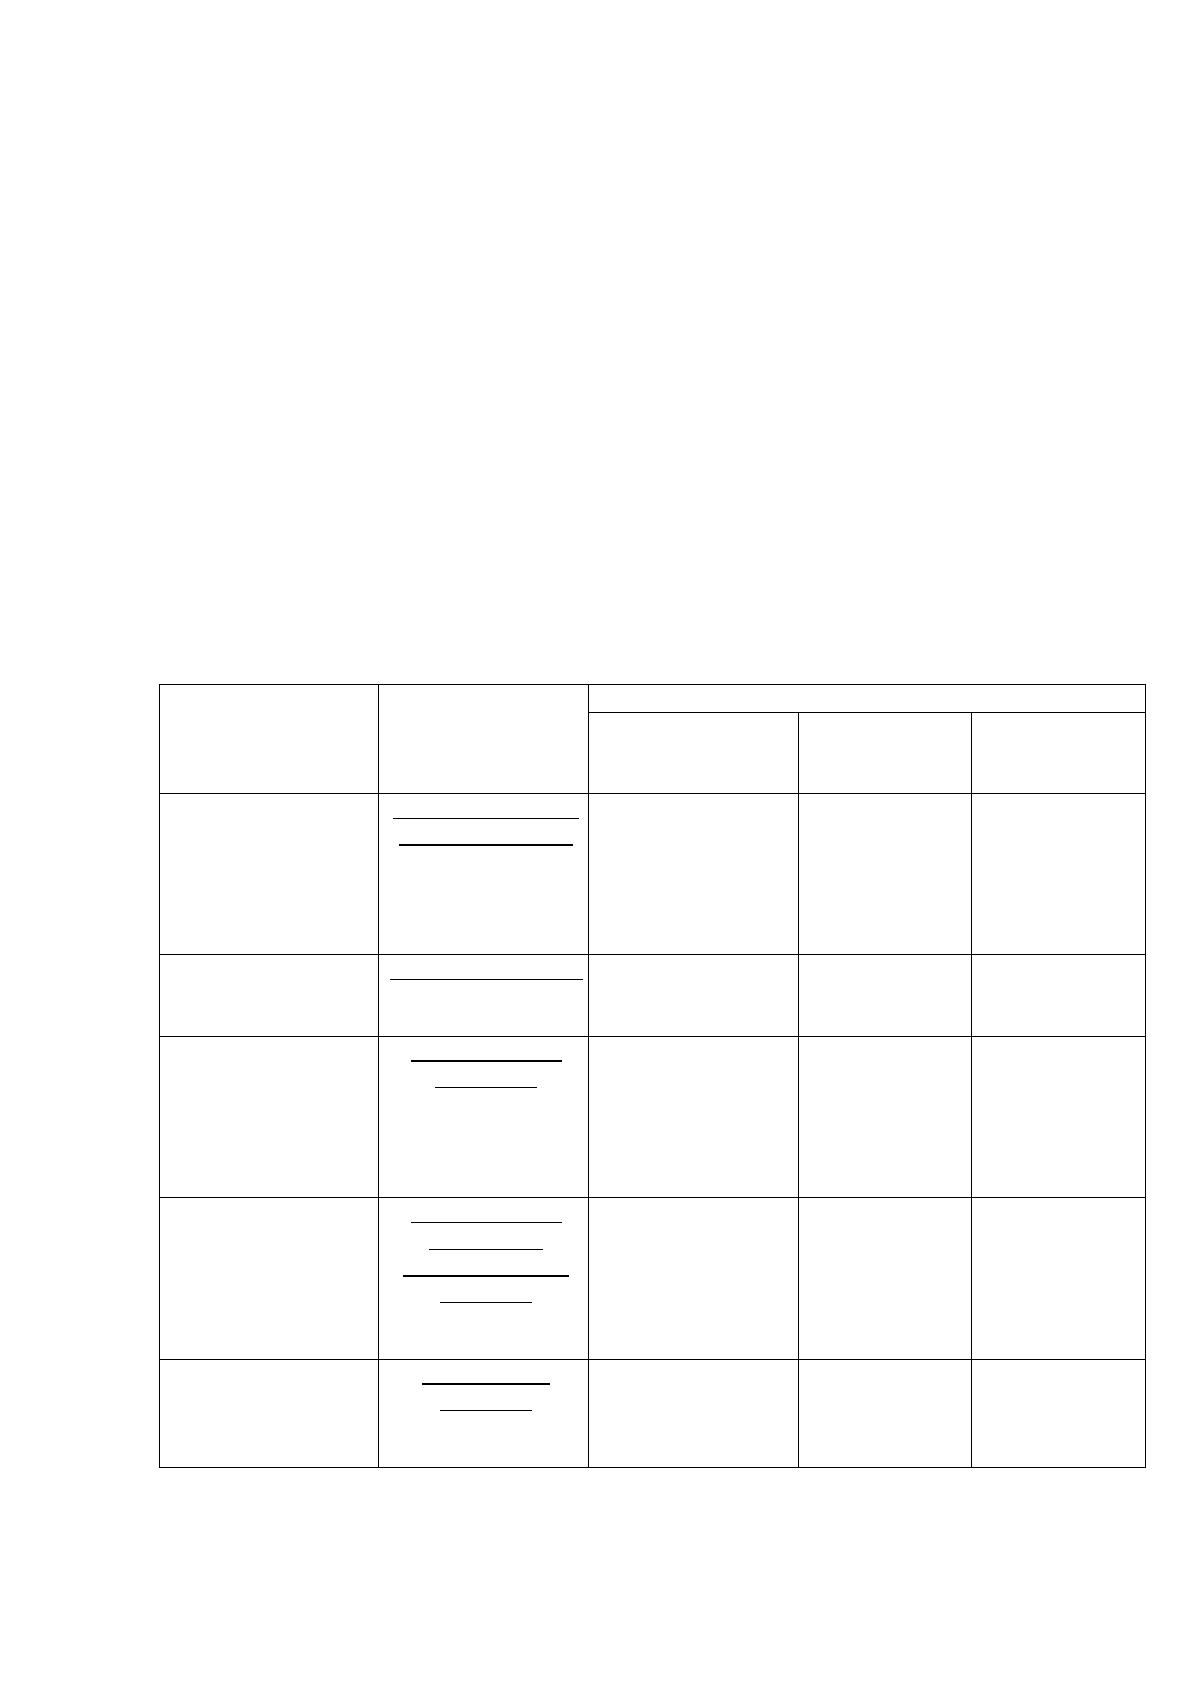
система критериев. (Таблица 17)
Таблица 17
Система диагностики банкротства по У. Биверу
Показатель
Формула
Значения показателей
благополучное
предприятие
за 5 лет
до
банкротства
за год до
банкротства
Коэффициент
Бивера
Чистая прибыль
+ Амортизация
Долгосрочные
+
Краткосрочные
обязательства
0,4 – 0,45
0,17
-0,15
Рентабельность
активов
Чистая прибыль
х 100 %
Активы
6 - 8
4
-22
Финансовый
леверидж
Собственный
капитал/
Долгосрочные и
Краткосрочные
обязательства
>37
>50
>80
Коэффициент
покрытия
активов
чистым
оборотным
капиталом
Собственный
капитал –
Внеоборотный
капитал
Активы
0,4
>0,3
0,06
Коэффициент
покрытия
Оборотный
капитал
Краткосрочные
обязательства
>3,2
>2
>1
Преимуществами такой модели являются использование показателя
51
рентабельности активов и вынесение суждения о сроках наступления
банкротства компании. Из недостатков модели Бивера стоит отметить:
отсутствие результирующего показателя;
сложность интерпретации итогового значения;
использование устаревших данных.
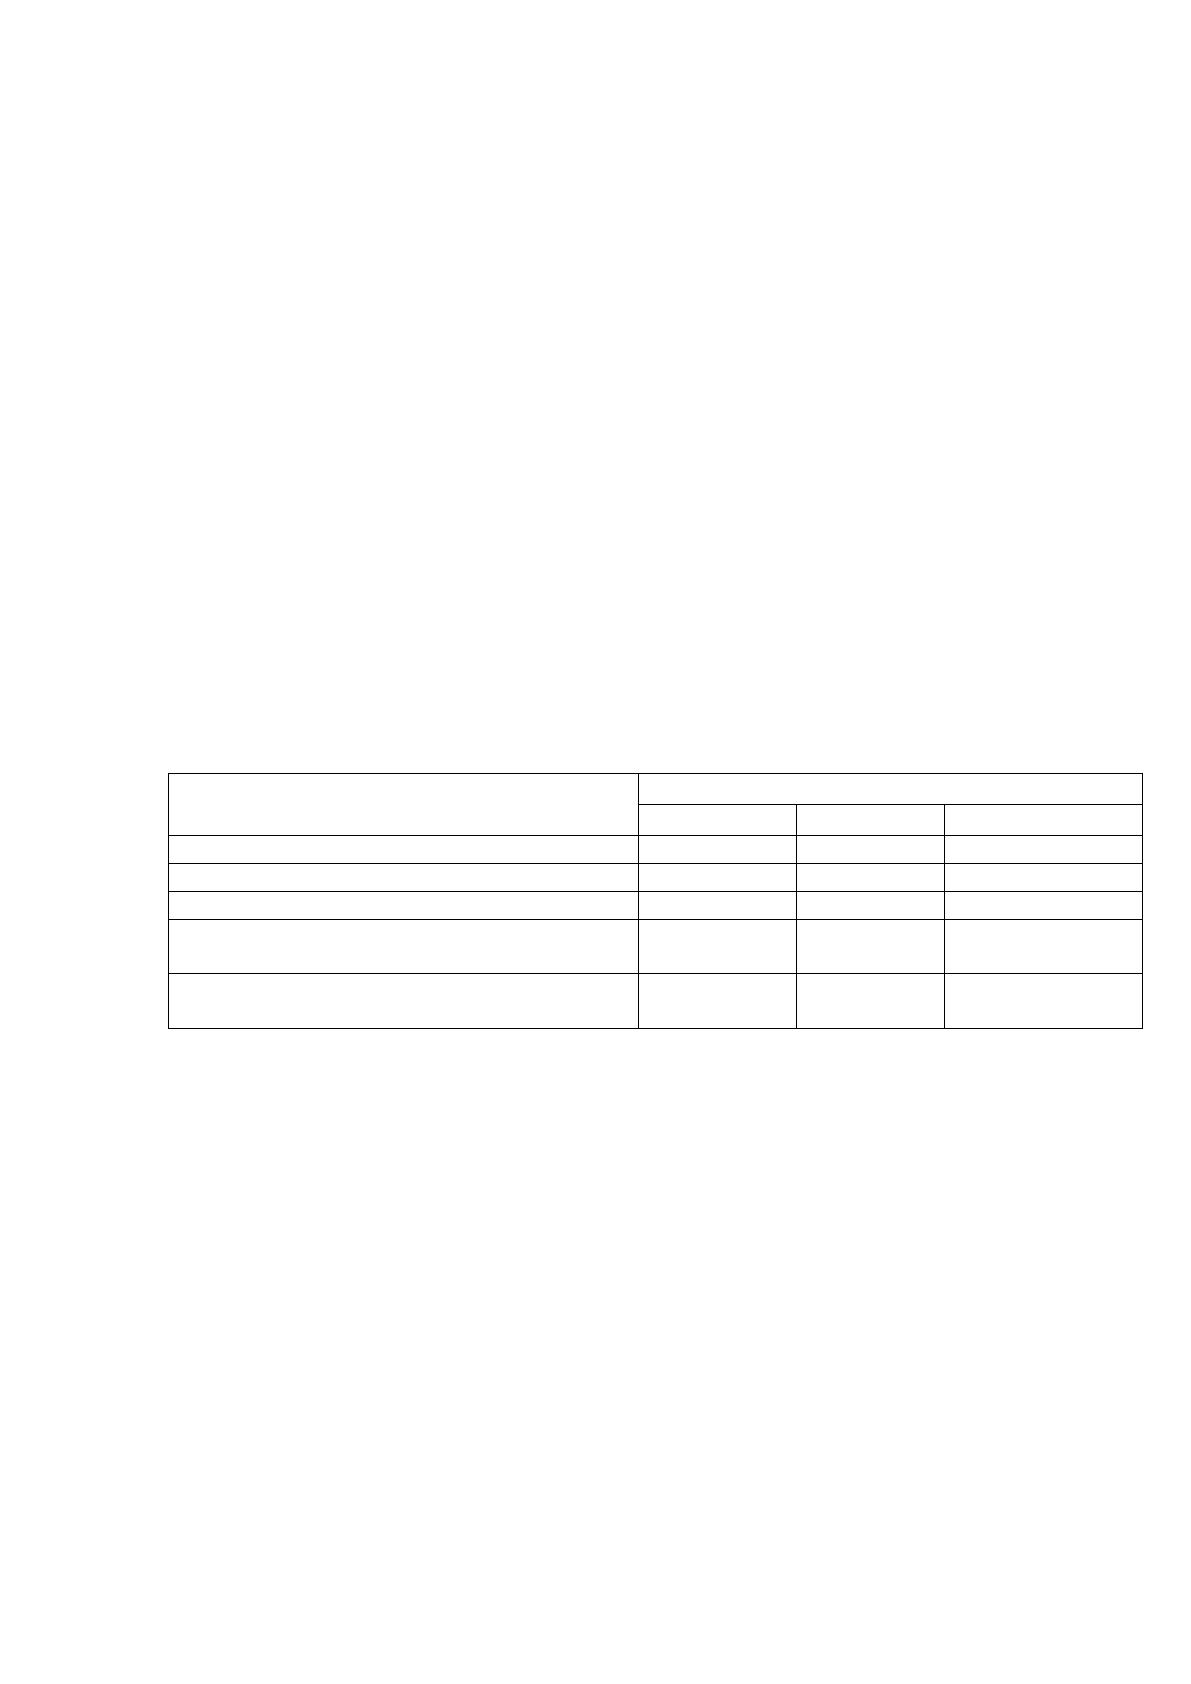
Полученные показатели АО «Тандер» дают весьма противоречивую
картину. В большинстве своем они соответствуют графе «за один год до
банкротства». Однако сам Коэффициент Бивера соответствует показателю «за
пять лет до банкротства», а рентабельность активов - «благополучное
предприятие». С учетом других методик и особенностей предприятия можно
утверждать, что банкротство ему в ближайшее время не угрожает. (Таблица 18)
Таблица 18
Показатели банкротства по У. Биверу в АО «Тандер»
Показатели
Значение показателя
2014
2015
2016
Коэффициент Бивера
0,15
0,14
0,14
Рентабельность активов, %
11,5
11,6
11,6
Финансовый леверидж, %
78,7
82,3
81,7
Коэффициент покрытия активов
чистым оборотным капиталом
-0,37
-0,38
-0,39
Коэффициент текущей
ликвидности
0,81
0,82
0,92
Учеными Иркутской государственной экономической академии
предложена своя четырехфакторная модель прогноза риска кризиса (модель R).
R=8,38 К1+ К2+0,054 К3+0,63 К4,
где К1=оборотный капитал/валюта баланса, К2=чистая
прибыль/собственный капитал, К3=выручка от реализации/ валюта баланса,
К4= чистая прибыль/сумма общих затрат.
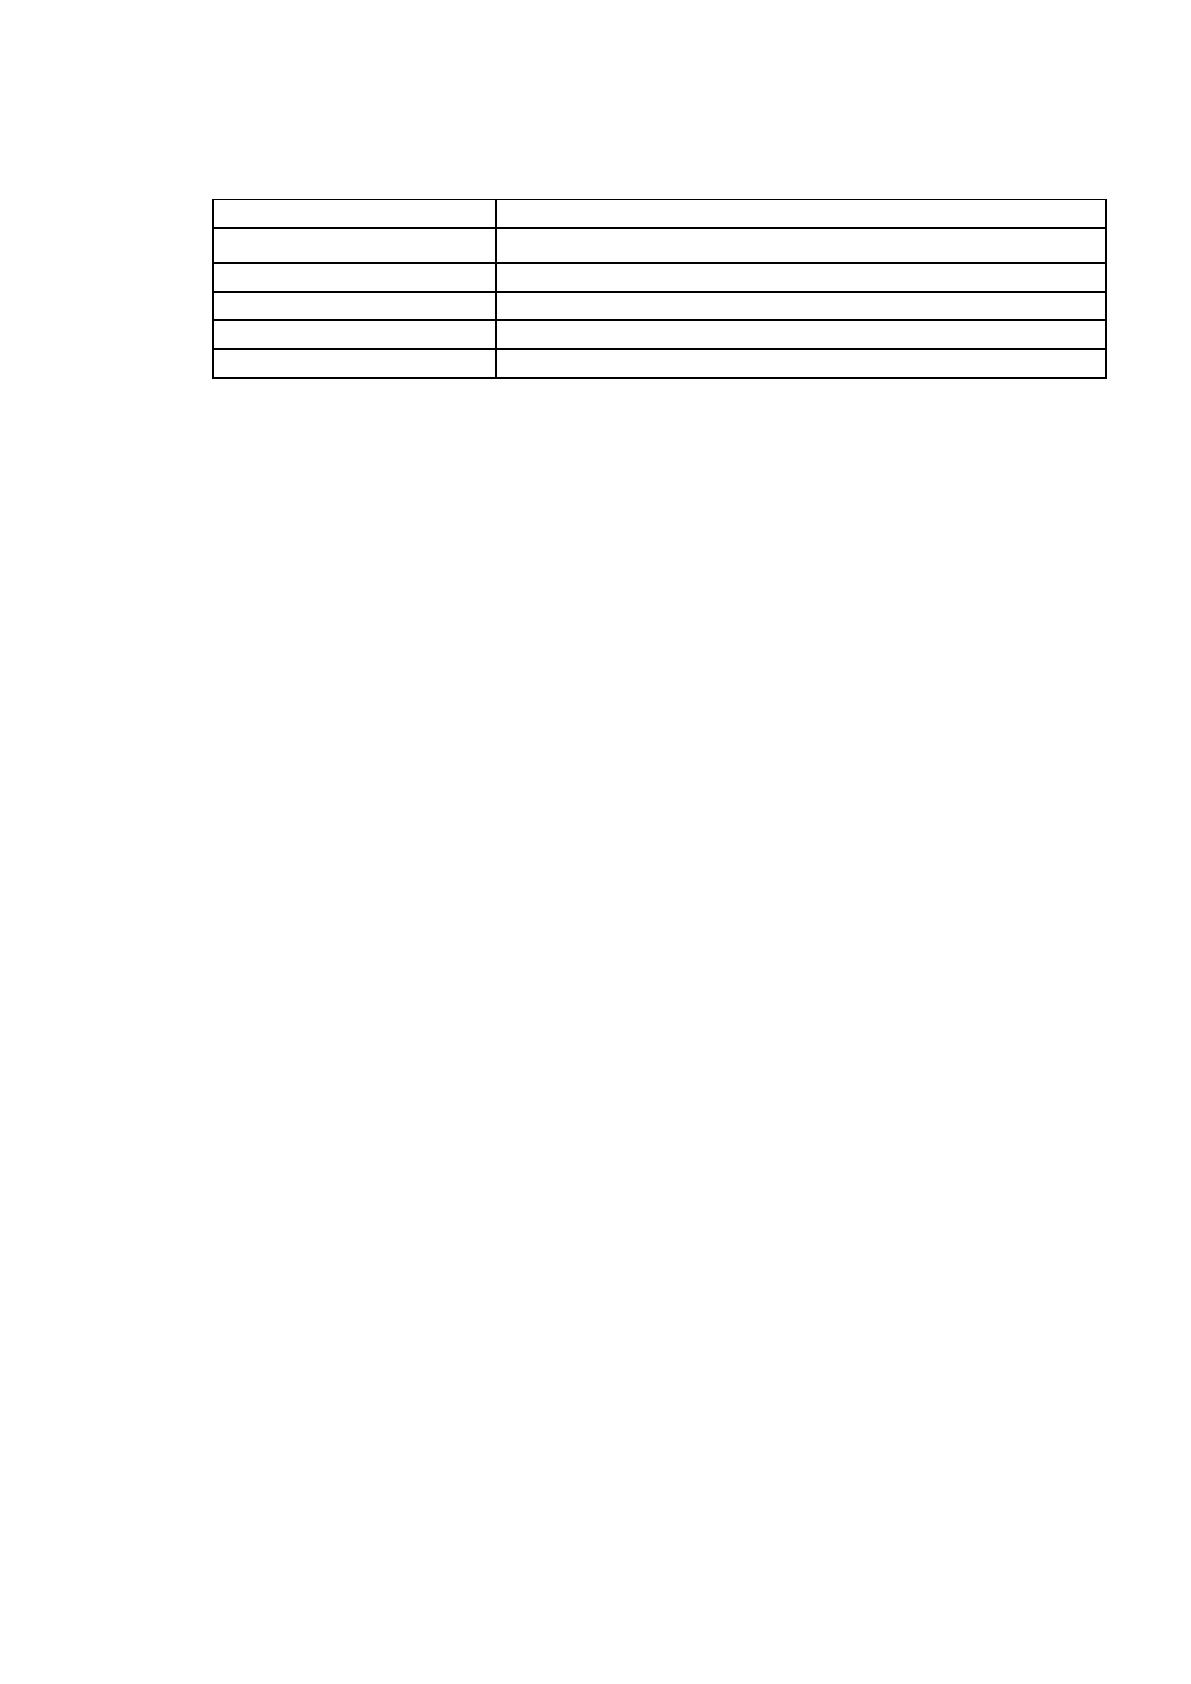
Вероятность кризиса предприятия в соответствии со значением
модели R определяется следующим образом. (Таблица 19)
R=8,38 *0,43 + 0,63+0,054 *2,73+0,63*0,06 = 4,43
52
Таблица 19
Вероятность банкротства по модели R
Значение R
Вероятность банкротства, %
меньше 0
максимальная (90-100)
0-0,18
высокая (60-80)
0,18-0,32
средняя (35-50)
0,32-0,42
низкая (15-20)
больше 0,42
минимальная (до10)
В соответствии с данным показателем вероятность банкротства АО
«Тандер» минимальна. Можно отметить, что разные методики показывают
разную вероятность банкротства АО «Тандер».
3.2 Формирование системы бюджетного планирования деятельности
АО «Тандер»
Существующая система планирования на основании годовых планов не
позволяет достичь желаемого результата. Для этого нужно в соответствии с
задачами улучшения финансового состояния АО «Тандер» усовершенствовать
систему планирования, обеспечивая получение достоверной информации о
результатах хозяйственной деятельности, и это позволит:
- координировать все процессы оперативного и стратегического планиро-
вания в АО «Тандер»;
- в целях корректировки расходов обеспечить прозрачность расходования
средств для руководителей подразделений,;
- осуществлять контроль деятельности подразделений и их
руководителей на всех этапах реализации полученных задач и кроме того
повысить чувство ответственности руководителей подразделений за
выполнение плановых показателей;
- планировать и контролировать финансовые потоки АО «Тандер» в
целом.
Для выполнения этих задач, обеспечения устойчивой работы компании, а
также улучшения финансового состояния, на АО «Тандер» необходимо создать
53
систему гибкого адаптивного планирования.
Стратегические цели развития АО «Тандер» могут быть пересмотрены
только тогда, когда изменение годовых бюджетов неспособно в намеченные в
стратегии сроки устранить возникшее отклонение и вернуть деятельность
компании в планируемые рамки. В целях формализации вышеописанной
системы планирования на АО «Тандер» необходимо разработать четыре
стандарта:
- стандарт формирования годового бюджета АО «Тандер»;
- стандарт формирования оперативного плана АО «Тандер»;
- стандарт исполнения оперативного плана АО «Тандер»;
- стандарт анализа исполнения бюджета и порядка формирования
отчетов. Итак, «Стандарт формирования годового бюджета АО «Тандер» дол-
жен включает следующие основные положения.
Бюджет АО «Тандер» - это скоординированный по всем подразделениям
или функциям план работы корпорации, базирующийся на всеобщем анализе
прогнозов изменения внешних и внутренних факторов и получении путем
расчета экономических и финансовых индикаторов деятельности корпорации.
Бюджетный процесс включает в себя формирование, согласование и
утверждение бюджетов, а также контроль за их исполнением и возможность
оперативного внесения необходимых корректировок. Бюджетирование
включает два аспекта: организационный и методологический.
С организационной точки зрения процесс бюджетирования корпорации
представляет собой систему организационного взаимодействия центров плани-
рования (ЦП), центров финансовой ответственности (ЦФО) и центров затрат
(ЦЗ), направленную на разработку обоснованных бизнес-прогнозов по
функциональным областям деятельности корпорации и дальнейшее получение
на их основе бизнес-заданий посредством экономико-хозяйственного
моделирования.
Применительно к анализируемой корпорации, центром планирования
(ЦП) будет являться планово-экономический отдел, центрами финансовой от-
Источник: https://baza.diplomsite.ru/previewfile/4858