Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
44
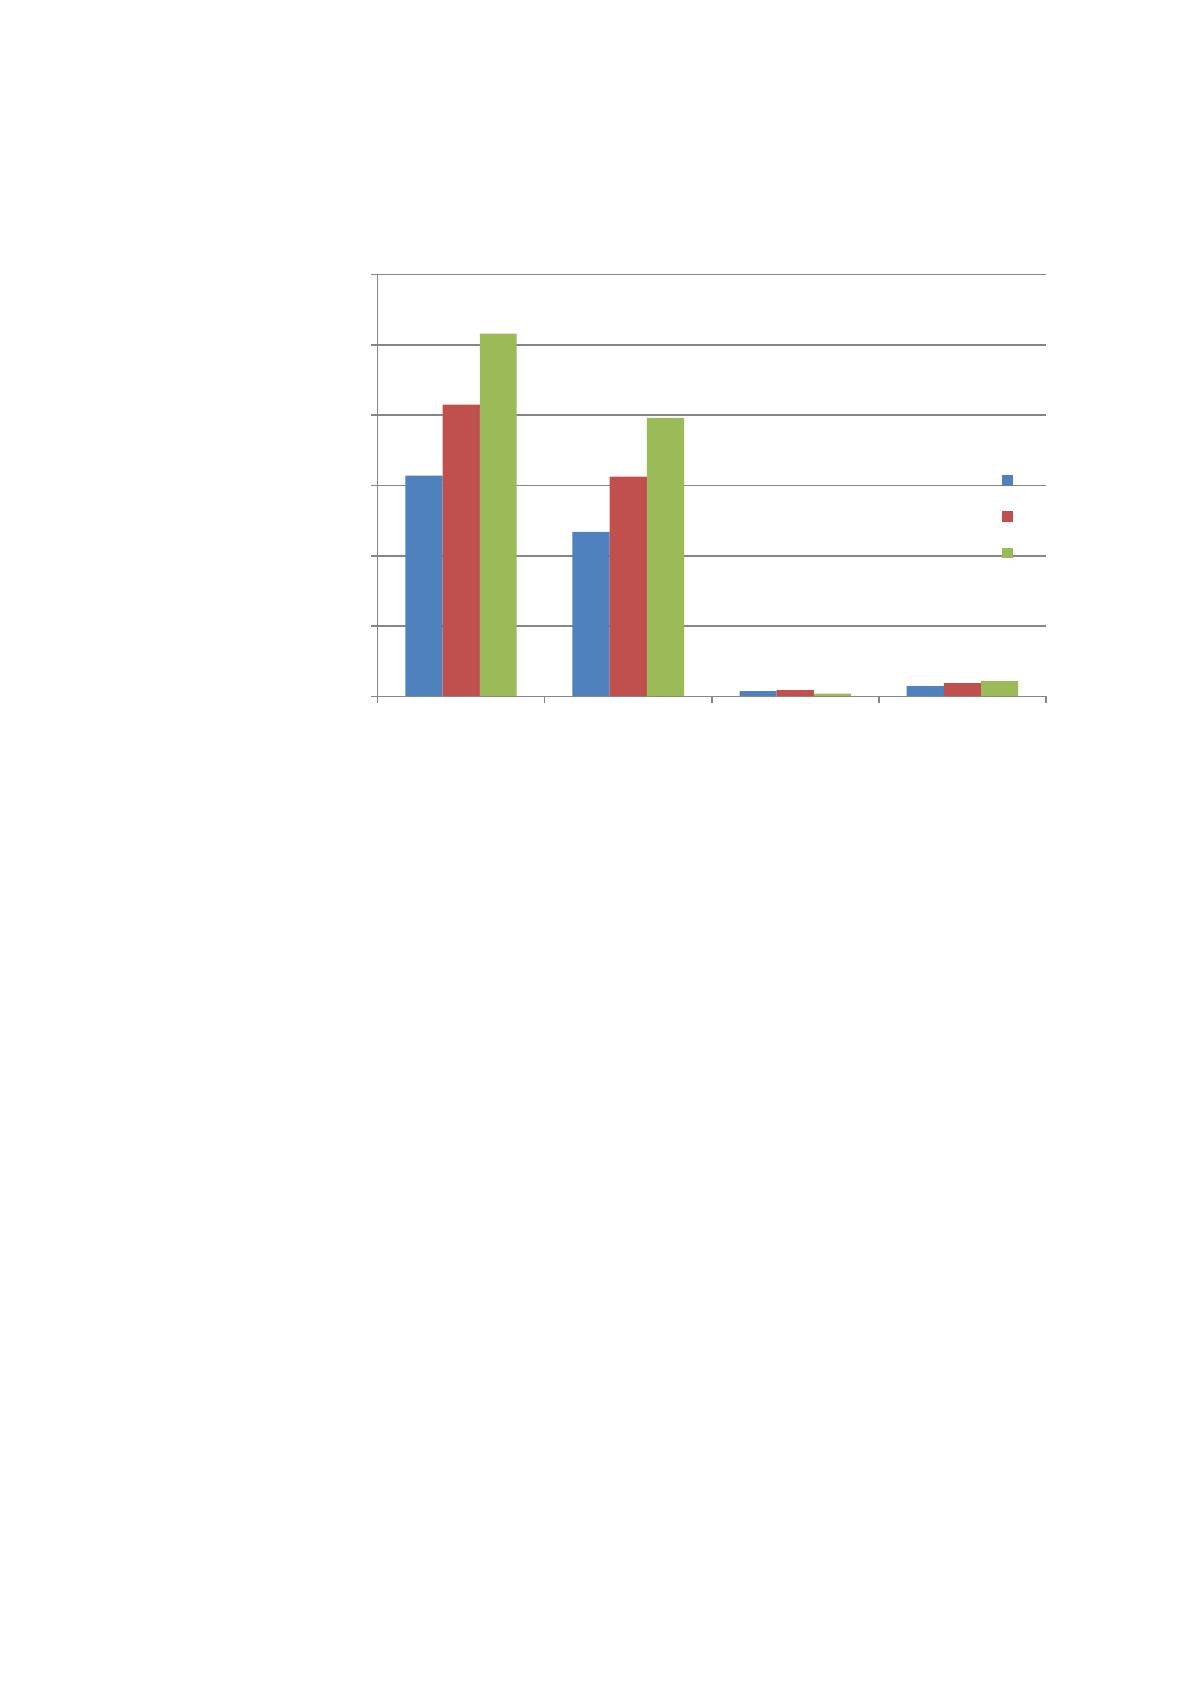
прочие доходы произошел рост прибыли до налогообложения на 44,2% и
чистой прибыли на 48,4%. Основная сумма прочих доходов формируется за
счет полученных от поставщиков премий.
Рисунок 11- Финансовые результаты АО «Тандер» в 2014-2016
годах
Важная роль в системе экономических показателей эффективности
предпринимательской деятельности принадлежит показателю рентабельности.
Показатели рентабельности характеризуют эффективность работы
предприятия в целом, доходность различных направлений деятельности
(производственной, предпринимательской, инвестиционной), окупаемость
затрат и т.д. Они более полно, чем прибыль, отражают окончательные
результаты хозяйствования, потому что их величина показывает соотношение
эффекта с наличными или использованными ресурсами. Их используют для
оценки деятельности предприятия и как инструмент в инвестиционной
политике и ценообразовании.
Коэффициенты рентабельности (доходности), с одной стороны,
представляют собой частный случай показателей эффективности, когда в
качестве показателя эффекта в числителе дроби берется прибыль, а в
знаменателе - величина ресурсов или затрат.[27]
0
200 000 000
400 000 000
600 000 000
800 000 000
1 000 000 000
1 200 000 000
Выручка Себестоимость
продаж
Прибыль (убыток)
от продаж
Чистая прибыль
(убыток)
2014
2015
2016
45
Для расчета показателей рентабельности используются показатели
прибыли из отчета о финансовых результатах АО «Тандер». (Приложение 2)
Таблица 13
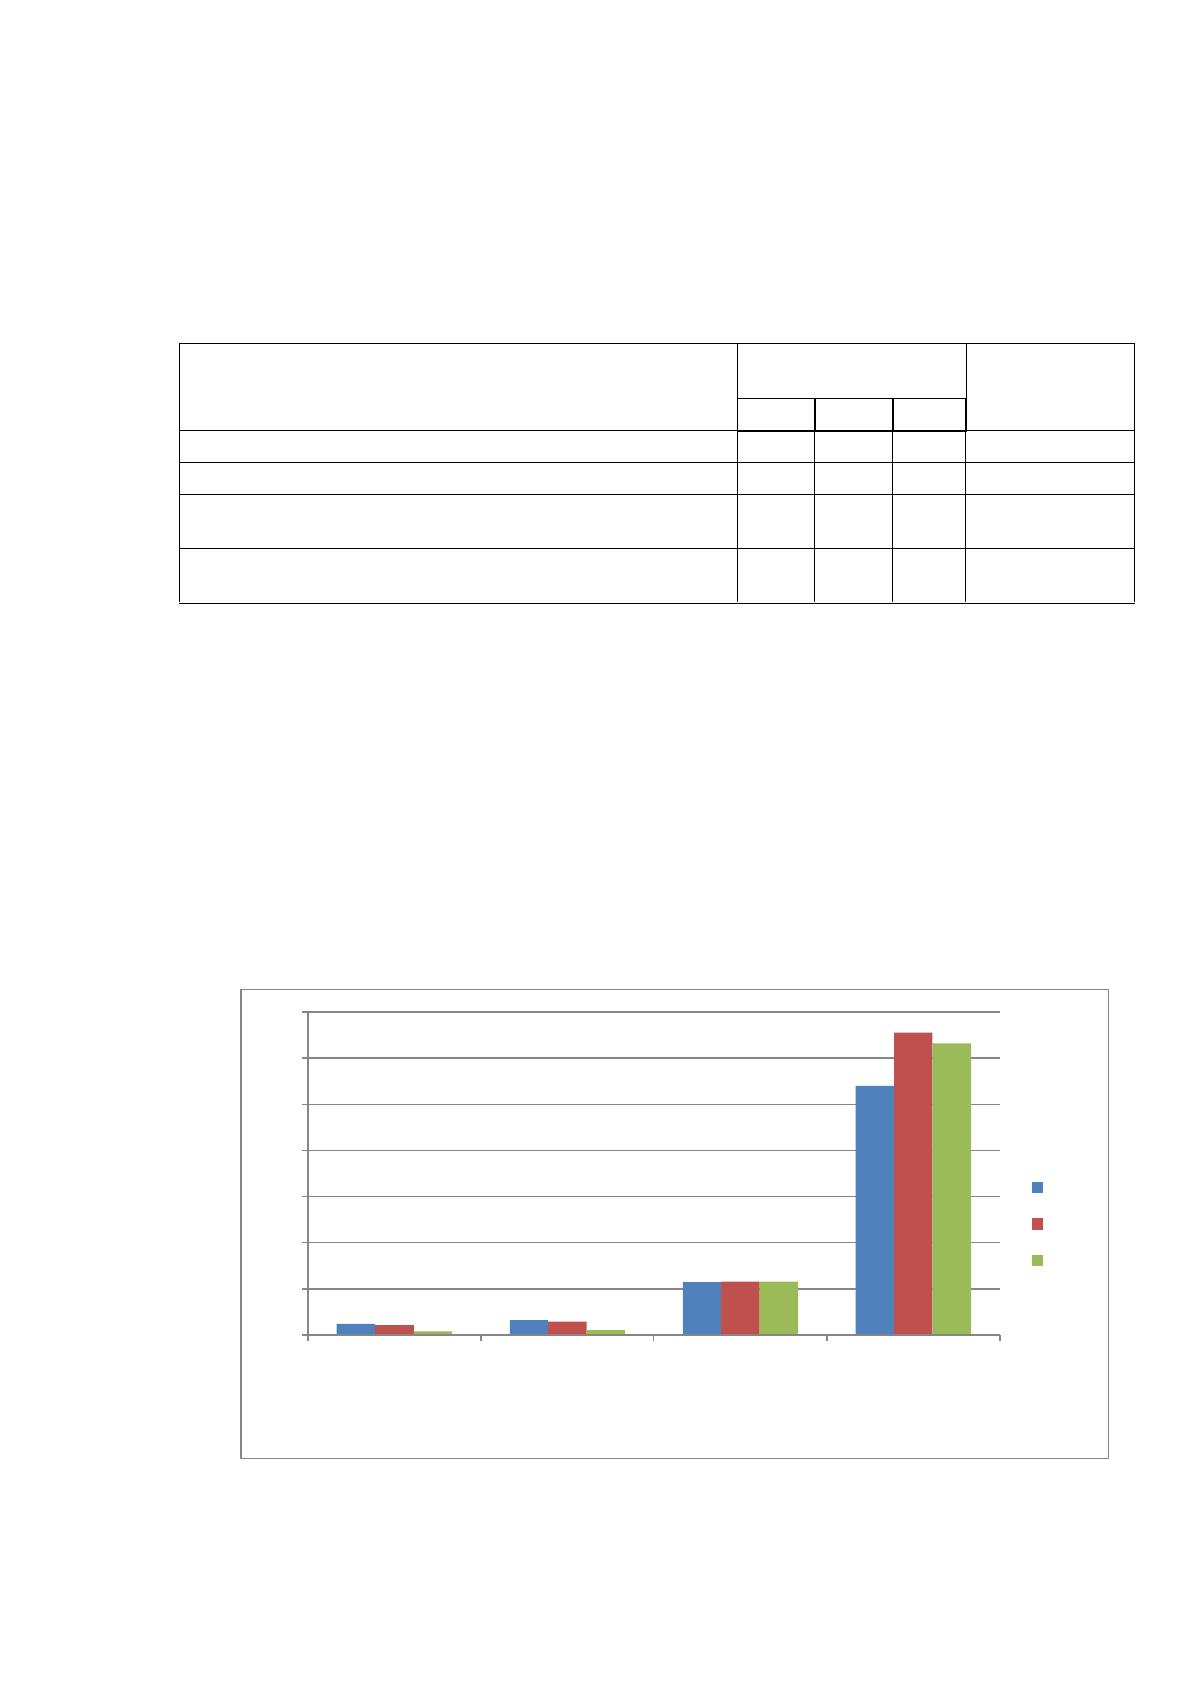
Показатели рентабельности АО «Тандер» в 2014-2016 гг., %
Показатель
Значение
показателя
Изменение
показателя
2014
2015
2016
1. Рентабельность продаж
2,4
2,2
0,8
-1,6
2. Рентабельность продукции
3,3
2,9
1,1
-2,2
3. Рентабельность активов по чистой
прибыли
11,5
11,6
11,6
0,1
4. Рентабельность собственного капитала
по чистой прибыли
54,0
65,5
63,2
9,2
Положительная рентабельность по всем рассчитанным показателям
свидетельствуют об эффективности деятельности АО «Тандер». Однако можно
отметить падение, рентабельность продаж и продукции невелика для данной
отрасли (средняя составляет около 5%). Но рентабельность активов и особенно
собственного капитала очень высока и позволяет АО «Тандер» активно
развиваться. (Таблица 13, Рисунок 12)
Рисунок 12 - Показатели рентабельности АО «Тандер» в 2014-
2016 годах
0,0
10,0
20,0
30,0
40,0
50,0
60,0
70,0
1. Рентабельность
продаж
2. Рентабельность
продукции
3. Рентабельность
активов по чистой
прибыли
4. Рентабельность
собственного
капитала по чистой
прибыли
2014
2015
2016
46
Обязательной составляющей управления является оценка деловой
активности организации, которая необходима для анализа результатов и
эффективности производственной деятельности. Этим объясняется высокая
важность проблемы объективной оценки деловой активности практически для
каждой организации. К показателям деловой активности, прежде всего, относят
показатели оборачиваемости организации.
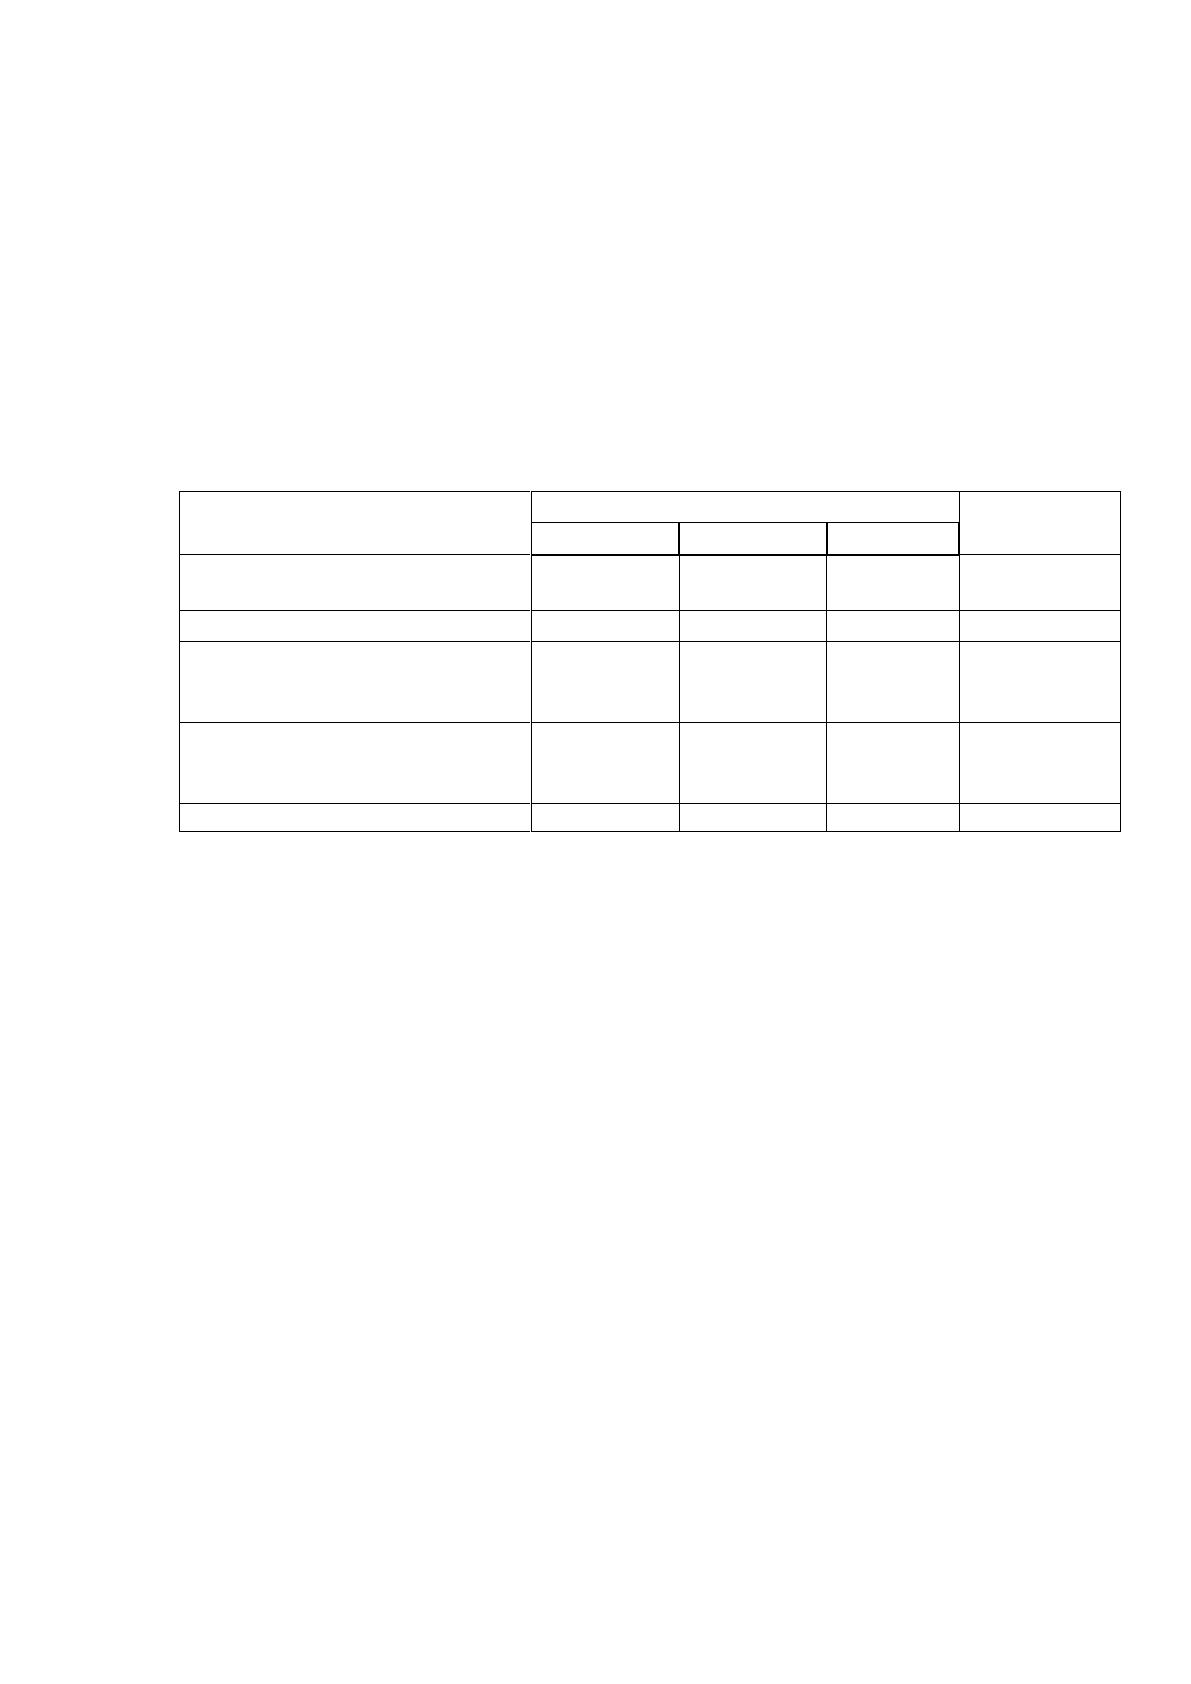
Таблица 14
Показатели оборачиваемости АО «Тандер» в 2014-2016 гг., %
Показатель
Значение показателя
Изменение
показателя
2014
2015
2016
Оборачиваемость
оборотных средств
5,846
5,643
6,336
0,491
Оборачиваемость запасов
10,886
9,821
8,446
-2,440
Оборачиваемость
дебиторской
задолженности
15,238
19,454
33,503
18,265
Оборачиваемость
кредиторской
задолженности
8,960
7,725
8,072
-0,888
Оборачиваемость активов
2,452
2,524
2,733
0,281
Коэффициент оборачиваемости активов увеличился на 0,281 в связи с
ростом суммы выручки и по сравнению с ростом активов АО «Тандер».
Увеличение размера дебиторской задолженности повлекло за собой
уменьшение коэффициента оборачиваемости дебиторской задолженности на
1,245. Уменьшение оборачиваемости кредиторской задолженности обусловлено
ростом уровня задолженности за 2016 г. по сравнению с уровнем кредиторской
задолженности в 2014-2015 годах. (Таблица 14)
По результатам анализа финансового состояния можно отметить, что
финансовая устойчивость и ликвидность АО «Тандер» в целом не
соответствуют нормативным значениям, при этом организация имеет высокую
прибыль и рентабельность активов. Данное состояние можно объяснить
издержками роста. Компания активно развивается и для этого использует в
основном заемные средства. Далее в третьей главе рассмотрим направления
улучшения финансового состояния организации.
47
Глава 3. Мероприятия по улучшению финансового состояния
АО «Тандер»
3.1 Прогнозирование возможного банкротства АО «Тандер»
Как показывает теория и подтверждает опыт, нарушение
платежеспособности в современных условиях является следствием
несоответствия стратегии предприятия изменениям во внешней среде. Еще 30
лет назад в практике управления предприятиями отсутствовали стратегические
принципы. Только на стыке 60–70-х годов появляются новые методы
управления и вместе с ними термин «стратегическое управление».
Любую ситуацию, в которой предприятие не успевает подготовиться к
изменениям, можно считать кризисной. Чтобы этого не произошло, необходимо
вовремя понять причины, по которым экономика предприятия оказалась в
кризисе, и принять меры еще до внешнего проявления трудностей.
Исследования, проведенные на российских предприятиях, находящихся в
кризисной ситуации, обнаружили комплекс причин, из-за которых предприятие
попадает в кризис. Их можно разделить на две группы:
- внешние причины, которые не зависят от предприятия или на которые
предприятие может повлиять в незначительной степени;
- внутренние причины кризиса, которые возникли в результате
деятельности самого предприятия.
В работе мы хотим проанализировать вероятность банкротства
организации, применяя методики российских и зарубежных экономистов.
Сначала произведем расчеты показателей по методике Федерального
управления по делам о несостоятельности (банкротстве).
В соответствии с Постановлением № 498 от 20.05.1994 г. определялись
следующие три финансовых коэффициента и устанавливались их критерии
(нормативы):
1. Коэффициент текущей ликвидности (Ктл) – отношение оборотных
48
активов (за вычетом расходов будущих периодов) к сумме срочных
обязательств. Нормативное ограничение Ктл > 2
2. Коэффициент обеспеченности собственными оборотными средствами
(Ко) – отношение величины собственных оборотных средств к общей величине
оборотных средств. Нормальное ограничение Ко > 0,1.
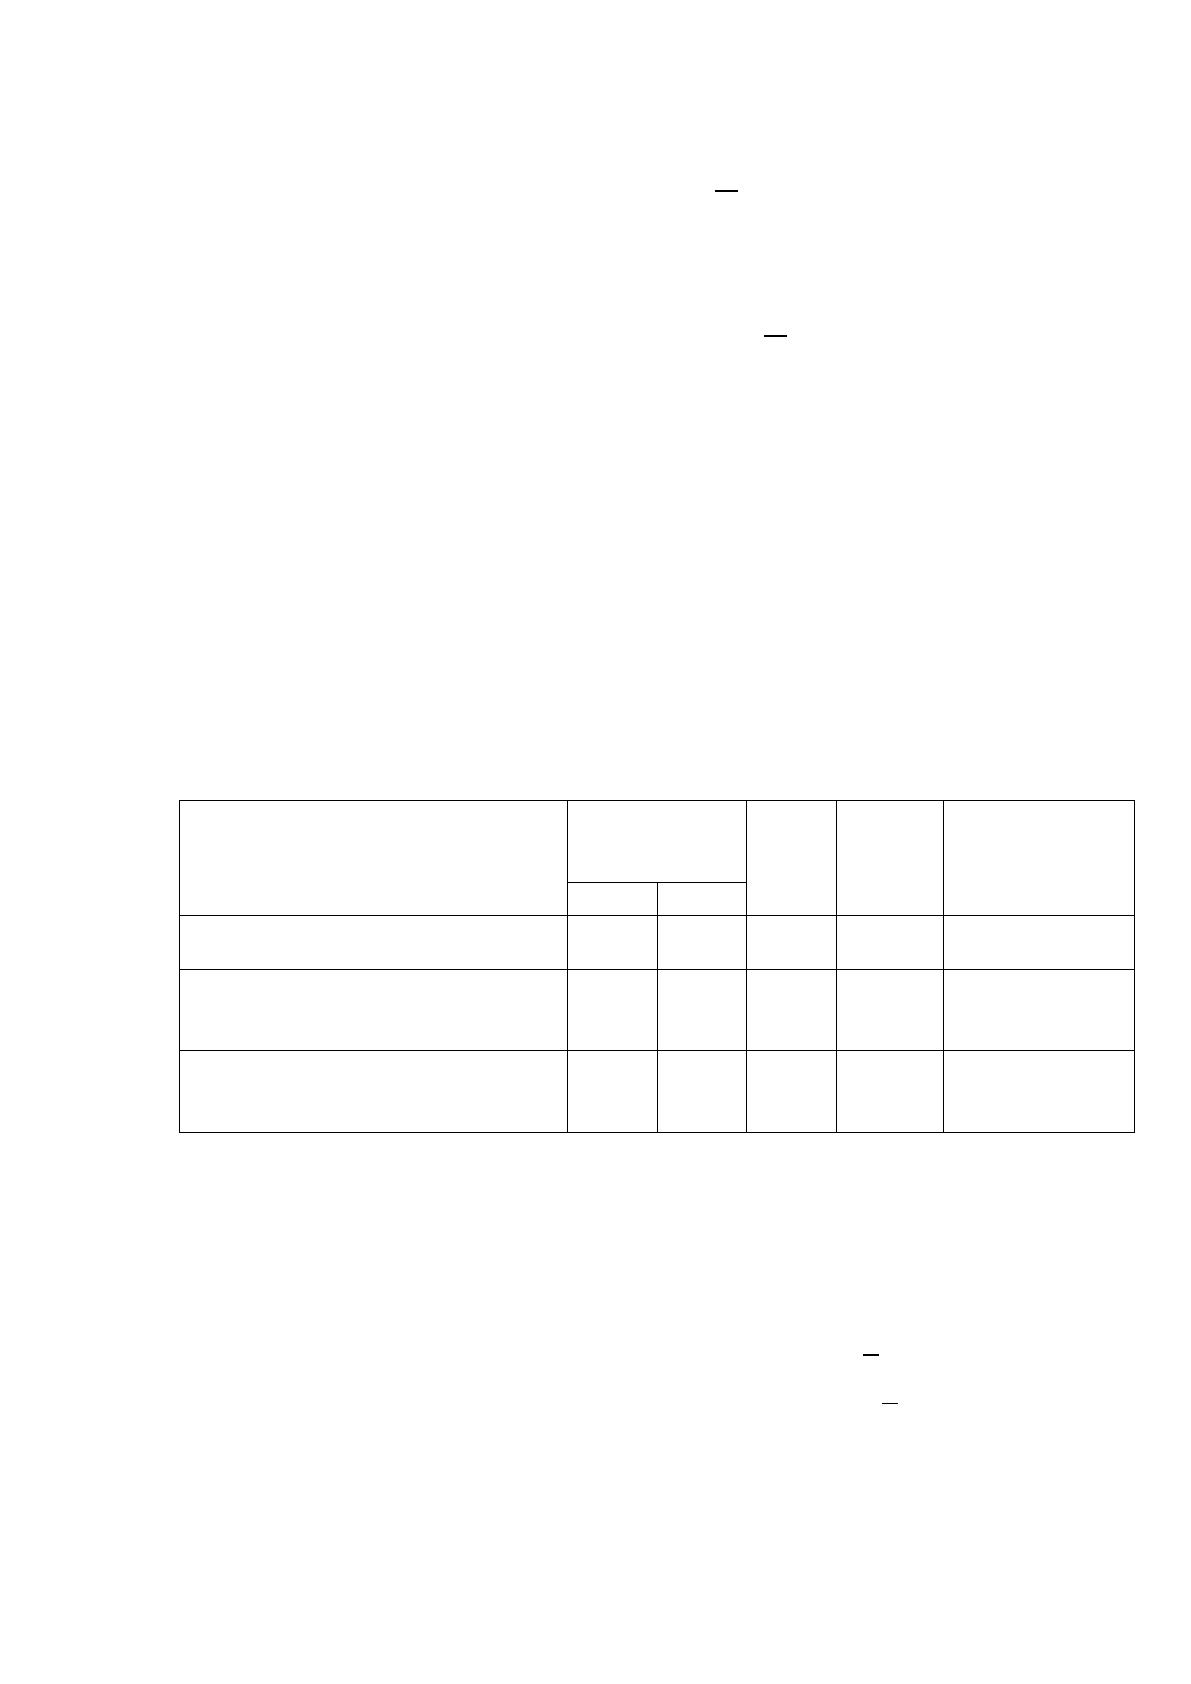
3. Коэффициент восстановления (утраты) платежеспособности:
К тл 2 + У/Т (К тл 2 - К тл 1)
К вп = ------------------------------------------
2
где Ктл 2 , Ктл 1 - коэффициент текущей ликвидности соответственно на
конец и на начало отчетного периода;
У – период восстановления (утраты) платежеспособности;
Т – продолжительность отчетного периода. (Таблица 15)
Таблица 15
Определение неудовлетворительной структуры баланса АО
«Тандер»
Показатели
Значение
показателя
Изм-е
Норма
Соответствие
норме на
конец
периода
2015
2016
1. Коэффициент текущей
ликвидности
0,82
0,92
0,11
не менее
2
не
соответствует
2. Коэффициент
обеспеченности
собственными средствами
-0,84
-0,89
-0,02
не менее
0,1
не
соответствует
3. Коэффициент
восстановления
платежеспособности
-
0,48
-
не менее
1
не
соответствует
Если хотя бы один из коэффициентов меньше норматива (К тл < 2, Ко <
0,1), то рассчитывается коэффициент восстановления платежеспособности за
период, установленный равным шести месяцам.
Если коэффициент текущей ликвидности Ктл > 2, а коэффициент
обеспеченности собственными оборотными средствами Ко>0,1, рассчитывается
коэффициент утраты платежеспособности за период, установленный равным
трем месяцам.
Источник: https://baza.diplomsite.ru/previewfile/4858