Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
39
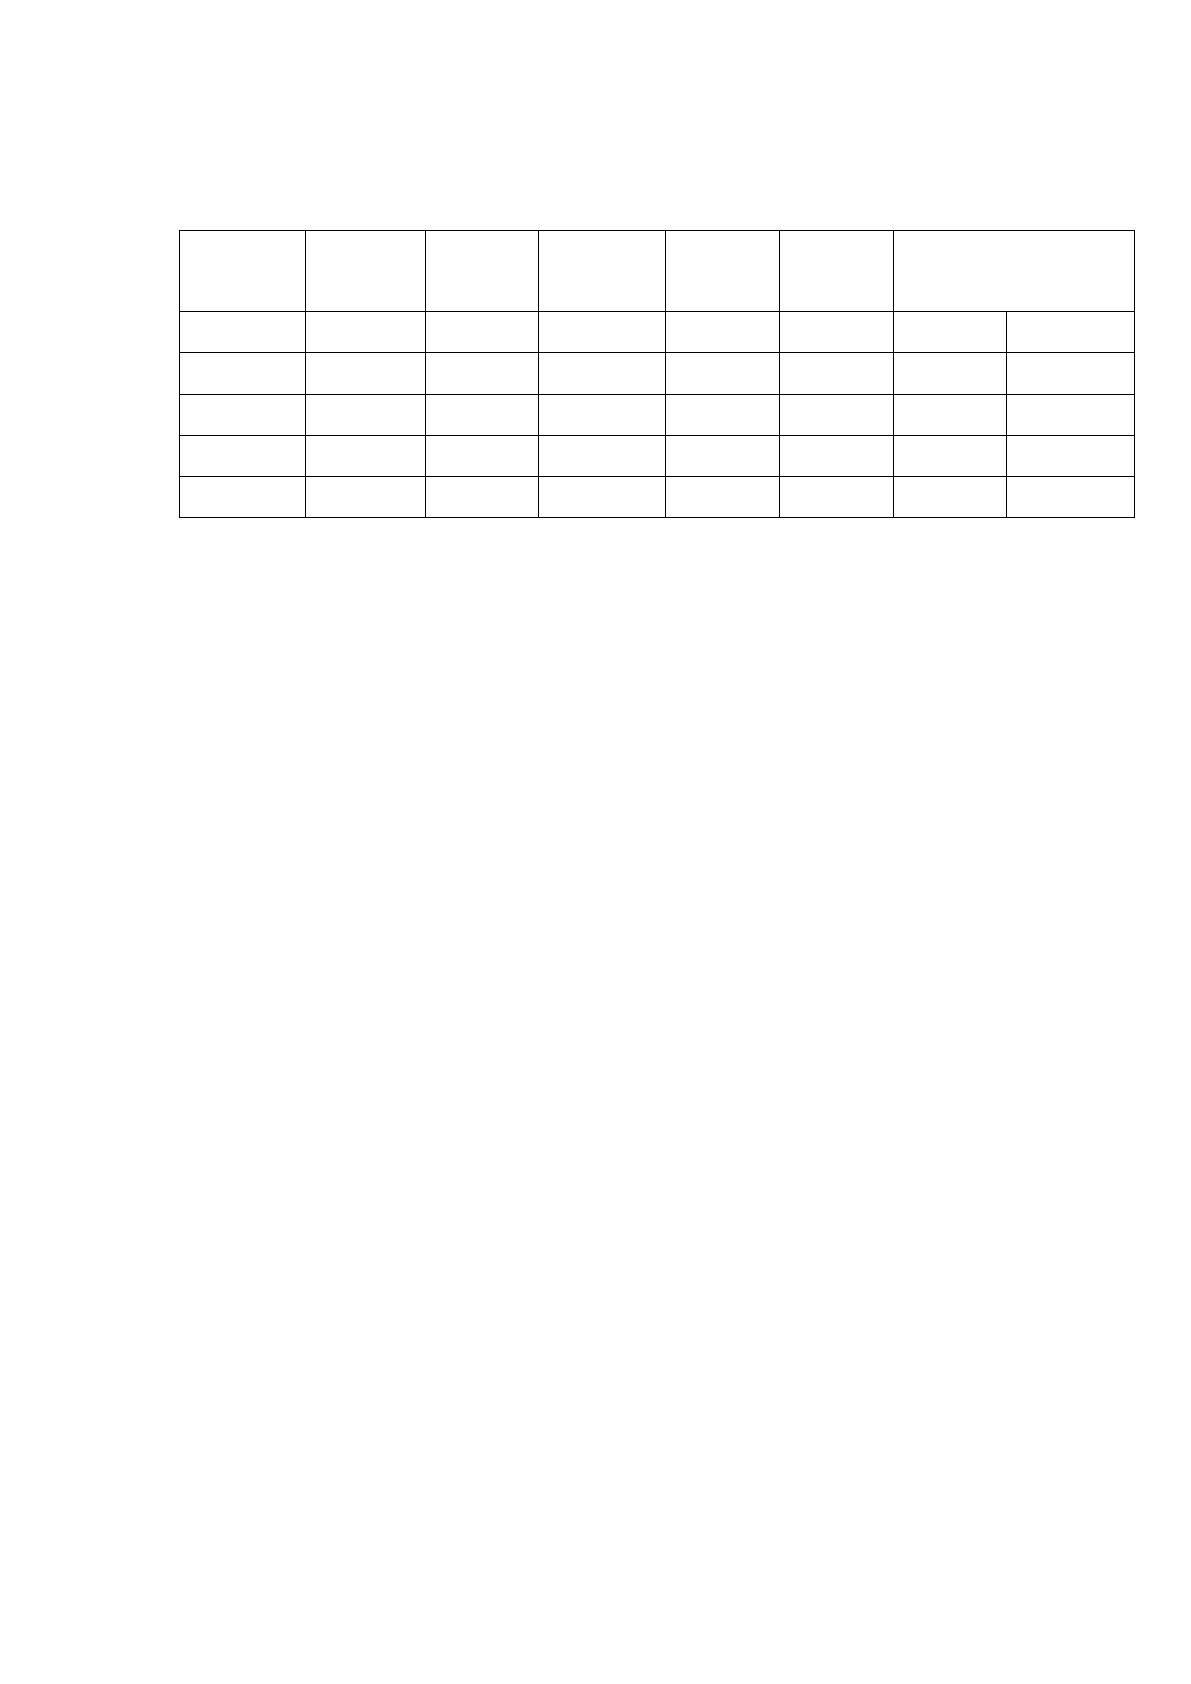
Таблица 9
Анализ ликвидности баланса АО «Тандер» в 2015-2016 годах,
тыс. руб.
Активы
2015г.
2016г.
Пассивы
2015г.
2016г.
Платежный излишек
или недостаток (+,-)
А1
18714640
9349761
П1
107483347
127843894
-88768707
-118494133
А2
42965087
30983361
П2
67438128
45345616
-24473041
-14362255
А3
85466688
122534096
П3
91962533
130757482
-6495845
-8223386
А4
181782613
214737833
П4
62045020
73658059
119737593
141079774
Баланс
328929028
377605051
Баланс
328929028
377605051
0
0
На 31.12.2016 баланс АО «Тандер» можно считать абсолютно
неликвидным, так как не выполняется ни одно неравенство, текущих активов
организации не хватает для погашения ее текущих обязательств. Далее в работе
проанализируем финансовую устойчивость и рентабельность организации.
2.4 Анализ финансовой устойчивости, рентабельности и деловой
активности АО «Тандер»
Финансовая устойчивость - составная часть общей устойчивости
предприятия, сбалансированность денежных потоков, наличие средств, котрые
позволяют организации поддерживать свою работу в течение некоторого
периода времени, в том числе обслуживая полученные кредиты и производя
продукцию, работу, услуги. Во многом она определяет финансовую
независимость организации. Оценка финансовой устойчивости – один из
важнейших показателей перманентного мониторинга развития организации,
важнейший элемент анализа финансового состояния. Финансовая устойчивость
– оценка стабильности финансового состояния компании, обеспечиваемая
достаточной долей собственного капитала в общей сумме используемых ею
финансовых средств.[13]
К основным коэффициентам финансовой устойчивости компании
относятся:
40
а) коэффициент автономии: отношение собственного капитала к
общей сумме капитала. Рекомендованное значение: >0,5 (обычно 0,6-0,7);
б) финансовый леверидж: отношение собственного капитала к заемному.
Оптимальное значение: 1;
в) коэффициент покрытия инвестиций: отношение собственного капитала
и долгосрочных обязательств к общей сумме капитала. Нормальное значение в
мировой практике: ок. 0,9; критическое – <0,75;
г) коэффициент маневренности собственного капитала: отношение
собственных оборотных средств к источникам собственных и долгосрочных
заемных средств. Отношение должно быть, как минимум, положительное;
д) коэффициент мобильности оборотных средств: Отношение оборотных
средств к стоимости всего имущества;
е) коэффициент обеспеченности материальных запасов: Отношение
собственных оборотных средств к величине материально-производственных
запасов. Нормативное значение: не менее 0,05;
ж) коэффициент обеспеченности текущих активов: Отношение
собственных оборотных средств к текущим активам. Нормативное значение: не
ниже 0,1;
з) Коэффициент краткосрочной задолженности: Отношение
краткосрочной задолженности к сумме общей задолженности.
Проанализируем коэффициенты оценки финансовой устойчивости АО
«Тандер», т.е. системы показателей, позволяющей спрогнозировать
стабильность (или нестабильность) развития компании в ближайшем периоде
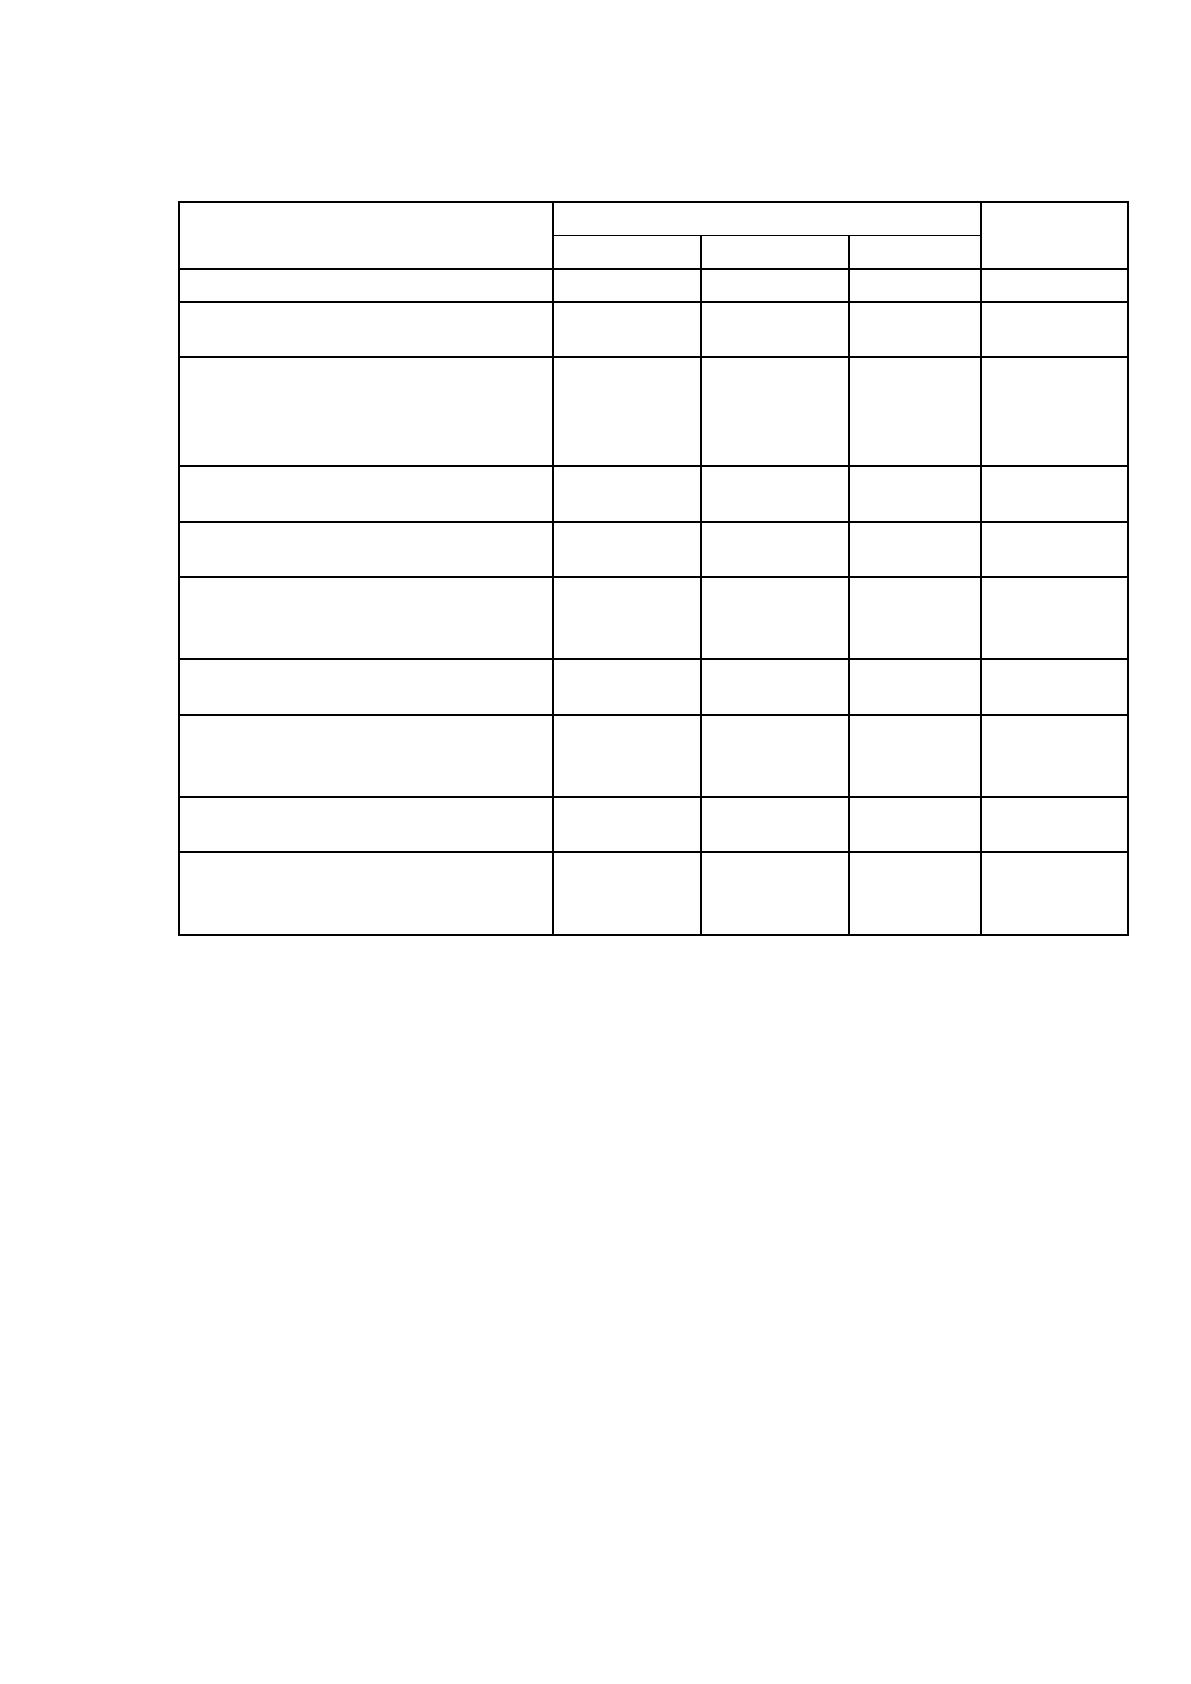
на основе данных таблицы 10.
Финансовое положение организации, его устойчивость во многом зависят
от оптимальности структуры источников капитала (соотношения собственных
и заемных средств) и структуры активов предприятия, и в первую очередь от
соотношения основных и оборотных средств, а также от уровня активов и
пассивов предприятия.
41
Таблица 10
Показатели финансовой устойчивости в 2014-2016 гг.
Показатель
Значение показателя
Изменение
показателя
2014
2015
2016
1. Коэффициент автономии
0,213
0,177
0,183
-0,030
2. Коэффициент
финансового левериджа
3,700
4,647
4,463
0,763
3. Коэффициент
обеспеченности
собственными оборотными
средствами
-0,876
-0,840
-0,894
-0,018
4. Индекс постоянного
актива
2,728
3,121
3,107
0,379
5. Коэффициент покрытия
инвестиций
0,482
0,457
0,529
0,047
6. Коэффициент
маневренности
собственного капитала
-1,728
-2,121
-2,107
-0,379
7. Коэффициент
мобильности имущества
0,420
0,447
0,431
0,012
8. Коэффициент
мобильности оборотных
средств
0,071
0,127
0,057
-0,013
9. Коэффициент
обеспеченности запасов
-1,632
-1,461
-1,192
0,440
10. Коэффициент
краткосрочной
задолженности
0,658
0,660
0,576
-0,082
Коэффициент автономии АО «Тандер» в 2014-2016 году существенно
меньше нормы. Уменьшение коэффициента автономии на 0,030 объясняется
большим ростом обязательств по сравнению с ростом собственного капитала.
Коэффициент финансового левериджа увеличился за период и также не
соответствует норме.
Коэффициент обеспеченности собственными оборотными средствами АО
«Тандер» в 2014-2016 году меньше 1, то есть оборотные средства покрываются
в том числе долгосрочными обязательствами.
Коэффициент покрытия инвестиций незначительно меньше нормы,
однако имеет тенденцию к повышению. Другие коэффициенты финансовой
устойчивости также не соответствуют норме.
42
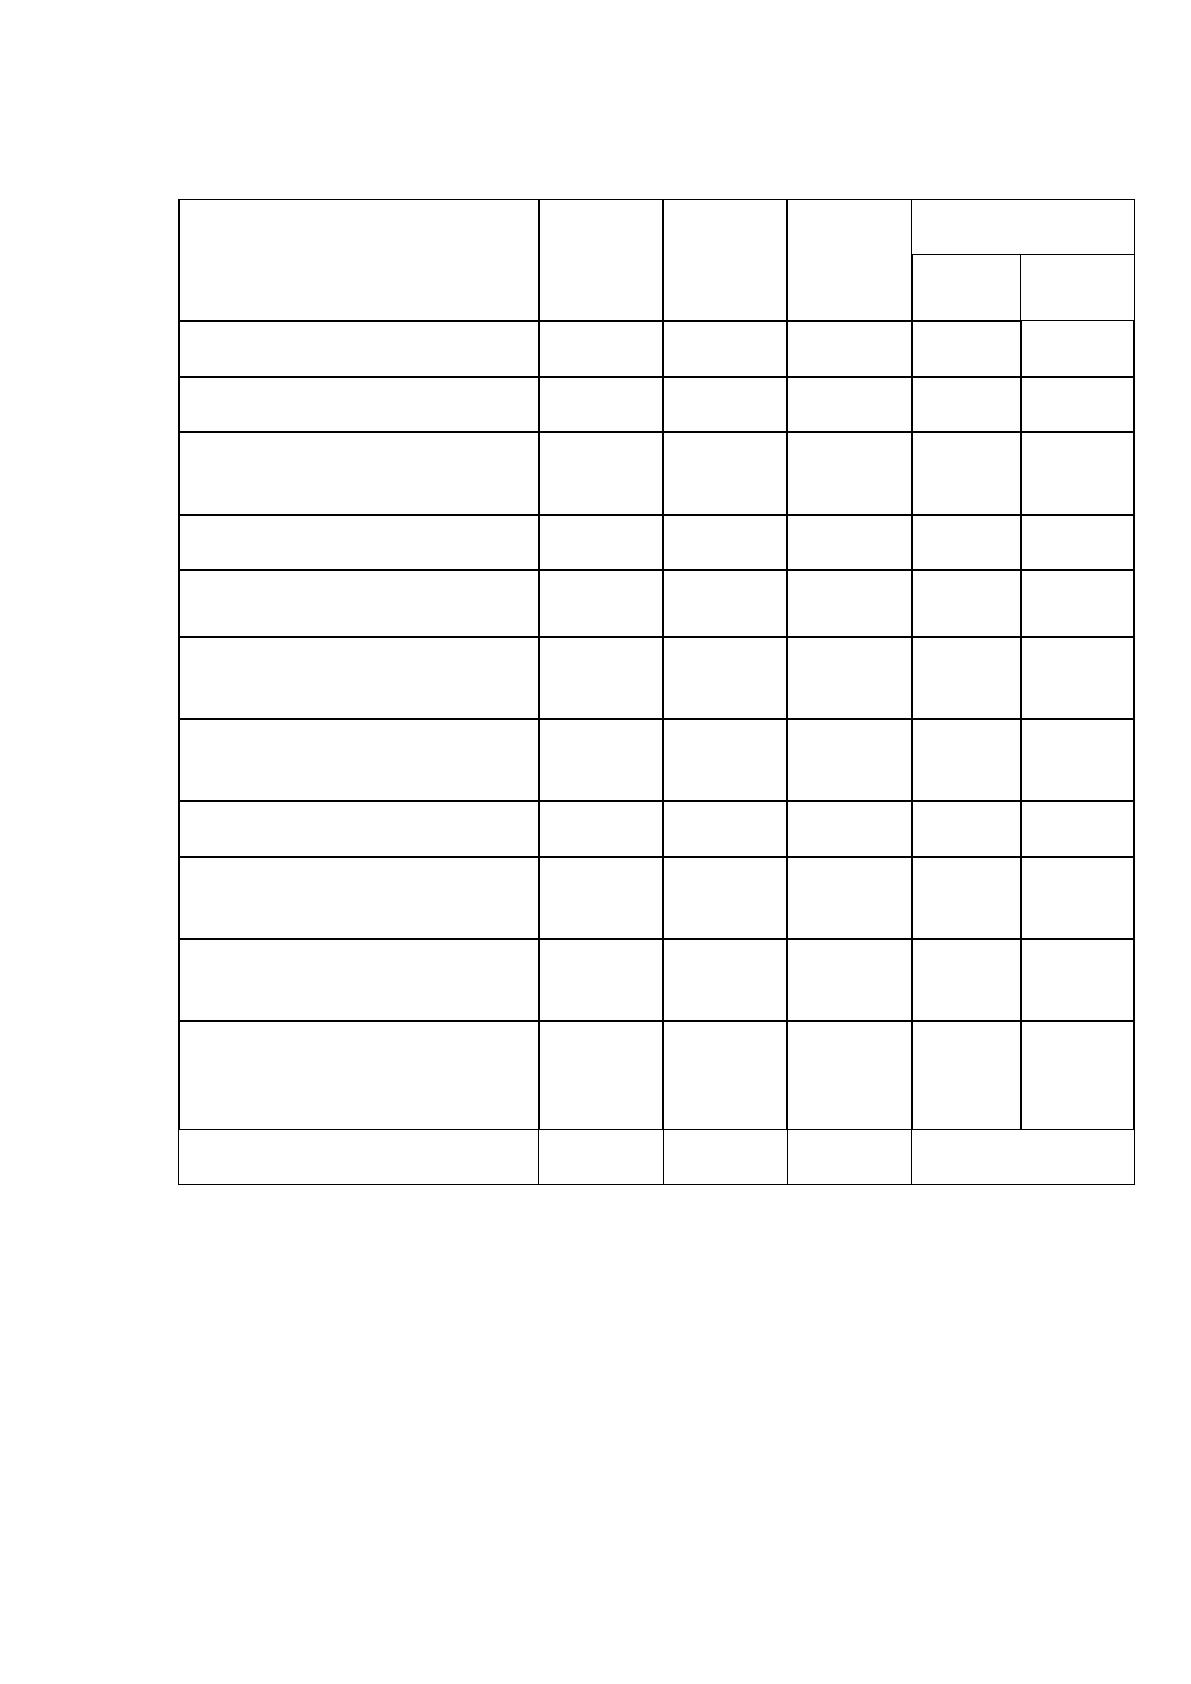
Таблица 11
Тип финансовой устойчивости АО «Тандер» в 2014-2016 гг.
Показатели
2014г.
2015г.
2016г.
Изменение(+,-),
тыс. руб.
2016г.-
2015г.
2015г.
2014г.
1. Собственный капитал
(III раздел)
54493811
58244961
69119419
10874458
3751150
2. Внеоборотные активы (I
раздел)
148672894
181782613
214737833
32955220
33109719
3. Наличие источников
собственных оборотных
средств (1-2)
-94179083
-123537652
-145618414
-22080762
-29358569
4. Долгосрочные
обязательства (IV раздел)
68945554
91962533
130757482
38794949
23016979
5. Функционирующий
капитал (3+4)
-25233529
-31575119
-14860932
16714187
-6341590
6. Краткосрочные заемные
средства(1510строка
баланса)
56840265
65346249
45345616
-20000633
8505984
7. Общие источники
формирования оборотных
средств (5+6)
31606736
33771130
30484684
-3286446
2164394
8. Запасы +
НДС(1210+1220)
58438489
85466688
122534096
37067408
27028199
9. Излишек (недостаток)
собственных оборотных
средств (3-8)
-152617572
-209004340
-268152510
-59148170
-56386768
10. Излишек (недостаток)
функционирующего
капитала (5-8)
-83672018
-117041807
-137395028
-20353221
-33369789
11. Излишек (недостаток)
общих источников
формирования оборотных
средств (7-8)
-26831753
-51695558
-92049412
-40353854
-24863805
Тип финансовой
устойчивости
(0,0,0)
(0,0,0)
(0,0,0)
Далее определим тип финансовой устойчивости АО «Тандер» с помощью
трехфакторного показателя финансовой устойчивости. (Приложение 4)
Из таблицы 11 видно, что АО «Тандер» имеет кризисное финансовое
состояние. Она имеет место, так как величина материально-производственных
запасов больше суммы собственных оборотных средств и банковских кредитов
под эти товарно-материальные ценности (с учетом кредитов под оказанные
услуги и части кредиторской задолженности, зачтенной банком при
43
кредитовании).
Общим критерием эффективности деятельности предприятия служит
прибыль. Она представляет разницу между общей выручкой от реализации
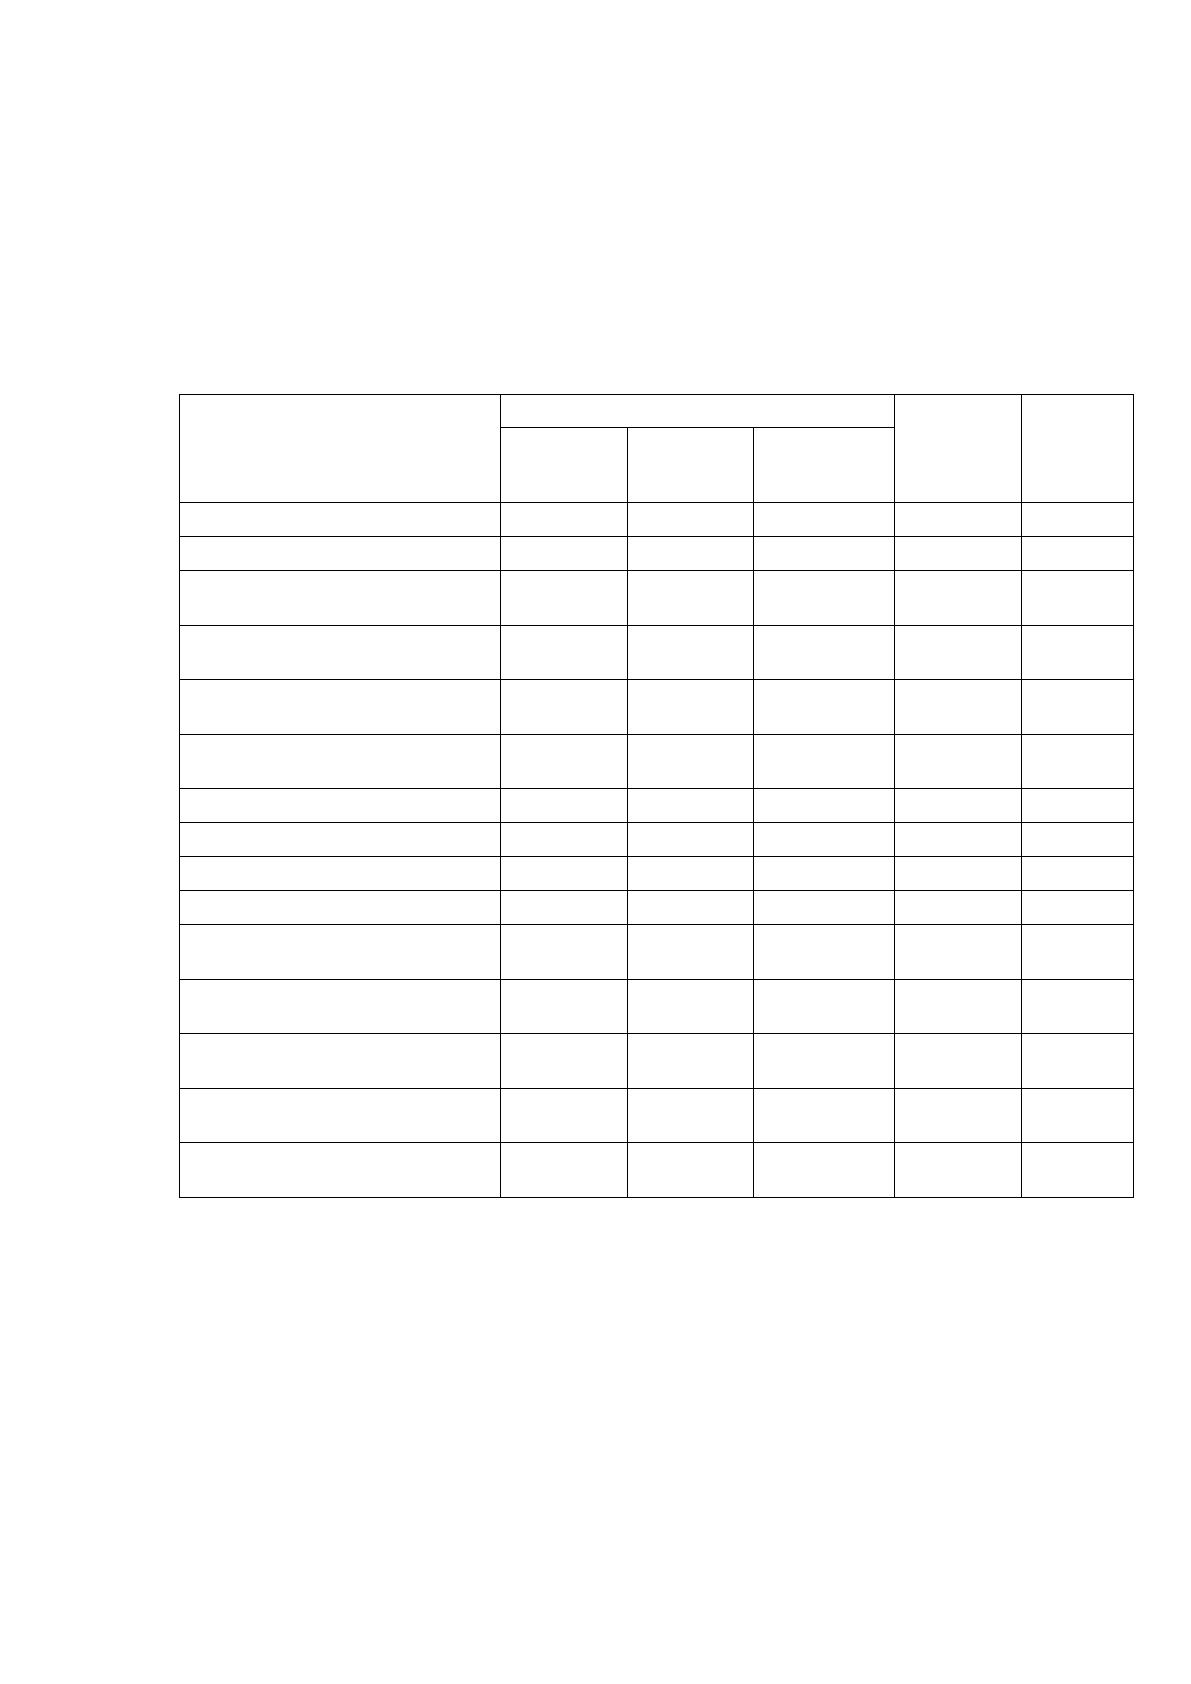
продукции и издержками. (Таблица 12)
Таблица 12
Финансовые результаты АО «Тандер» в 2014-2016 гг.
Показатели
Сумма, тыс. руб.
Изм-е
2016 к
2014,
тыс. руб.
Темп
роста
2016 к
2014, %
2014
2015
2016
Выручка
628120060
830320179
1032002495
403882435
164,3
Себестоимость продаж
468494921
625497304
792784244
324289323
169,2
Валовая прибыль
(убыток)
159625139
204822875
239218251
79593112
149,9
Управленческие
расходы
144343897
186496152
230744885
86400988
159,9
Прибыль (убыток) от
продаж
15281242
18326723
8473366
-6807876
55,4
Доходы от участия в
других организациях
8386
561501
12373
3987
147,5
Проценты к получению
206367
409947
289163
82796
140,1
Проценты к уплате
7421738
10700438
18274938
10853200
246,2
Прочие доходы
47177749
82217827
103757139
56579390
219,9
Прочие расходы
17240795
40819225
39440848
22200053
228,8
Прибыль (убыток) до
налогообложения
38011211
49996335
54816255
16805044
144,2
Текущий налог на
прибыль
7672662
11052050
10519611
2846949
137,1
Изменение отложенных
налоговых обязательств
-909448
-792976
-622479
286969
68,4
Изменение отложенных
налоговых активов
-2614
-160
293
2907
-11,2
Чистая прибыль
(убыток)
29426487
38151149
43674458
14247971
148,4
Выручка, себестоимость продаж и управленческие расходы АО «Тандер»
в 2014-2016 годах растут достаточно быстрыми темпами, однако себестоимость
растет более быстрыми темпами, чем выручка, что ведет к снижению темпов
роста валовой прибыли и снижению прибыли от продаж. (Рисунок 11).
Соответственно за 2014-2016 годы валовая прибыль выросла на 49,9%, а
прибыль от продаж уменьшилась на 44,6%. Однако в связи с тем, что у АО
«Тандер» в 2016 году более чем вдвое по сравнению с 2014 годом увеличились
Источник: https://baza.diplomsite.ru/previewfile/4858