Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
34
собственного капитала сократилась на 3,0%.
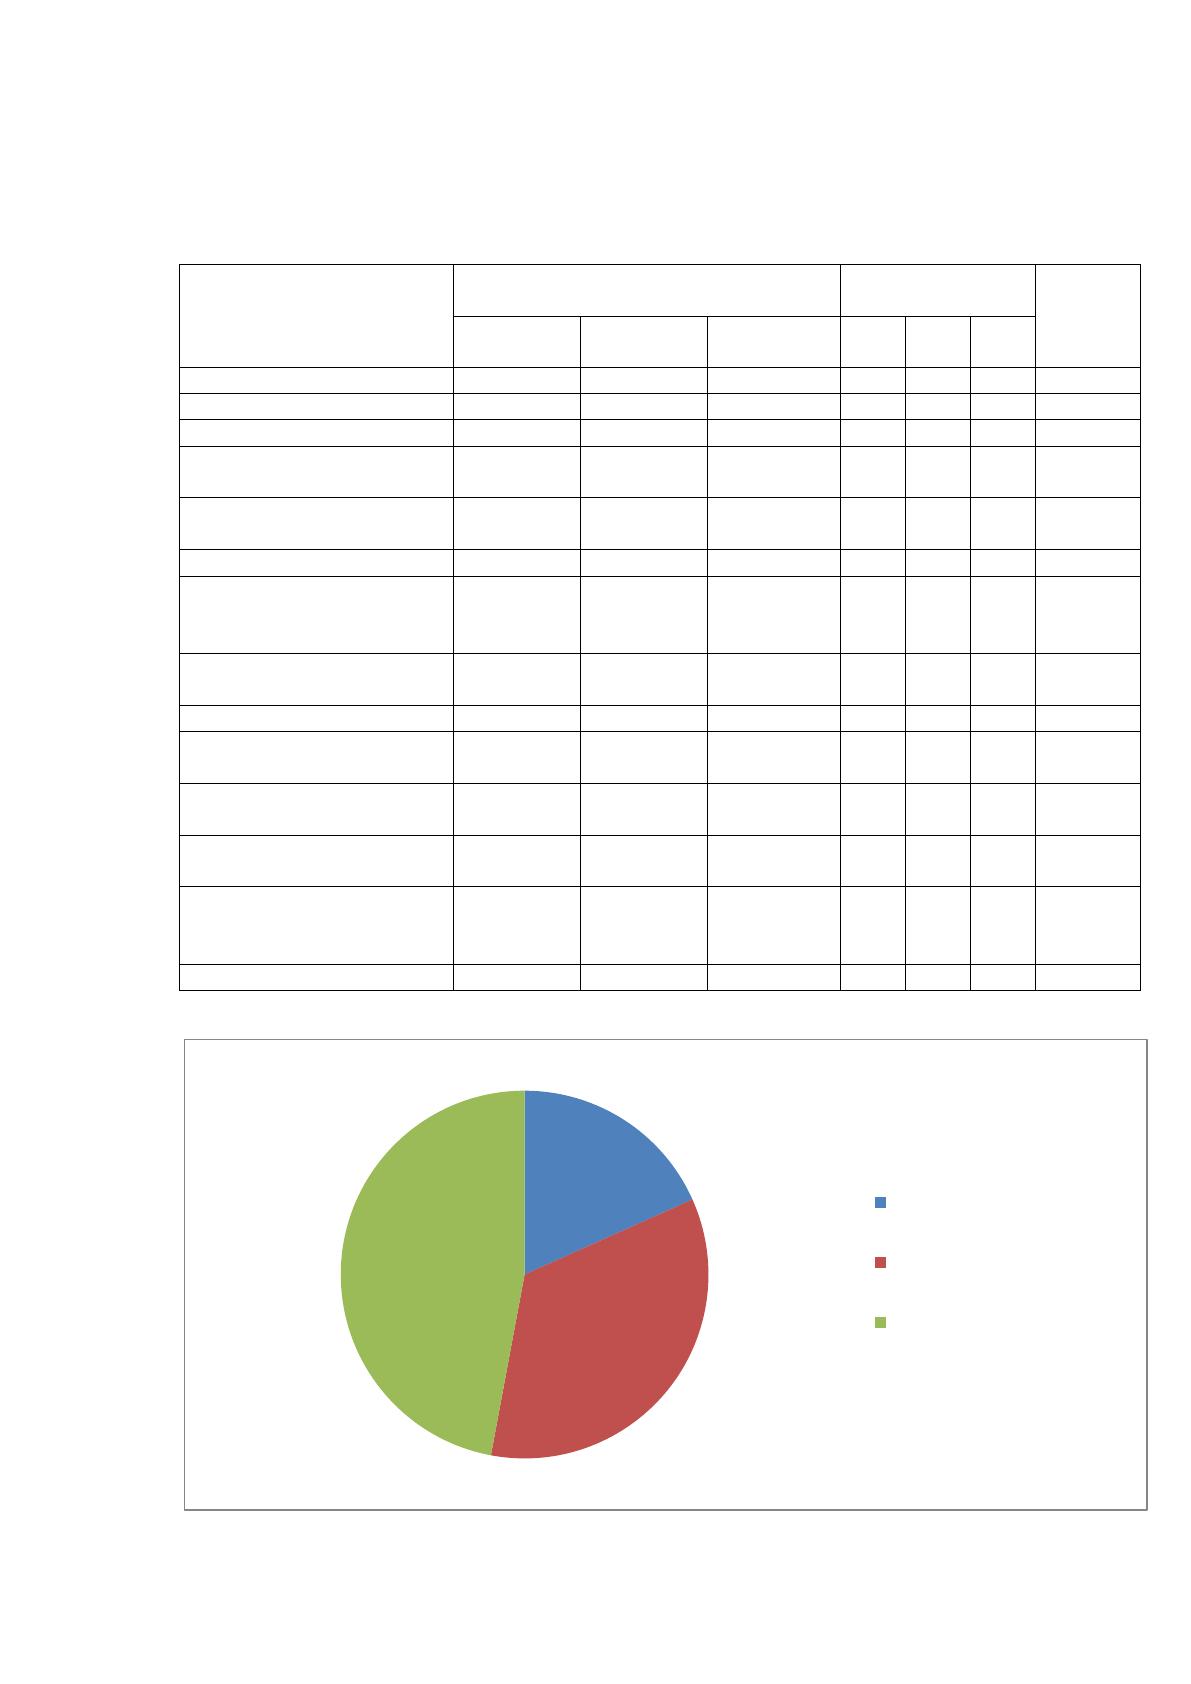
Таблица 5
Структура источников образования имущества АО «Тандер» в
2014-2016 годах
Показатели
Сумма, тыс. руб.
Удельный вес,
%
Изм-е
2016 к
2014,
%
2014
2015
2016
2014
2015
2016
Уставный капитал
100000
100000
100000
0,0
0,0
0,0
0,0
Добавочный капитал
9
9
9
0,0
0,0
0,0
0,0
Резервный капитал
15000
15000
15000
0,0
0,0
0,0
0,0
Нераспределенная
прибыль
54378802
58129952
69004410
21,2
17,7
18,3
-3,0
Итого собственный
капитал
54493811
58244961
69119419
21,3
17,7
18,3
-3,0
Заемные средства
65393413
87617417
125789886
25,5
26,6
33,3
7,8
Отложенные
налоговые
обязательства
3552141
4345116
4967596
1,4
1,3
1,3
-0,1
Итого долгосрочные
обязательства
68945554
91962533
130757482
26,9
28,0
34,6
7,7
Заемные средства
56840265
65346249
45345616
22,2
19,9
12,0
-10,2
Кредиторская
задолженность
70100053
107483347
127843894
27,4
32,7
33,9
6,5
Оценочные
обязательства
2970932
3800059
4538640
1,2
1,2
1,2
0,0
Прочие
обязательства
2774984
2091879
0
1,1
0,6
0,0
-1,1
Итого
краткосрочные
обязательства
132686234
178721534
177728150
51,8
54,3
47,1
-4,7
Итого источников
256125599
328929028
377605051
100,0
100,0
100,0
0,0
Рисунок 9 - Структура пассивов АО «Тандер» в 2016 году
Итого
собственный
капитал
18%
Итого
долгосрочные
обязательства
35%
Итого
краткосрочные
обязательства
47%
Итого собственный капитал
Итого долгосрочные
обязательства
Итого краткосрочные
обязательства
35
В АО «Тандер» в 2016 году по сравнению с 2014 годом доля
долгосрочных заемных средств выросла на 7,8%, а краткосрочных заемных
средств снизилась на 10,2%. Как видно компания провела рефинансирование
своих кредитов и займов увеличив срок их погашения. Можно также отметить,
что за данный период удельный вес кредиторской задолженности вырос на
6,5%, а нераспределенной прибыли снизился на 3,0%. Доля других статей
пассива баланса изменилась незначительно.
В следующих пунктахработы более подробно рассмотрим соотношение
структуры активов и пассивов АО «Тандер», рассчитаем коэффициенты,
необходимые для более полного и развернутого анализа финансового
состояния АО «Тандер».
2.3 Анализ ликвидности и платежеспособности АО «Тандер»
Финансовое положение организации с позиции краткосрочной
перспективы оцениваются показателями ликвидности и платежеспособности.
Показатели ликвидности позволяют определить степень платежеспособности
компании, ее возможности своевременно рассчитаться по краткосрочным
обязательствам.
Ликвидностью какого-либо актива называют его способность
преобразовываться в денежные средства, а уровень ликвидности определяется
длительностью временного периода, в течение которого эта трансформация
будет осуществлена. Чем короче срок, тем выше ликвидность этого вида
актива. В этом случае все активы, которые можно превратить в деньги,
являются ликвидными. При этом, в учетно-аналитической литературе часто
понятие ликвидных активов сужается до активов, используемых в течение
одного производительного цикла или года.
Платежеспособность означает наличие у организации денежных средств
и их эквивалентов, которых достаточно для погашения кредиторской
задолженности, требующей немедленного расчета. В итоге, главными
36
признаками платежеспособности являются:
А) наличие в необходимом размере средств на счетах;
Б) отсутствие просроченной кредиторской задолженности. [11]
В данной работе мы придерживаемся мнения Ковалева В.В., считающего,
что ликвидность и платежеспособность не тождественны друг другу. Так,
коэффициенты ликвидности могут характеризовать финансовое положение как
удовлетворительное, однако по существу, эта оценка может быть ошибочной,
если в оборотных активах значительный удельный вес приходиться на
неликвиды и просроченную дебиторскую задолженность. [22]
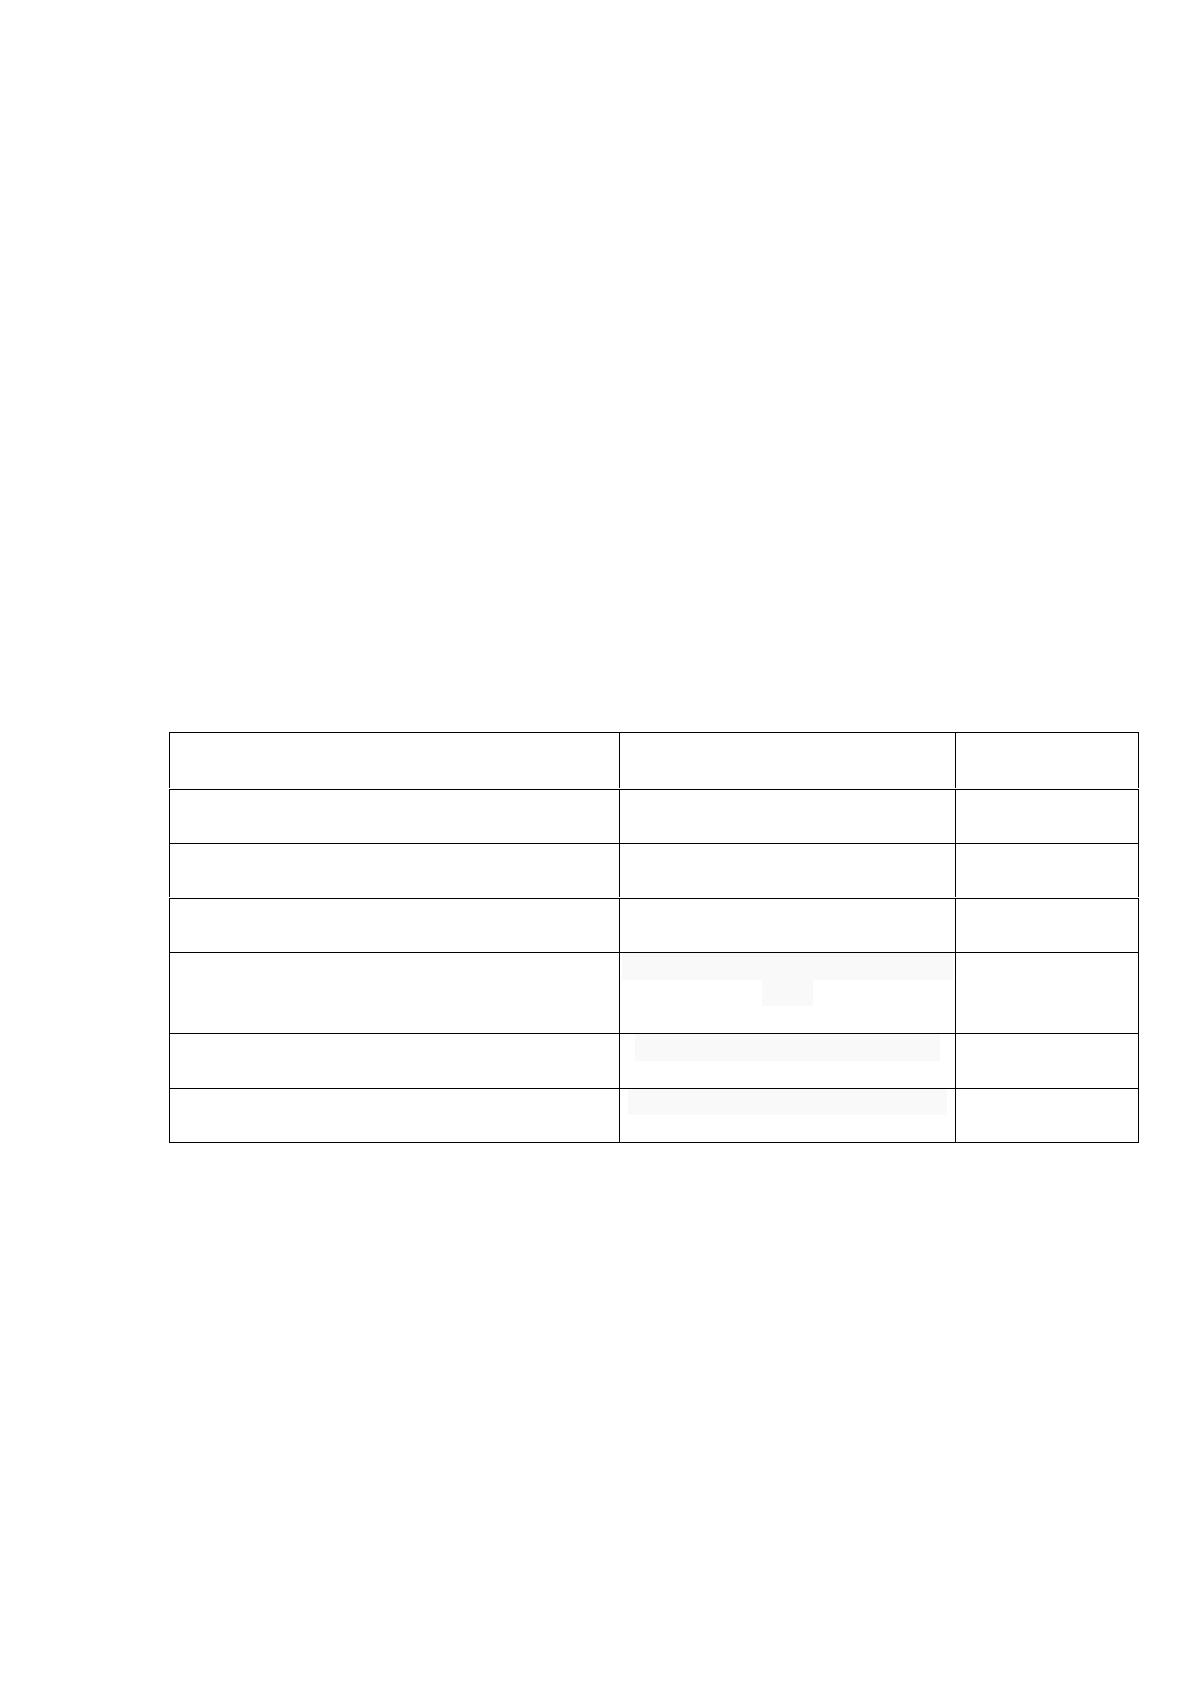
На базе группировки представленной в приложении 3, таблице 6
определим показатели ликвидности, отраженные в таблице 7.
Таблица 6
Показатели платежеспособности организации
Показатели
Расчетная формула
Оптимальное
значение
1. Коэффициент абсолютной
ликвидности
А1 / П1+П2
>0,2
2. Коэффициент быстрой
(промежуточной) ликвидности
А1 +А2/ П1+П2
>1
3. Коэффициент текущей (общей)
ликвидности
А1 +А2+А3/ П1+П2
>2
4.Коэффициент маневренности
функционирующего капитала
А3 / ((А1 + А2 + A3) - (П1 +
П2))
Уменьшение –
положительный
фактор
5.Доля собственных источников в
формировании оборотных средств
(П4 - А4) / (А1 + А2 + A3)
>0,1
6. Доля оборотных средств в
активах
(А1+А2+А3) / Итог баланса
>0,3
Коэффициент текущей ликвидности показывает, сколько раз
краткосрочные обязательства покрываются оборотными активами компании,
т.е. сколько раз способна компания удовлетворить требования кредиторов, если
обратит в наличность все имеющиеся в ее распоряжении на данный момент
оборотные активы. Н а практике считается, что он должен быть более двух. В
АО «Тандер» в 2016 году он составляет 0,916, что существенно меньше нормы.
Также можно констатировать, что он незначительно вырос по сравнению с 2014
и 2015 годами.
37
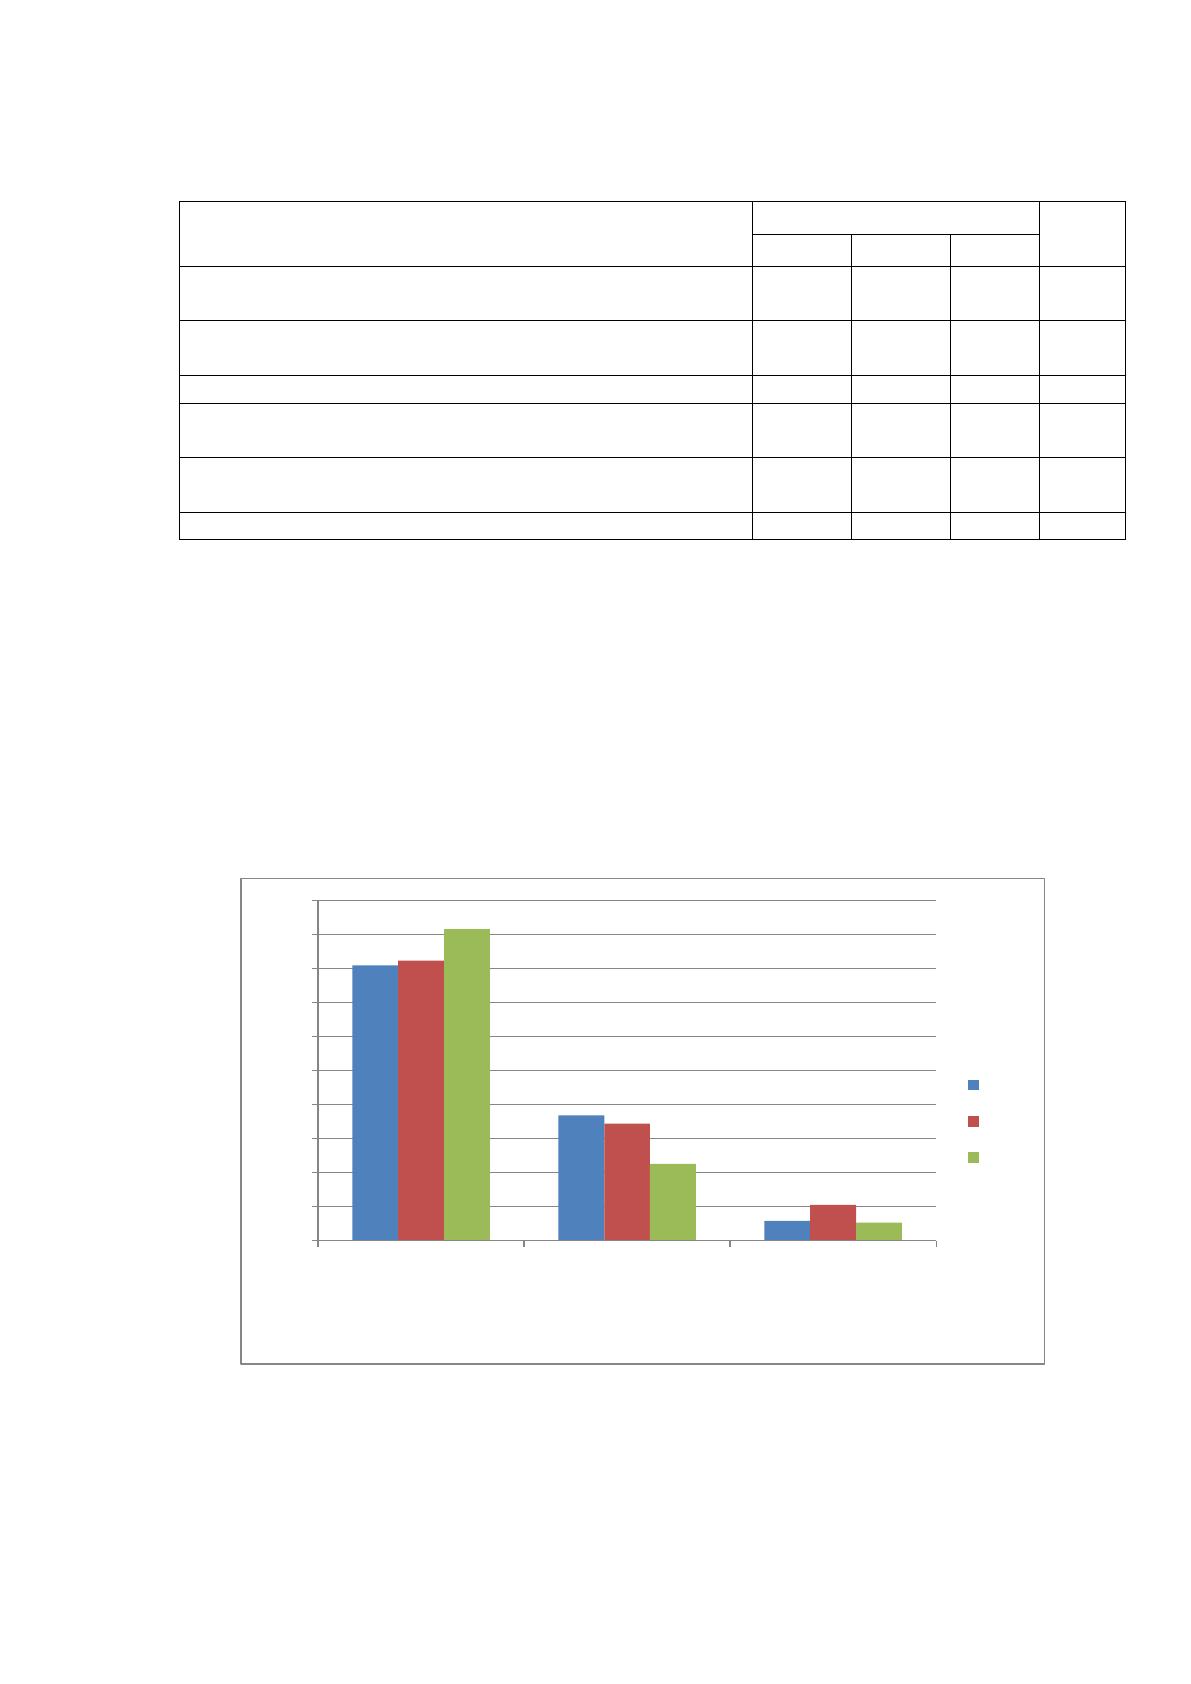
Таблица 7
Показатели платежеспособности АО «Тандер» в 2014-2016 гг.
Показатель
Значение показателя
Изме-
нение
2014
2015
2016
1. Коэффициент текущей (общей)
ликвидности
0,810
0,823
0,916
0,107
2. Коэффициент быстрой (промежуточной)
ликвидности
0,368
0,344
0,226
-0,142
3. Коэффициент абсолютной ликвидности
0,057
0,105
0,053
-0,005
4.Коэффициент маневренности
функционирующего капитала
-2,625
-3,077
-11,871
-9,246
5.Доля собственных источников в
формировании оборотных средств
-0,849
-0,814
-0,866
-0,017
6. Доля оборотных средств в активах
0,420
0,447
0,431
0,012
Коэффициент быстрой (промежуточной) ликвидности — показывает
какую часть краткосрочных обязательств предприятие может погасить,
мобилизовав для этого краткосрочную ДЗ и краткосрочные финансовые
вложения (КФВ). Норматив – не менее 1. Данный коэффициент в АО «Тандер»
в 2014-2016 годах ниже норматива, а также несколько уменьшился в 2016 году
по сравнению с 2014 и 2015 годами.
Рисунок 10 - Показатели ликвидности АО «Тандер» в 2016 году
Коэффициент абсолютной ликвидности — показывает какую часть
краткосрочных обязательств предприятие может погасить немедленно
0,000
0,100
0,200
0,300
0,400
0,500
0,600
0,700
0,800
0,900
1,000
1. Коэффициент
текущей (общей)
ликвидности
2. Коэффициент
быстрой
(промежуточной)
ликвидности
3. Коэффициент
абсолютной
ликвидности
2014
2015
2016
38
денежными средствами и краткосрочные финансовые вложения. В АО
«Тандер» он также меньше норматива в течение 2014-2016 годов. (Рисунок 10)
Коэффициент маневренности функционирующего капитала показывает,
какая часть функционирующего капитала обездвижена в производственных
запасах и долгосрочной дебиторской задолженности. В АО «Тандер» он
уменьшается, что является положительным фактором.
Доли собственных источников в формировании оборотных средств на
предприятии отрицательны, что является негативным фактором. Доля
оборотных средств в активах достаточно высока.
Для дальнейшего анализа ликвидности АО «Тандер» сгруппируем активы
по степени их ликвидности, а пассивы по срочности погашения долгов и
представим в таблице 8. Порядок расчета показателей А1-4 и П1-4 показан в
приложении 3.
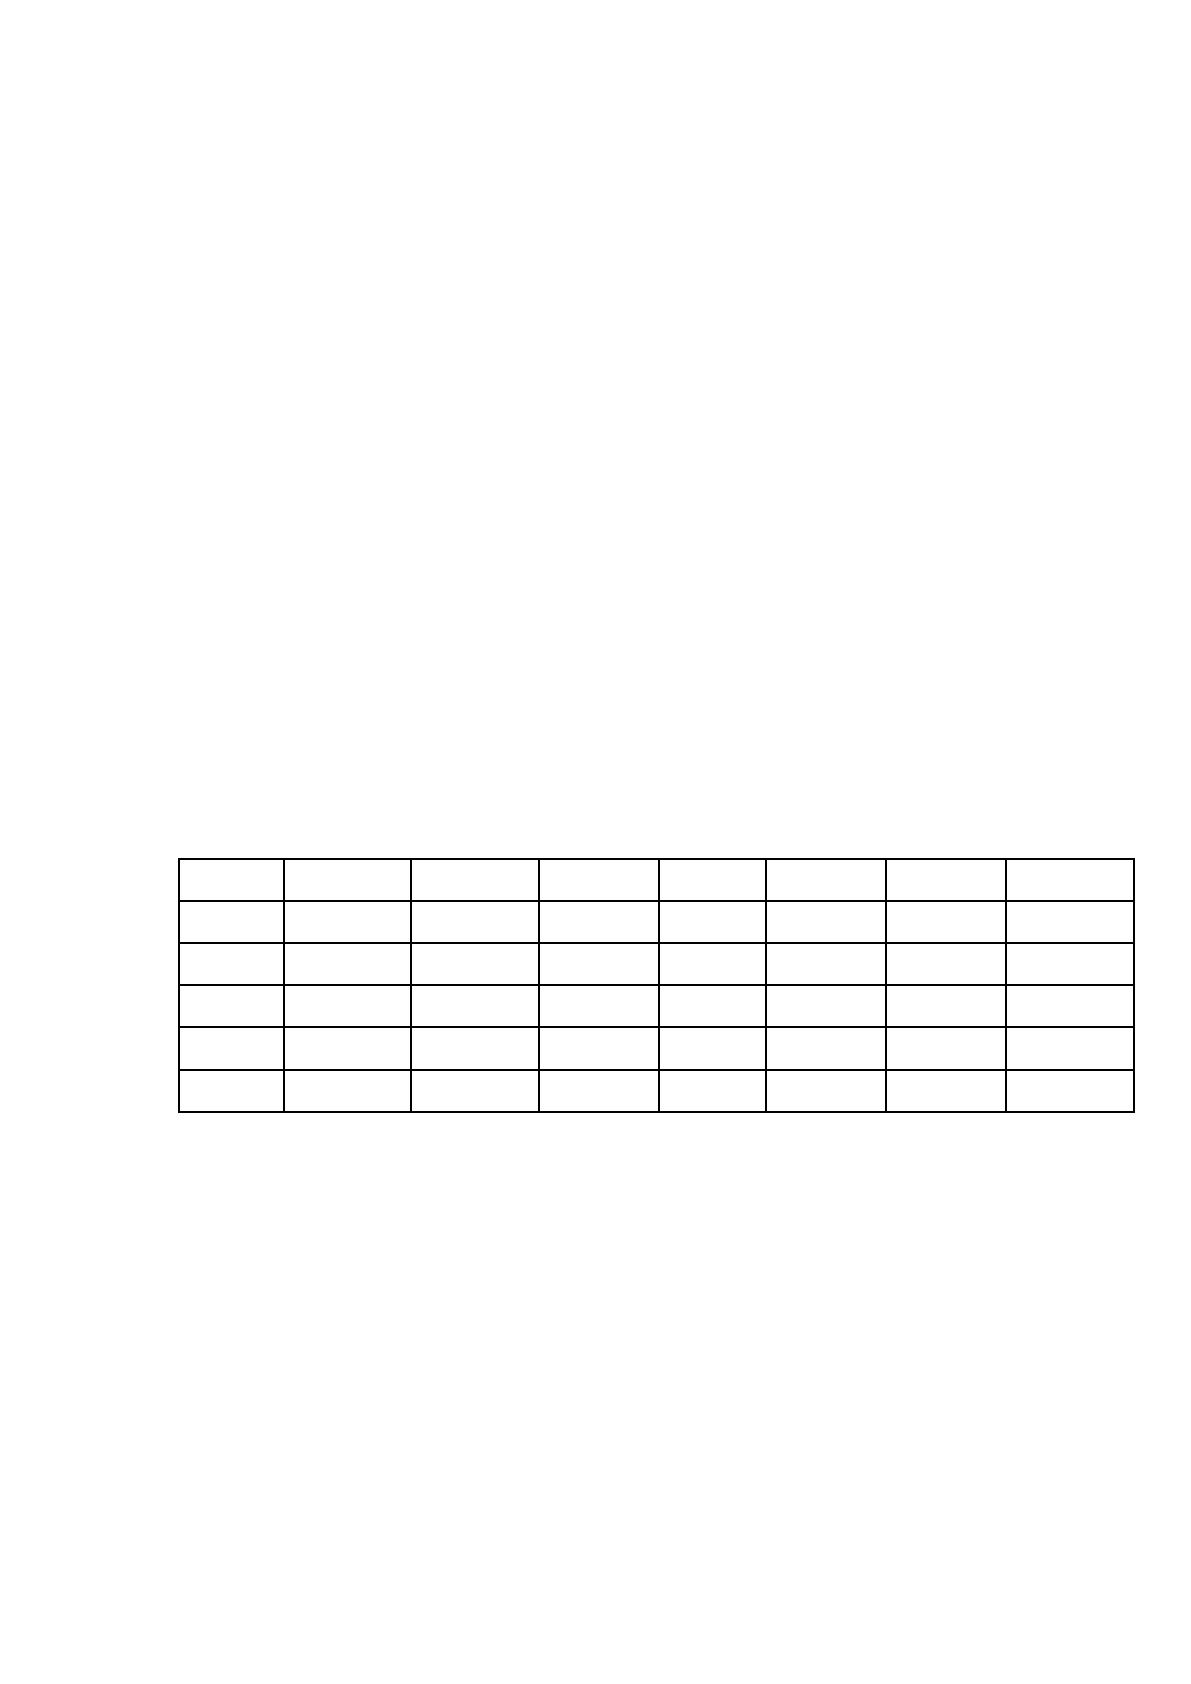
Таблица 8
Группировка активов и пассивов АО «Тандер» в 2014-2016
годах, тыс. руб.
Активы
2014
2015
2016
Пассивы
2014
2015
2016
А1
7618876
18714640
9349761
П 1
70100053
107483347
127843894
А2
41395340
42965087
30983361
П 2
59615249
67438128
45345616
А3
58438489
85466688
122534096
П 3
68945554
91962533
130757482
А4
148672894
181782613
214737833
П 4
57464743
62045020
73658059
Баланс
256125599
328929028
377605051
Баланс
256125599
328929028
377605051
Баланс считается абсолютно ликвидным, если имеют место следующие
соотношения:
А1≥П1;
А2≥П2;
А3≥П3;
А4≤П4.
Сопоставим указанные группы за 2015 и 2016 годы и отразим результаты
в таблице 9.
Источник: https://baza.diplomsite.ru/previewfile/4858