Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "БАНК ВТБ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
14
определяется системой показателей, с помощью которых определяется наличие
и размещение его финансовых ресурсов и эффективность их использования, а
анализ финансового состояния банка дает возможность сделать выводы о
целесообразности существования самого банка и осуществления с ним каких-
либо операций.
1.2 Информационная база анализа финансового состояния банков
Основным источником информации для анализа финансового состояния
банка является публикуемая им финансовая отчетность. Сегодня российскими
коммерческими банками составляется несколько видов отчетности, которые
различаются как по содержанию и назначению, так и по срокам представления
их в соответствующие инстанции
17
.
Так российские кредитные организации формируют бухгалтерскую
отчетность по российским стандартам бухгалтерского учета, состоящую из
бухгалтерского баланса и отчета о финансовых результатах, и обязаны
составлять финансовую отчетность в соответствии с Международными
стандартами
18
.
Основной документ для анализа финансового состояния коммерческого
банка – это его бухгалтерский баланс, который в отличие от баланса
предприятия построен по принципу односторонней группировки счетов. В
одном разделе баланса могут присутствовать счета любого вида (активные,
пассивные или активно-пассивные).
Средства на пассивных счетах являются ресурсами банка для
кредитования и осуществления других банковских операций. Задолженность на
активных счетах показывает использование (направление) этих ресурсов
19
.
Баланс коммерческого банка имеет три раздела:
- активы, где отражаются объекты, в которые банк размещает
17
Смагина В.В., Абдукаримов Ф.В. Бухгалтерский баланс как основной источник ликвидности и финансовой
устойчивости коммерческих баков // Социально-экономические явления и процессы. – 2017. - №1. - С.81
18
Указание Банка России от 24.11.2016 №4212-У «О перечне, формах и порядке составления и представления
форм отчетности кредитных организаций в Центральный банк Российской Федерации» // Вестник Банка
России, 2017, №12-13; №34
19
Агеева Н.А. Деньги, кредит, банки. Учебное пособие. – М.: Инфра-М, 2017. – С.36
15
собственные и заемные ресурсы. Сюда могут входить денежные средства,
драгоценные металлы и камни, счета в других кредитных организациях и ЦБ
РФ, вложения в ценные бумаги, в уставные капиталы других предприятий и
организаций, кредитный портфель, имущественные активы (например, здания,
земля, оборудование) и др.;
- пассивы, где отражаются заемные источники финансовых ресурсов
коммерческого банка, т.е. средства вкладчиков, инвесторов и спонсоров;
- источники собственных средств, где отражаются средства
собственников - владельцев или акционеров
20
.
Задача баланса банка состоит в том, чтобы вести подробный и полный
учет всех банковских операций, быть источником своевременной,
правдоподобной и содержательной информации для надзорных органов и
акционеров.
Специфика деятельности банков такова, что в отличие от других сфер
народного хозяйства баланс составляется ежедневно и является основным
документом бухгалтерского учета.
Банковский баланс может иметь горизонтальную и вертикальную
форму. Баланс в горизонтальной форме строится в виде двусторонней таблицы.
Активы, отражающие размещение средств по целевому назначению,
показываются в левой части таблицы. Пассивы, характеризующие состояние
ресурсов по источникам образования в правой.
Вертикальная форма предполагает последовательное расположение
балансовых статей в порядке возрастания номеров. Такой баланс составляется
по счетам второго порядка, суммы по которым выводятся отдельно по
рублевым счетам и по счетам в иностранной валюте, выраженной в рублевом
эквиваленте. Итоги определяются по каждому счету первого порядка, по
группам этих счетов, по разделам и по валюте баланса. Разновидностью
банковского баланса является оборотная ведомость, где указываются остатки
по счетам на начало отчетного периода, обороты и остатки на конец отчетного
20
Янов В.В., Бубнова И.Ю. Деньги, кредит, банки: учебное пособие. – М.: КноРус, 2017. – С.97
16
периода.
К основным особенностям структуры баланса коммерческого банка
относятся:
- значительное превышение удельного веса привлеченных средств над
собственным капиталом;
- малые суммы физических активов (основных фондов);
- высокая доля краткосрочных обязательств в пассивах баланса банка
21
.
Отчет о финансовых результатах банка отражает результаты его
финансово-хозяйственной деятельности за определенный период, как правило,
за квартал или год. Он раскрывает структуру доходов и расходов банка, общую
сумму доходов (расходов) по различным видам деятельности, а также величину
чистой прибыли (убытка).
Доходы банка подаются в Отчете по группам по мере уменьшения их
значимости и доли в общей сумме доходов банка, а именно: процентные
доходы; комиссионные доходы; доходы от торговых операций; другие
банковские и небанковские операционные доходы; уменьшение резервов по
задолженности. Подобную структуру имеют и банковские расходы
22
.
Согласно законодательству, все кредитные организации подвергаются
ежегодному обязательному аудиту финансовой отчетности, поэтому еще одним
источником информации для анализа финансового состояния коммерческого
банка выступает информация из аудиторского заключения о годовой
бухгалтерской (финансовой) отчетности кредитной организации
23
.
Еще одним источником для анализа финансового состояния банка
выступает его годовой отчет, в котором содержится информация о миссии
кредитной организации, ключевых событиях, произошедших с ее участием в
отчетном году, обзор результатов ее функционирования в разрезе ключевых
сегментов бизнеса, обзор системы корпоративного управления и развития
21
Банковское дело: учебник / под ред. О.И. Лаврушина. - М.: КноРус, 2016. – С.225
22
Гиляровская Л.Т., Паневина С.Н. Комплексный анализ финансово-экономических результатов деятельности
банка и его филиалов. – СПб.: Питер, 2016. – С.35
23
Указание Банка России от 25.10.2013 №3081-У «О раскрытии кредитными организациями информации о
своей деятельности» // Вестник Банка России, 2013, №73.
17
персонала, а также стратегия и направления дальнейшего развития кредитной
организации.
По данным публикуемой финансовой отчетности банка, аудиторского
заключения и годового отчета проводится внешний анализ финансового
состояния банка. При внутреннем финансовом анализе менеджментом банка
используется также оборотная ведомость по счетам бухгалтерского учета
кредитной организации и внутренняя финансовая документация.
1.3 Методики оценки финансового состояния банка
В настоящее время в мировой практике так и не выработана единая
унифицированная методология анализа финансового состояния кредитных
организаций ввиду различий в функциональной специфике их деятельности,
широкого спектра предоставляемых услуг, огромного количества клиентов и
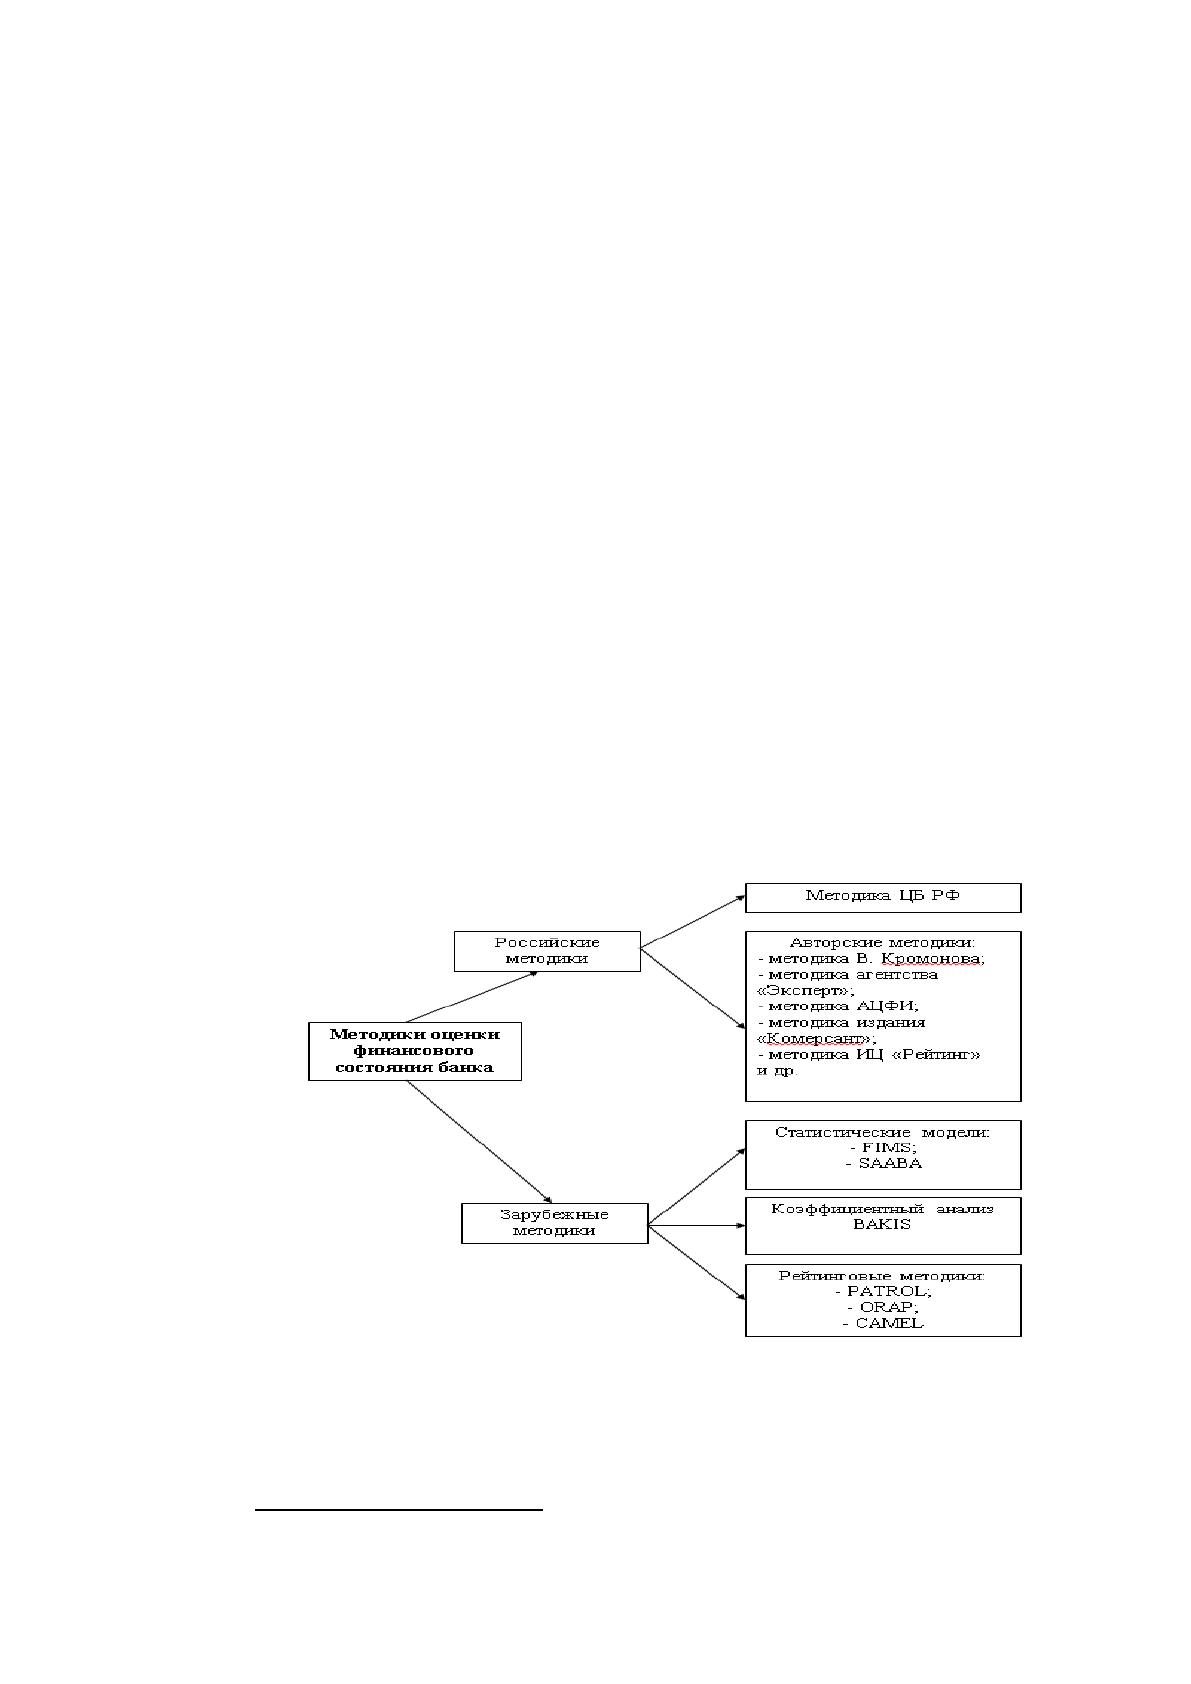
др. При этом при анализе финансового состояния кредитной организации ее
менеджмент может использовать как российские, так и зарубежные методики
(рисунок 1).
Рисунок 1. Классификация методик финансового состояния
коммерческого банка
24
24
Байрам У.Р., Парамонов А.В. Преимущества и недостатки методик оценки финансовой устойчивости
коммерческих банков // Международный научный журнал «Символ науки». – 2016. - №6. - С.136
18
В целом методики определения финансового состояния банка, как
правило, основаны на том принципе, что при определенных значениях
некоторых базовых финансово-экономических показателей деятельности банка
он относится к рейтинговой группе А, B, С или D, которые разбиваются на
несколько классов в зависимости от значений показателей платежеспособности,
финансовой стойкости и прогнозов развития (таблица 1).
Таблица 1
Классификация рейтинговых групп
25
Группа
Класс
Характеристика класса
uaA
uaAAA
Высокий уровень надежности с позитивными перспективами.
Высокая вероятность исполнения обязательств даже в условиях
существенных, неблагоприятных изменений макроэкономических
и рыночных показателей.
uaAA
Высокий уровень надежности. Вероятность исполнения обяза-
тельств, которые требуют значительных выплат, в значительной
мере зависит от стабильности макроэкономических и рыночных
показателей
uaA
Высокий уровень надежности. Вероятность исполнения
обязательств, которые требуют значительных выплат, в
значительной мере зависит от стабильности макроэкономических и
рыночных показателей
uaB
uaBBB
Приемлемый уровень надежности с позитивными перспективами.
Банк имеет потенциал для повышения вероятности исполнения
обязательств даже в условиях существенных неблагоприятных
изменений макроэкономических и рыночных показателей
uaBB
Приемлемый уровень надежности со стабильными перспективами.
Банк имеет потенциал для повышения вероятности исполнения
при условии стабильности макроэкономических и рыночных
показателей
uaB
Приемлемый уровень надежности. Вероятность исполнения
обязательств в значительной мере зависит от стабильности
макроэкономических и рыночных показателей
uaC
uaCCC
Низкий уровень надежности с позитивными перспективами.
Существует достаточно высокая вероятность неисполнения банком
возникающих в ходе его деятельности финансовых обязательств
uaCC
Низкий уровень надежности со стабильными перспективами.
Существует высокая вероятность неисполнения банком
возникающих в ходе его деятельности финансовых обязательств
uaC
Низкий уровень надежности
uaD
uaD
Неудовлетворительный уровень надежности (банкротство). Банк
не обеспечивает своевременное исполнение текущих финансовых
обязательств
25
Филиппова Ю.А. Оценка финансового состояния банка // Международный научный журнал «Инновационная
наука». – 2015. - №05-1. - C.87
Источник: https://baza.diplomsite.ru/previewfile/3271