Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "БАНК ВТБ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
19
В основе статистических моделей лежит оценка банков с позиции
вероятности наступления банкротства на основании ретроспективных данных о
дефолтах иных банков
26
.
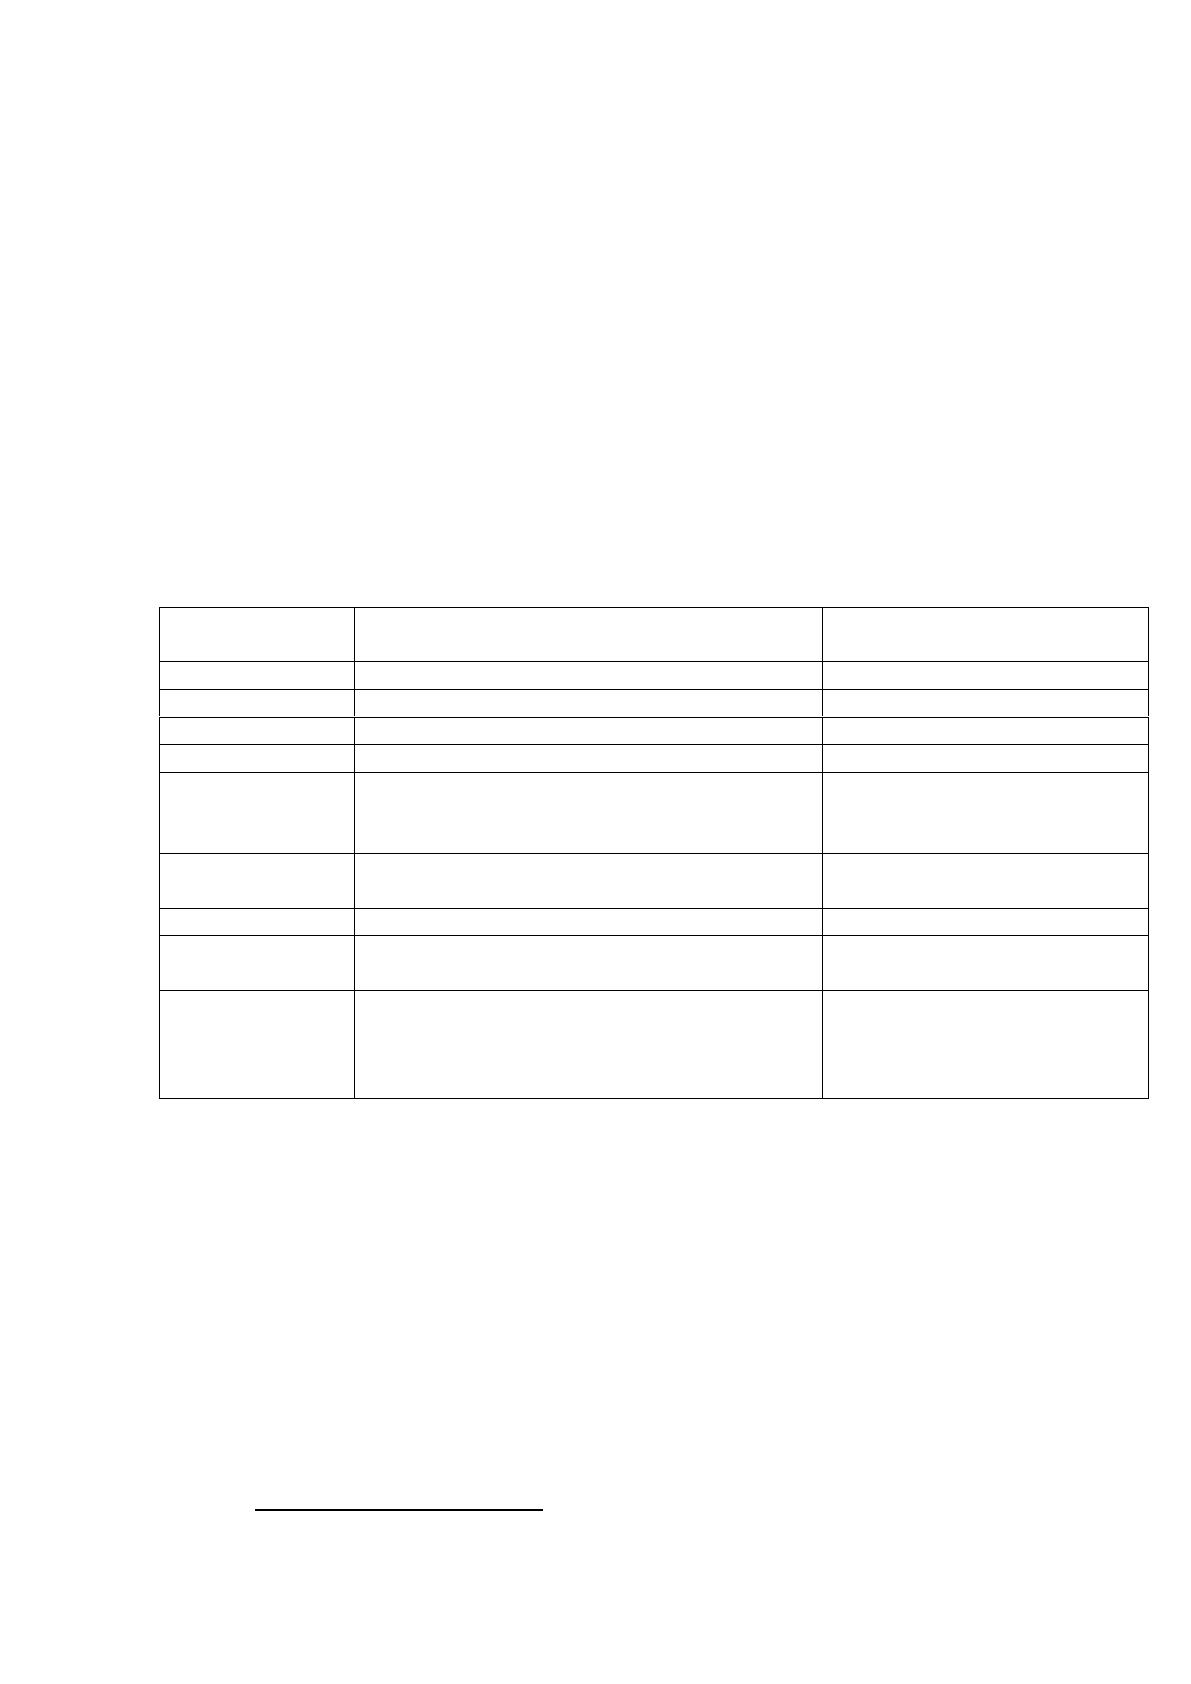
В целях оценки финансового состояния российского коммерческого
банка первоначально производится расчет девяти обязательных банковских
нормативов (таблица 2), установленных Инструкцией Банка России от 28 июня
2017 года N 180-И «Об обязательных нормативах банков», которая является
основным нормативным документом, контролирующим деятельность
коммерческих банков на территории РФ.
Таблица 2
Показатели обязательных нормативов коммерческого банка
Условное
обозначение
Название
Допустимое значение
H1
Норматив достаточности капитала
Min 8%
Н2
Норматив мгновенной ликвидности
Min 15%
Н3
Норматив текущей ликвидности
Min 50%
Н4
Норматив долгосрочной ликвидности
Max 120%
Н6
Максимальный размер риска на
одного заемщика или группу
связанных заемщиков
Max 25%
Н7
Максимальный размер крупных
кредитных рисков
Max 800%
H9.1
Максимальный размер кредитов
Max 50%
H10.1
Совокупная величина риска по
инсайдерам банка
Max 3%
H12
Норматив использования собственных
средств (капитала) банка для
приобретения акций (долей) других
юридических лиц
Max 25%
Методика ЦБ РФ является обязательной для исполнения всеми
коммерческими банками России, базируется на коэффициентом анализе с
последующим определением рейтинга и предполагает расчет коэффициентов
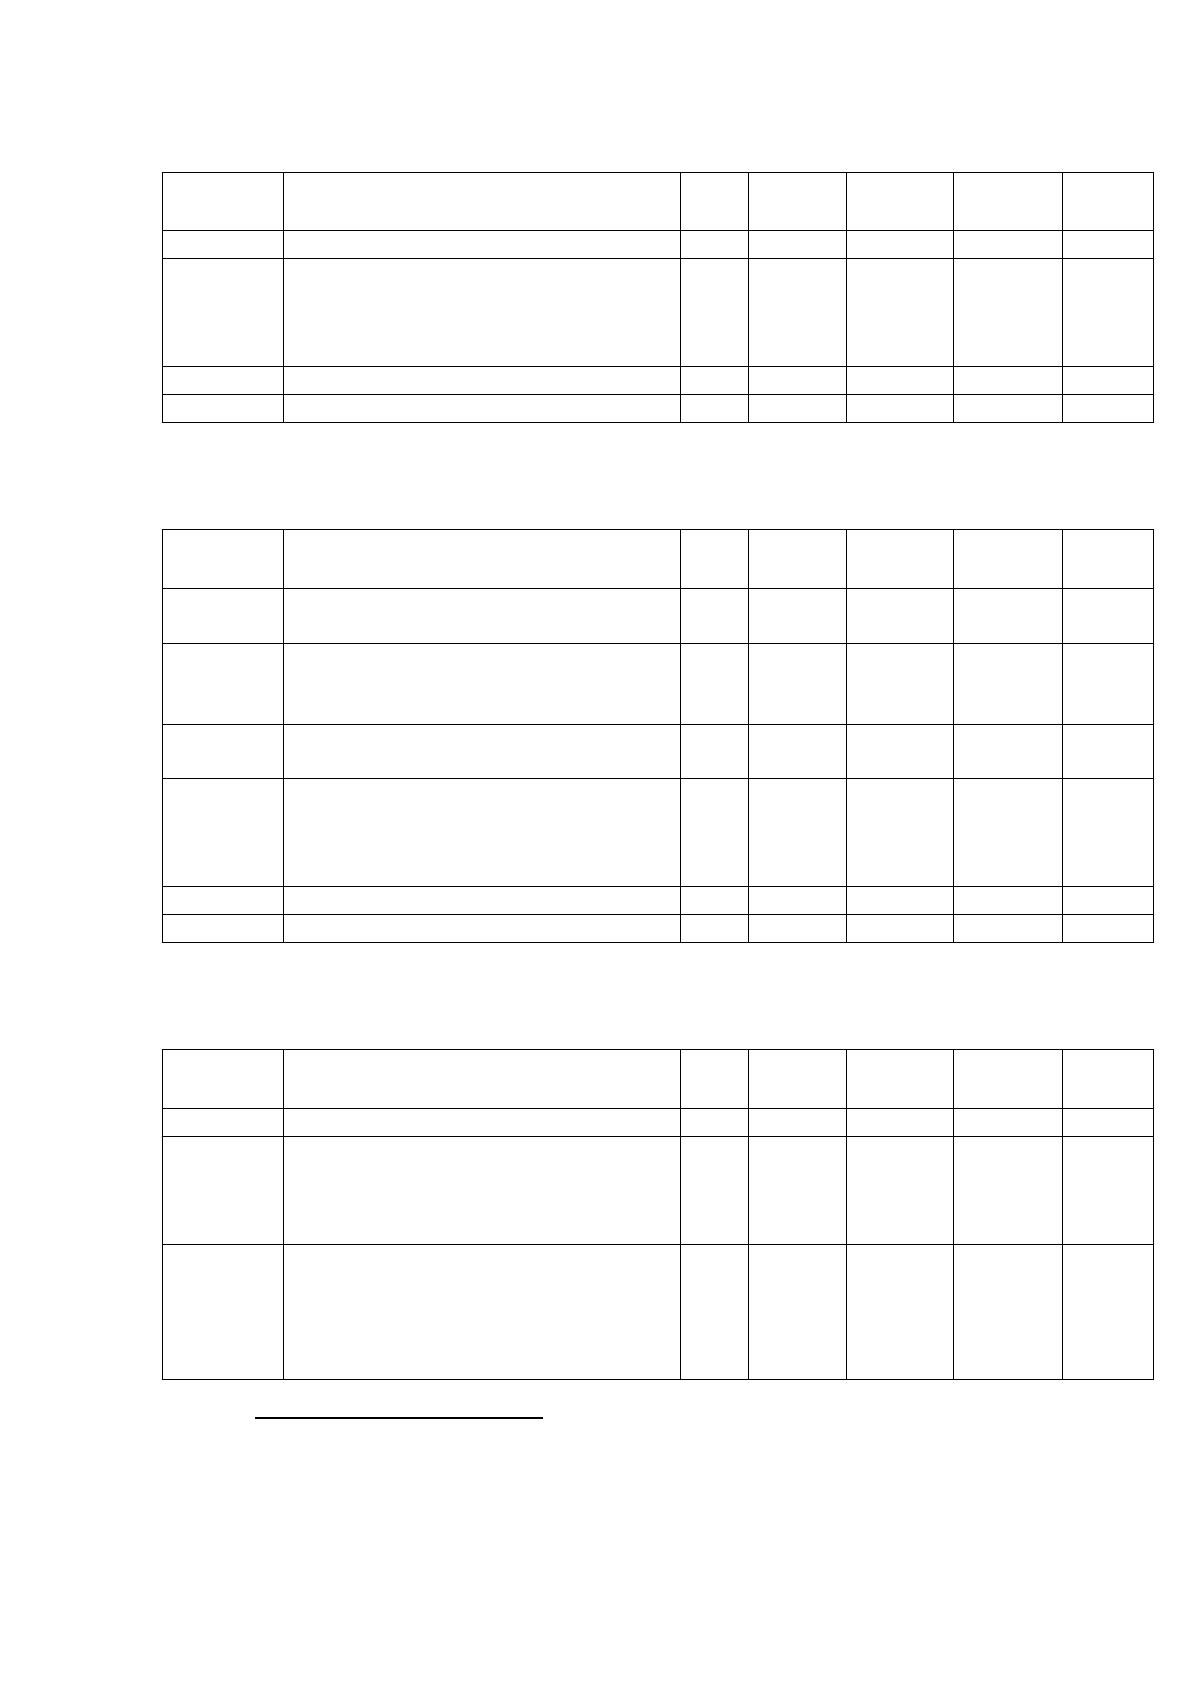
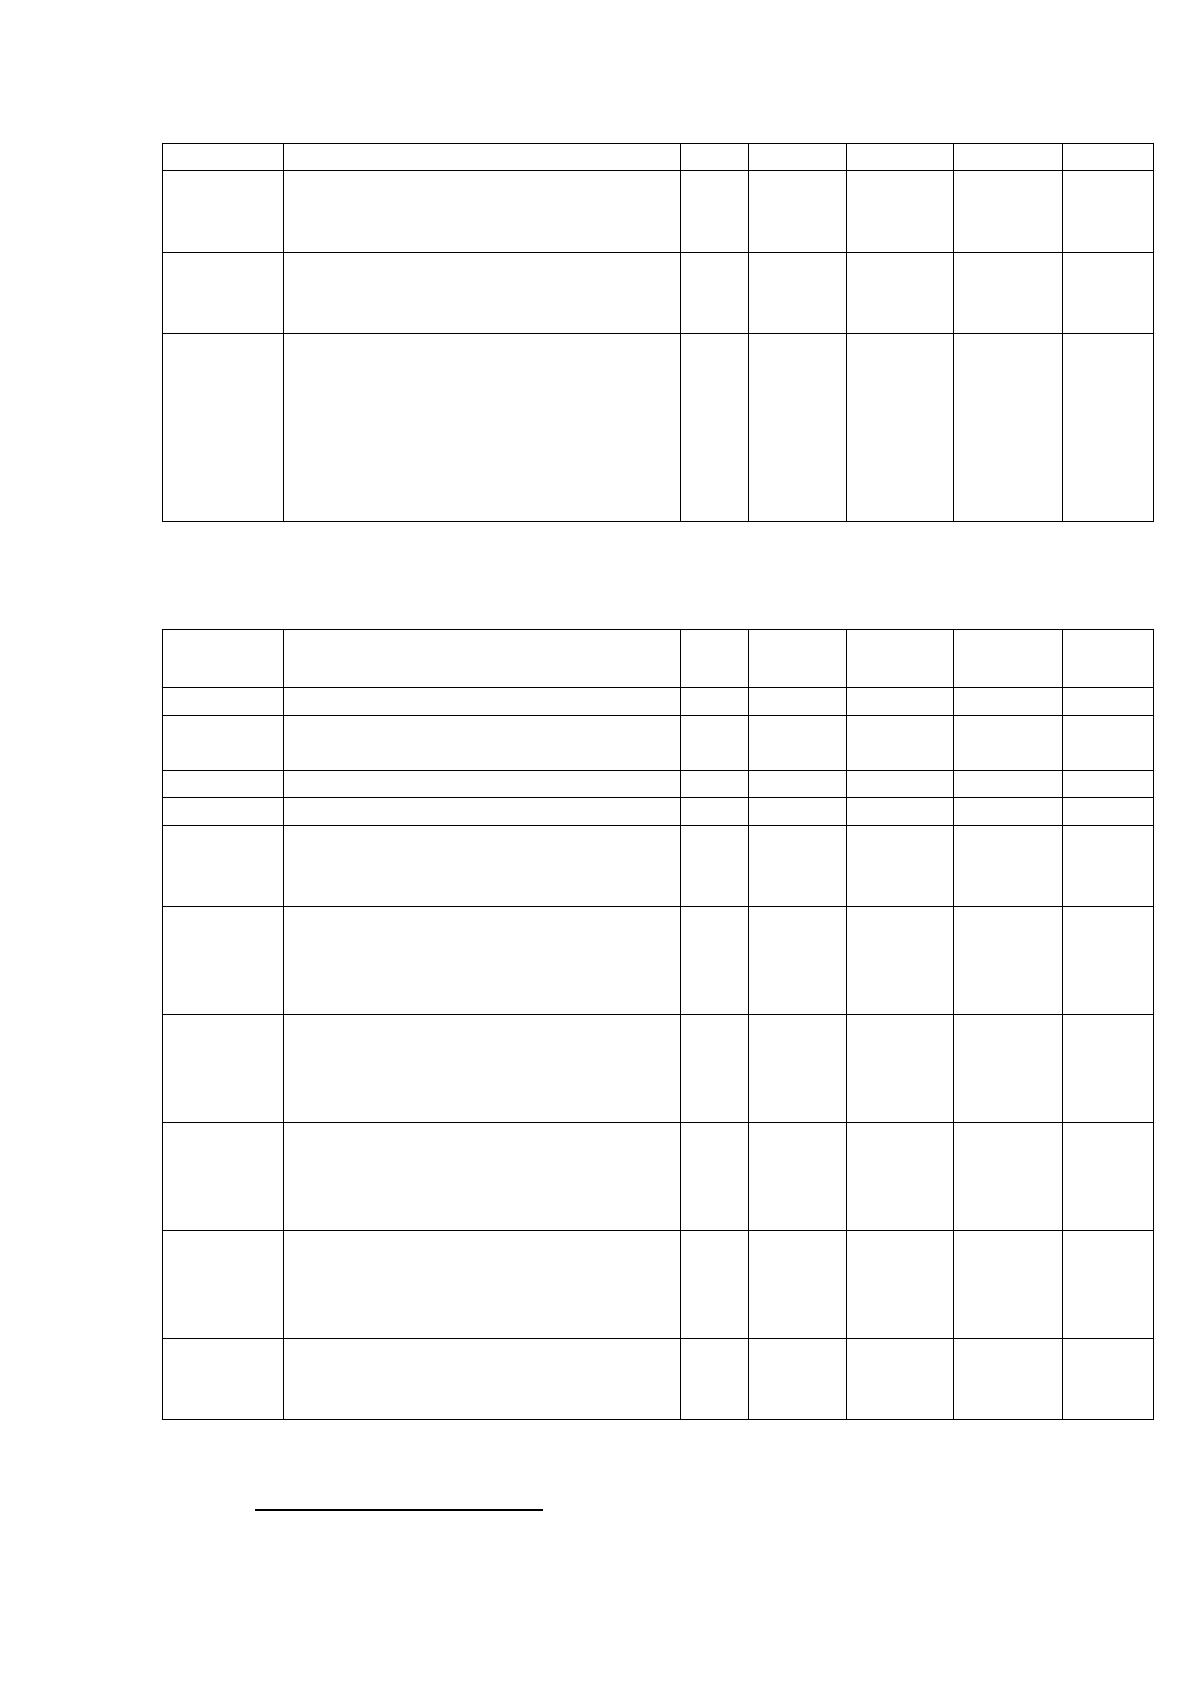
по группам показателей капитала (таблица 3), качества активов (таблица 4),
доходности (таблица 5) и ликвидности (таблица 6).
26
Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник. – М.: Омега-Л, 2015. –
С.135
20
Таблица 3
Расчет показателей оценки капитала коммерческого банка
27
Усл.
обозн-е
Формула расчета
Вес
1
балл
2
балла
3
балла
4
балла
ПК1
обязательный норматив Н1.0
3
≥11
[8.1;11)
8
<8
ПК2
отношение собственных средств
банка к его активам, из которых
исключаются активы с нулевым
коэффициентом риска
2
≥10
[8;10)
[6;8)
<6
ПК3
обязательный норматив Н1.1
3
≤9
(4.6;9]
4.5
>4.5
ПК4
обязательный норматив Н1.2
3
≥10
(6.1;10]
6
<6
Таблица 4
Расчет показателей оценки активов коммерческого банка
28
Усл.
обозн-е
Формула расчета
Вес
1
балл
2
балла
3
балла
4
балла
ПА1
доля безнадежных ссуд в общем
объеме ссудной задолженности
3
≤4
(4;12]
(12;20]
>20
ПА2
отношение не покрытых
резервами активов к
собственному капиталу банка
2
≤15
(15;60]
(60;90]
>90
ПА3
доля просроченных ссуд в
общем объеме ссудной задол-ти
2
≤4
(4;8]
(8;18]
>18
ПА4
отношение расчетного резерва
на возможные потери по ссудам
за минусом сформированного
резерва к собств. капиталу
3
≤10
(10;15]
(15;25]
>25
ПА5
обязательный норматив Н6
3
≤22
(22;25)
25
>25
ПА6
обязательный норматив Н25
3
≤18
(18;20)
20
>20
Таблица 5
Расчет показателей оценки доходности коммерческого банка
29
Усл.
обозн-е
Формула расчета
Вес
1
балл
2
балла
3
балла
4
балла
1
2
3
4
5
6
7
ПД1
0
отношение фин. результата за
исключением чистых доходов от
разовых операций к средней
величине активов банка
3
≥1.4
[0.7;1.4)
[0;0.7)
<0
ПД2
0
отношение фин. результата за
исключением чистых доходов от
разовых операций и начисл-х
налогов к средней величине
собственных средств банка
3
≥4
[1;4)
[0;1)
<0
27
Указание Банка России от 3 апреля 2017 г. N 4336-У "Об оценке экономического положения банков" //
"Вестник Банка России" от 1 июня 2017г. N 48. – Приложение 1
28
Указание Банка России от 3 апреля 2017 г. N 4336-У "Об оценке экономического положения банков" //
"Вестник Банка России" от 1 июня 2017г. N 48. – Приложение 2
29
Указание Банка России от 3 апреля 2017 г. N 4336-У "Об оценке экономического положения банков" //
"Вестник Банка России" от 1 июня 2017г. N 48. – Приложение 3
21
Продолжение таблицы 5
1
2
3
4
5
6
7
ПД4
отношение административно-
управленческих расходов к
чистым доходам либо расходам
2
≤60
(60;85]
(85;100]
>100
ПД5
отношение чистых процентных и
аналогичных доходов к средней
величине активов банка
2
≥5
[3;5)
[1;3)
<1
ПД6
разница между процентными
отношениями процентных
доходов по ссудам к средней
величине ссуд и процентных
расходов к средней величине
обязательств, генерирующих
процентные выплаты
1
≥12
[8;12)
[4;8)
<4
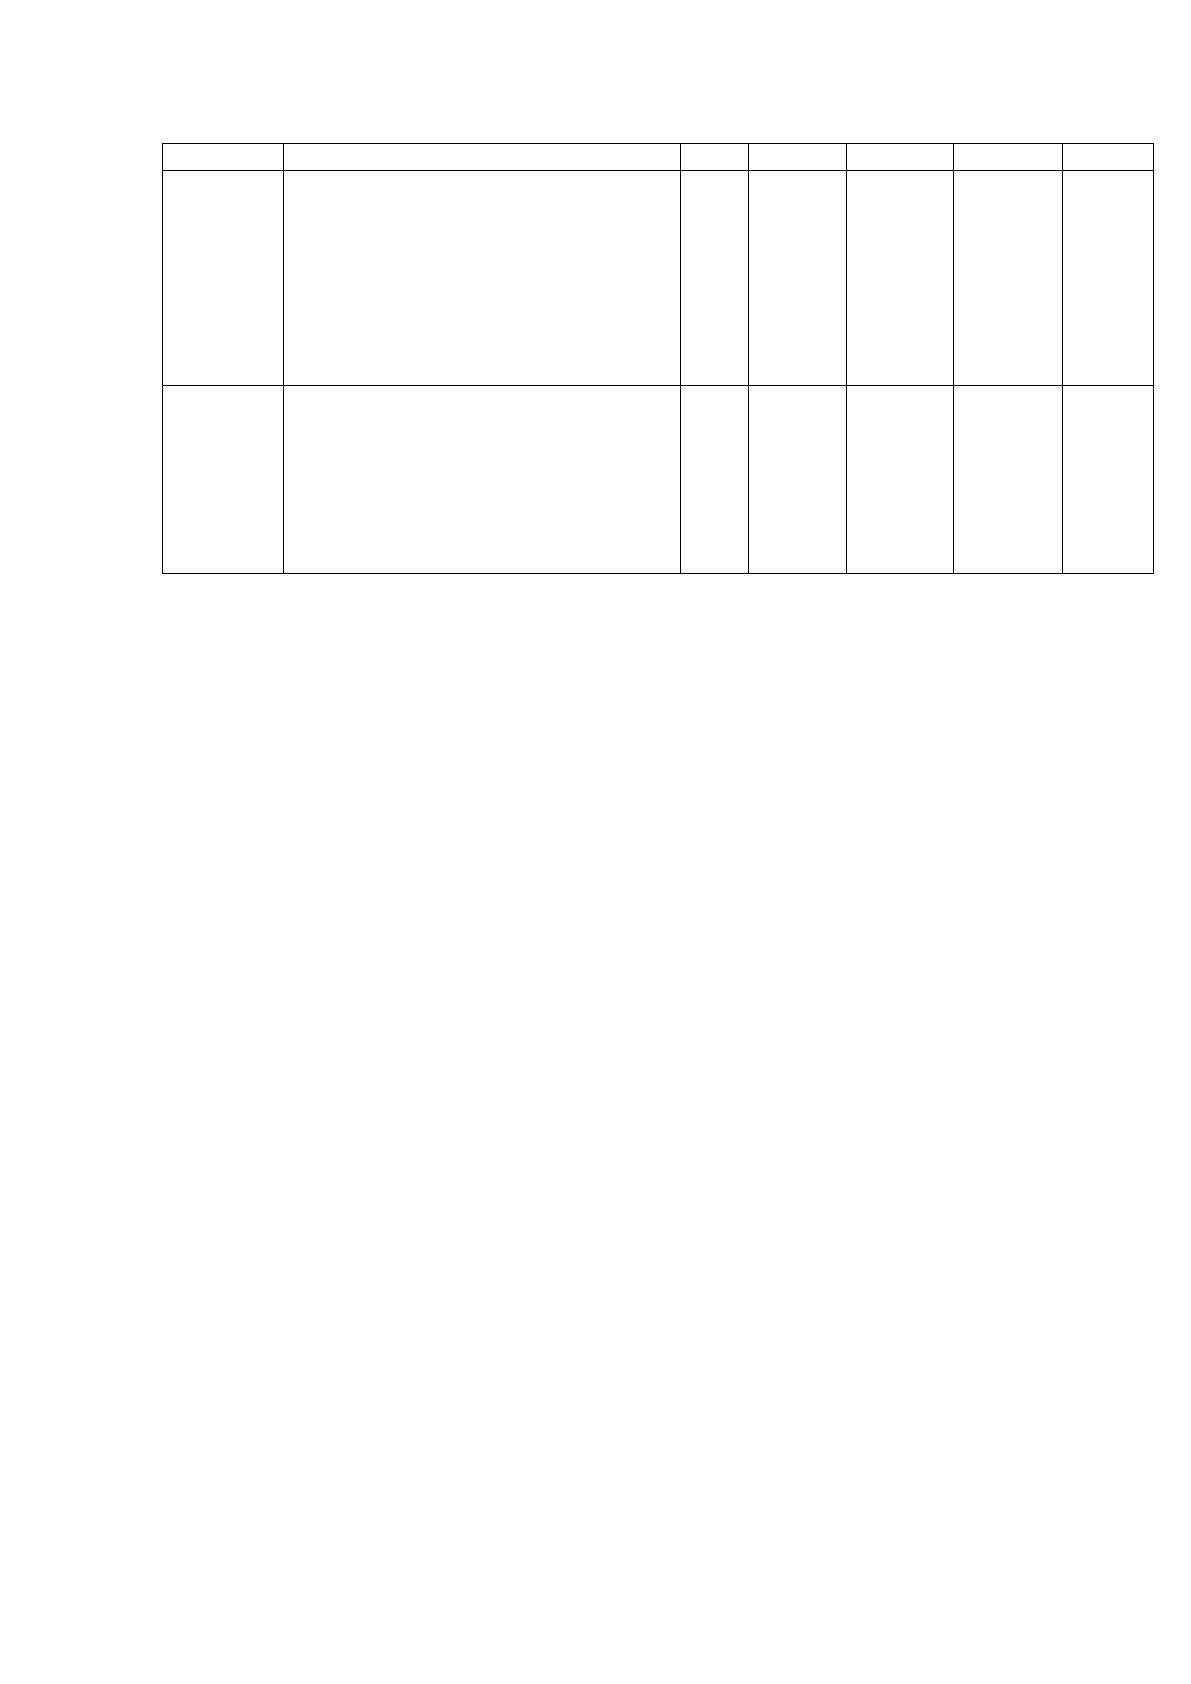
Таблица 6
Расчет показателей оценки ликвидности коммерческого банка
30
Усл.
обозн-е
Формула расчета
Вес
1
балл
2
балла
3
балла
4
балла
1
2
3
4
5
6
7
ПЛ1
отношение ликвидных активов к
привлеченным средствам
2
≥30
[20;30)
[10;20)
<10
ПЛ2
обязательный норматив Н2
3
≥17
[16;17)
[15;16)
<15
ПЛ3
обязательный норматив Н3
3
≥55
[52;55)
[50;52)
<50
ПЛ4
отношение обязательств до
востребования к привлеченным
средствам
2
≤25
(25;40]
(40;50]
>50
ПЛ5
отношение разницы привлечен-
ных и размещенных межбан-
ковских кредитов (депозитов) к
привлеченным средствам
2
≤8
(8;18]
(18;27]
>27
ПЛ6
отношение суммы выпущенных
банком векселей и банковских
акцептов к собственным
средствам
2
≤45
(45;75]
(75;90]
>90
ПЛ7
отношение ссуд не кредитным
организациям, и остатков
средств на счетах не кредитных
организаций
1
≤85
(85;120
]
(120;14
0]
>140
ПЛ8
отсутствие (наличие) у банка
факта невыполнения
обязанности по усреднению
обязательных резервов
2
невып
олнен
ие
ПЛ9
отсутствие (наличие) у банка
факта невыполнения обяз.
резервных требований
2
1-2 дня
3-7
дней
≥7
дней
30
Указание Банка России от 3 апреля 2017 г. N 4336-У "Об оценке экономического положения банков" //
"Вестник Банка России" от 1 июня 2017г. N 48. – Приложение 4
22
Продолжение таблицы 6
1
2
3
4
5
6
7
ПЛ10
отношение суммы обязательств
банка по кредиторам и
вкладчикам - некредитным
организациям, доля которых в
совокупной величине анало-
гичных обязательств банка
составляет 10 и более про-
центов, к ликвидным активам
2
≤80
(80;180]
(180;270]
>270
ПЛ11
отсутствие (наличие) у банка
неисполненных требований
отдельных кредиторов по
денежным обязательствам,
включая требования Банка
России, и (или) обязанности по
уплате обязательных платежей
3
1 раз в
теч.
1 дня
1 раз в
теч. 2-3
дней
>3
дней
или ≤3
дней 2
и
более
раза
Рассчитанные показатели необходимо сравнить с их пороговыми
значениями и определить итоговую оценку по группам вышеприведенных
показателей, как средневзвешенный показатель всех рассчитанных показателей,
величина которого округляется в большую сторону, если его значение
превышает целое число более, чем на 0,35.
На основании рассчитанного итогового показателя банку присваивается
оценка по данной группе показателей:
- 1 – «хорошо»;
- 2 – «удовлетворительно»;
- 3 – «сомнительно»;
- 4 – «неудовлетворительно».
Финансовая устойчивость банка по группам рассчитанных показателей
признается удовлетворительной, в случае если обобщающий результат по
группе ≤2,3 балла.
Широкое распространение в российской банковской практике получила
также методика CAMEL(S), представляющая собой систему оценки состояния
банка на основе комплексной оценки, выставляемой банку на основе данных,
поступающих в надзорные органы. Аббревиатура CAMELS основана на
сочетании начальных букв анализируемых компонентов:
23
С – достаточность капитала;
А – качество активов;
М – качество управления;
Е – доходность (прибыльность);
L – ликвидность;
S – чувствительность к риску.
Каждый показатель оценивается по шкале от 1 до 5, где 1 – признак
устойчивого по отношению к внешним экономическим и финансовым
потрясениям банка, а 5 говорит о вероятности разорения в ближайшее время
31
.
Таким образом, рейтинговая система CAMELS дает возможность
определить влияние значительного количества факторов для оценки качества
управления, финансовое состояние и качество операций каждого банка.
Так банки, получившие комплексную рейтинговую оценку «1» или «2»,
являются надежными по всем показателям, способны противостоять
большинству экономических спадов, считаются стабильными и имеющими
квалифицированное руководство.
Банки, получившие комплексную рейтинговую оценку «3», имеют
существенные недостатки и если эти недостатки не будут исправлены, то они
приведут к значительным проблемам, связанным с платежеспособностью и
ликвидностью.
Банки, которые получили комплексную рейтинговую оценку «4» или
«5», имеют серьезные проблемы, которые требуют тщательного наблюдения и
специальных оздоровительных мероприятий. Такие комплексные рейтинговые
оценки указывают на то, что общая платежеспособность банка под угрозой,
нужны немедленные конкретные действия как со стороны акционеров и
руководства банка, так и со стороны государства
32
.
Преимущества данной методики в том, что рейтинг по каждому
31
Шелкунова Т.Г., Тибилова З.В. Критерии и методы оценки финансовой устойчивости коммерческих банков //
Экономика и современный менеджмент: теория и практика: сб. ст. по матер. LXI-LXII междунар. науч.-практ.
конф. № 6(60). – Новосибирск: СибАК, 2016. – С. 27
32
Таджеддинова А.Э. Система рейтинговой оценки CAMELS в условиях российского банковского сектора //
Российское предпринимательство. – 2015. – С.397-400
Источник: https://baza.diplomsite.ru/previewfile/3271