Дипломная работа: Анализ и оценка финансового состояния банка (на примере ПАО «ВТБ»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
34
Из таблицы видно, что незначительно изменились объемы вложений банка
в ценные бумаги и в операции лизинга, увеличились кредиты как юридическим,
так и в большей степени физическим лицам, что объясняется объединением
банка ВТБ с банком ВТБ24, уменьшились суммы межбанковских кредитов.
Общая величина доходных активов увеличилась на 43.7%: c 8668.44 до 12455.48
млрд. руб.
Состав и структура обязательств ПАО «ВТБ» за 2017-2018 гг.
представлены в табл. 7.
Таблица 7
Динамика состава и структуры обязательств ПАО «ВТБ»
за 2017-2018 гг.
Элементы пассива
2017 г.
2018 г.
2018 г. к
2017 г.,
%
млрд.
руб.
%
млрд.
руб.
%
Кредиты, депозиты и
прочие средства ЦБ РФ
69,3
0,8
51,9
0,4
74,9
Средства кредитных
организаций
1785
21,7
1345
11,1
75,4
Средства клиентов, не
являющихся кредитными
организациями
5975
72,8
10123
83,8
169,4
Финансовые
обязательства,
оцениваемые по
справедливой стоимости
83,7
1,0
149,8
1,2
179,0
Выпущенные долговые
обязательства
154,2
1,9
197,1
1,6
127,8
Обязательства по
текущему налогу на
прибыль
2,3
0,0
0
0,0
0,0
Отложенное налоговое
обязательство
9,6
0,1
7,5
0,1
78,1
Прочие обязательства
115,6
1,4
177,4
1,5
153,5
Резервы на возможные
потери по условным
обязательствам
кредитного характера
16,3
0,2
22
0,2
135,0
Всего обязательств
8211
100,0
12073
100,0
147,0
Анализируя динамику обязательств банка, необходимо отметить их рост в
2018 году на 47%. Рост отмечен по всем элементам обязательств за исключением
кредитов, депозитов ЦБ РФ, средств кредитных организаций, отложенных
35
налоговых обязательств. Также необходимо отметить резкий рост финансовых
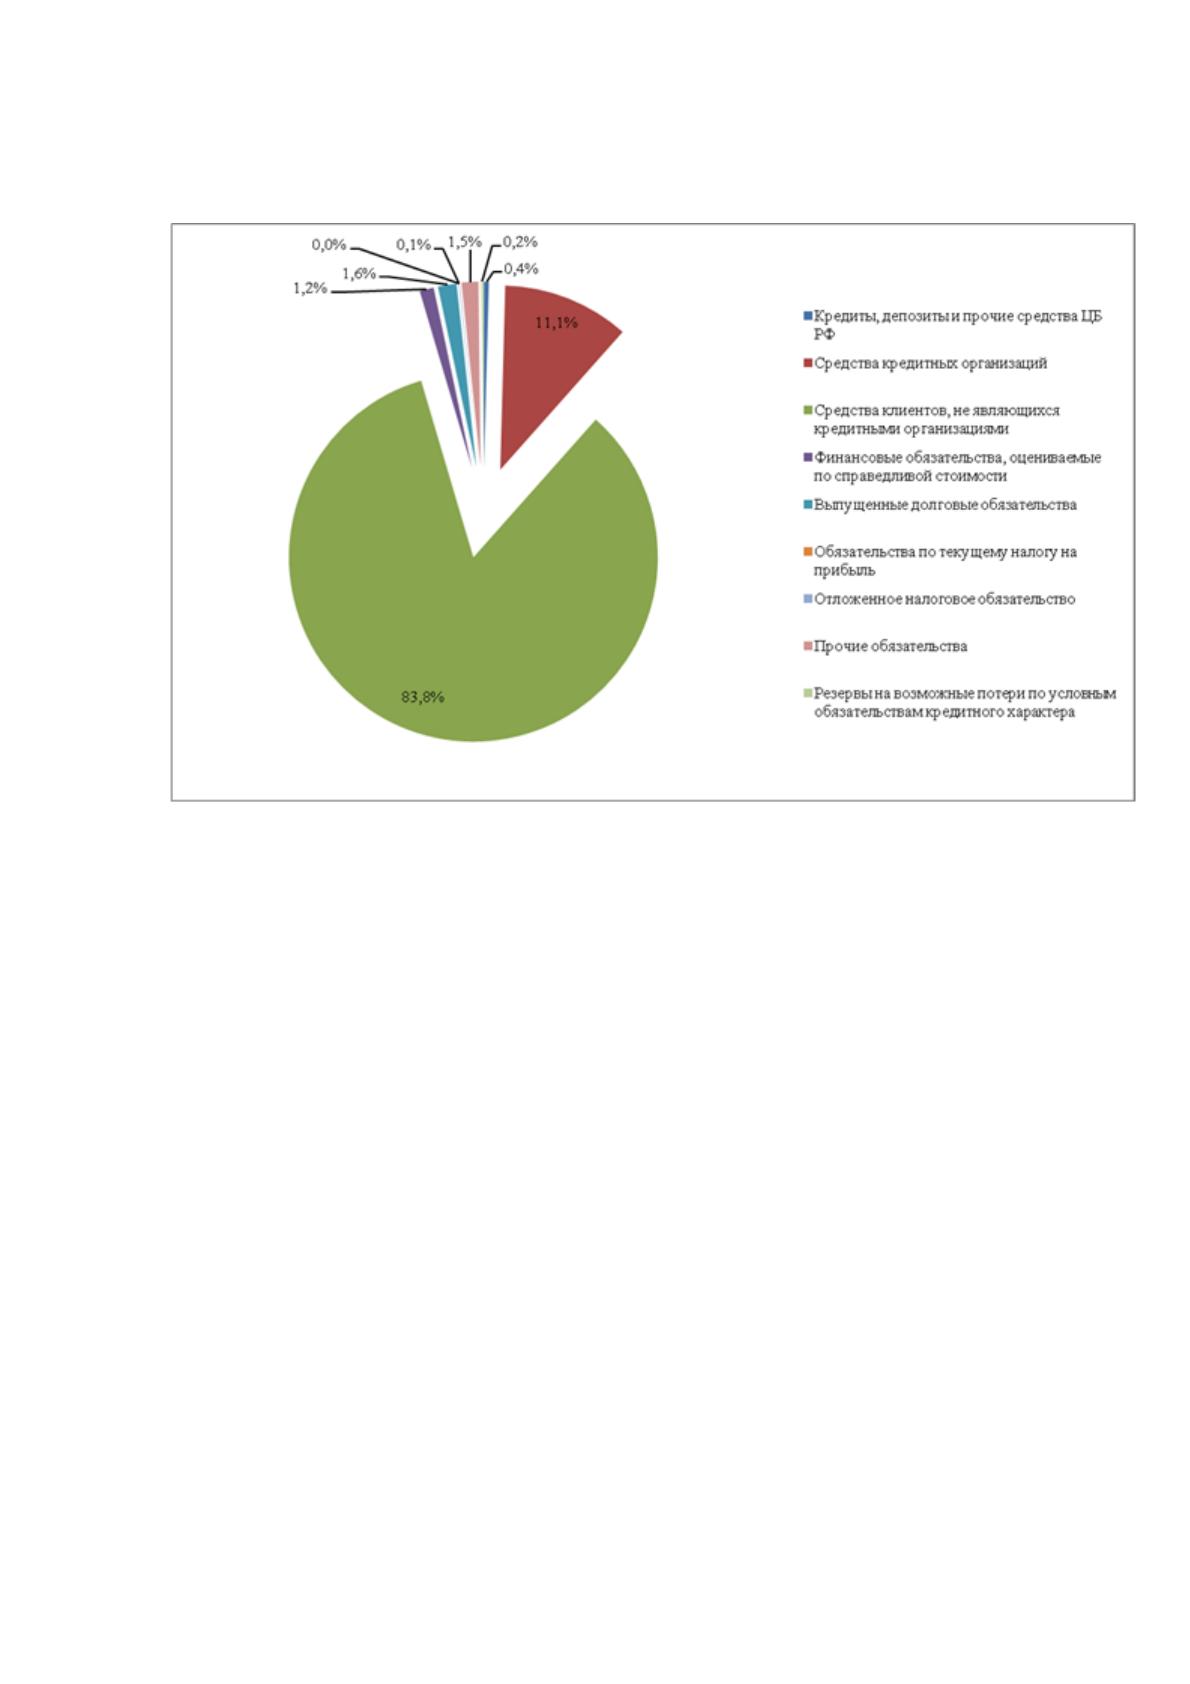
обязательств на 69,4% (рис. 5).
Рисунок 5. Структура обязательств банка в 2018 г., %
На 31 декабря 2018 года средства клиентов составили 10 122,7 млрд
рублей, что способствовало достижению отношения клиентского
финансирования к совокупным обязательствам банка ВТБ до 78,6%, в то время
как соотношение кредитов и депозитов составило на конец 2018 года 102,8% по
сравнению с 99,5% на 1 января 2018 года. Банк ВТБ сохраняет низкую
зависимость от фондирования, привлекаемого на долговых рынках капитала.
Доля средств, привлеченных путем выпуска долговых ценных бумаг, в
совокупных обязательствах снизилась до 1,6% на 31 декабря 2018 года по
сравнению с 1,9% на 1 января 2018 года.
Общая сумма процентных обязательств ПАО ВТБ увеличилась в 2018 году
на 47.1%: c 8067.06 до 11864.09 млрд. руб. Их удельный вес в составе
обязательств практически не изменился и составляет 98,3%, т.е. достаточно
высок (см. табл. 8).
36
Таблица 8
Динамика состава и структуры процентных обязательств ПАО ВТБ в
2017-2018 гг.
Элементы пассива
2017 г.
2018 г.
тыс. руб.
%
тыс. руб.
%
Средства банков (МБК и
корсчета)
1 784 649 050
22.12
1 344 984 076
11.34
Средства юр. лиц
4 443 804 807
55.09
5 190 713 738
43.75
- в т.ч. средств юр. лиц на
текущих и расчетных счетах
1 511 794 868
18.74
1 996 136 958
16.83
Вклады физ. лиц
608 995 000
7.55
3 829 965 704
32.28
Прочие процентные
обязательств
1 229 611 664
15.24
1 498 422 416
12.63
- в т.ч. кредиты от Банка
России
69 267 204
0.86
51 853 387
0.44
Процентные обязательства
8 067 060 521
100.00
11 864 085 934
100.00
Как видно из таблицы, незначительно изменились суммы на счетах
юридических лиц, значительно возросли вклады населения, уменьшились
средства банков (МБК и на корсчетах).
Несмотря на в целом эффективную деятельность банка ВТБ по
использованию собственного и привлеченного капитала, показатели качества
пассивов свидетельствуют о наличии у него определенных проблем, что видно
из расчета показателей оценки качества пассивов банка (см. табл 9).
Таблица 9
Динамика показателей оценки качества пассивов ПАО «ВТБ»
Показатель
2016
г.
2017
г.
2018
г.
Абс.
изменение
Темп роста,
%
2016-
2017
гг.
2017
2018
гг.
2016-
2017
гг.
2017-
2018
гг.
Коэффициент клиентской базы
0,47
0,60
0,70
0,13
0,10
1,28
1,17
Коэффициент внешнего
финансирования
0,20
0,19
0,22
-0,01
0,03
0,95
1,16
Коэффициент стабильности
привлеченных ресурсов
0,15
0,17
0,21
0,02
0,04
1,13
1,24
Коэффициент покрытия
привлеченных ресурсов
кредитами
0,85
0,82
0,86
-0,03
0,04
0,96
1,05
Наибольшее опасение вызывает коэффициент стабильности
привлеченных ресурсов. Несмотря на рост в 2018 году по сравнению с 2016 на
37
40% до 0,21, он все еще значительно ниже рекомендованного значения (от 0,6 до
0,8). Данное значение дает нам понять, что банк в структуре депозитной базы
больше полагается на более дешевые инструменты, но совершенно
непредсказуемые по своему поведению во времени - депозиты до востребования.
Коэффициент покрытия привлеченных ресурсов кредитами вырос в
анализируемом периоде, однако также не соответствует рекомендуемому
значениям. Также негативную тенденцию имеет коэффициент внешнего
финансирования, который в 2018 году составил 0,22, превысив как показатель
2017 г. (на 0,03), так и верхнюю границу рекомендованного значения (0,2). Его
рост в 2018 году по сравнению с 2017 годом составил 16%. Подобное изменение
свидетельствует об увеличении доверия к банку со стороны внешних
кредиторов, однако также это может означать увеличение зависимости ПАО
«ВТБ» от этих кредиторов.
Тем не менее у банка наблюдается положительное изменение
коэффициента клиентской базы, который в 2018 году вырос на 49% по
сравнению с 2016 годом и стал равен минимальному рекомендованному
значению (0,7). Это свидетельствует о том, что банк стал в качестве
привлеченных средств использовать больше средства клиентов.
Далее в таблице 10 проведем анализ собственных средств банка.
Таблица 10
Динамика состава и структуры собственных средств ПАО «ВТБ» за
2017-2018 гг.
Элементы пассива
2017 г.
2018 г.
2018 г. к
2017 г.,
%
млрд.
руб.
%
млрд.
руб.
%
Средства акционеров
651
45,8
651
41,5
100,0
Собственные акции
132,6
9,3
0
0,0
0,0
Эмиссионный доход
439,4
30,9
439,4
28,0
100,0
Резервный фонд
13,4
0,9
18,4
1,2
137,3
Переоценка основных
средств
18
1,3
27,1
1,7
150,6
Нераспределенная
прибыль
186,8
13,2
209,4
13,3
112,1
Неиспользованная
прибыль
101,3
7,1
230,9
14,7
227,9
Итого собственных
средств
1420
100,0
1570
100,0
110,5
38
Анализируя представленные показатели, можно отметить рост
собственных средств банка на 10,5% в 2018 году. Наибольший рост отмечен по
таким статьям собственных средств как неиспользованная прибыль (127,9%) и
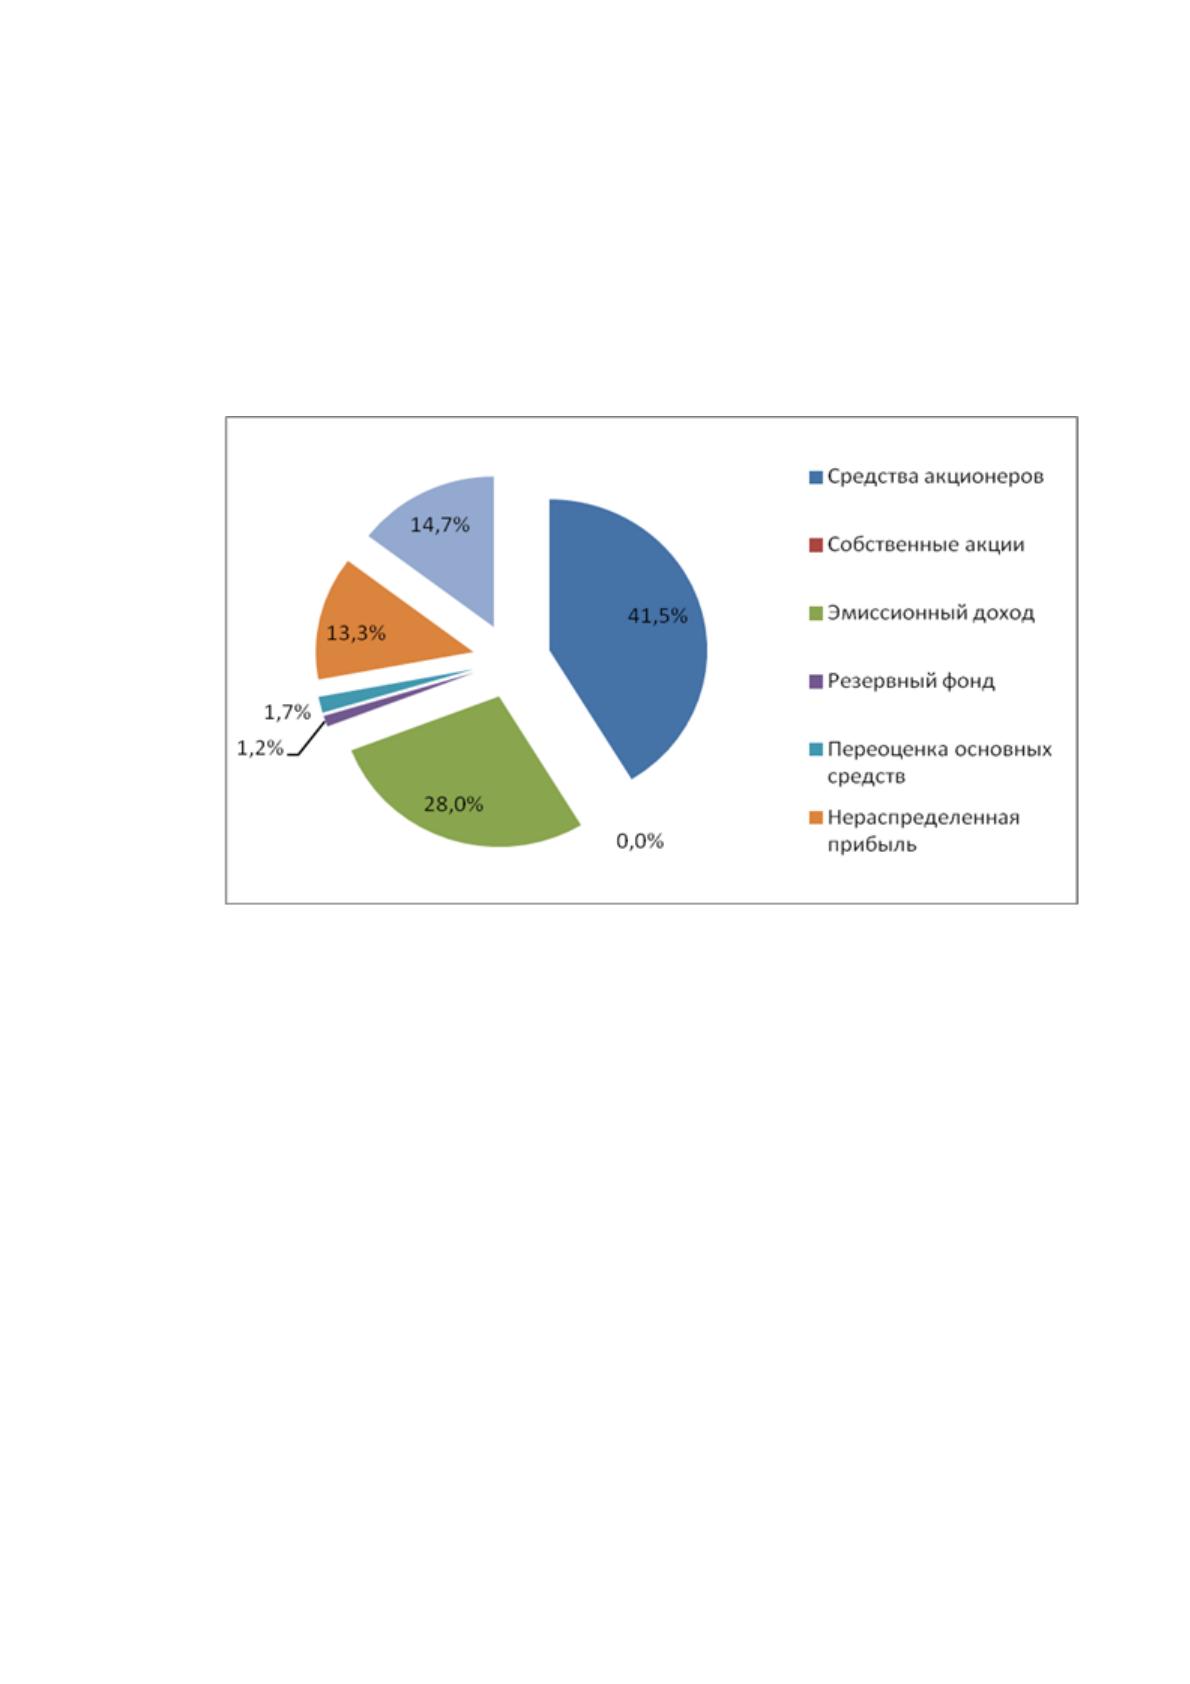
переоценка основных средств (50,6%). Структура собственных средств банка
представлена на рисунке 6.
Рисунок 6. Структура собственных средств банка в 2018 г., %
В структуре собственных средств банка наибольший удельный вес
составляет уставный капитал (41,5%) и эмиссионный доход (28%).
Политика банка ВТБ в области управления капиталом заключается в
поддержании устойчивой капитальной базы для сохранения доверия инвесторов,
кредиторов и участников рынка, а также для обеспечения будущего развития
своей деятельности. На фоне ускорения роста кредитного портфеля и
значительных дивидендных выплат по итогам 2017 года уровень достаточности
капитала обеспечивалось ростом прибыли: на 31 декабря 2018 года
коэффициенты достаточности капитала и достаточности капитала первого
уровня составили 13,5% и 12,0% соответственно, что ниже показателей 2017 г.
на 0,8 и 0,5 п.п. соответственно (см. табл.11).
Источник: https://baza.diplomsite.ru/previewfile/3253