Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО «Сбербанк»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
57
работы, так как могут полнее себя реализовать, а их усилия получают
признание.
- обучение и повышение квалификации персонала, особенно
неформальных лидеров команд и сотрудников, работающих с клиентами,
позволяет полнее удовлетворять потребности клиентов.
- в процессе повышения квалификации проявляют себя сотрудники
с потенциальными способностями к руководству и менеджменту, в связи
с чем, можно строить долгосрочные планы на будущее.
- прошедший обучение и повышение квалификации персонал расширяет
возможности реагирования на меняющиеся требования клиентов.
3.2. Предложения по снижению риска и повышению доходности
кредитной деятельности банка
Для управления рисками в ПАО «Сбербанк России» разработана
Стратегия управления рисками. Банк осуществляет управление следующими
видами рисков: кредитным риском, рыночным риском,
операционным риском, риском ликвидности, страховым риском и другими
видами рисков.
Задачами системы управления рисками и капиталом являются:
- идентификация и оценка существенности видов рисков;
- оценка, агрегирование и прогнозирование уровня рисков;
- мониторинг и контроль за объемами принятого риска, реализация мер
по снижению уровня принятого риска.
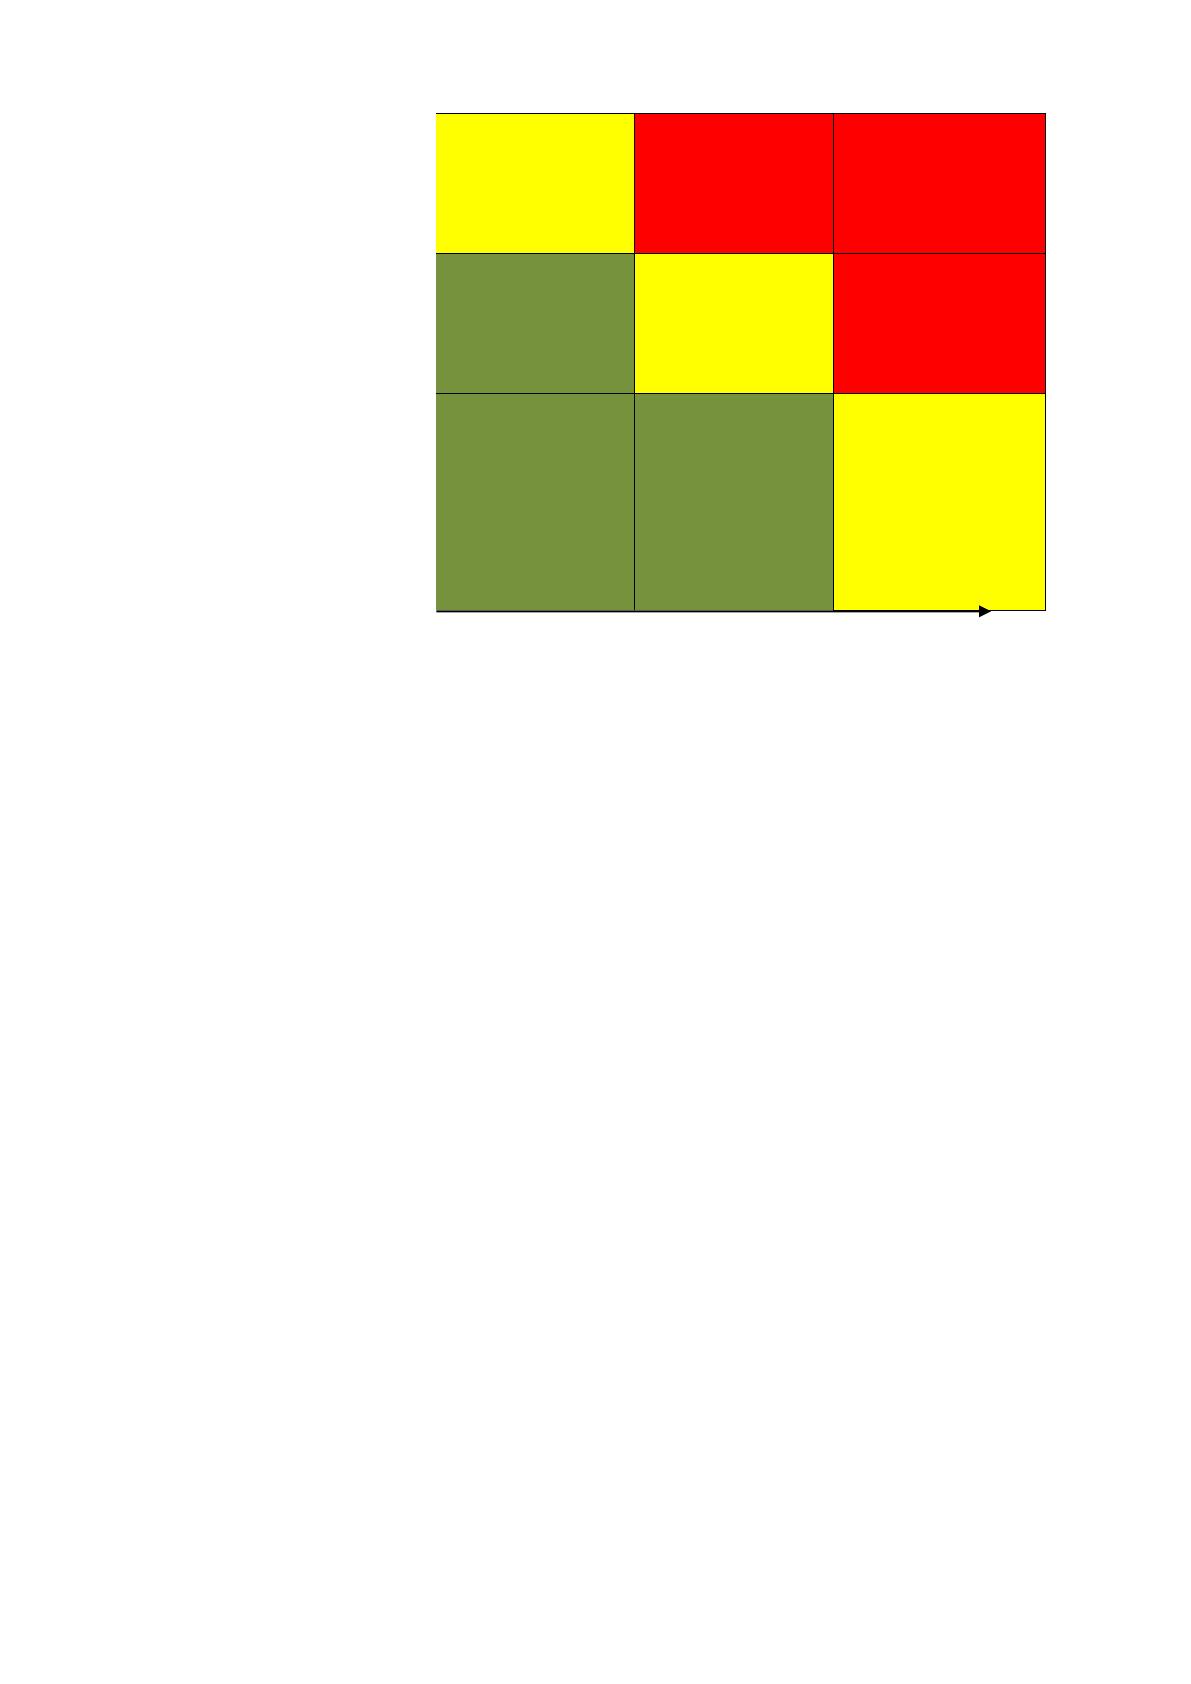
Выделим основные риски ПАО «Сбербанк России» отразим на рис. 16.
100%
58
вероятность, %
высоко
вероятно
50%
зона допустимых
рисков (переходные
риски)
зона
высоких рисков
зона
высоких рисков
вероятно
20%
зона
неопасных
рисков
(приемлемые
риски)
зона допустимых
рисков (переходные
риски)
Кредитный риск
зона
высоких рисков
мало
вероятно
0%
зона
неопасных
рисков
(приемлемые
риски)
Риск ликвидности
зона
неопасных
рисков
(приемлемые
риски)
Риск потери
деловой
репутации
зона допустимых
рисков
(переходные
риски)
Риск потери
клиента
20%
50%
100%
низкий
средний
высокий
величина ущерба, %
Рис. 16. Карта рисков ПАО «Сбербанк России»
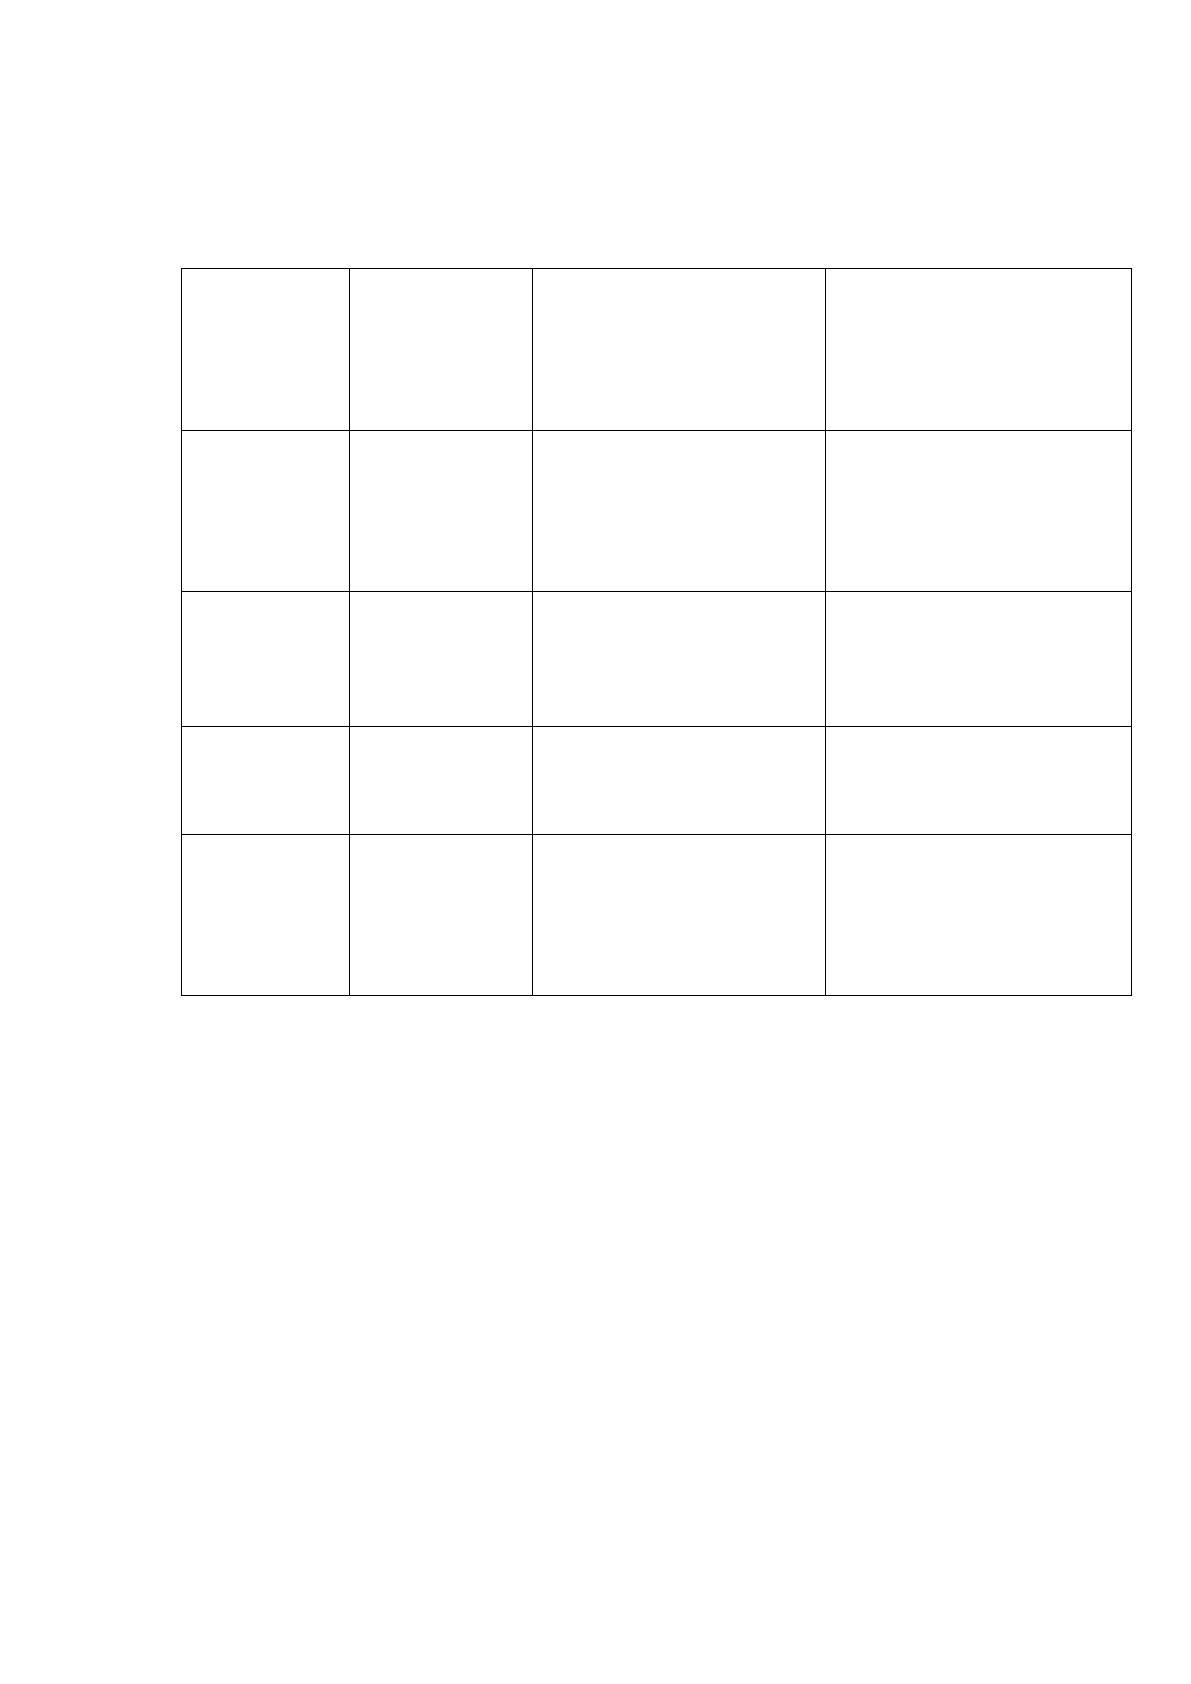
Разработаем комплекс мероприятий по устранению рисков (табл. 15).
Кредитный риск может возникнуть в результате того, что контрагент не
сможет погасить задолженность в полном объеме или частично в
установленный срок. Такой риск оценивается ПАО «Сбербанк России» как
приемлемый. Для его предотвращения проводится оценка
кредитоспособности заемщиков.
Риск потери клиента в ПАО «Сбербанк России» может возникнуть в
результате высоких ставок по кредитам, высоких комиссий. Риск
маловероятен, так как банк старается проводить мониторинг основных
продуктов конкурентов.
Риск потери деловой репутации является приемлемым и может
возникнуть в результате большого количества жалоб. Для его устранения
необходимо постоянно работать с потребителями, изучать их мнение.
Риск ликвидности является приемлемым, так как Сбербанк еженедельно
осуществляет прогноз нормативов ликвидности и контроль их соблюдения с
59
учетом не только регуляторных ограничений, но и более строгих внутренних
лимитов.
Таблица 15
Мероприятия по управлению рисками ПАО «Сбербанк России»
Источник
риска
Вид риска
(приемлемый,
переходной,
высокий)
Мероприятия по
предотвращению (или
снижению) возможного
риска
Мероприятия по
устранению
последствий
наступления
неблагоприятного
события (риска)
Кредитный
риск
Переходной
риск
Анализ финансового
состояния кредиторов-
юридических лиц,
оценка
кредитоспособности
физических лиц
Взыскание
задолженности,
направление резервов
на сокращение
сомнительной
задолженности
Риск потери
клиента
Переходный
риск
Мониторинг
банковских продуктов
конкурентов
Проведение акций с
целью снижения ставок
по кредитам,
увеличения ставок по
вкладам
Риск потери
деловой
репутации
Приемлемый
риск
Мониторинг СМИ,
анализ количества
жалоб от клиентов
Работа с жалобами
потребителей,
улучшение качества
обслуживания
Риск
ликвидности
Приемлемый
риск
Анализ динамики
нормативов, контроль
изменения платежной
позиции
Увеличение наиболее
ликвидных активов,
привлечение денежных
средств клиентов на
более длительный
период
Определим затраты и экономическую эффективность:
1. Расширение ассортиментной линейки с помощью кредитных
продуктов «Автокредит на новый автомобиль» и «Авто с пробегом».
После разработки линейки новых продуктов кредитования в рамках
обоснования ее финансово-экономической целесообразности необходимо
определить возможный доход банка.
Установлено, что в 2019 году автокредитованием могут воспользоваться
4 741 209 чел. Распределение по кредитным продуктам:
- «Автокредит на новый автомобиль» - 20% от целевой аудитории.
«Авто с пробегом» - 80% от целевой аудитории.
60
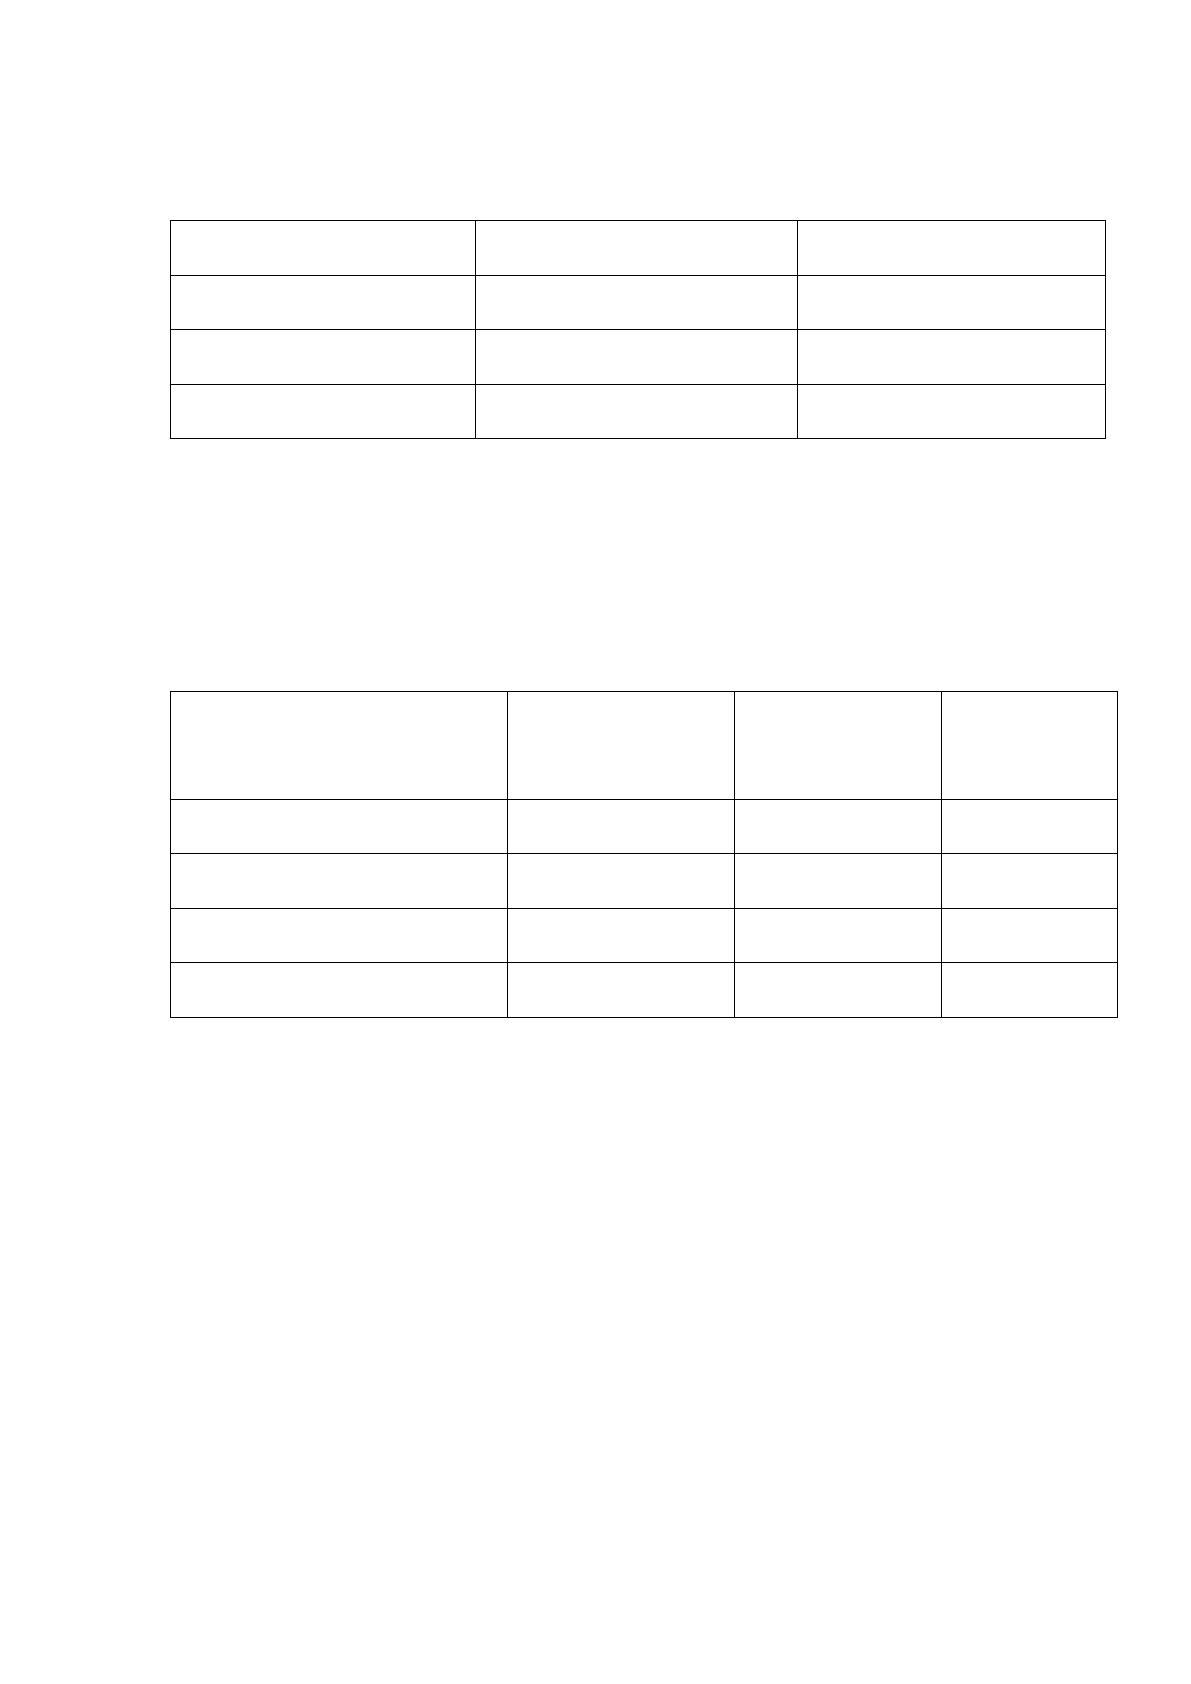
В таблице 16 отразим количество выданных автокредитов.
Таблица 16
Количество выданных автокредитов ПАО «Сбербанк»
Показатель
«Автокредит на новый
автомобиль»
«Авто с пробегом»
Количество выданных
кредитов, шт.
948 242
3 792 267
Средняя сумма по
кредиту, тыс. руб.
1500 тыс.руб.
800 тыс. руб.
Объем выданных
кредитов, млн.. руб.
1 422 363 млн. руб.
3 034 373,6 млн. руб.
Итак, по кредитному продукту «Новый автомобиль» планируется
выдать 948 242 шт. кредитов, по кредитному продукту «Авто с пробегом» -
3 792 267 шт.
Таблица 17
Годовой процентный доход от автокредитов ПАО «Сбербанк»
Показатель
«Автокредит на
новый
автомобиль»
(ставка 12%)
«Авто с
пробегом»
(ставка 9%)
Итого
Объем выданных
кредитов, млн. руб.
1 422 363
3 034 373,6
4 456 736,6
Уровень невозвращенных
кредитов (0,7%), тыс. руб.
9956,5
21240,6
31197,1
Объём возвращённых
кредитов, млн. рублей
1 412 406,5
3 013 133
4 425 539,5
Процентный доход в год,
млн. руб.
169 488,8
271 181,9
440 670,7
Общий объем выданных автокредитов планируется в размере
4 456 736,6 млн. руб. Размер процентного дохода по двум кредитным проектам
440 670,7 млн. руб.
2. Разработка рекламной политики для продвижения новых кредитных
продуктов.
В табл. 24 отразим стоимость телевизионной рекламы.
61
Таблица 18
Стоимость размещения ролика ПАО «Сбербанк России» на
телеканалах 2019 год
Показатель
Канал «Первый»
Канал
«Россия»
Канал
«НТВ»
Количество дней
размещения, дн
90 дн.
90 дн.
90 дн.
Хронометраж ролика
10 сек.
10 сек.
10 сек.
Количество размещений
в день
5 шт.
5 шт.
5 шт.
Количество выходов в
месяц
450 шт.
450 шт.
450 шт.
Стоимость 1
размещения
239 340 руб.
170 722 руб.
105 589 руб.
Итого
107 703 тыс. руб.
76 825 тыс.
руб.
47 515 тыс.
руб.
Ролик рекомендуется размещать в течении 3-х месяцев, количество
выходов в день – 5 раз. Общая стоимость размещения для ПАО «Сбербанк
России» составит 232 043 тыс. руб. (107 703+76 825+47 515).
Затраты на рекламу на автобусах включает:
Стоимость размещения на 1 автобусе на 1 месяц = 74500 руб.
Стоимость печати пленки и монтажа (60м
2
) = 1200руб./м
2
*60м
2
= 72000
руб.
ПАО «Сбербанк России» имеет развитую филиальную сеть и работает в
83 областях/республиках по всей России. В каждой области/республике
рекомендуется разместить рекламу минимум на 50 автобусах.
Затраты на размещение рекламы на автобусах представлены на 19.
Таблица 19
Затраты на рекламу на автобусах для ПАО «Сбербанк России»
Показатель
Стоимость за 1
автобус
Количество
автобусов, ед.
Общая
стоимость,
тыс. руб.
Размещение на
месяц
74 500,0
4150
309 175,0
Печать пленки и
монтаж
72 000,0
4150
298 800,0
Итого
-
607 975,0
Общие затраты на рекламу на автобусах по всей России составят 607 975
тыс. руб.
Источник: https://baza.diplomsite.ru/previewfile/3567