Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО «Сбербанк»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
47
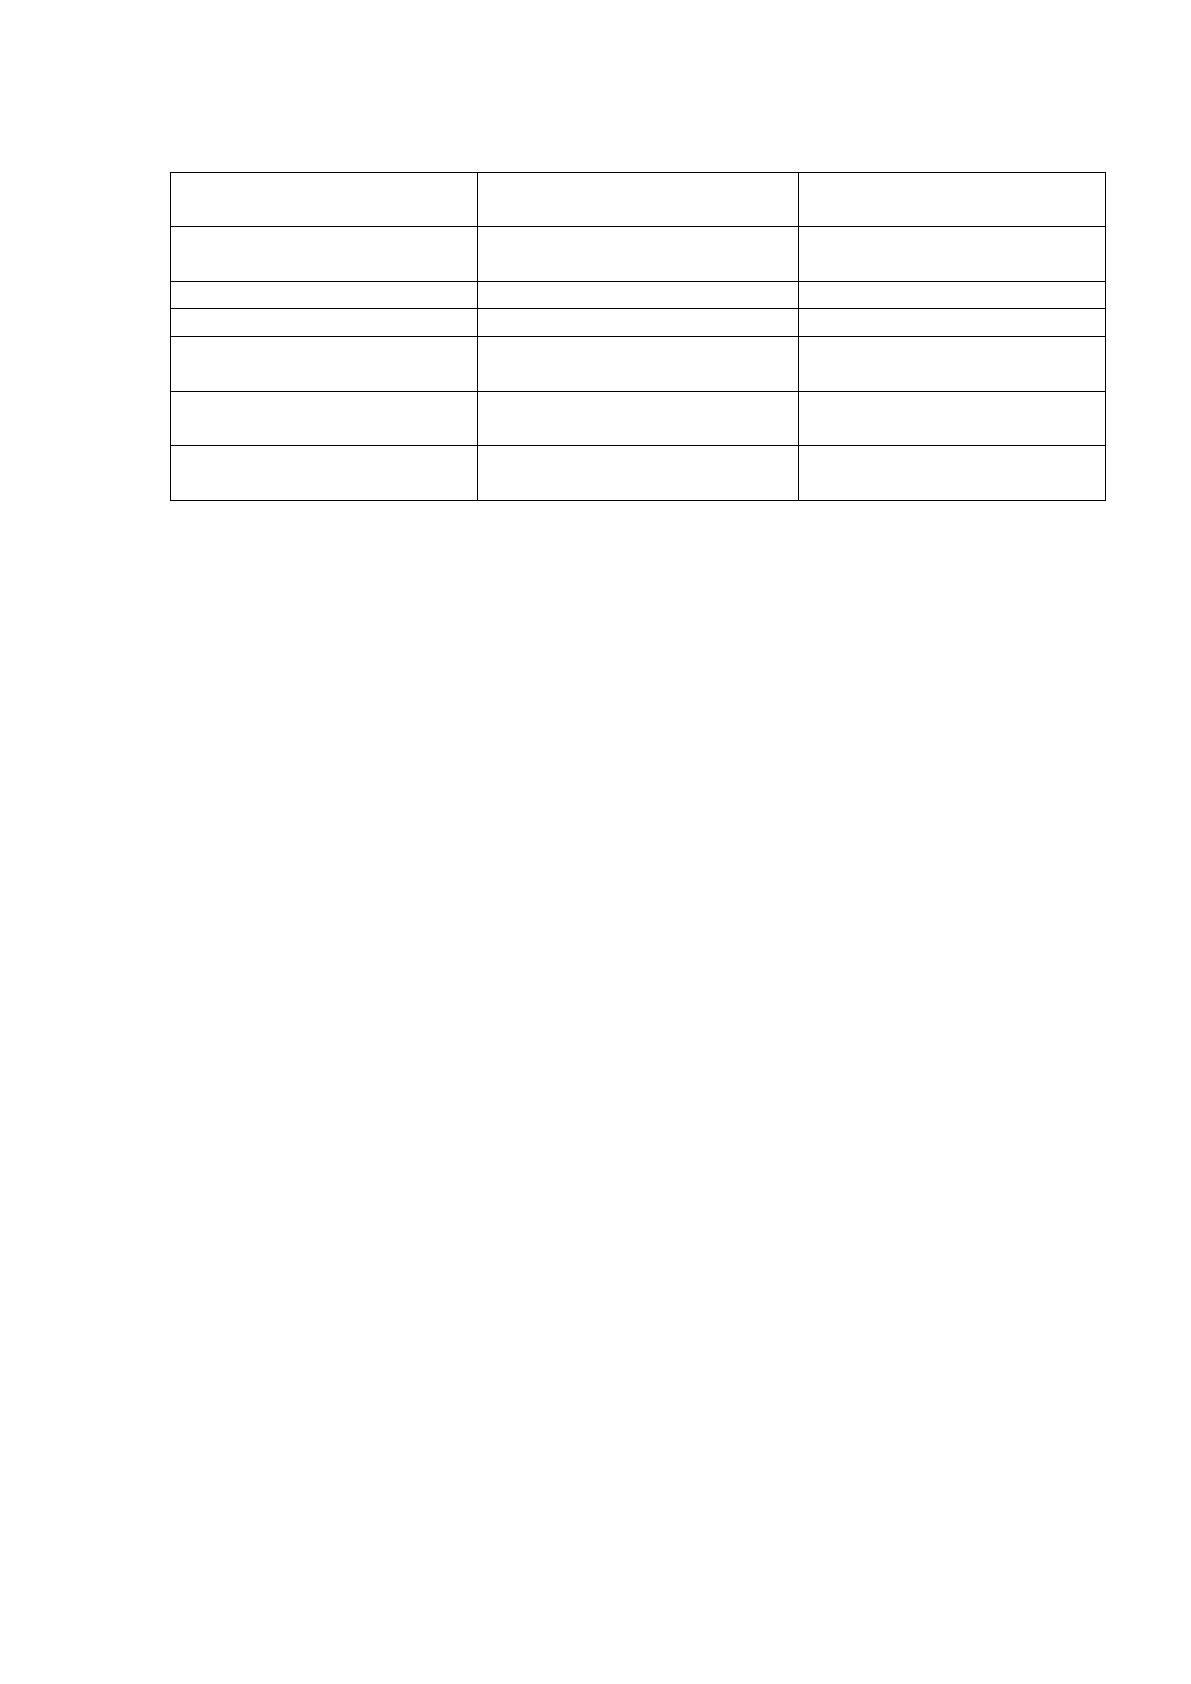
Таблица 12
Условия автокредитов для ПАО «Сбербанк»
Основные условия по
кредитным продуктам
«Автокредит на новый
автомобиль»
«Авто с пробегом»
Сумма по кредиту, тыс.
руб.
От 500 тыс. до 5000 тыс.
руб.
От 300 тыс. до 1500
тыс. руб.
Ставка по кредиту, %
12%
9%
Срок кредита, лет
До 5 лет
До 5 лет
Первоначальный взнос,
%
От 20%
От 20%
Обеспечение
по кредиту (залог)
да
да
Страхование КАСКО
да
нет / по желанию
клиента
Требования к новым кредитным продуктам ПАО «Сбербанк России»
разработаны стандартные:
- для новых автомобилей предлагается выдавать кредит от 500 тыс. руб.
до 5 млн. руб., а для авто с пробегом – от 300 тыс. руб. до 1,5 млн. руб.
- срок кредита – до 5 лет;
- первоначальный взнос – от 20% от стоимости автомобиля;
- обеспечение по кредиту – залог покупаемого автомобиля;
- при покупке авто по программе «Новый автомобиль» - обязательно
страхование КАСКО.
Теперь определим целевую аудиторию банка. Целевая аудитория для
новых кредитных продуктов – население, имеющее водительское
удостоверение, а также граждане, которые только собираются получить права.
Определим емкость рынка — количественный показатель,
демонстрирующий потенциально возможные границы объемов реализации
той или иной продукции.
В январе 2019 года Всероссийский центр изучения общественного
мнения (ВЦИОМ) представил данные исследования, посвященного теме
потребительских возможностей и планов россиян. В опросе принимают
участие россияне в возрасте от 18 лет.
Каждый десятый россиянин планирует купить автомобиль (10%).
То есть целевая аудитория 10% от населения России старше 18 лет.
48
На начало 2019 года численность населения составило 146 880 тыс. чел.,
из них старше 18 лет – 114246 тыс. чел.
Общая емкость рынка = 114 246 000*10% = 11 424 600 чел.
Теперь определим доступную емкость рынка для ПАО «Сбербанк
России». В сегменте кредитования физических лиц Сбербанк занимает 41,5%
всего рынка. Поэтому возьмем за основу эти данные.
Доступная емкость рынка = 11 424 600*41,5% = 4 741 209 чел.
Расчеты показывают, что в 2019 году 11,4 млн. человек хотят приобрести
автомобиль. Так как ПАО «Сбербанк России» занимает лидирующие позиции,
то он может выдать кредитов 4,7 млн. человек. Эти данные будут приняты при
расчетах экономической эффективности.
2. Разработка рекламной политики для продвижения нового кредитного
продукта.
Реклама банковских услуг сегодня становится практически
единственным методом борьбы за привлечение клиентов в банки. Это
происходит из-за того, что российский рынок банковских услуг сейчас
достаточно активно развивается и отличается высоким уровнем конкуренции.
Есть несколько факторов, которые отличают (и осложняют) банковскую
рекламу:
- Банковский продукт неосязаем по своей сути. Если в рекламе услуги
другой сферы можно продемонстрировать ее наглядно, то за исключением
нескольких банковских услуг, все предложения банков - это деньги и никакого
разнообразия образов.
- Банки сегодня не имеют уникального торгового предложения: ставки,
тарифы, условия у банков принципиально не отличаются. А конкуренция
огромная.
- Особенно накладным в данном случае может стать несоответствие
рекламного сообщения постоянного ужесточающемуся российскому закону о
рекламе и часто изменяющимся требованиям ФАСа. В соответствии с
законодательством в области банковской рекламы банки, сообщая об одном из
49
условий договора, обязаны донести до потребителя полную информацию об
услуге, т. е. все остальные факторы, влияющие на доход депозита или
стоимость ссуды (к примеру, комиссии). За неполное указание условий
нарушителям грозит штраф от 40 тыс. до 500 тыс. рублей, причем если реклама
федеральная, то штраф оплачивается в каждом регионе.
Рекламную кампанию рекомендуется направить на продвижение новых
кредитных продуктов:
1. Реклама на телевидении. Телевизионная реклама является лидером
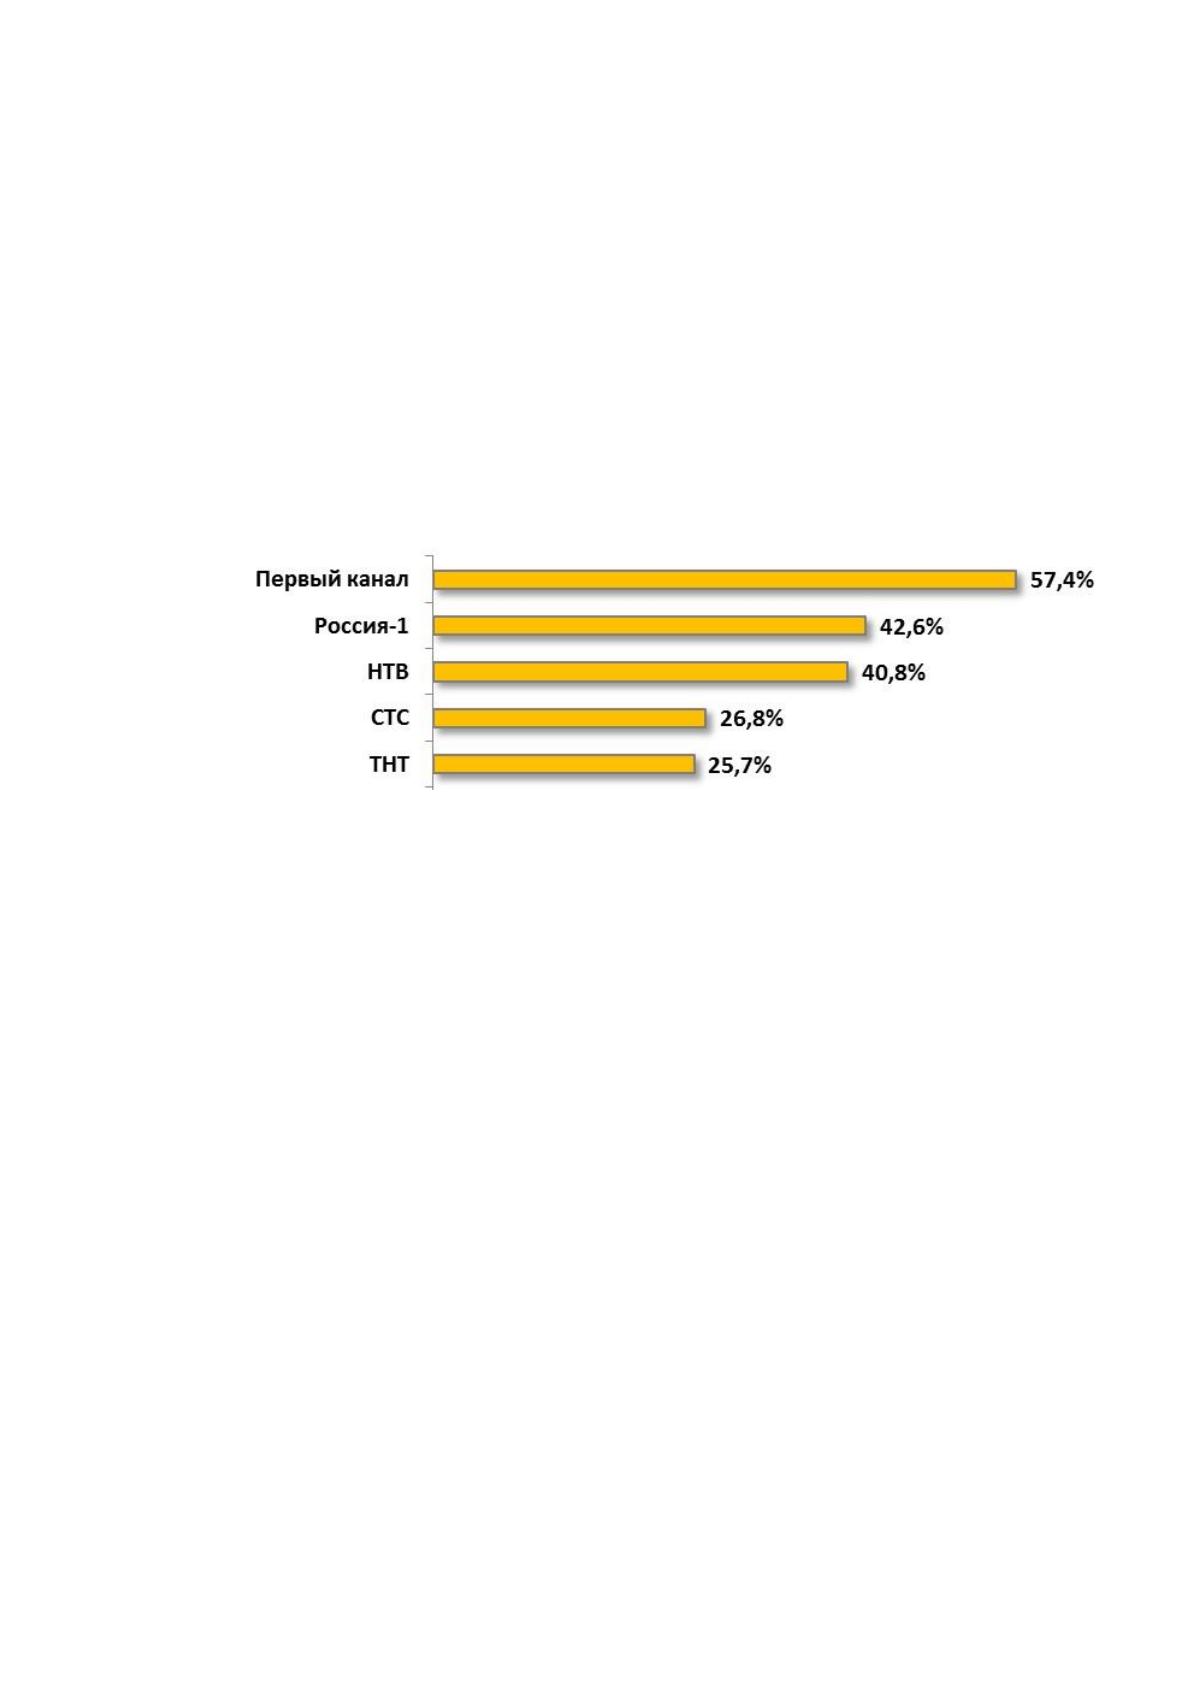
рекламного рынка (рис.13).
Рис. 13. Рейтинг российских телеканалов – ТОП-5, по мнению
населения, %
По данным рис. 13 видно, что 57% россиян отдают предпочтение
телеканалу «Первый», около 42,6% телеканалу «Россия» и 40% каналу «НТВ».
Поэтому следует организовать рекламу на этих телеканалах.
Реклама на федеральном телевидении позволяет добиться
максимального охвата аудитории, но при этом она наиболее затратна и
подходит в основном крупным региональным банкам, обладающим развитой
филиальной сетью и способным обслужить большое количество клиентов.
ПАО «Сбербанк России» рекомендую воспользоваться размещением
рекламного ролика, в котором показываются главные условия автокредита –
процентная ставка.
Лозунг на телевизионную рекламу может иметь следующий вид: «Наши
деньги – твой автомобиль! Сбербанк. Всегда рядом». Хронометраж ролика 10
сек.
50
Реклама на телевидении обладает следующими достоинствами:
- охват широкой аудитории, поскольку контакты осуществляются с
самого утра до позднего вечера;
- аудитория баннеров больше аудитории рекламных блоков,
т.к. зрители не переключают канал сразу при появлении заставки;
- запоминаемость рекламной информации более качественная,
т.к. такое рекламное сообщение первое в блоке рекламы;
- хорошо сделанный рекламный баннер не только знакомит телезрителя
с товаром (услугой), но и часто опережает событие, создавая у
потенциального потребителя иллюзию положительных эмоций (на основе
показанного действия) от возможностей его покупки.
Недостатки рекламы на телевидении в виде заставки:
- телевидение – дорогостоящий канал распространения рекламной
информации;
- непродолжительность рекламного воздействия на зрителей (среднее
время рекламной заставки – 10 с);
Для того чтобы продвигать услуги кредитования, следует организовать
рекламу на транспорте, а именно на автобусах.
Транспортную рекламу можно сравнивать с магистральными щитами.
Машины наземного транспорта, будь то автобус, трамвай или троллейбус,
можно представить как длинный горизонтальный щит, перемещающийся по
многокилометровым маршрутам, охватывающим центр, торговые улицы,
спальные районы. Попадая в поле зрения пешеходов, пассажиров, водителей,
т.е. потенциальных адресатов, транспортная реклама действует в постоянно
меняющейся обстановке.
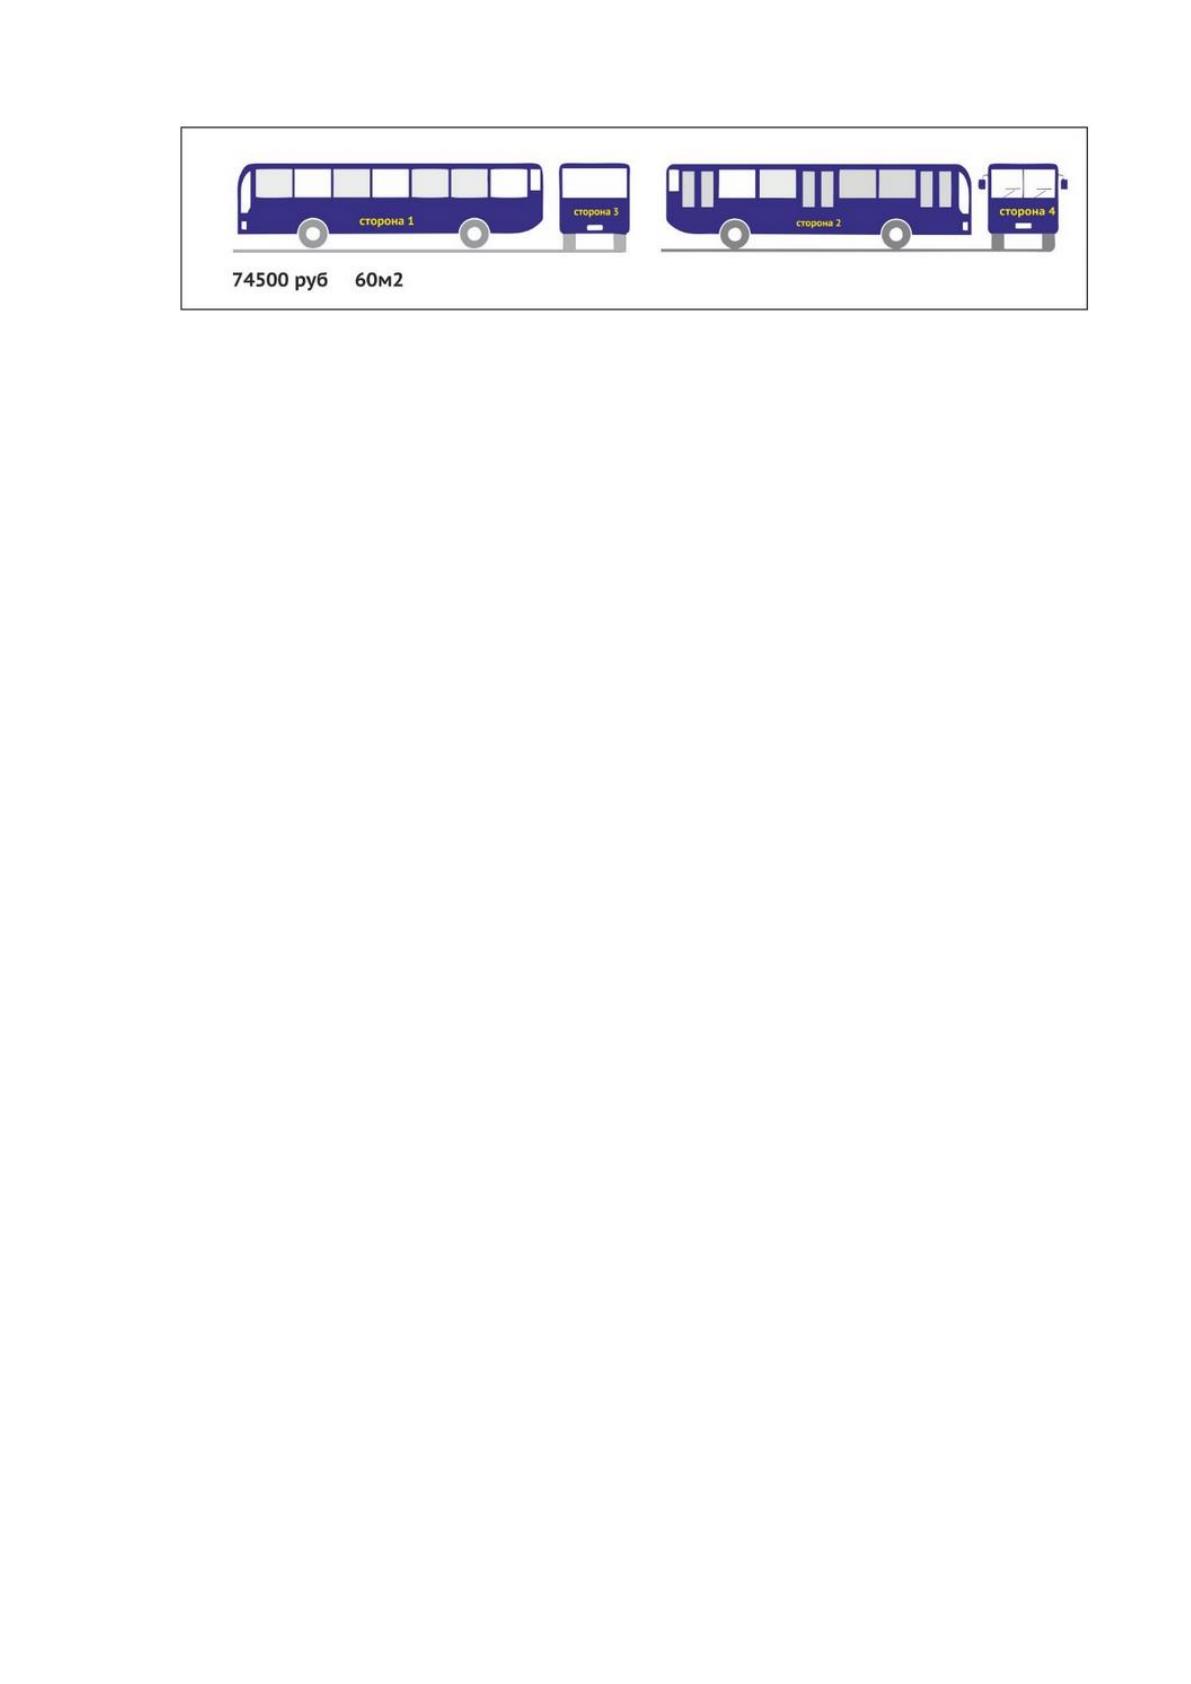
Для рекламы автокредитов рекомендуется полностью брендировать
автобусы, то есть размещать рекламу на всем автобусе. Это привлекает
большее внимание (рис.14).
51
Рис. 14. Пример полного брендирования автобуса для ПАО
«Сбербанк России»
Итак, выделим основные преимущества рекламы на транспорте:
- динамичность (транспорт с рекламой постоянно движется по городу,
стоит в пробках на центральных улицах, где разместить наружную рекламу на
стационарных носителях бывает сложно и дорого; объезжает спальные районы
в часы пик, постоянно контактируя с большим количеством потребителей);
- огромный охват аудитории;
- более длительный срок эффективного действия;
- существенно более низкая стоимость;
- высокий уровень внимания потребителей;
- большая рекламная поверхность.
Также для продвижения новых кредитных продуктов следует
использовать интернет-рекламу:
- размещение информации непосредственно на сайте ПАО «Сбербанк
России».
- размещение рекламы на интернет портале «Банки.ру». Банки.ру –
информационно-аналитический веб-портал о финансовом секторе в целом.
- таргетированная реклама Вконтакте.
Часто клиент перед оформлением кредита сравнивает условия
кредитования на специализированных ресурсах. Портал «Банки.ру» позволяет
сравнить процентные ставки среди нескольких банков, предоставляющих
услуги автокредитования в любом городе.
Рекламу следует организовать в виде пресс-релиза в разделе
«Автокредиты». Также реклама может быть размещена в виде интервью.
Источник: https://baza.diplomsite.ru/previewfile/3567