Дипломная работа: Анализ кредитной деятельности банка на примере ВТБ24 (ПАО)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
80
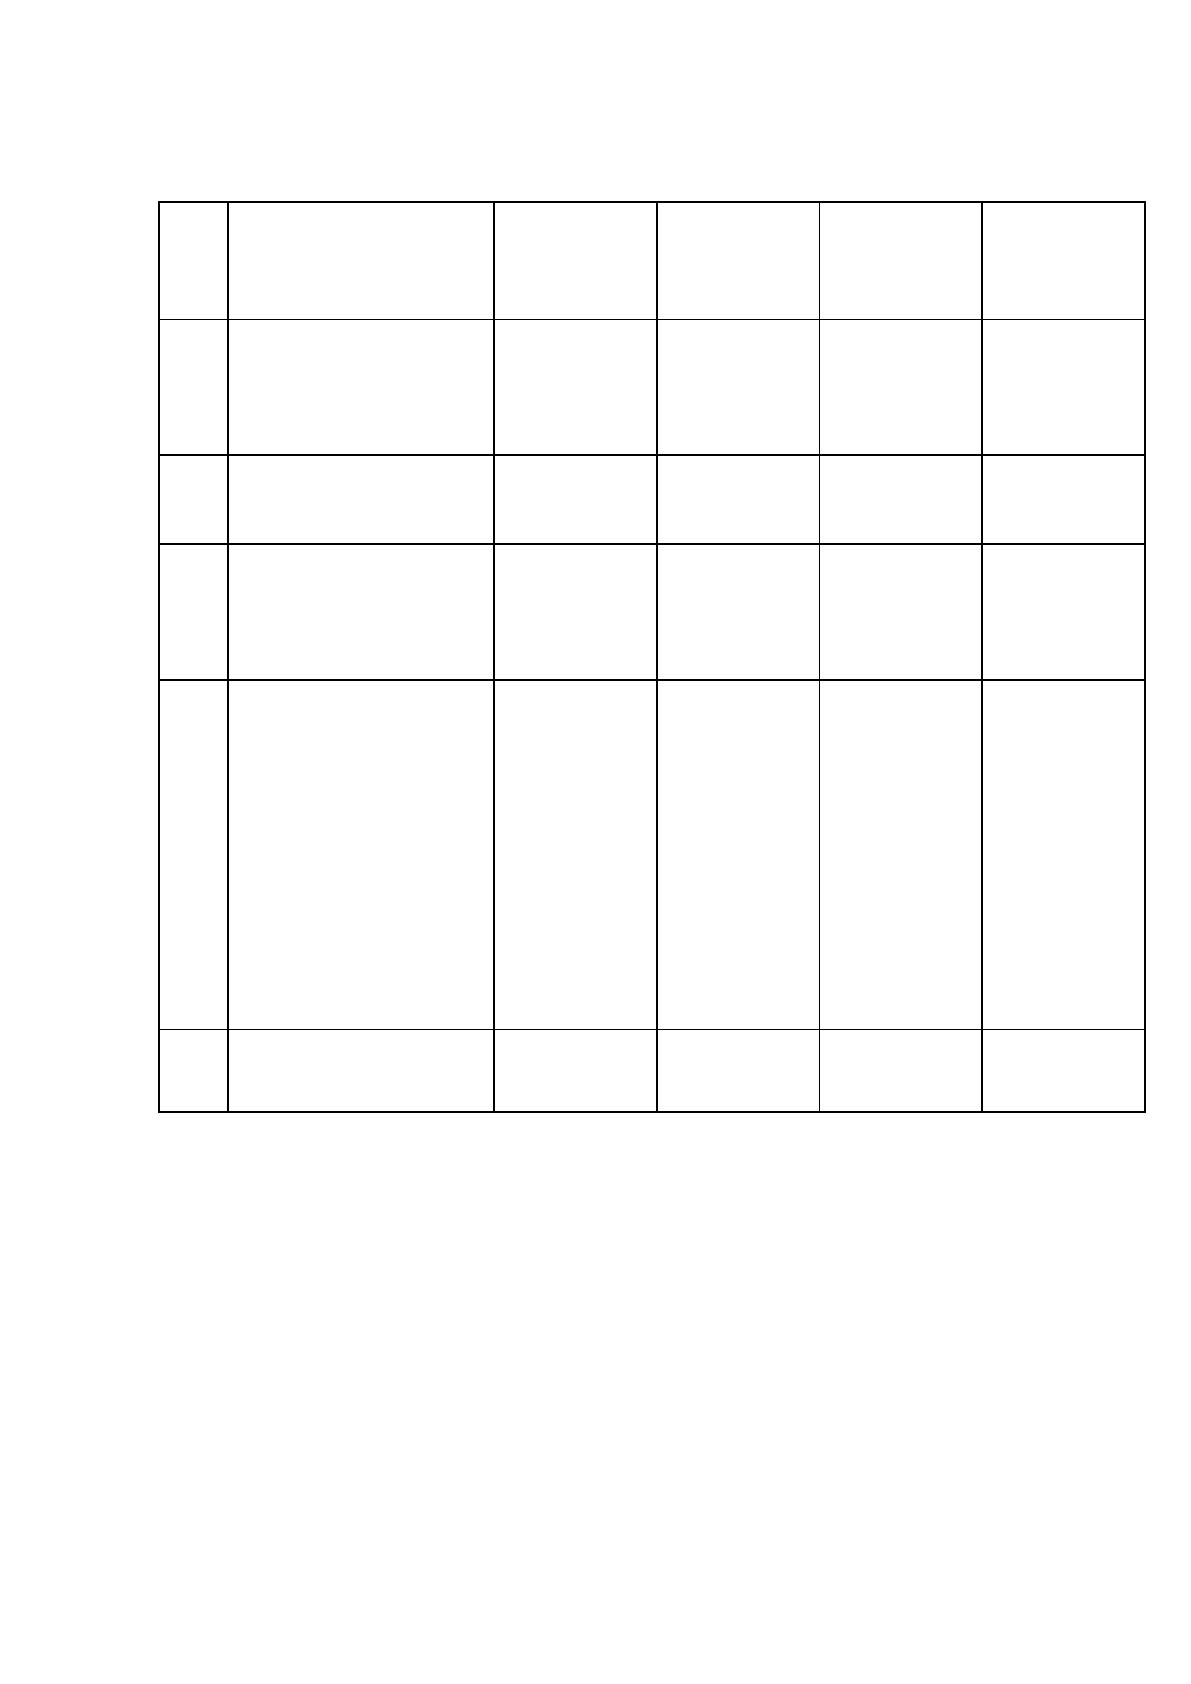
Таблица 7
Информация о величине резервов на возможные потери по
ссудам и иным активам Банка ВТБ 24 (ПАО) за, млн. рублей
№
п/п
Наименование
показателя
Данные на
01.01.2014
Данные на
01.01.2015
Данные на
01.01.2016
Данные на
01.01.2017
1
Фактически
сформированные
резервы на
возможные потери,
всего, в том числе:
108360
181952
(прирост
73592)
211498
(прирост
29546)
213767
(прирост
2269)
1.1
по ссудам, ссудной и
приравненной к ней
задолженности
101032
173450
(прирост
72418)
202878
(прирост
29427)
200866
(снижение -
2012)
1.2
по иным балансовым
активам, по которым
существует риск
понесения потерь, и
прочим потерям
5272
6326
(прирост
1054)
7373
(прирост
1048)
7404
(прирост
31)
1.3
по условным
обязательствам
кредитного
характера и ценным
бумагам, права на
которые
удостоверяются
депозитариями, не
удовлетворяющим
критериям Банка
России, отраженным
на внебалансовых
счетах
2056
2176
(прирост
120)
1247
(снижение -
929)
5496
(прирост
4250)
1.4
под операции с
резидентами
офшорных зон
0
0
0
0
В Приложениях 2 и 3 представлены сведения о качестве активов на
01.01.2017 года и 01.01.2016 года соответственно. Проанализировав данные
отчёты, а также информацию из Таблицы 7, можно сделать вывод, что
фактически сформированные резервы на возможные потери увеличиваются с
каждым годом, но с меньшим темпом. По сравнению с прошлым годом, на
01.01.2017 сформированные резервы на возможные потери выросли на 1,07 % и
составили 213 766 583 тыс. рублей. На 01.01.2016 прирост сформированных
резервов вырос на 13.97% и составил 29 545 559 тыс. рублей. А на аналогичную
дату 2015 года, прирост был 73 592 272 тыс. рублей, что составило 40,45%.
81
Прослеживается положительная тенденция, уровень просроченной
задолженности снижается, что приводит к снижению формирования резервов
на возможные потери.
Основным аспектом оценки качества кредитного портфеля Банка
является анализ уровня просроченной задолженности. ВТБ24 на регулярной
основе осуществляет анализ объёма и динамики просроченной задолженности
с целью контроля соответствия фактических показателей плановым. В целях
анализа качества портфеля по розничным кредитным продуктам и разработке
комплекса мероприятий по снижению уровня просрочки в Банке введена роль
Портфельного риск-менеджера.
Поскольку в мировой практике просрочка свыше 90 дней считается
проблемной с точки зрения взыскания, ВТБ24 также уделяет ей особое
внимание. Как результат, ежегодно Банком в рамках формирования
финансового плана в разрезе групп кредитных продуктов рассчитываются
целевые (прогнозируемые) показатели динамики уровня просроченной свыше
90 дней задолженности, которая является потенциальными потерями Банка.
Помимо показателей уровня просрочки в целях оценки качества
кредитного портфеля Банком рассматриваются показатели среднего объёма
выданных средств в рамках поколения, общая динамика объёма выдач и
величины кредитного портфеля, доли отказов по кредитным заявкам на
различных этапах системы принятия решений, эффективность сбора просрочки
и прочие показатели. Также осуществляется анализ проблемной задолженности
в разрезе отдельных кредитных продуктов и отдельных территориальных
подразделений, для определения степени концентрации рисков, определения
направлений совершенствования условий кредитования и требований к
Клиентам.
Данные аналитические отчёты для ознакомления размещаются на
внутреннем портале Банка, доступ к которому имею все сотрудники. Такие
отчёты являются инструментом управления для директоров отдельных точек
продаж (офисов). Если по итогам анализа будут выявлены отклонения
82
просроченного основного долга от плановых показателей, либо выявлена
негативная динамика поведения просроченной задолженности, то на
соответствующую точку продаж (офис) может быть наложен мораторий на
кредитование населения, либо в данной точке продаж могут быть изменены
(ужесточены) условия предоставления кредитных продуктов, бизнес-процессов,
требований к Клиенту.
В Приложении 4, 5, 6 и 7 представлена информация об активах с
просроченными сроками погашения на 1 января 2017, 2016, 2015 и 2014 гг.,
соответственно, и о величине сформированных резервов на возможные потери.
Из данных, приведённых в приложениях видно, что прослеживается
положительная тенденция по увеличению выдачи ссуд и уменьшению
просроченной задолженности. В 2016 году общий объём выданных ссуд
увеличился на 7,5% по сравнению с 2015 годом, в то время как просроченная
задолженность уменьшилась на 10,29%. В 2015 и в 2014 годах объём выданных
ссуд увеличивался на 7,4% и 30,69% соответственно, и уровень просроченной
задолженности также увеличивался на 1,4% и 46,46% соответственно.
Максимальный прирост просроченной задолженности был в 2014 году и
составил 546 314 407 тысяч рублей. Такие результаты подтолкнули Банк в 2015
году внедрить различные продукты реструктуризации задолженности,
направленные на снижение платёжной нагрузки должника по кредитному
обязательству. Ссуда является реструктурированной, если на основании
соглашений с заёмщиком изменены существенные условия первоначального
договора и заёмщик получает право исполнять обязательства по ссуде в более
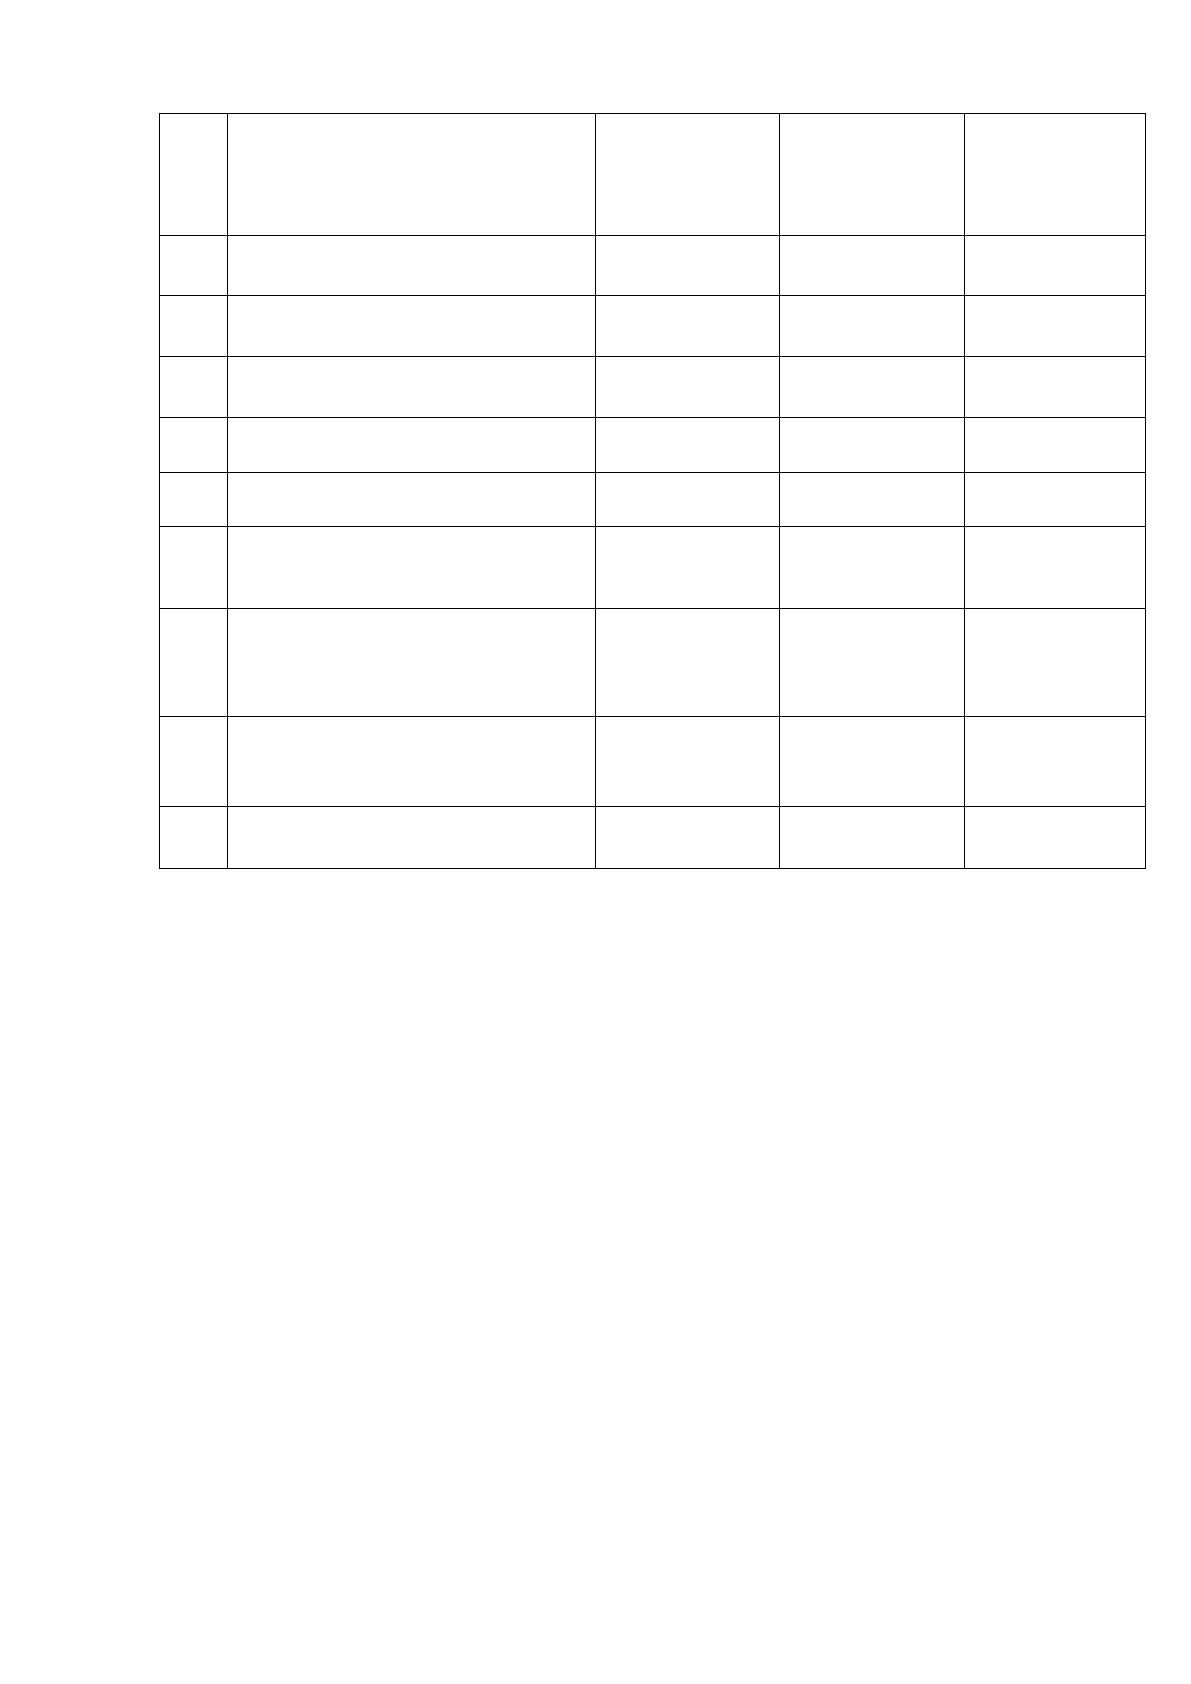
благоприятном режиме. Сведения о реструктурированных активах и видах
реструктуризации приведены в Таблице 8.
Таблица 8
Сведения о реструктурированных активах и видах
реструктуризации, тыс. рублей
№
п/
п
Наименование показателя
Требования
по ссудам,
ссудной и
приравненн
ой к ней
Требования
по ссудам,
ссудной и
приравненн
ой к ней
Требования
по ссудам,
ссудной и
приравненн
ой к ней
83
задолженно
сти на
01.01.2017
задолженно
сти на
01.01.2016
задолженно
сти на
01.01.2015
1
Объём реструктурированной
задолженности,
20 829 051
13 242 788
11 542 266
1.1
увеличение срока возврата
основного долга
3 050 992
4 697 146
2 814 434
1.2
снижение процентной ставки
15 826 267
7 348 453
7 119 500
1.3
увеличение суммы основного
долга
70 071
23 958
64 742
1.4
изменение графика уплаты
процентов по ссуде
1 833
1 832
1 447
1.5
увеличение срока возврата
основного долга и снижение
процентной ставки
1 692 756
941 479
600 639
1.6
увеличение срока возврата
основного долга и
увеличение суммы основного
долга
729
284 100
1.7
снижение процентной ставки
и изменение графика уплаты
процентов по ссуде
0
1 790
1.8
другое
187 132
229 191
655 614
Размер выданных ссуд юридическим лицам на начало 2017 года
составил 258 306 099 тыс. рублей, что на 4,10% больше прошлого года на эту
же дату. Уровень просрочки за аналогичный период увеличился на 3,36%. В
2015 году выдачи ссудных задолженностей юридическим лицам сократились на
17,56%, а просроченная задолженность уменьшилась на 6,77% и достигла
уровня 29 735 227 тыс. рублей. Ситуация в 2014 году была не столь
благоприятной, было выдано 300 985 628 тыс. рублей ссудной задолженности
юридическим лицам, что на 28,35% больше предыдущего года, а вот
просроченной задолженности из этой суммы образовалось на 31 894 085 тыс.
рублей, что на 59% больше предыдущего года.
Ситуация по физическим лицам: в 2014 году наблюдался рост
просроченной задолженности на 44,47%, и на начало 2015 года просроченная
задолженность физических лиц составила 188 674 213 тыс. рублей из выданных
1 425 032 993 тыс. рублей. В 2015 году сократились выдачи жилищных
84
кредитов, автокредитов и потребительских кредитов для физических лиц, также
уменьшился и уровень просроченной задолженности по физическим лицам в
целом до 17,66%. В 2016 году выдачи кредитов для физических лиц, включая
жилищные и ипотечные кредиты, также потребительские кредиты, выросли в
целом на 14,05% по сравнению с прошлым годом, а вот автокредитование
уменьшилось на 3,67%. На протяжении 2016 года наблюдается уменьшение
доли просроченной задолженности среди кредитов, предоставленных
физическим лицам. И на 01.01.2017 года просроченная задолженность
снизилась на 12,12% по сравнению с прошлым годом. В 2017 году данная
положительная тенденция пока что сохраняется.
В рамках ценообразования по потребительским кредитным продуктам
Банк ВТБ24 применяет гибкий подход, при котором выбор тарифа кредитного
продукта определяется надёжностью клиента, что, в свою очередь, и влияет на
стоимость кредита.
При формировании процентных ставок по своим кредитным продуктам
Банк учитывает такие аспекты как:
- величина кредитного риска по заёмщику;
- фактическая и прогнозируемая стоимость ресурсов Банка,
являющихся источниками фондирования кредитных продуктов;
- необходимость покрытия прямых и косвенных расходов Банка и
обеспечения минимально необходимого уровня рентабельности;
- уровень процентных ставок и комиссий банков-конкурентов по
продуктам-аналогам;
- налоговые риски, вытекающие из положений налогового
законодательства.
Изучив различные внутрибанковские Положения, Порядки и
Инструкции, обобщив всё выше сказанное, можно отметить, что Банк ВТБ24
(ПАО) в части анализа и управления кредитным риском применяет в своей
деятельность процедуры и методы, которые регламентированы в
Источник: https://baza.diplomsite.ru/previewfile/3588