Дипломная работа: Анализ кредитной деятельности банка ОАО «Банк Эсхата»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
причины существующих дисперсий в распределении кредитов в регионе с точки
зрения отраслей и условий проживания.
Поэтому, кредитование, на наш взгляд, необходимо рассматривать по
большому счету: с точки зрения кредиторов, заемщиков и оценки эффективности
их взаимодействия. Представляется важным не только определить общую
потребность в заемных средствах, но и сделать это в отраслевом применении на
примере экономики конкретного региона.
В конце пункта, некоторые общие выводы должны быть сделаны по
результатам обзора литературы. Исследуемая нами литература показывает, что в
политической экономике (экономической теории)кредит, как в Отечественной,
так и в Западной литературе, не является безопасным на "второй позиции",
другими словами, кредит считается более чем финансовым инструментом в
рамках банковского бизнеса или в рамках экономики предприятия
(коммерческого кредита). Теоретически кредит был довольно схематически
проанализирован: свойство кредитного капитала, его источников и кредита, как
движение кредитного капитала рассматривалось его формами, было дано.
Теория неверно сохранила свои особенности, она заимствовала многие из своих
положений из финансовой науки.
Несмотря на то, что каждая точка зрения казалась убедительной, иногда
больше, иногда меньше круг лиц, но ни один из них не был настолько
убедительным, чтобы быть принятым всеми. И благодаря этому современному
состоянию теории кредита по разным вопросам (например, о сути кредита, его
функциях и т.д.) представляет собой красочную картину различных мнений, от
которых никто не в состоянии побить других. Многие идеи фрагментированы,
они не заполнены соответствующим аргументом, поэтому выглядят как
предположения. Таким образом, в современной науке было обозначено
очевидное Незавершенное исследование проблем кредитных отношений.
1.2 Принципы функционирования современной системы кредитования
в коммерческих банках
21
Все кредитные линии отражаются в кредитной политике коммерческого
банка, который был выбран для кредитного процесса.
Кредитная политика коммерческих банков может быть определена как цель
регулирования кредитных отношений, которые обеспечивают эффективную
функцию двух кредиторов и заемщиков.
"Кредитная политика" представляет собой довольно широкую концепцию.
Она может рассматриваться в аспекте решения более широких задач обеспечения
безопасности и стабильности кредитных организаций для удовлетворения спроса
клиентов на дополнительные средства, используемые для модернизации и
расширения отраслей экономики. Проверка кредитной политики банковского
института не учитывает вопросы управления кредитными рисками, мы считаем,
что это не целесообразно, потому что она подлежит управлению кредитными
рисками в осуществлении местных задач, связанных с защитой кредита в виде
авансовых платежей, что заемщик может потребовать дополнительные средства.
Перед определением терминов "кредитная политика", срок должен быть
уточнен, например," кредит"," кредит"," политика","денежно-кредитная
политика".
Все деньги пойдут на возврат юридических или физических лиц во время
временного использования процентных платежей.
Кредит банковского института привлеченные средства от своего имени и за
свой счет в виде кредитов, которые предлагают средства на условиях
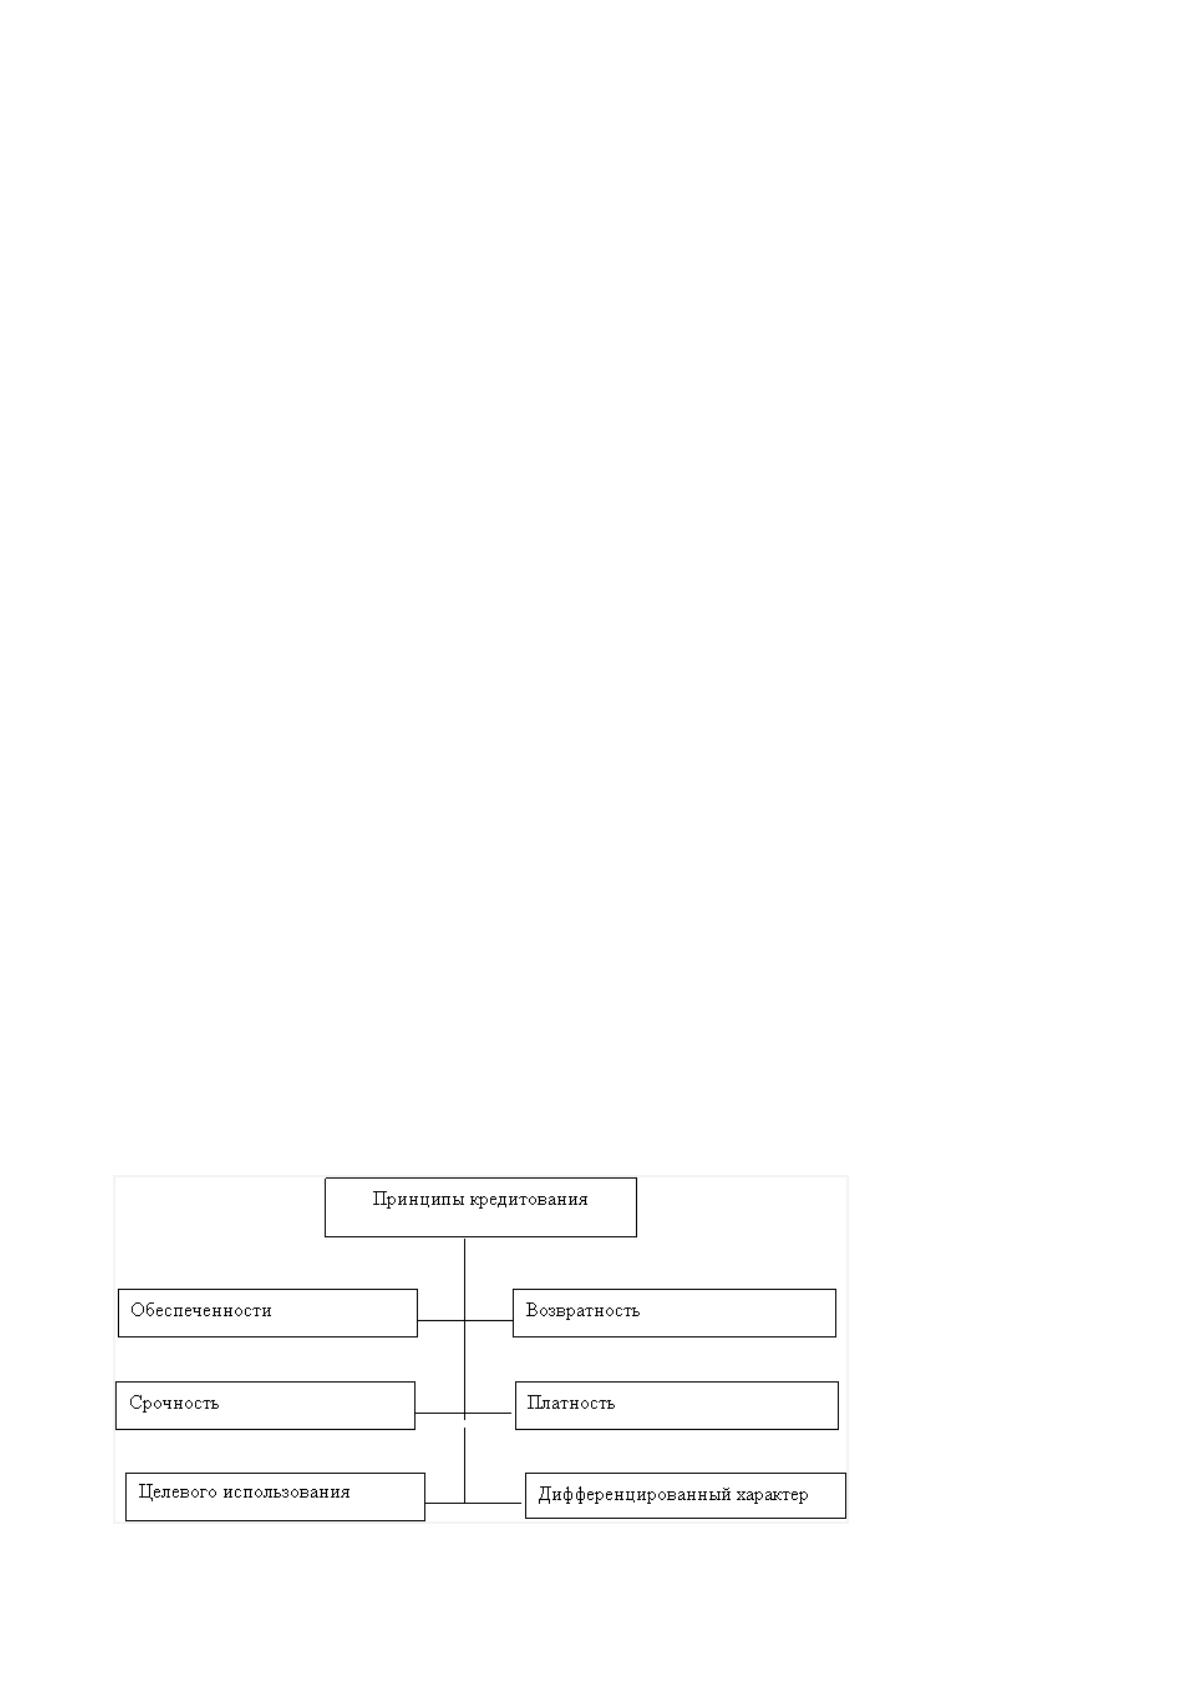
возвратности, срочности, платности, обеспеченности, целевого назначения.
22
Рисунок 1.1. Принципы кредитования в современных условиях
Принцип погашения означает, что кредит не просто возвращается и
фиксированная Дата должна быть возвращена. Условия кредитования
определяются банком в соответствии с сроками оборота.
Принцип оплаты означает, что каждый заемщик должен оплатить стоимость
временного заимствования денег в банковское учреждение. Реализация этого
принципа на практике осуществляется за счет процента. Банковское учреждение
для обеспечения погашения кредита, чтобы оплатить свои процентные расходы,
путем размещения депозитов иностранных фондов, расходы на содержание
оборудования, а также предлагает прибыль.
Принцип этого положения означает, что кредиты на различных этапах
воспроизводственного процесса, которые доказаны в течение срока кредита для
обеспечения кредита, следовательно, о реальности его возвращения.
Коммерческий Банк кредит для строгого определения целей и контроля за
целенаправленным использованием кредитов.
Политика (грек. слова, обозначающие политику, техническую компетенцию
государства) действия субъекта (в нашем случае-кредитная организация),
нацелены на достижение определенных целей.
Деятельность кредитной операции в виде отношений между кредиторами и
заемщиками финансовых инструментов. Это не зависит от партнера перед
кредитором. Банковские кредитные операции делятся на две группы: активную и
пассивную. Деятельность клиента также может быть по-разному. Например,
предприятие, собственник, кредитор, а получение банковского кредита
фактически является заемщиком.
Кредитные ресурсы банковских учреждений, по сути, составляют сумму
средств, которые банковское учреждение направило или планирует направить в
кредитные операции.
Таким образом, кредитная политика представляет собой совокупность
активных и пассивных банковских операций, которые рассматриваются с
определенной точки зрения, что позволяет банку достичь намеченных целей и
23
обеспечить распределение оптимального источника кредитов в условиях
фактических имеющихся ограничений (обязательных положений Нацбанка
Республики Таджикистан и фактического объема средств для размещения).
Кредитная политика банковских учреждений определяется бизнес-
банковским институтом, характеризующим понимание их миссии, интересов
участников, их ценностей и потребностей общества.
Каждое банковское учреждение должно иметь четкое представление о своем
будущем, четкой стратегии. Чтобы определить стратегию кредитования,
банковское учреждение всегда должно знать текущую ситуацию при
использовании кредитов, возможностей и возможных рисков кредитного бизнеса.
Стратегия банковского учреждения основана на вашей кредитной политике.
Кредитная политика в самом широком смысле, управленческой деятельности, для
достижения стратегических отношений между кредитором и заемщиком кредита
и его роли в экономике.
Что касается кредитной политики каждого отдельного банковского
учреждения, то деятельность, которая регулирует отношения между банковским
учреждением и клиентом в определенный период времени, направленная на
достижение их интересов. Основы этой деятельности отражаются в специальном
файле соответствующей кредитной политики.
Кредитная политика, утвержденная Советом директоров банковского
института, является фундаментальным анализом спецификации файла через
деятельность кредитных организаций.
Кредитная политика, ряд других документов, определяющих стандарты и
процедуры кредитования, такие, как положения о полномочиях сотрудников
банковского учреждения выдавать кредит, кредитный процесс, управление
кредитным портфелем, отчеты о кредитных операциях банковское учреждение
контролирует процесс кредитования, программу управления по погашению
кредита.
24
Денежно-кредитная политика анализирует и конкретный файл, является
точкой отсчета в принятии решений и механизмов координации, в меняющейся
банковской среде.
Значение положения о кредитной политике, состоит в том, что она дает
возможность сотрудникам банковского института работать с клиентами,
ориентация на базовые принципы распределения капитала, предоставляя большие
кредиты, доходность, ликвидность и безопасность. В настоящем документе
образом, объем и структура кредита обычно сообщается решение о допустимый
процент риска в каждом сегменте. Положение о кредитной политике основные
принципы кредитования, необходимость для проверки кредитоспособности и
платежеспособности заемщика, учитывается прибыль заказчика.
17
Развитие кредитной политики требует определенной культуры, т. е.
определенного способа мышления и понимания норм и стоимости банковской
деятельности. В дополнение к профессиональному духу (обширные знания и
оценка уровня поддержки)важность банковских услуг, предлагая консультации,
отношение персонала, и они готовы предоставить клиентам широкий спектр
услуг, удобно. Культура процесса кредитования является дополнительным
преимуществом банковского учреждения, которое позволяет получить более
выгодное конкурентное положение.
Кредитная политика имеет ряд элементов, которые делают вид кредитной
политики заявления. Классификация видов кредитной политики основана на
различных критериях (Таблица. 1. 1).
Важно подчеркнуть, что классификация не является исчерпывающей.
Роль кредитной политики банковского учреждения может быть выражена
следующим образом:
1. Отсутствие банковским учреждением собственной кредитной политики
или, возможно, слабой или формальной означает, что без нее все управление
этими важными видами деятельности банковское учреждение безоговорочно
17
Лаврушина О.И. Организация и планирование кредита. –М.-С.110
Источник: https://baza.diplomsite.ru/previewfile/3457