Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
2017 году составила 17,5%. Общее количество просроченной задолженности с
каждым годом растет, с 2016 года по 2017 год рост составил 357 млрд. рублей
(темп роста составил 30%). С 2015 года по 2016 год рост составил 339 млрд.
рублей. Следовательно, тенденция просроченной задолженности растет, что
для ПАО «Сбербанк России» негативно сказывается на качестве кредитного
портфеля.
Таблица 22
Структура корпоративного кредитного портфеля в разрезе
клиентских сегментов ПАО «Сбербанк России» в период с 2016
год по 2017 год
2017 год
2016 год
Млрд. рублей
Доля, %
Млрд. рублей
Доля, %
Крупнейший бизнес
7830
63,9
7118
61,1
Крупный и средний бизнес
2931
23,9
3079
26,4
Малый и микро бизнес
472
3,9
565
4,9
Региональный госсектор
878
7,2
756
6,5
Прочие
138
1,1
130
1,1
Всего
12249
100
11648
100
По таблице 22 можно сделать следующие выводы: портфель кредитов
юридическим лицам с 2016 год по 2017 год вырос на 601 млрд. рублей (5,1%).
ПАО «Сбербанк России» ухудшил свои показатели по объему выданных
кредитов среднему и малому бизнесу. В период с 2016 года по 2017 год объем
выданных кредитов крупнейшему бизнесу вырос на 712 млрд. рублей. Для
регионального госсектора в кредитном портфеле увеличилась с 6,5% до 7,2%.
Статья «Прочие» занимает маленькую долю в кредитном портфеле, это
говорит нам о том, что у ПАО «Сбербанк Росси» низкая диверсификация
кредитного портфеля.
Далее мы проанализируем структуру кредитного портфеля ПАО
«Сбербанк России» в период с 2016 года по 2017 год, для это мы составим
таблицу 23, в которой будет представлена структура корпоративных клиентов
и физических лиц.
51
Таблица 23
Изменения в структуре кредитного портфеля ПАО «Сбербанк
России» в период с 2016 года по 2017 год
Структура кредитного портфеля
2016
год,
млрд.
рублей
2017год,
млрд.
рублей
Изменение
(2017/2016),
млрд. рублей
1
2
3
4
Коммерческое кредитование корпоративных
клиентов
10368
9916
-452
Специализированное кредитование
корпоративных клиентов
4590,7
3717
-873,7
Жилищное кредитование частных клиентов
2554,6
2750,9
196,3
Потребительские и прочие ссуды частным
клиентам
1681,8
1574,1
-107,7
Кредитные карты и овердрафты
587,2
586,9
-0,3
Автокредитование частных клиентов
142
119,8
-22,2
Итого кредитов и авансов клиентам до вычета
резерва по обесценению кредитного портфеля
19924,3
18664,7
-1259,6
Анализируя таблицу 23, стоит отметить, что структура кредитного
портфеля с 2016 года по 2017 год сильно ухудшилась. Наибольшее изменение
в структуре кредитного портфеля произошло в специализированном
кредитовании корпоративных клиентов (изменение составило 873,7 млрд.
рублей). Лишь в жилищном кредитовании частных клиентов произошло
увеличение объема кредитования и составило 196,3 млрд. рублей. Это связано
с тем, что в 2017 году отмечено значительное увеличение предложения по
продажи квартир и как следствие произошло снижение стоимости жилья.
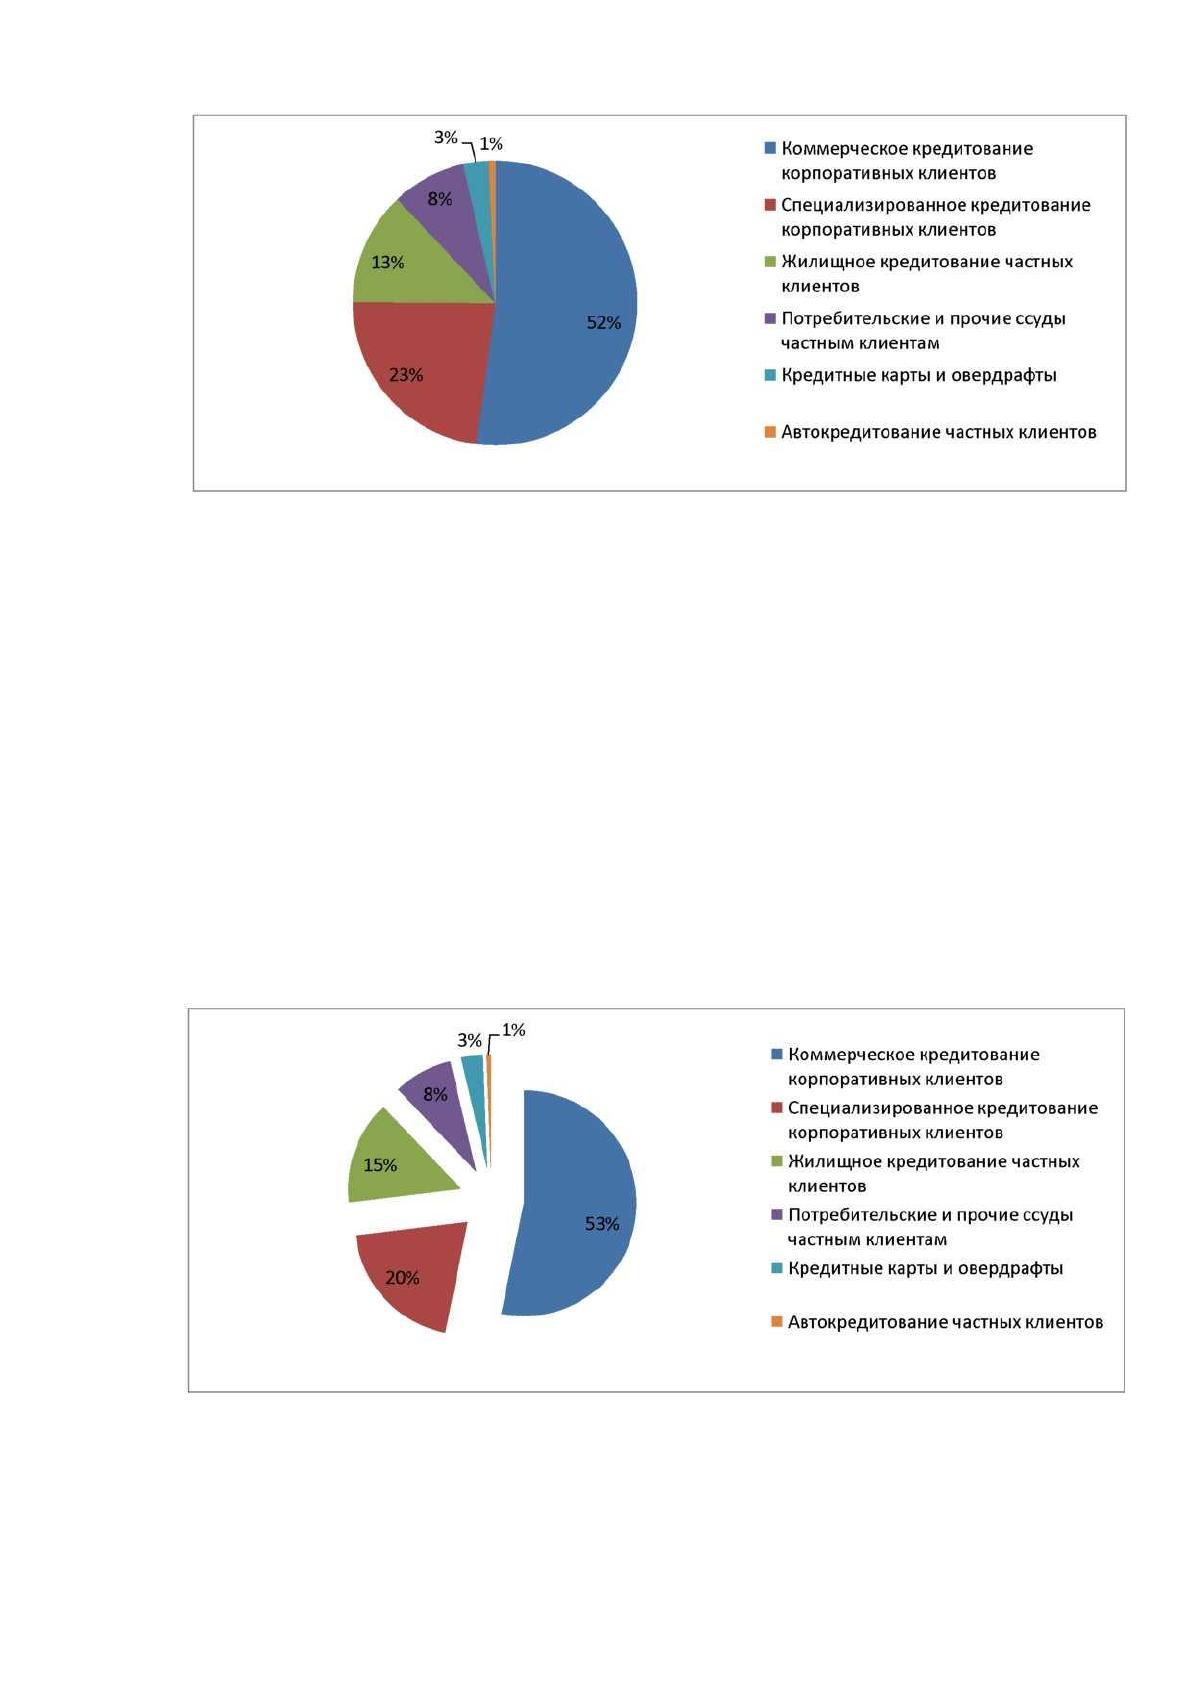
Для того, чтобы проанализировать структуру кредитного портфеля,
необходимо составить рисунок 3 и рисунок 4, в которых мы отобразим
удельный вес каждого элемента кредитного портфеля в 2016 году и 2017 году.
52
Рисунок 7- Удельный вес элементов структуры кредитного
портфеля в ПАО «Сбербанк России» на 2017 год
Из рисунка 7 видно, что наименьший удельный вес приходится на
автокредитование. Корпоративное кредитование — это кредитование
юридических лиц. Так как банку присуще оптовое кредитование, то и
кредитование корпоративных клиентов имеет удельный вес равный 73%.
Соответственно доля кредитования физических лиц составляет 27%. Стоит
отметить, что автокредитование имеет очень низкий удельный вес, это связано
с тем, что спрос на автомобильную продукцию в 2016 году был очень низкий
и люди предпочитают покупать автомобиль не в кредит.
Рисунок 8 - Удельный вес элементов структуры кредитного
портфеля в ПАО «Сбербанк России» на 2018 год
Анализируя рисунок 7 и рисунок8 4, можно сделать следующий вывод:
53
доля корпоративного кредитования в кредитном портфеле в 2017 году по
сравнению с 2016 годом снизилась на 8,9% (изменение составило 1325,7 млрд.
рублей). Основной причиной снижения корпоративного кредитного портфеля
является переоценка валютных кредитов в связи с укреплением российского
рубля, а также досрочными погашениями кредитов крупными клиентами.
Уровень покрытия резервами кредитного портфеля до вычета резервов по
состоянию на конец 2017 года составил 7%, показав рост по данному
показателю по сравнению с 2016 годом (6%). Портфель реструктурированных
кредитов до вычета резерва под обесценение снизился на 1,8% относительно
2016 года и составил 1,2 трлн. рублей. Его долю в совокупном кредитном
портфеле составляет 6,5% по состоянию на 31 декабря 2017 года (6,2% по
состоянию на 31 декабря 2016 года). Резерв под обесценение кредитного
портфеля к совокупности неработающих и реструктурированных работающих
кредитов увеличился до 74,6% на 31 декабря 2017 года по сравнению с 64,5 %
на 31 декабря 2016 года.
Рассчитаем формулы из раздела 1.3 й работы для анализа кредитного
портфеля ПАО «Сбербанк России».
Оценим кредитный портфель ПАО «Сбербанк России» на 01.01.2018 год
по формулам, которые представлены в разделе 1.3 бакалаврской работы.
Формула 1 - коэффициент покрытия, который показывает, какая доля резерва
приходит на один рубль кредитного портфеля, рекомендованное значение для
банковского сектора составляет более 1:
Кп = 25,1 млрд. рублей / 17,1 млрд. рублей,
Кп = 1,46.
Данный показатель позволяет оценить рискованность кредитного
портфеля. В 2017 году данный показатель составил 1,47 (кредитный портфель
составлял 17,6 млрд. рублей, а резерв составлял 26 млрд. рублей),
следовательно, с 2017 год по 2018 год коэффициент уменьшился, это является
положительной стороной деятельности банка, так как это означает, что у банка
снизился кредитный риск.
54
Рассчитаем формулу 2, которая позволяет определить, какой объем
размещенных кредитов вернется банку при наихудших обстоятельствах:
ЧКП = 17,1 млрд. рублей - 25,1 млрд. рублей,
ЧКП = -8 млрд. рублей.
Данный показатель необходимо исследовать в динамике. Нам он
позволяет определить эффективность кредитной политики банка. В 2017 году
абсолютный показатель составил -8,4 млрд. рублей, а в 2018 году -8 млрд.
рублей. Рост объема чистого кредитного портфеля положительно оценивает
кредитную деятельность, снижая кредитный риск.
Формула 3, представленная в 1 главе бакалаврской работы позволяет
нам определить, насколько у банка возможные убытки покрыты залогами,
гарантиями и поручительствами третьих лиц:
Коб = 14,2 млрд. рублей / 17,1 млрд. рублей,
Коб = 0,83.
Данный коэффициент показывает долю кредитов, которые покрыты
залогами, приходящиеся на 1 рубль кредитного портфеля. Показатель должен
превышать значение 1, чтобы снизить кредитный риск к минимуму, поэтому
ПАО «Сбербанк России» должен обратить свое внимание на данный
коэффициент.
Рассчитаем коэффициент невозврата основной суммы долга (Кн) на
01.01.2018 год по формуле 4, который показывает долю кредитов
невозможных к взысканию по разным причинам:
Кн = 0,241 / 17,1,
Кн = 0,014.
В 2017 году данный показатель составил 0,011 (величина задолженности
составила 208 млн. рублей), а в 2018 году 0,014, соответственно увеличение
показателя произошло из-за снижения объема кредитного портфеля и из-за
увеличения величины списанной задолженности, это является отрицательным
результатом. Следовательно, банку необходимо провести мероприятия по
улучшению качества кредитной деятельности.
Источник: https://baza.diplomsite.ru/previewfile/3472