Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере АО "Полипласт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
32
применения следующей формулы
33
:
К
фу
= СК / ВБ (14)
где: СК – сумма собственного капитала предприятия за анализируемый
период, тыс.руб.; ВБ – стоимость имущества предприятия в анализируемом
периоде, тыс.руб.
Коэффициент финансовой устойчивости показывает удельный вес
финансирования организации устойчивыми источниками
34
.
Нормативным значением коэффициента финансовой устойчивости
принято значение в 0.8-0.9.
Критерии и оценка по определению типа финансовой устойчивости
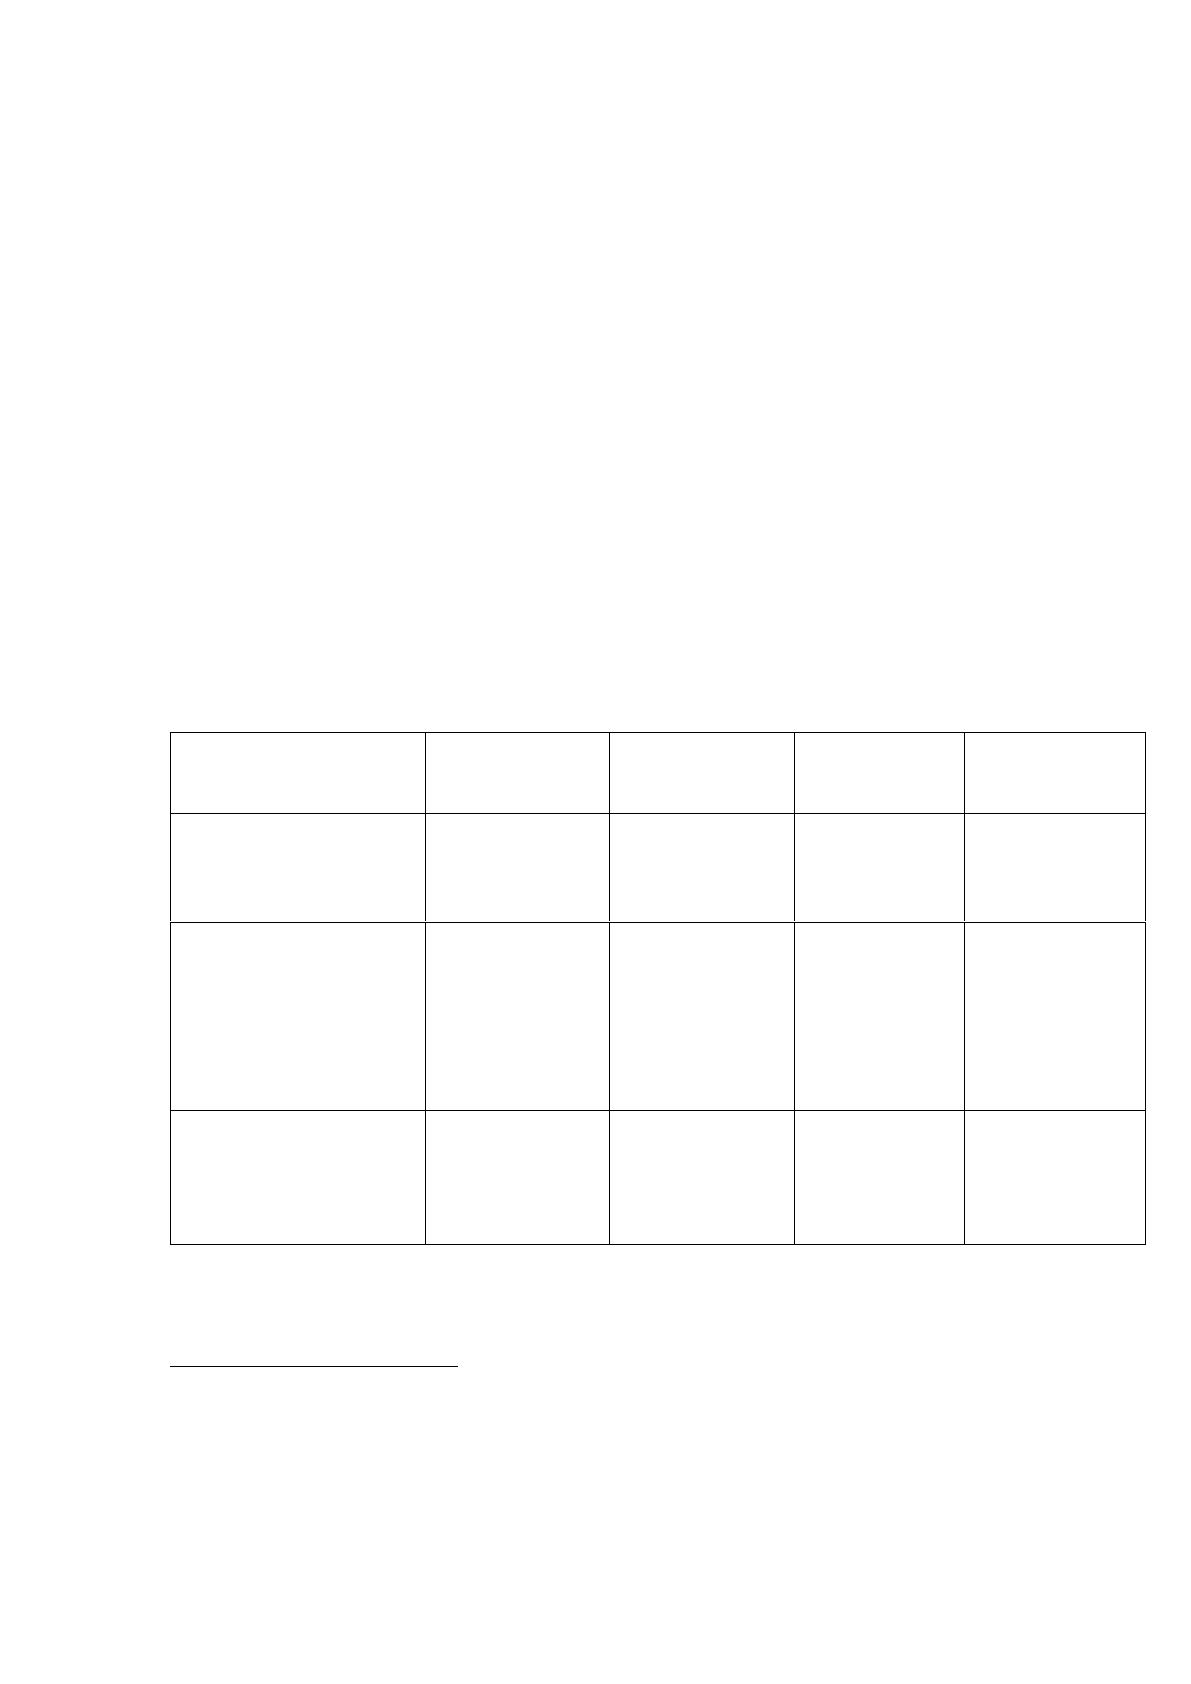
приведены в таблице 7.
Таблица 7
Критерии оценки типа финансовой устойчивости
35
Наименование
Абсолютная
устойчивость
Нормальная
устойчивость
Неустой-
чивое
состояние
Критическое
состояние
Излишек (+) или
недостаток (-)
собственных
оборотных средств
1
0
0
0
Излишек (+) или
недостаток (-)
собственных и
долгосрочных
заемных
источников
финансирования
1
1
0
0
Излишек (+) или
недостаток (-)
общей величины
источников
финансирования
1
1
1
0
Так, по степени устойчивости можно выделить четыре типа финансовых
33
Терехова А.Н. Финансовая устойчивость – фактор эффективности производства / А.Н.
Терехова // Современные научные исследования и инновации. – 2019. – № 11. – С. 624-627.
34
Кузьмина М.Г. Финансовая устойчивость организации и совершенствование методов ее
оценки / М.Г. Кузьмина, М.А. Салтыков // Экономика и менеджмент инновационных
технологий. – 2019. – № 12. – С. 129-133.
35
Левчаев П.А. Финансы организаций: учебник / П.А. Левчаев. – 2-е изд., перераб. и доп. –
М.: ИНФРА-М, 2017. – 386 с.
33
ситуаций
36
:
1) Абсолютная устойчивость финансового состояния, если
Фу = [1, 1, 1] (15)
Для данного типа финансовой устойчивости предприятия, отсутствует
зависимость от заемных источников финансирования, а вся задолженность и
затраты предприятия покрываются собственными ресурсами в полном объеме.
2) Нормальный тип устойчивости финансового состояния организации,
гарантирует ее платежеспособность и выражается следующим образом:
Фу = [0, 1, 1] (16)
При наличии нормального типа финансовой устойчивости, предприятие
имеет возможность оплатить свои обязательства собственными финансовыми
ресурсами, находящимися на его балансе.
3) Неустойчивое финансовое состояние, которое характеризуется
нарушением платежеспособности, при котором, возможно сохранение и
восстановления равновесия с помощью пополнения источников собственных
средств, сокращение дебиторов и ускорение оборачиваемости запасов.
Выражается следующим соотношением:
Фу = [0, 0, 1] (17)
4) Кризисное финансовое состояние, при котором организация находится
на грани банкротства:
Фу = [0, 0, 0] (18)
При кризисном и неустойчивом финансовом состоянии устойчивость
может быть восстановлена путем внедрения системы антикризисных
мероприятий.
Поскольку положительным фактором финансовой устойчивости является
наличие источников формирования запасов, а отрицательным фактором –
величина запасов, то основными способами выхода из неустойчивого и
36
Зимина, Г.А. Финансовый анализ: схемы, тесты, вопросы: учебное пособие / Зимина Г.А.,
Баронина Т.В.; Федеральное государственное бюджетное образовательное учреждение
высшего образования Финансовый университет при Правительстве Российской Федерации,
Уфимский филиал, Кафедра бухгалтерского учета, аудита, статистики. - Уфа: Уфимский
фил. Финансового ун-та при Правительстве РФ, 2019. - 47 с.
34
кризисного финансовых состояний будут: пополнение источников
формирования запасов и оптимизация их структуры, а также обоснованное
снижение уровня запасов.
Выводы к 1-й главе. Исходя из поставленных задач, первая глава
посвящена анализу теоретических аспектов управления финансовой
устойчивостью и платежеспособностью организации.
Было определено, что финансовая устойчивость представляет собой
структурную часть общей устойчивости организации, представленную
сбалансированностью финансовых потоков, наличию средств, позволяющих
организации поддерживать свою деятельность и обслуживая полученные
кредиты.
Платежеспособность предприятия трактуется, как наличие способности
выдерживать убытки.
Основными задачами анализа платёжеспособности и финансовой
устойчивости являются:
обзор бухгалтерской отчётности;
изучение изменения состава и структуры имущества предприятия и
источников их формирования;
выявление факторов, оказывающих негативное влияние на финансовую
устойчивость и платёжеспособность предприятия (например, уменьшение
прибыли, направленной на прирост собственного капитала; непогашенные в
срок кредиторские задолженности);
выделение тех статей баланса, которые констатируют об ухудшении
финансовой устойчивости и платёжеспособности организации.
Исходя из представленных определений, можно подытожить, что
управление финансовой устойчивостью и платежеспособностью организации
является системой принципов и методов разработки и реализации
управленческих решений, связанных с обеспечением постоянного роста
прибыли, сохранением платежеспособности и кредитоспособности,
поддержкой финансового равновесия.
35
Глава 2. Анализ платежеспособности и финансовой устойчивости
предприятия
2.1 Организационно-экономическая характеристика предприятия
Объектом написания данной работы послужило Акционерное общество
«Полипласт».
Юридический адрес компании: Россия, 301654, г. Москва, ул. Малая
Семеновская, д. 11 А, стр. 4.
АО «Полипласт» был образовано в 2007 году. Сегодня компания как одно
из звеньев фирменной сети группы компаний «Полипласт» является
безусловным лидером российского рынка химических добавок, повышающих
качество бетонов и цементов.
История успеха компании «Полипласт» складывается из бесценного
багажа знаний ее специалистов и колоссального научно-практического опыта,
результатом которого стало создание уникальных продуктов.
Основным видом деятельности компании является:
производство химических добавок, повышающих качество бетонов и
цементов;
оптовая торговля химическими добавками, повышающим качество
бетонов и цементов;
производство прочих основных органических химических веществ.
По основным видам продукции АО «Полипласт» занимает до 70%
российского рынка, в частности:
1) Строительная химия до 59 %, в том числе:
добавки для бетонов – 23 %;
добавки для строительных растворов – 18 %;
средства по уходу за бетоном – 10 %;
смазки и очистители – 8 %.
2) Промышленная химия – 11 %, в том числе:
цементы – 9 %;
36
синтетические моющие средства – 1,6 %;
металлургия – 0,4 %.
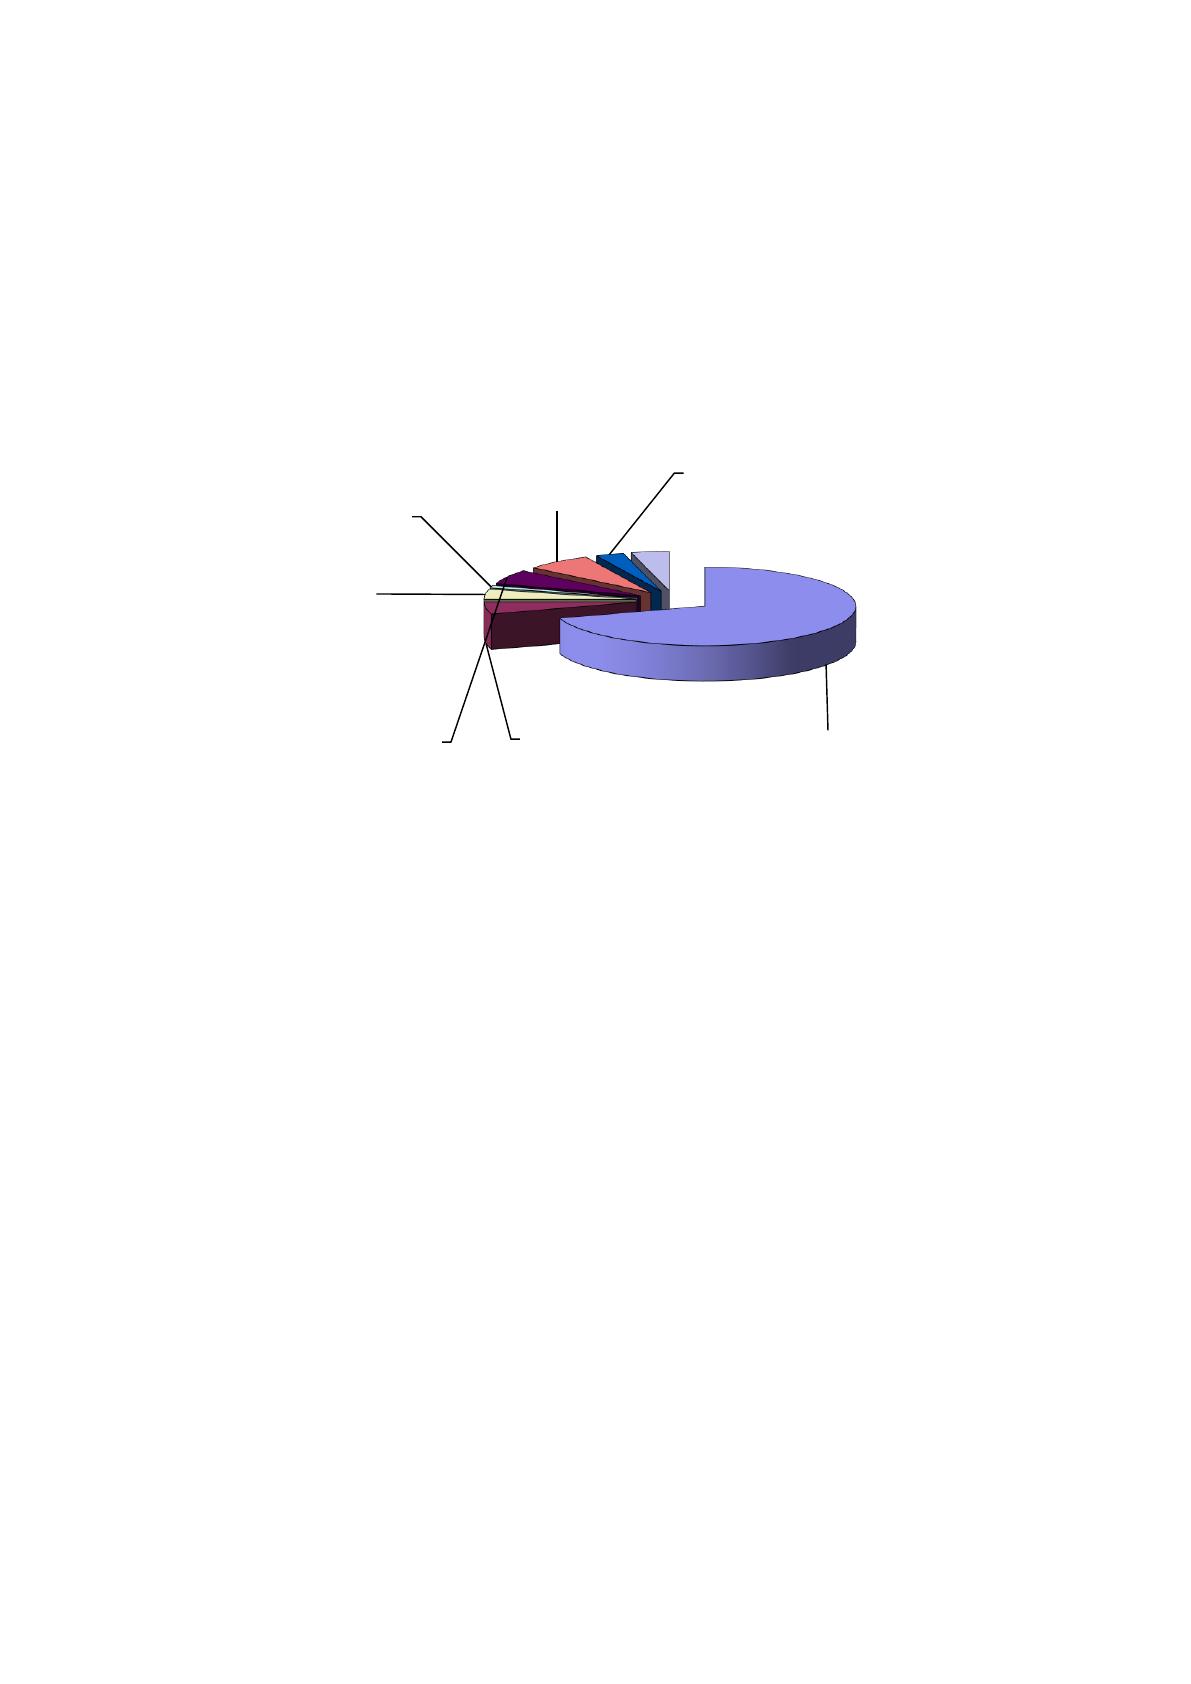
Среди наиболее крупных конкурентов АО «Полипласт» на российском
рынке химических добавок, повышающих качество бетонов и цементов можно
выделить следующие компании: Торговый дом СУПЕРПЛАСТ, Зика, MC
Bauchemie Russia, Цемактив, Технопласт, Химбетон, Технопромстрой.
Рисунок 3 - Конкуренты АО «Полипласт» и их удельный вес на
российском рынке химических добавок
Как видно, у предприятия имеются конкуренты, однако, АО «Полипласт»
принадлежит наибольшая доля на российском рынке химических добавок – 70
%.
Продукция АО «Полипласт» обладает всеми необходимыми
качественными характеристиками, что позволяет в достаточной степени
замещать импорт строительной химии, как из стран Европы, так и из Китая.
Основными потребителями продукции АО «Полипласт» являются
производители бетонов и изделий ЖБИ бетонов в РФ и СНГ.
Производственные мощности АО «Полипласт» удовлетворяют потребности
стройиндустрии по всей территории РФ. Около 30% продукции экспортируется
в страны ближнего и дальнего зарубежья, в том числе в страны СНГ,
Финляндию, Польшу, Голландию, Турцию и т.д.
АО
«Полипласт»
; 70%
Торговый дом
«Суперпласт»
; 5%
ООО «Зика»;
4%
MC
Bauchemie
Russi; 1%
АО
«Цемактив»;
6%
АО
«Технопласт»
; 7%
ООО
«Химбетон»;
3%
АО
«Технопромст
рой»; 4%
Источник: https://baza.diplomsite.ru/previewfile/4074