Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере АО "Полипласт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
42
Таблица 10
Группировка баланса АО «Полипласт» за 2016-2018 гг. по степени
ликвидности
Вид
2016
2017
2018
Денежные средства
20792
827
2330
Краткосрочные вложения
826264
222364
402364
Итого по группе 1 (А1) стр. 1250 + стр.
1240
847056
223191
404694
Дебиторская задолженность
320575
231676
275398
Итого по группе 2 (А2) стр. 1230
320575
231676
275398
Запасы
0
1
3
Дебиторская задолженность
320575
231676
275398
Налог на добавленную стоимость по
приобретенным ценностям
0
2944
1336
Прочие оборотные активы
0
0
0
Итого по группе 3 (А3) стр. 1210 + стр.
1220 + стр. 1230 + стр. 1260
320575
234621
276734
Внеоборотные активы (группа 4) (А4)
стр. 1100
1191896
1373318
841536
Всего
2359527
1831131
1522970
Кредиторская задолженность
334870
43218
40175
Наиболее срочные обязательства (П1)
1520
334870
43218
40175
Оценочные обязательства
26
53
1407
Прочие краткосрочные обязательства
0
0
0
Краткосрочные займы и кредиты
0
0
79539
Краткосрочные обязательства (П2)
1510 + 1540 + 1550
26
53
80946
Долгосрочные обязательства
1560690
1314870
988729
Долгосрочные обязательства (П3) 1400
1561181
1323874
993342
Капитал и резервы
463450
463986
408504
Доходы будущих периодов
0
0
0
Постоянные пассивы (П4) 1300 + 1530
463450
463986
408504
Валюта Баланса
2359527
1831131
1522970
Изучение соотношений этих групп активов и пассивов за несколько
периодов позволит установить тенденции в структуре баланса и его
ликвидности (таблица 11).
Как видно, ни в одном из анализируемых периодов соотношение групп
активов и пассивов не соответствует ликвидности баланса.
В каждом из рассматриваемых периодов выполняется первое неравенство
- A1> П1, что говорит о том, что предприятие обладает в достаточной мере
срочной ликвидностью.
43
Таблица 11
Соотношение групп активов и пассивов АО «Полипласт» на начало
и конец 2017 года
2016 год, тыс.руб.
2017 год, тыс.руб.
2018 год, тыс.руб.
1. 847056>334870; А1>П1
1. 223191> 43218; А1>П1
1. 404694> 40175; А1>П1
2. 320575>264; А2>П2
2. 231676<53; А2<П2
2. 275398>80946; А2>П2
3.320575<1561181;А3<П3
3.234621> 1323874; А3>П3
3.276734< 993342; А3<П3
4.1191896<463450; А4<П4
4.1373318>463986; А4>П4
4. 841536>408504; А4>П4
Превышение суммы быстрореализуемых активов над краткосрочными
обязательствами, указывает на то, что краткосрочные пассивы, как на начало,
так и на конец отчетного периода могут быть полностью погашены средствами
в расчетах.
Таким образом, в отчетном году предприятие обладало текущей
ликвидностью и платежеспособностью.
Выполнение второго условия (А2 ≥ П2) в 2018 году свидетельствует о
наличии возможности предприятия погашать краткосрочные обязательства
перед кредиторами за счет быстро реализуемых активов.
Невыполнение третьего условия (А3 ≥ П3) в 2018 году показывает
отсутствие перспективной ликвидности предприятия.
Не выполнение четвертого неравенства (А4<П4), говорит о превышение
суммы необоротных активов предприятия над суммой собственного капитала и
свидетельствует о недостатке собственных оборотных средств.
Проводимый анализ ликвидности баланса по данной схеме, является
приближенным. Более детальным является анализ платежеспособности при
помощи финансовых коэффициентов.
Далее в таблице 12 представим расчет коэффициентов ликвидности и
платежеспособности предприятия.
Анализ представленных данных позволяет отметить наличие высоких
значений коэффициентов ликвидности. Однако, не все коэффициенты
соответствуют нормативным значениям, причиной чего является неликвидная
структура баланса.
44
Таблица 12
Анализ коэффициентов ликвидности и платежеспособности
АО «Полипласт» за 2016-2018 гг.
Наименование показателя
Период
Отклонение за
период
2016
2017
2018
2017/
2016 гг.
2018/
2017
гг.
Коэффициент текущей
(общей) ликвидности
1,200
1,161
1,212
0,012
1,036
Коэффициент быстрой
(промежуточной) ликвидности
0,544
0,859
0,714
0,170
31,302
Коэффициент абсолютной
ликвидности
0,004
0,013
0,268
0,263
6489,249
Коэффициент обеспеченности
собственными оборотными
средствами
-0,1096
-0,0070
-0,0278
0,0818
74,66
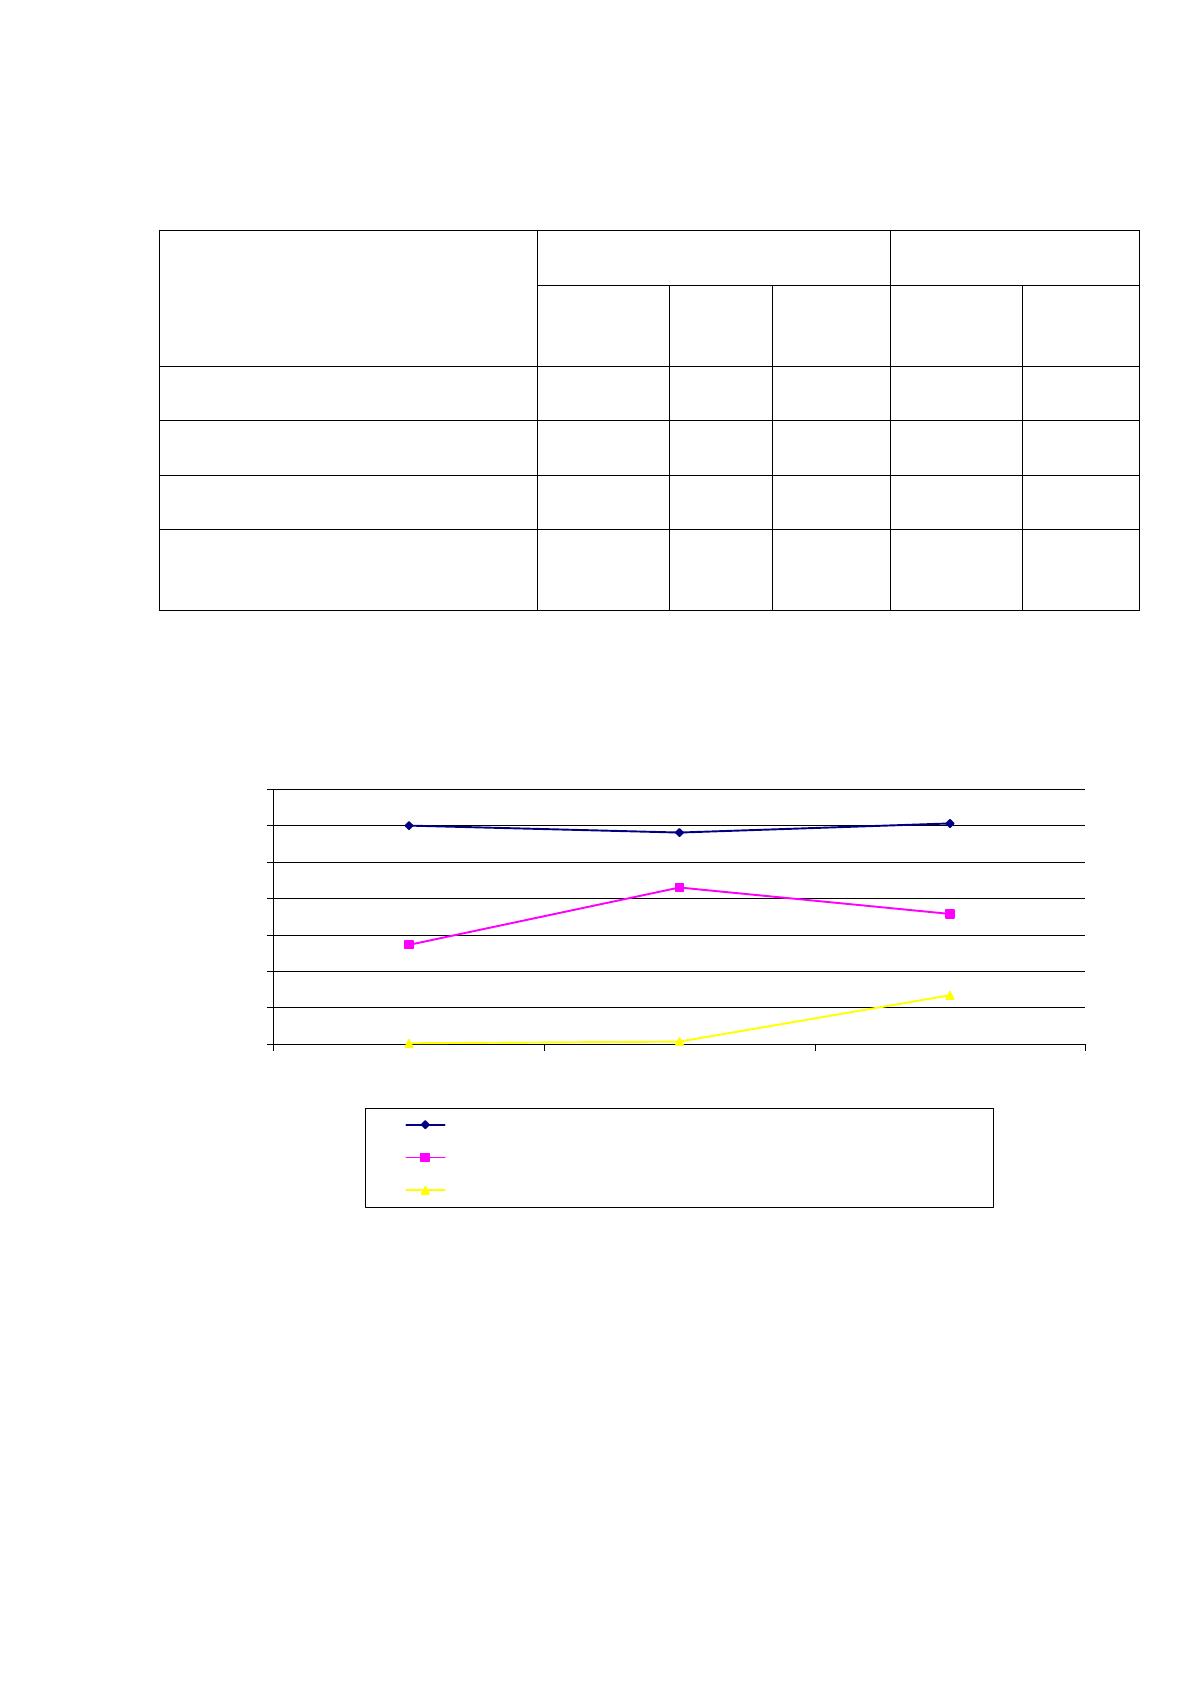
Динамика показателей ликвидности АО «Полипласт» отображены на
рисунке 8.
Рисунок 8 - Динамика показателей ликвидности АО «Полипласт»
за 2016-2018 гг.
Так, в течение 2016-2018 гг. динамика коэффициента текущей
ликвидности увеличивается на 0,012. Его значение соответствует
нормативному значению (1-2) и составляет 1,212.
Коэффициент срочной ликвидности также имеет динамику к росту за
2016-2018 гг. на 0,17, однако, его расчетное значение равное в 2018 году 0,714
1,2
1,161
1,212
0,544
0,859
0,714
0,004
0,013
0,268
0
0,2
0,4
0,6
0,8
1
1,2
1,4
2016 год 2017 год 2018 год
Коэффициент текущей (общей) ликвидности
Коэффициент быстрой (промежуточной) ликвидности
Коэффициент абсолютной ликвидности
45
ниже рекомендуемого значения (0,8-1).
Коэффициент абсолютной ликвидности увеличился на 0,263 и при этом
показатель соответствует нормативному значению, находится в пределах 0,2-
0,5, и в 2018 г. составляет 1,212.
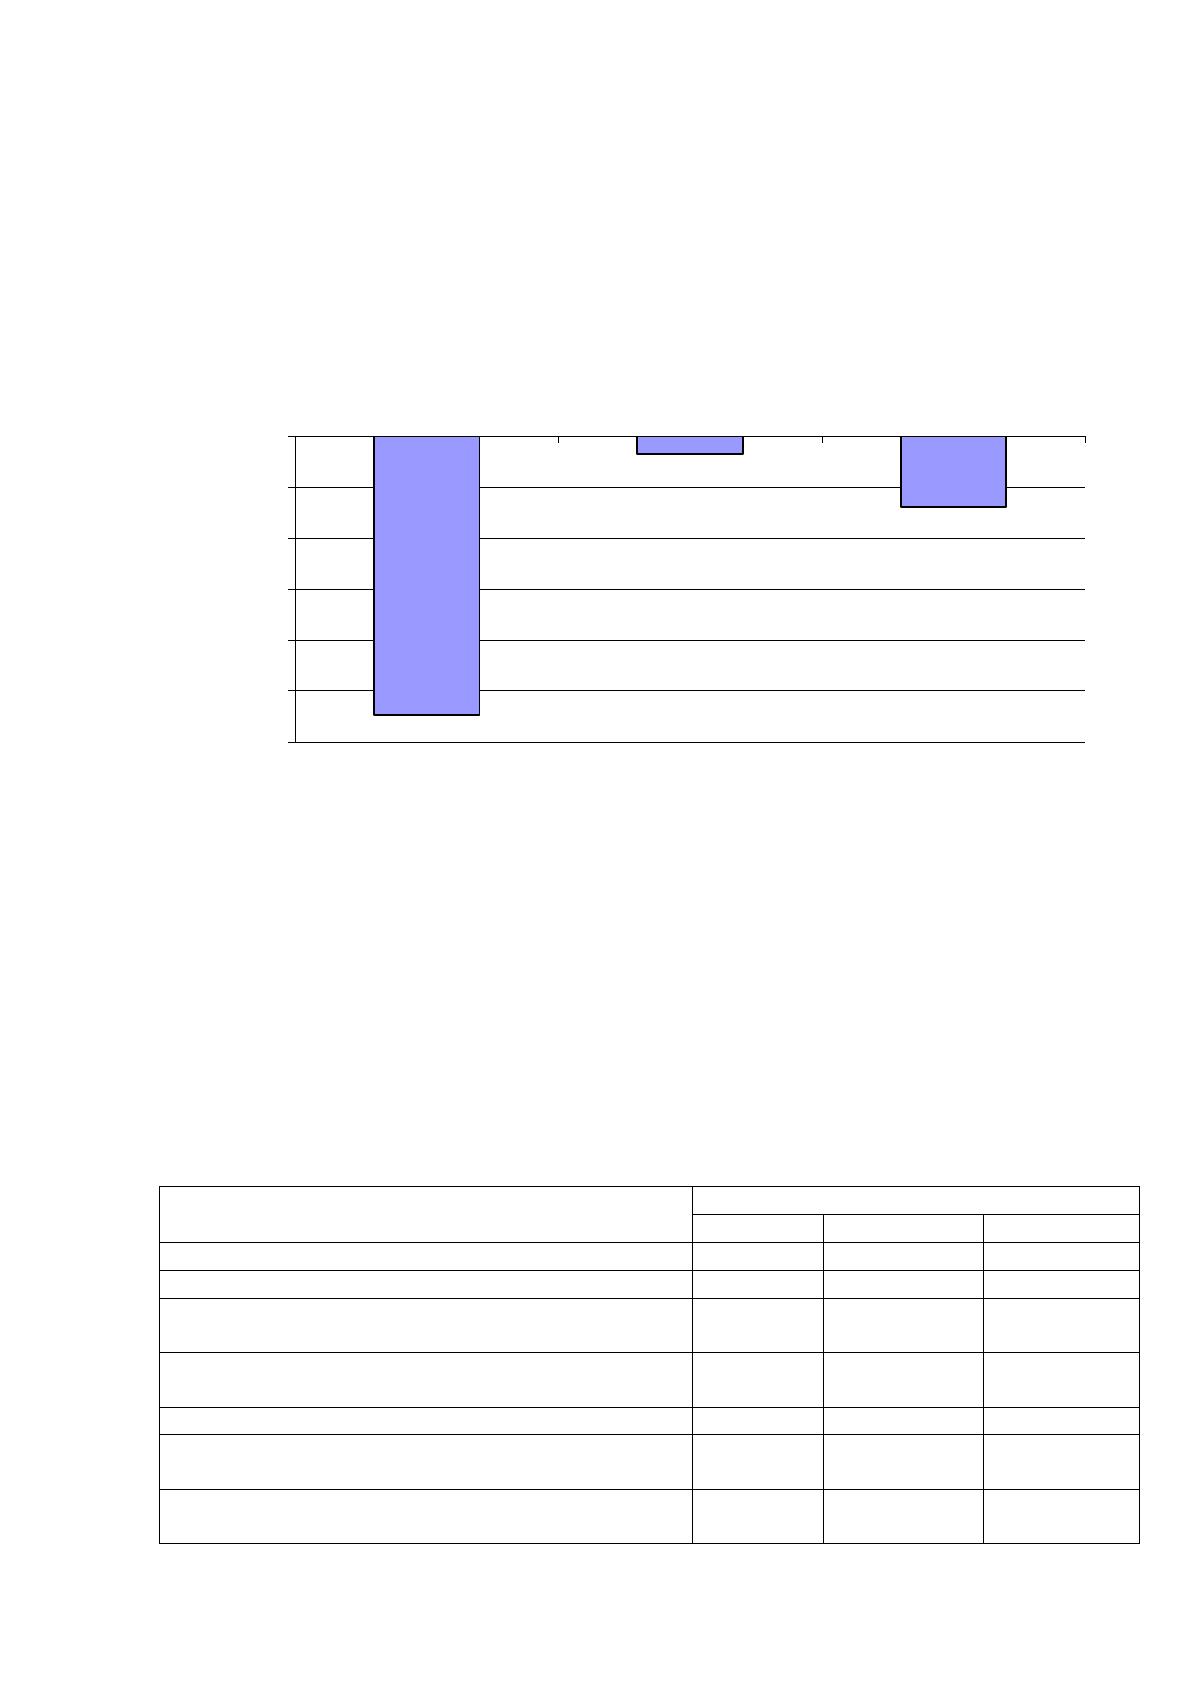
Рассчитанный показатель платежеспособности не соответствует
нормативному значению и имеет отрицательное значение (рисунок 9).
Рисунок 9 - Динамика коэффициента обеспеченности
собственными оборотными средствами АО «Полипласт» за 2016-
2018 гг.
Далее с помощью данных представленных в таблице 13 проведем анализ
относительных показателей финансовой устойчивости АО «Полипласт» за
2016-2018 гг.
Таблица 13
Динамика коэффициентов финансовой устойчивости
АО «Полипласт» за 2016-2018 гг.
Показатель
Значение
2016
2017
2018
Коэффициент автономии
0,518
0,592
0,679
Коэффициент финансовой зависимости
0,480
0,406
0,316
Коэффициент маневренности собственных
оборотных средств
-0,631
-0,484
-0,377
Коэффициент обеспеченности
собственными оборотными средствами
-2,1
-2,39
-4,14
Коэффициент финансовой устойчивости
0,941
0,950
0,96
Коэффициент соотношения дебиторской и
кредиторской задолженности
0,647
0,987
0,624
Коэффициент реальной стоимости
имущества
0,721
0,775
0,883
-0,12
-0,1
-0,08
-0,06
-0,04
-0,02
0
2016 год 2017 год 2018 год
46
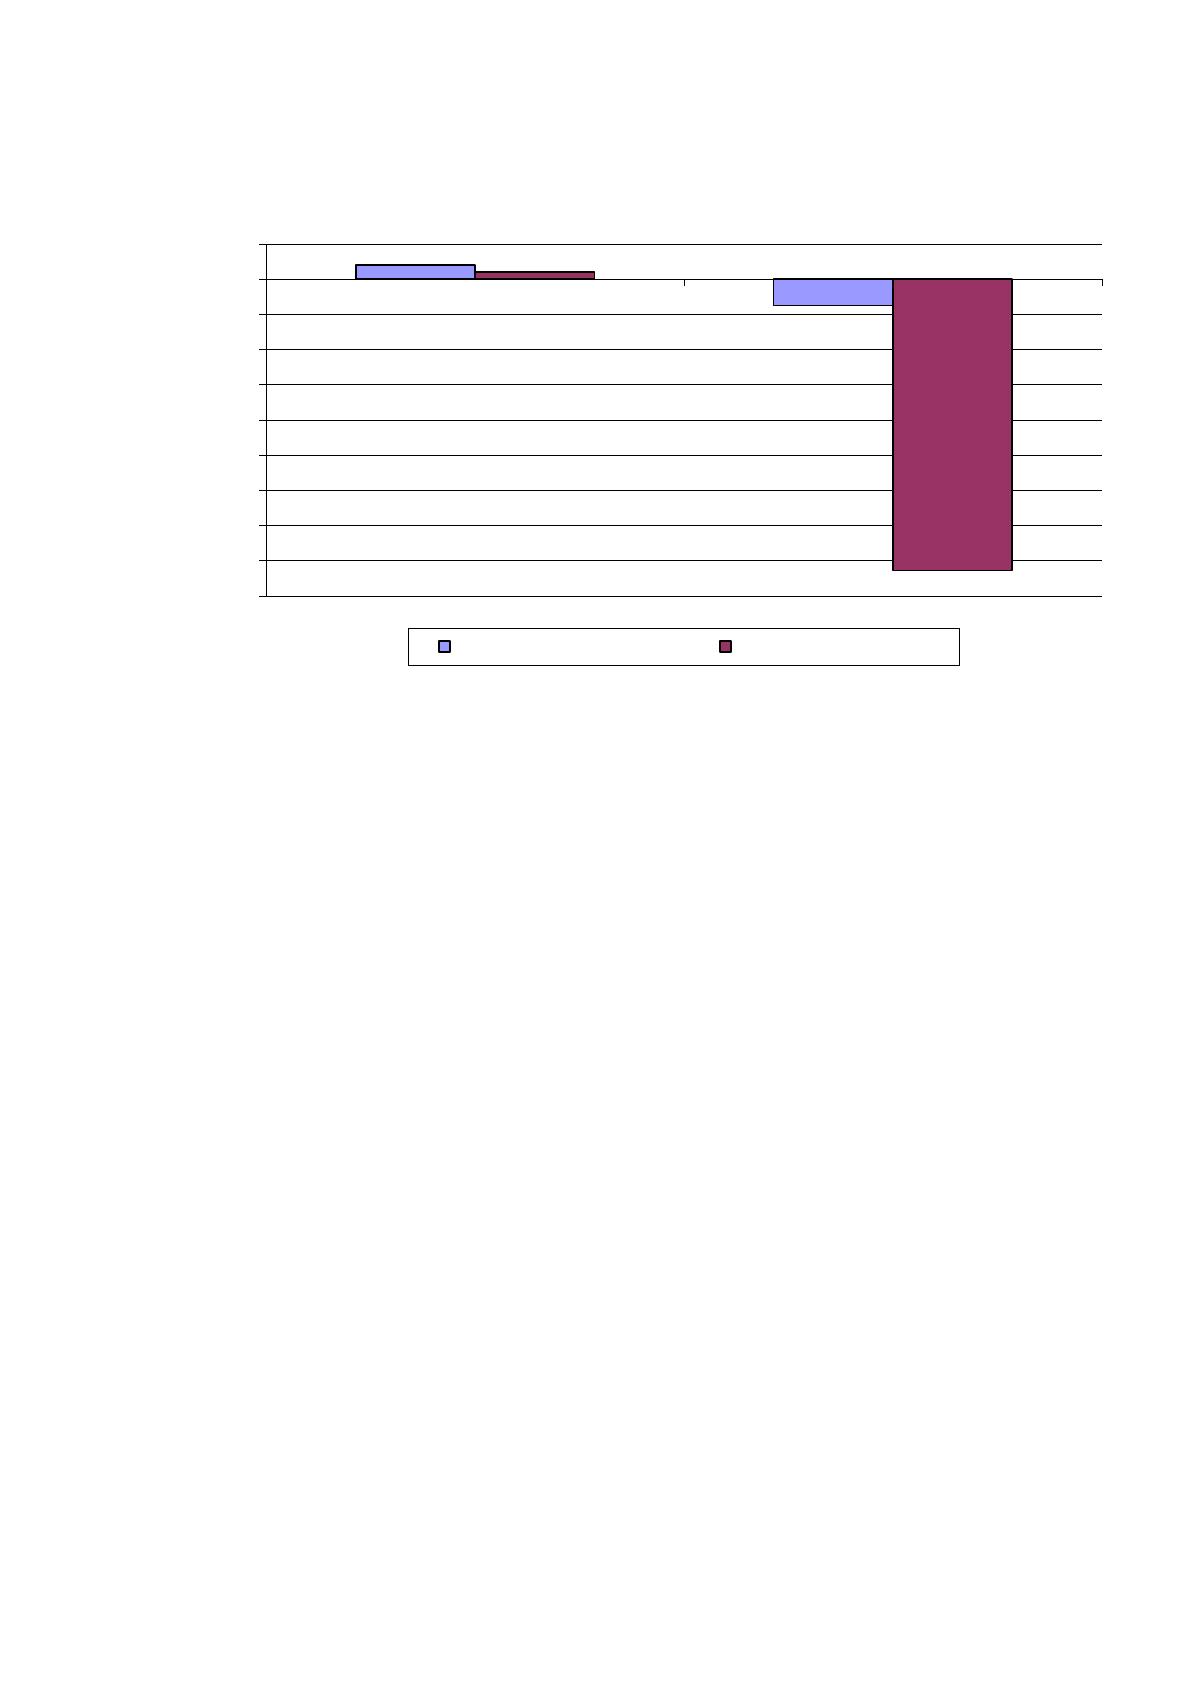
На рисунке 10 представлены коэффициенты, выходящие за пределы
рекомендуемых значений по расчетам на 2018 год.
Рисунок 10 – Показатели, выходящие за пределы рекомендуемых
значений
Анализ финансовой устойчивости показал, что большинство значений
рассчитываемых показателей находятся в пределах рекомендуемых
показателей. Однако несколько значений выходят за пределы рекомендуемых
значений. Рассмотрим их подробней:
коэффициент маневренности собственных оборотных
средств на протяжении исследуемого периода находится на отрицательном
уровне. Для того, чтобы значение данного показателя достигло рекомендуемого
минимума -0,2 необходимо чтобы величина собственного капитала
превосходила суммарное значение внеоборотных активов, причём не менее
чем на 20%;
по значениям на 2017 год, если не уменьшать значение
внеоборотных активов нужно увеличивать значение собственных средств на
65%, либо на ту же величину снижать значение внеоборотных активов;
коэффициент обеспеченности собственными оборотными
средствами на протяжении всего исследуемого периода отрицательный, для
того, чтобы данный коэффициент принял рекомендуемое значение,
-4,5
-4
-3,5
-3
-2,5
-2
-1,5
-1
-0,5
0
0,5
Коэффициент маневренности
собственных оборотных средств
Коэффициент обеспеченности
собственными оборотными средствами
Рекомендуемое значение Значение в 2018 году
Источник: https://baza.diplomsite.ru/previewfile/4074