Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере АО "Полипласт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
47
необходимо, чтобы сумма собственных средств предприятия покрывала 100%
внеоборотных активов и хотя бы 10% оборотных активов;
по данным на 2017 год необходимо без изменения суммы активов
повысить значение собственных средств на 38%.
Одними из ключевых индикаторов эффективности управления
оборотным капиталом предприятия выступает финансовый цикл.
Увеличение данного показателя в динамике способствует росту
потребности в оборотном капитале, соответственно, снижение данного
показателя способствует сокращению данной потребности.
В таблице 14 сведем данные для анализа продолжительности
финансового и операционного циклов.
Таблица 14
Анализ продолжительности финансового цикла
АО «Полипласт» за 2016-2018 гг.
Показатели
Значение показателей
за период, тыс. руб.
Абсолютное
отклонение, тыс.
руб.
2016
2017
2018
2017-
2016
2018-
2017
Коэффициент оборачиваемости
запасов, оборотов
13,30
9,65
10,86
-3,65
1,21
Период оборота запасов, дней
27,1
37,3
33,2
10,2
-4,1
Коэффициент оборачиваемости
дебиторской задолженности,
оборотов
14,26
3,702
12,995
-10,558
9,293
Период оборота дебиторской
задолженности, дней
25,2
97,2
27,7
72,0
-69,5
Коэффициент оборачиваемости
кредиторской задолженности,
оборотов
7,44
2,62
4,60
-4,82
1,98
Период оборота кредиторской
задолженности, дней
48,4
137,5
78,3
89,1
-59,2
Операционный цикл, дней
52,3
134,6
60,9
82,2
-73,7
Финансовый цикл, дней
3,9
-2,9
-17,4
-6,8
-14,5
Соотношение периода
погашения кредиторской и
дебиторской задолженности
1,92
1,41
2,83
-0,50
1,41
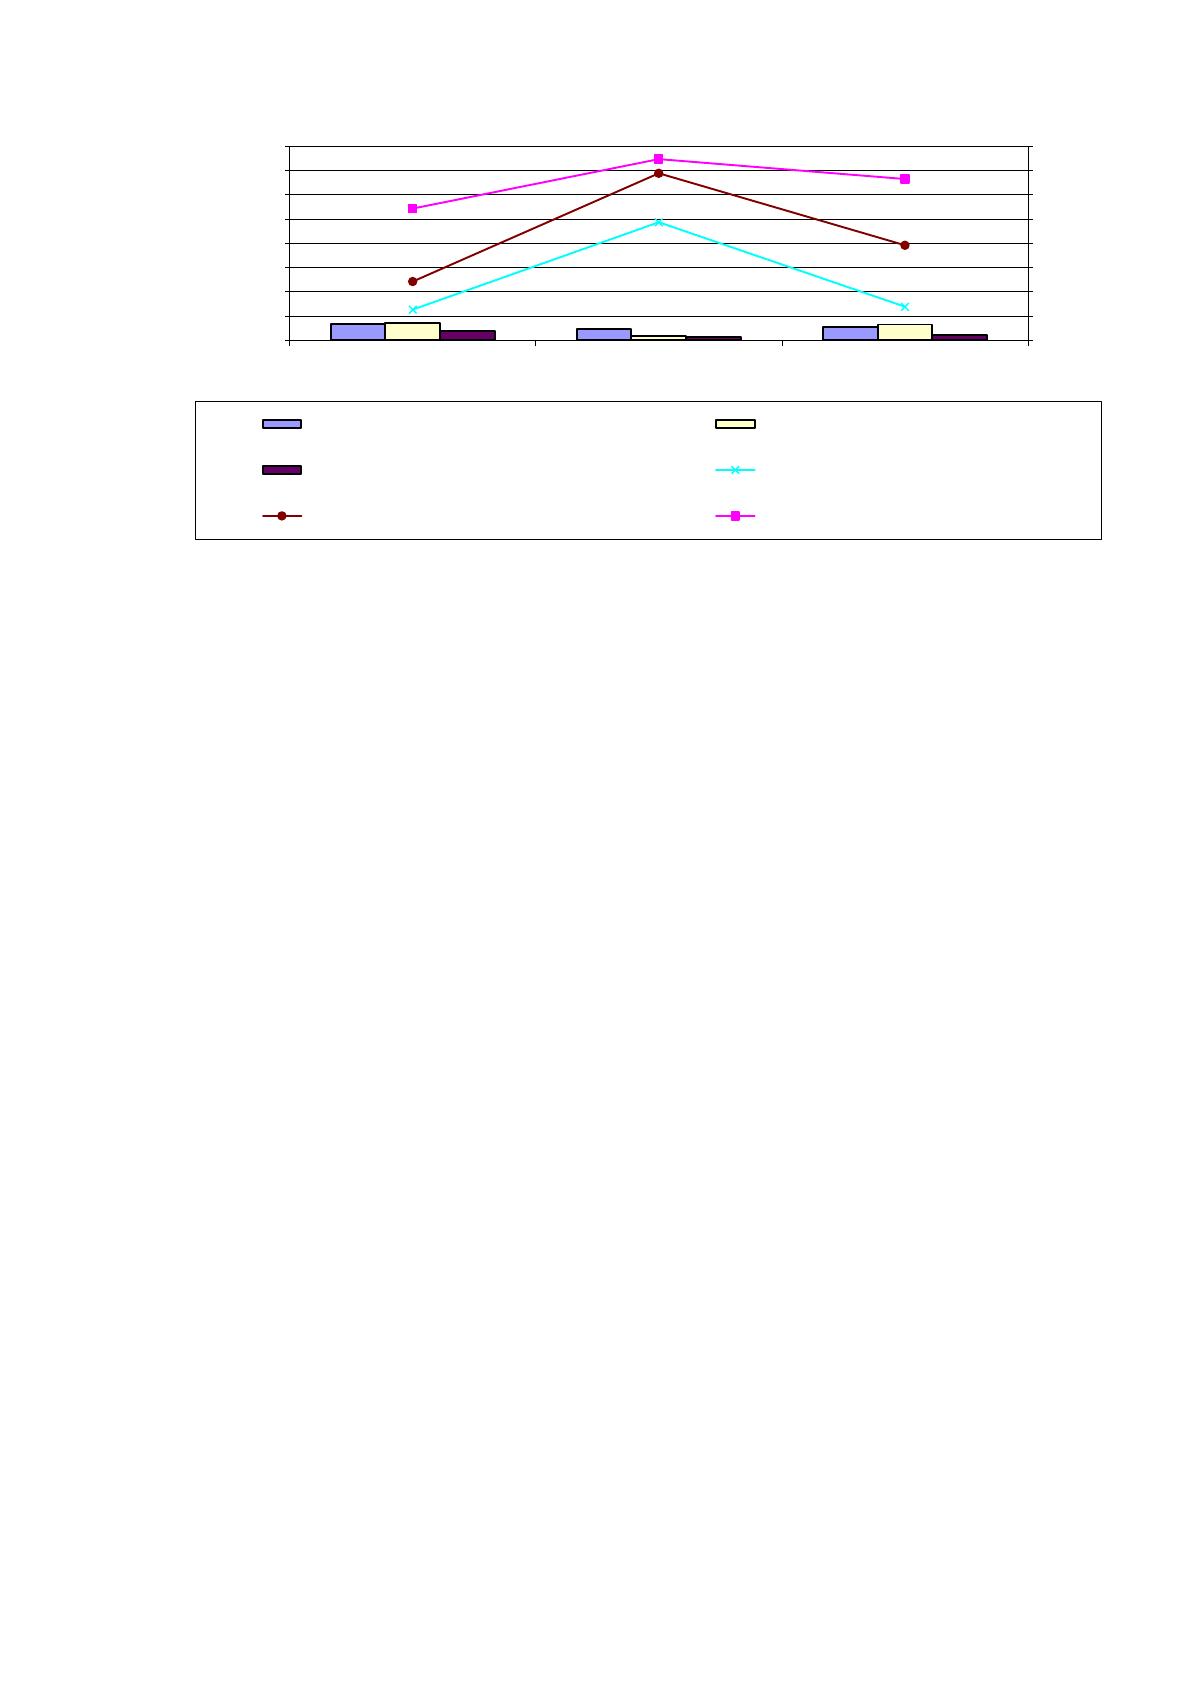
На графике представлена динамика коэффициентов оборачиваемости
предприятия за прошедшие три года (рисунок 11).
48
Рисунок 11 - Динамика коэффициентов оборачиваемости
АО «Полипласт» за 2016-2018 гг.
Анализ рассчитанных коэффициентов оборачиваемости показывает
В 2018 году по сравнению с 2016 годом можно говорить о снижении
деловой активности предприятия, так как продолжительность одного оборота
запасов увеличилась на 10,2 дня (с 27,1 дней до 33,2 дней), а оборачиваемость
производственных запасов сократилась на -3,65 раз (с 13,30 оборотов до 10,86
оборотов).
Таким образом, снижение скорости оборота запасов означает
затоваривание склада.
Коэффициент оборачиваемости дебиторской задолженности в 2017 году
составил 3,702 оборота, что ниже показателя за 2016 год на -10,6 оборотов. В
2018 году данный показатель составил 12,995 оборотов, что выше значения
показателя за 2017 год на 9,293 раз, но ниже показателя 2016 года на -1,265 раз.
Таким образом, следует отметить наличие периодического снижения
коэффициента дебиторской задолженности, что является негативным фактором
в деятельности предприятия. Также, как негативный фактор следует отметить
увеличения периода оборота дебиторской задолженности на 72 дня за
2016/2017 гг. и 2,5 дня за 2016/2018 гг. Данная динамика свидетельствует о
необходимости пересмотра текущей политики управления дебиторской
0
5
10
15
20
25
30
35
40
0
20
40
60
80
100
120
140
160
2016 год 2017 год 2018 год
дней
оборотов
Коэф.об. Запасов Коэф.об. дебиторской задолженности
Коэф.об. кредиторской задолженности Период оборота дебиторской задолженности
Период оборота кред.зад. Период оборота запасов
49
задолженностью и работать только на условиях предоплаты с клиентами,
которые не платят в срок за предоставленные услуги.
Коэффициент оборачиваемости кредиторской задолженности в 2018 году
составил 4,60 оборотов, что на 1,98 раз превышает показатель 2017 года.
Увеличение данного коэффициента свидетельствует про увеличение суммы
кредиторской задолженности в общей стоимости источников финансирования
предприятия и выступает негативным фактором, т.к. способствует снижению
финансовой устойчивости и ликвидности предприятия. Однако, при сравнении
с 2016 годом, наблюдается снижение данного коэффициента на -2,84 оборота.
Несмотря на снижение коэффициента оборачиваемости, период
оборачиваемости кредиторской задолженности предприятия в 2018 году по
сравнению с 2016 годом увеличился на 29,9 дней, что негативно влияет на
финансовую деятельности предприятия, т.к. повышается риск ее
непогашения.
Данная ситуация показывает финансирование текущей деятельности АО
«Полипласт» за счет участников производственных процессов за счет
использования отсрочки оплаты по счетам, уплате налогов и т.п.
В соответствии с представленными данными, можно отметить
превышение периода погашения кредиторской задолженности над периодом
погашения дебиторской задолженности. Данная тенденция свидетельствует о
наличии финансовых трудностей предприятия, в частности, преобладании
заемных источников финансирования.
Данная ситуация сигнализирует о необходимости комплексного
управления дебиторской и кредиторской задолженностью, так как именно
вследствие эффективной политики управления дебиторской задолженностью,
организация получит возможность сократить кредиторскую.
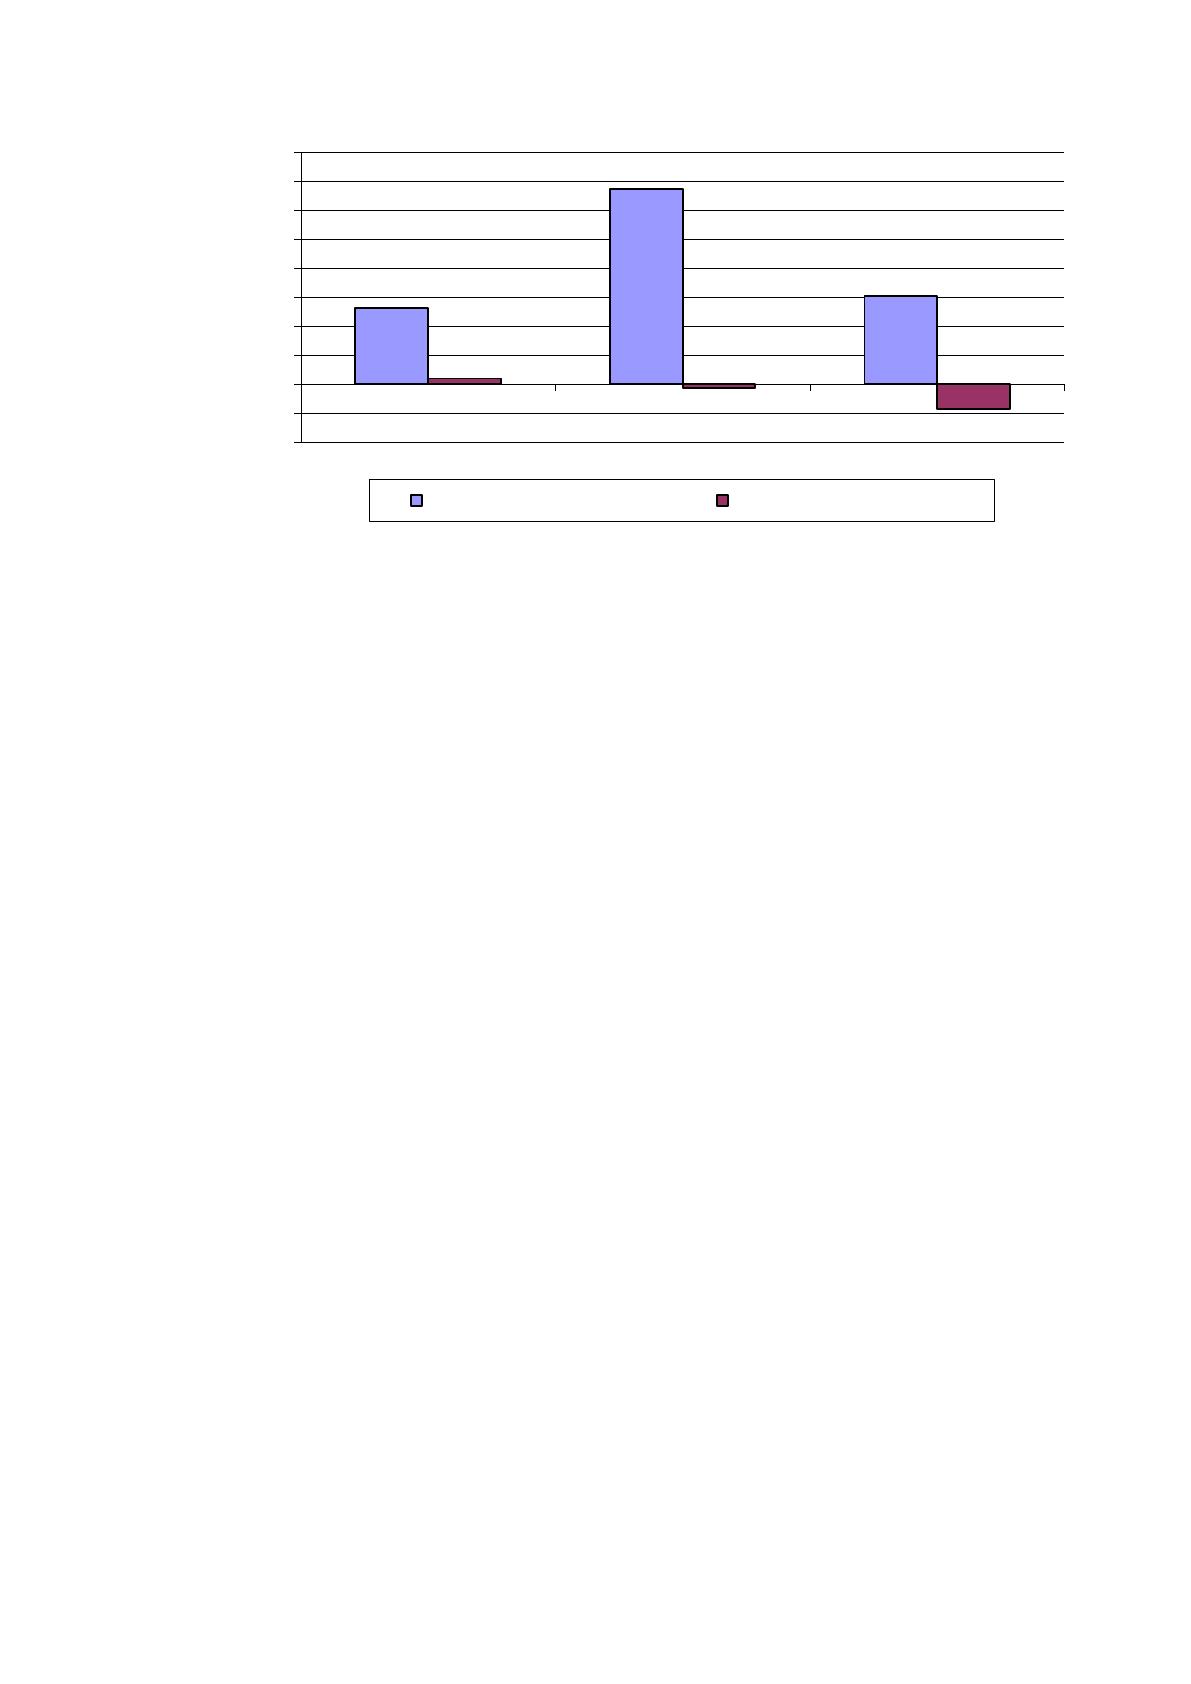
На графике представлена динамика операционного и финансового циклов
предприятия за прошедшие три года (рисунок 12).
50
Рисунок 12 - Динамика операционного и финансового циклов
АО «Полипласт» за 2016-2018 гг.
Операционный цикл предприятия за исследуемый период имеет
тенденцию к росту. Так, в 2016 году операционный цикл предприятия составил
52,3 дней, а в 2018 году увеличился до 60,9 дней. Данная тенденция
обусловлена снижением эффективности управления дебиторской
задолженностью (в частности, увеличение абсолютного показателя в динамике,
снижение коэффициента оборачиваемости и увеличение периода
оборачиваемости) и запасами предприятия, следствием чего выступает
ухудшение финансового состояния предприятия и снижение его ликвидности и
платежеспособности.
Резервы снижения показателя необходимо искать именно в сфере
управления дебиторской задолженностью.
Оптимизация политики товарного кредитования позволит
сократить среднегодовой размер задолженности, что приведет к повышению
финансового результата работы АО «Полипласт».
Как было отмечено выше, период оборота кредиторской задолженности в
2017 году составил 137,5 дней, а в 2018 году - 78,3 дня, что превышает
длительность операционного цикла (134,6 дня и 60,9 дней соответственно) на
2,9 дня и 17,4 дня соответственно по годам. Следствием данной динамики
выступает отрицательное значение финансового цикла предприятия за 2017 г. и
-40
-20
0
20
40
60
80
100
120
140
160
2016 год 2017 год 2018 год
Операционный цикл, дней Финансовый цикл, дней
51
2018 г. Также, значение показателя снижается в динамике с каждым годом, что
демонстрирует улучшение финансового состояния предприятия, повышение
эффективности управления кредиторской, дебиторской задолженностью и
оборотными активами. Увеличение платежеспособности и ликвидности
предприятия.
Таким образом, проведенный анализ позволяет отметить наличие
проблем у предприятия с дебиторской задолженностью и требует пересмотра
договоров взаимодействия с дебиторами предприятия.
Для определения типа финансовой устойчивости проанализируем
динамику источников средств, необходимых для формирования запасов, в
таблице 15.
Таблица 15
Определение типа финансовой устойчивости АО «Полипласт» за
2016-2018 гг.
Показатели
2016 год
2017 год
2018 год
1. Собственный капитал, тыс.руб.
463450
463986
408504
2. Внеоборотные активы
1191896
1373318
841536
3. Собственные оборотные
средства (собственный капитал –
внеоборотные активы), тыс.руб.
-728446
-909332
-433032
4. Долгосрочные кредиты и займы
1561181
1323874
993342
5. Наличие собственных и
долгосрочных заемных средств для
формирования запасов (3+4)
832735
414542
560310
6. Краткосрочные кредиты и займы
334896
43271
121121
7. Общая величина основных
источников средств на покрытие
запасов и затрат (5+6)
1167631
457813
681431
8. Запасы
0
1
3
9. Излишек /недостаток
собственных оборотных средств на
покрытие запасов и затрат (3-8)
-728446
-909333
-433035
10. Излишек /недостаток
собственных оборотных средств и
долгосрочных заемных средств на
покрытие запасов и затрат (5-8)
832735
414541
560307
11. Излишек /недостаток общей
величины источников средств на
покрытие запасов и затрат (7-8)
1167631
457812
681428
12. Трехкомпонентный показатель
типа финансовой устойчивости
(0;1;1)
(0;1;1)
(0;1;1)
Источник: https://baza.diplomsite.ru/previewfile/4074