Дипломная работа: Автоматизация приема заявок на ремонт и модернизацию ПК в АО НПО "Турботехника"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
28
Рисунок 8 Диаграмма потоков данных на уровне подсистем
Заказ на выполнение работ
Заказ постав щику
Заказ (приложение к договору)
Счет
Заказ на закупку материалов
Заказ на
выполнение
работ
И нформация о наличии материалов на складе
Ж урнал
заказов
Ж урнал
заказов
постав щику
Прайс-лист
От чет о выполненных
работах
И нформация о наличии
материалов на складе
От чет о выполненных работах и затраченных мат ериалах
От чет об
израсходованных
расходных
материалах
Приемо-сдаточный акт
Заказ на перемещение
материальных ценностей
Заказ
постав щику на
закупку
материалов
Догов ор
Счет -фактура
30р.
Работники
10р.
Менеджер
20р.
Служба
материально-
технического
снабж ения
40р.
Бухгалтерия
29
менеджеры отдела;
бухгалтерия;
отдел материально-технического снабжения (МТС);
работники.
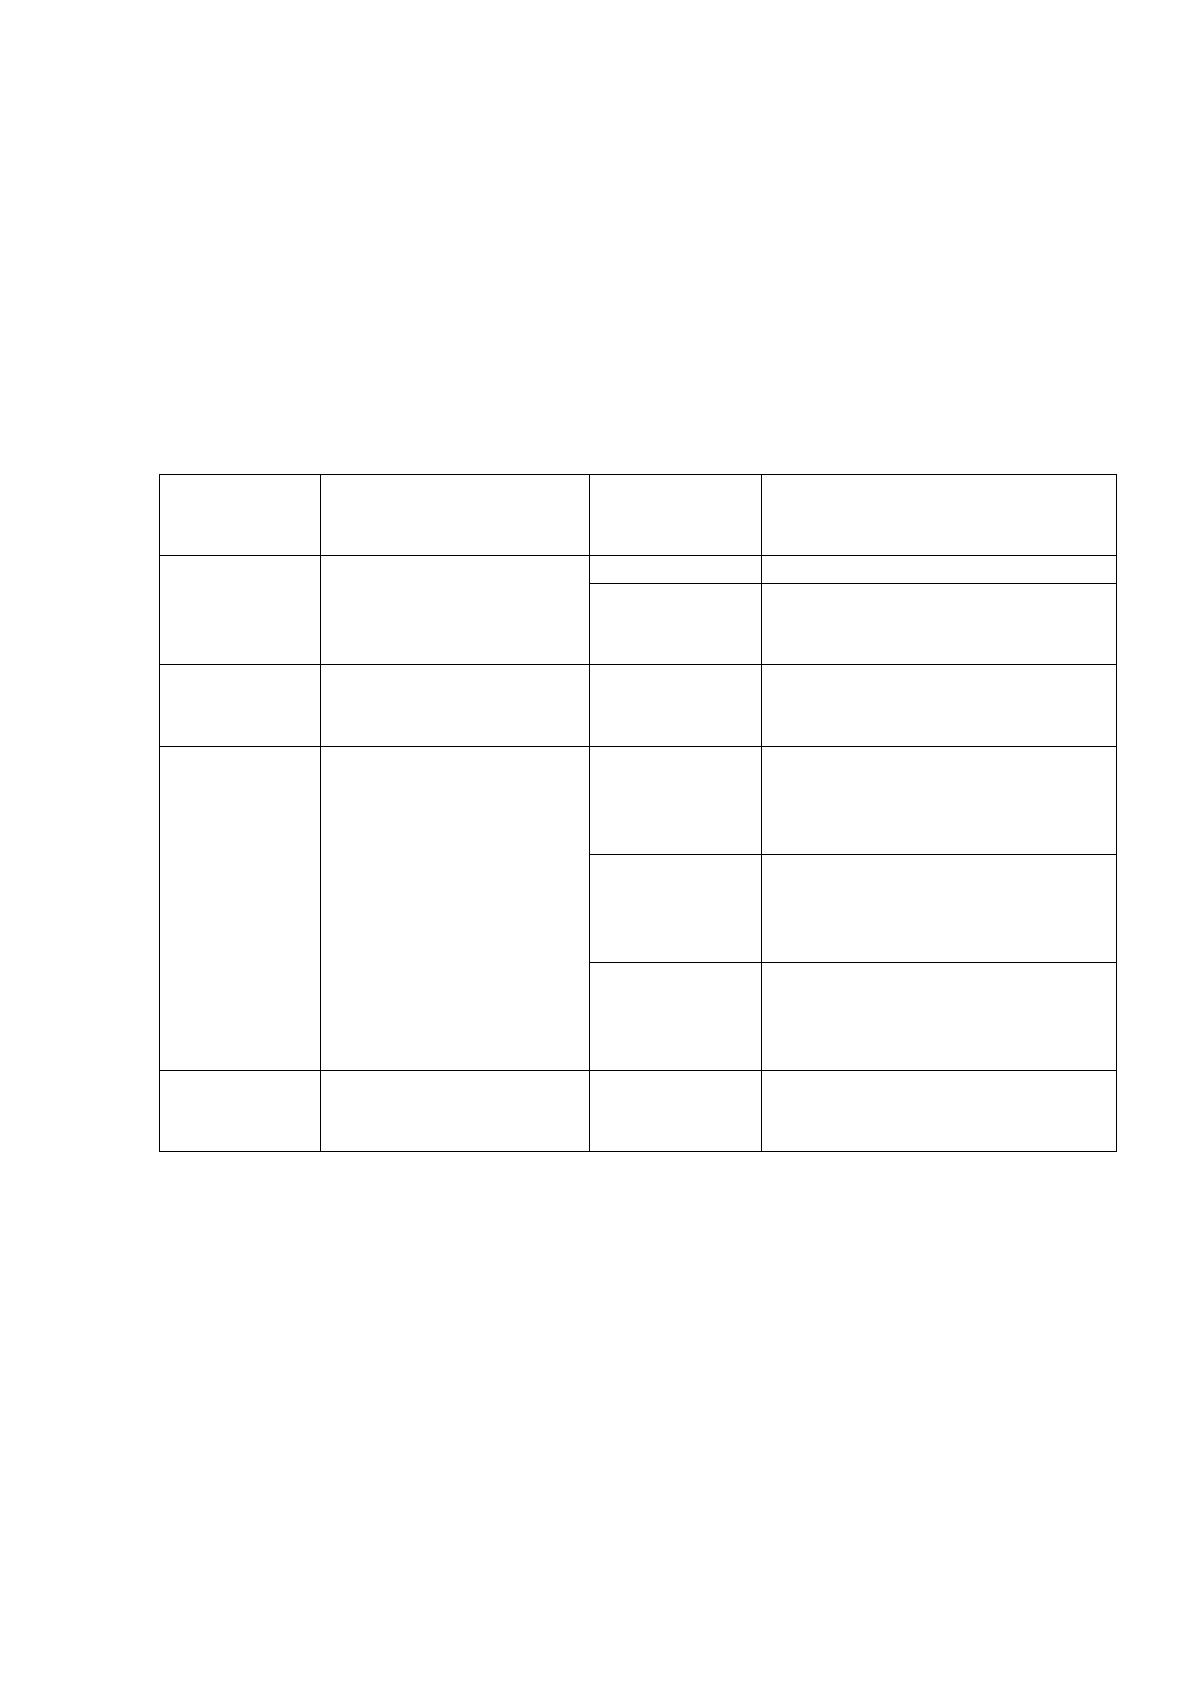
Взаимодействия участников бизнес-процесса и их функции
отображены в таблице 3.
Таблица 3
Информационные связи компонентов системы
Участники
бизнес-
процесса
Функции
Куда
передаетс
я
Что передается
Отдел МТС
Учет наличия
материальных
ценностей на
складе
Поставщики
Заказ поставщику
Бухгалтерия
Информация о наличии
материальных ценностей
на складе
Работники
Выполнение работ
Менеджеры
отдела
заказов
Отчет о выполненных
работах и затраченных
материалах
Менеджеры
отдела
заказов
Оформление
документов для
клиента,
подготовка и
контроль
выполнения заказа
Клиент
Договор, Заказ
(приложение к договору),
приемо-сдаточный акт;
счет, счет-фактура.
Отдел МТС
Заказ на закупку
расходных материалов;
заказ на перемещение
материальных ценностей.
Бухгалтерия
Журнал заказов
поставщику, журнал
заказов, журнал прочих
счетов
Клиенты
Заказ работ
Менеджеры
отдела
заказов
В рамках данного проекта планируется автоматизация работы отдела
техобслуживания компании. Процесс приема и выполнения заказа можно
вкратце описать по следующим шагам:
определение, является ли клиент постоянным заказчиком компании
(постоянные заказчики получают скидки);
- предварительное определение сущности заказа (заказов). В
зависимости от потребности клиента менеджер обращается к работникам;
определение исполнителя заказа. Менеджер при этом руководствуется
30
журналом заказов. Он обращается к тому работнику, который выполняет
основную часть работ на объекте. Однако в случае фактической занятости
этого работника, менеджер переадресует заказ другому работнику;
анализ работником необходимых работ, предварительная оценка
продолжительности работ и их стоимости, а также наличия необходимых
материалов на складе. Менеджер участвует в проверке наличия на складе
необходимых материалов;
оформление договора и заказа по заданной форме, фиксация
получения предоплаты, заполнение журнала заказов клиентов и журнала
заказов поставщику;
сдача заказа, оформление менеджером приемо-сдаточного акта, счета
и счета-фактуры.
1.2.3 Обоснование необходимости использования вычислительной
техники для решения задачи
Информационный процесс, направленный на получение научно-
технической, контрольной, плановой, аналитической и учетной информации,
в ИС базируется и унифицирован на электронно-вычислительной технике.
Увеличение эффективности применения ИС выполняется путем сквозного
построения и совместимости ИС, что дает возможность ликвидировать
дублирование и обеспечить многократное применение информации,
выполнить установку определенных интеграционных связей, а также
ограничить количество показателей, и уменьшить объем потоков
информации, и повысить степень применения информации [1].
Очень важную роль выполняют способы регистрации информации,
обработки, передачи и накопления, систематизированная сохранность
информации и вывод ее в нужной форме, производство новой числовой и
другой информации [1].
Для выявления определения эффективности внутрифирменной системы
управления на большинстве предприятий в отчетности и учете стал
31
применятся показатель отношение получаемой прибыли к затратам на
технические средства и обеспечение работоспособности внутрифирменной
ИС [17].
Основой принципов и целей внутрифирменных ИС являются [17]:
выявление требований к характеру информации и к ее содержанию, в
зависимости от направленности;
выработка системы хранения, применения и предоставления
информации в децентрализованном и централизованном управлении;
определение надобностей в технических средствах (а также, в
компьютерной технике) в компании в целом;
разработка ПО, формирование и применение БД;
автоматизированная обработка текущей и вводимой информации и
выдача информации по бухучету и отделов технического обеспечения;
автоматизация административно-управленческого труда на основе
применения компьютерной техники.
Важными задачами внутрифирменной системы управления являются
[17]:
координация деятельности по обработке и сбору информации
финансовых отчетов на высоком уровне управления и в производственных
отделах в целях увеличения своевременности и качества поступления
финансовых данных по компании в целом;
выявление основных направлений системы сбора, хранения и
обработки первичной информации;
выявление основных направлений развития технологий обработки
данных.
Развитие систем телекоммуникаций, а также технологий локальных
вычислительных сетей, дало возможность соединить все технические
средства обработки бухгалтерской информации в одну внутрифирменную
информационную сеть [17].
32
Все вышесказанное говорит о необходимости использования
информационных систем для автоматизации работы персонала организаций.
Поскольку разработка комплексной системы автоматизации работы всех
подразделений организации, является сложной и дорогостоящей, и
нуждающейся в привлечении особых ресурсов, в том числе – коллектива
исполнителей, предлагается в первом этапе ограничиться проектом, который
решает ряд личных задач.
В данный момент в компании, ПО, которое автоматизирует основные
процессы учета, отсутствует, поэтому весь учет ведётся в
специализированном электронном журнале, реализованном в Excel, вручную.
Чтобы производить учет документов и клиентов, консультантов
требуется посмотреть весь журнал Excel. Эта процедура требует особого
внимания и занимает довольно длительный период.
При таком подходе могут возникать погрешности, связанных, в первую
очередь, с человеческим фактором, потому, что менеджер может попросту не
заметить какою-либо важную информацию, что повлечет за собой
формирование неправильной отчетности.
Существующий процесс имеет следующие недостатки:
- Сложность мониторинга деятельности конторы;
- Сложность в составлении отчетной документации;
- Возможность утраты информации из-за возможных ошибок
консультанта;
- Ручная обработка информации:
- Снижение эффективности в работе операторов;
- Трудоемкость в оформлении документов и отчетности при
необходимости работать с большими размерами данных;
- Отсутствие единого упорядоченного архива истории
взаимоотношения с клиентами;
- Трудоёмкость проведения взаиморасчётов с клиентами.
Применение вычислительной техники для оптимизации процесса
Источник: https://baza.diplomsite.ru/previewfile/1930