Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
Индикативные показатели консолидированного бюджета РФ выполнены на 116,5 процента с перевыполнением на 3,5 млрд. рублей. Доля налогов, направленных в федеральный бюджет, составила в текущем году 4,6 процента, соответственно в консолидированный бюджет республики – 95,4 процента.
Поступления страховых взносов на обязательное социальное страхование в январе-августе 2019 года составили 15,2 млрд. рублей, что на 4,9 процента, или на 700 млн. рублей больше аналогичного периода прошлого года. Индикативные показатели при этом исполнены на 106,6% (дополнительно поступило – 900 млн. рублей).
Вконсолидированный бюджет Республики Дагестан за 8 месяцев 2019 года поступило 19,7 млрд. рублей, бюджетные назначения выполнены на 120,4% (перевыполнение составило 3,3 млрд. рублей). По сравнению с соответствующим периодом прошлого года обеспечен прирост на 16,9 процента или 2,9 млрд. рублей. Из общего объема средств, поступивших в консолидированный бюджет Республики Дагестан, в республиканский бюджет поступило 14 млрд. рублей и местные бюджеты - 5,7 млрд. рублей. (103).
Руководитель УФНС России по Республике Дагестан рассказал
орезультатах контрольной работы за первое полугодие 2019 года. Так, за этот период проведено 47 выездных налоговых проверок и 6782 камеральных проверок, по результатам которых доначислено платежей на сумму 683,9 млн. рублей, в том числе по выездным налоговым проверкам 588,7 млн. рублей. При этом результативность одной выездной налоговой проверки составила 12,8 млн. рублей, а доначисления на одну выездную проверку организации, выявившую нарушения, увеличились по сравнению с аналогичным периодом прошлого года на 24,8 млн. рублей и составили 32,9 млн.
Вцелом по Управлению по сравнению с первым полугодием 2018 года поступления всех налогов увеличились на 2787,4 млн. рублей или на 117,2 процента.
Г.Х. Апсалямов поручил коллегам исключить случаи безосновательного затягивания выездных налоговых проверок более чем на 150 дней и принять все необходимые меры для сбора доказательственной базы при применении положений статьи 54.1 НК РФ. (103).
Одной из важнейших задач, стоящих перед Службой, руководитель УФНС России по Республике Дагестан назвал повышение эффективности администрирования «зарплатных» налогов. За истекшие 8 месяцев платежи по НДФЛ возросли на 23,1%, или на 2,1 млрд.
56
рублей. Налоговые органы, применяя риск-анализ, работают с плательщиками, чья заработная плата отклоняется от среднеотраслевых значений. Работа ведётся не только в рамках контрольных мероприятий, но и комиссий по легализации «теневой» заработной платы.
Другим важным направлением работы налоговых органов было обозначено урегулирование задолженности по налогам и страховым взносам. Так, за семь месяцев 2019 года мерами принудительного взыскания обеспечено поступление налогов и взносов в бюджет на сумму 3,4 млрд. рублей, что больше, чем в 2018 году на 900 млн. рублей или на 136 процентов. В 2019 году повысилась эффективность взыскания и при взаимодействии со Службой судебных приставов. За семь месяцев 2019 года эффективность составила 67,2 процента против 46 процентов в аналогичном периоде 2018 года.
Главный налоговик Дагестана подчеркнул, что проблемным вопросом дня остается погашение задолженности по имущественным налогам физических лиц, которая по состоянию на 1 сентября 2019 года составляет 5,1 млрд. рублей. (103).
В целях погашения образовавшейся задолженности налоговыми органами республики совместно с муниципалитетами регулярно проводятся Единые дни уплаты налогов. Эффективность такой формы работы стала очевидной - за последние три месяца в рамках этих мероприятий в бюджет поступило 32 млн. рублей.
Другим инструментом погашения налоговых долгов стали совместные рейды на автодорогах со Службой судебных приставов и ГИБДД. С начала 2019 года проведено 635 рейдов и взыскано с владельцев транспортных средств 21,3 млн. рублей.
Таким образом, за восемь месяцев 2019 года по имущественным налогам физических лиц обеспечено снижение задолженности на 640 млн. рублей или 11,3 процента против 390 млн. руб. за аналогичный период 2018 года (без учета списанной задолженности по «налоговой амнистии»). (103).
За каждым структурным подразделением УФНС России по РД закреплены конкретные задачи. Например, основными задачами Контрольного отдела №1 являются:
1. Организация контроля за соблюдением законодательства РФ о налогах и сборах, а также принятых в соответствии с ним нормативных правовых актов, правильностью исчисления, полнотой и своевременностью внесения налогов и сборов, а в случаях, предусмотренных законодательством РФ - за правильностью исчисления, полнотой
57
и своевременностью внесения в соответствующий бюджет иных обязательных платежей.
2.Обеспечение общих принципов контрольной работы, в том числе по крупнейшим налогоплательщикам.
3.Мониторинг, обобщение и анализ результатов контрольной работы инспекций ФНС России по Республике Дагестан (далее – инспекции), в том числе по крупнейшим и основным налогоплательщикам.
4.Организация, координация и участие в проведении мероприятий налогового контроля, в том числе в отношении крупнейших и основных налогоплательщиков, кредитно-финансовых учреждений, страховых и иностранных организаций в ходе выездных налоговых проверок.
5.Анализ и систематизация применяемых налогоплательщиками форм и способов уклонения от налогообложения.
6.Организационное обеспечение и координация взаимодействия инспекций с правоохранительными и иными контролирующими органами в сфере деятельности по выявлению, предупреждению и пресечению налоговых правонарушений.
7.Организация взаимодействия инспекций с правоохранительными и иными контролирующими органами в сфере деятельности по выявлению, предупреждению и пресечению налоговых правонарушений при организации и проведении повторных выездных налоговых проверок, проводимых Отделом.
8.Координация работы инспекций по проведению проверок организаций и индивидуальных предпринимателей по вопросам применения контрольно-кассовой техники (далее ККТ), платежных карт и бланков строгой отчетности, а также по осуществлению регистрации ККТ, используемой организациями и индивидуальными предпринимателями в соответствии с законодательством РФ. (103).
9.Координация работы инспекций по проведению проверок организаций и индивидуальных предпринимателей по вопросам полноты учёта выручки денежных средств, в части соблюдения порядка работы с денежной наличностью и порядка ведения кассовых операций.
10.Организация работы инспекций по контролю за осуществлением валютных операций резидентами и не резидентами, не являющимися кредитными организациями или валютными биржами, организация информационного обмена и взаимодействия с органами и агентами валютного контроля, в рамках компетенции Отдела.
58
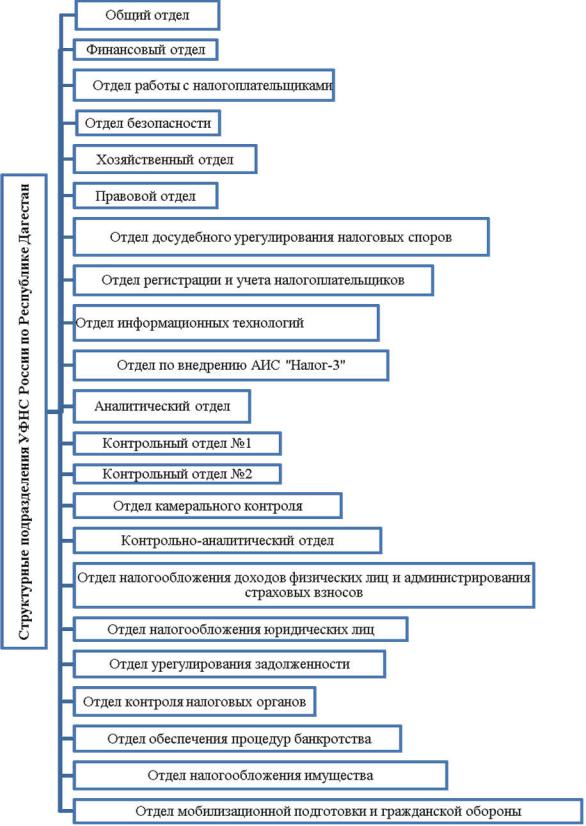
Рисунок 7 - Структурные подразделения УФНС России по Республике Дагестан (103)
59
11.Координация работы инспекций по обмену информацией с компетентными органами иностранных государств в соответствии с международными договорами.
12.Информирование в установленном порядке налогоплательщиков по вопросам, отнесенным к компетенции Отдела.
13.Участие в работе по патриотическому воспитанию гражданских служащих Управления и инспекций. (103).
Основные задачи Контрольно-аналитического отдела следую-
щие:
1.Осуществление комплексных стандартных процедур планирования выездных налоговых проверок, методологического обеспечения проведения предпроверочного анализа и контроля за проведением предпроверочного анализа.
2.Разработка и направление в адрес подведомственных налоговых инспекций области предложений Управления по включению налогоплательщиков в План выездных налоговых проверок.
3.Осуществление методологического и организационного обеспечения работы подведомственных налоговых инспекций области по контролю за осуществлением валютных, организация и осуществление контроля за деятельностью подведомственных налоговых инспекций области по вопросам соблюдения участниками внешнеэкономической деятельности валютного законодательства.
4.Организация информационного обмена и взаимодействия с органами и агентами валютного контроля по вопросам, отнесенным к компетенции налоговых органов.
5.Осуществление методологического обеспечения организации планирования выездных налоговых проверок, соблюдение порядка отбора налогоплательщиков для проведения выездных налоговых проверок, в т.ч. в отношении которых имеется информация о ликвидации (реорганизации); анализ списков налогоплательщиков, подлежащих включению в планы проведения выездных налоговых проверок, представляемые подведомственными налоговыми инспекциями области, на предмет целенаправленного отбора налогоплательщиков для проведения таких проверок и осуществление контроля за исполнением указанных планов.
6.Проведение с использованием информационных ресурсов углубленного изучения информации в отношении налогоплательщиков
вцелях выявления значительных рисков, приведших к неуплате налогов и выработки концепции форм и методов налогового контроля.
60