Дипломная работа: Диверсификация производства строительного предприятия и её влияние на эффективность предпринимательской деятельности (на примере АО "Строймеханизация")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
30
с 33126 тыс. руб. в 2016 г. до 21436 тыс. руб. в 2018 г.
Таким образом, за 2016–2018 гг., отмечается снижением заемных
средств предприятия в составе источников финансирования. Итог баланса дает
ориентировочную оценку суммы средств, находящихся в распоряжении
предприятия.
Эта оценка является учетной (балансовой) и не отражает реальной
суммы денежных средств, которую можно выручить за имущество, например, в
случае ликвидации предприятия. Текущая цена активов определяется рыночной
конъюнктурой и может отклоняться в любую сторону от учетной, особенно в
период инфляции.
Исследуем структуру источников образования имущества на конец года
АО «Строймеханизация» в таблице 5.
Таблица 5
Структура источников формирования имущества предприятия
Статьи баланса
2016 г.
2017 г.
2018 г.
Абсолютное
изменение, %
Капитал и резервы
32,2
48,9
50,3
18,1
Уставный капитал
0,1
0,2
0,1
0,0
Резервный капитал
29,3
45,9
49,4
20,1
Нераспределенная
прибыль
2,8
2,7
0,8
-2,1
Долгосрочные пассивы
22,2
27,1
19,7
-2,5
Заемные средства
22,2
27,1
19,7
-2,5
Краткосрочные пассивы
46,9
24,0
30,0
-17,0
Заемные средства
46,9
24,0
30,0
-17,0
БАЛАНС
100,0
100,0
100,0
0,0
В структуре формирования имущества предприятия в 2018 г.
наибольшую долю занимают собственные средства – 50,3%, по сравнению с
2016 г. произошѐл значительный прирост доли с 32,2%. При этом 49,4%
занимают резервы предприятия. На долгосрочные и краткосрочные заемные
средства приходится соответственно 19,7% и 30% в 2018 г. Зависимость от
заемных источников в динамике снижается, что подтверждается более
высокими значениями доли заѐмных средств в 2016 г.: по краткосрочным –
46,9%, по долгосрочным – 22,2%.
31
2.3 Финансово-экономический анализ АО "Строймеханизация"
Структура производственных фондов имеет большое значение для
повышения экономической эффективности производства. Роль основных
фондов различна. Поэтому та их часть, которая принимает участие в процессе
производства продукции, непосредственно воздействует на продукт и
определяет масштабы его производства, объединяется в группу «Активная
часть основных фондов». Основные фонды, которые не оказывают
непосредственного влияния на объем продукции, но обеспечивают нормальное
функционирование активной части относятся к пассивным основным фондам.
Важнейшим условием увеличения выпуска промышленной продукции
(работ, услуг) является опережающий рост активной части основных фондов.
Рассмотрим структуру основных производственных фондов,
представленных в таблице 6.
Таблица 6
Структура основных производственных фондов
Показатели
2016
г.
2017 г.
2018
г.
Абсолютное
отклонение,
+,-
Относительное
отклонение,%
Активная часть
Машины и
оборудование
17731
18686
19461
1730
9,76
Транспортные
средства
1849
1729
1655
-194
-10,49
Производственный и
хозяйственный
инвентарь
2455
2407
2527
72
2,93
Пассивная часть
Здания
13820
13548
15950
2130
15,41
Сооружения и
передаточные
устройства
2871,6
2452,5
3729,5
857,9
29,88
Всего промышленно-
производственных
фондов
38726,
6
38822,5
43322,
5
4595,9
11,87
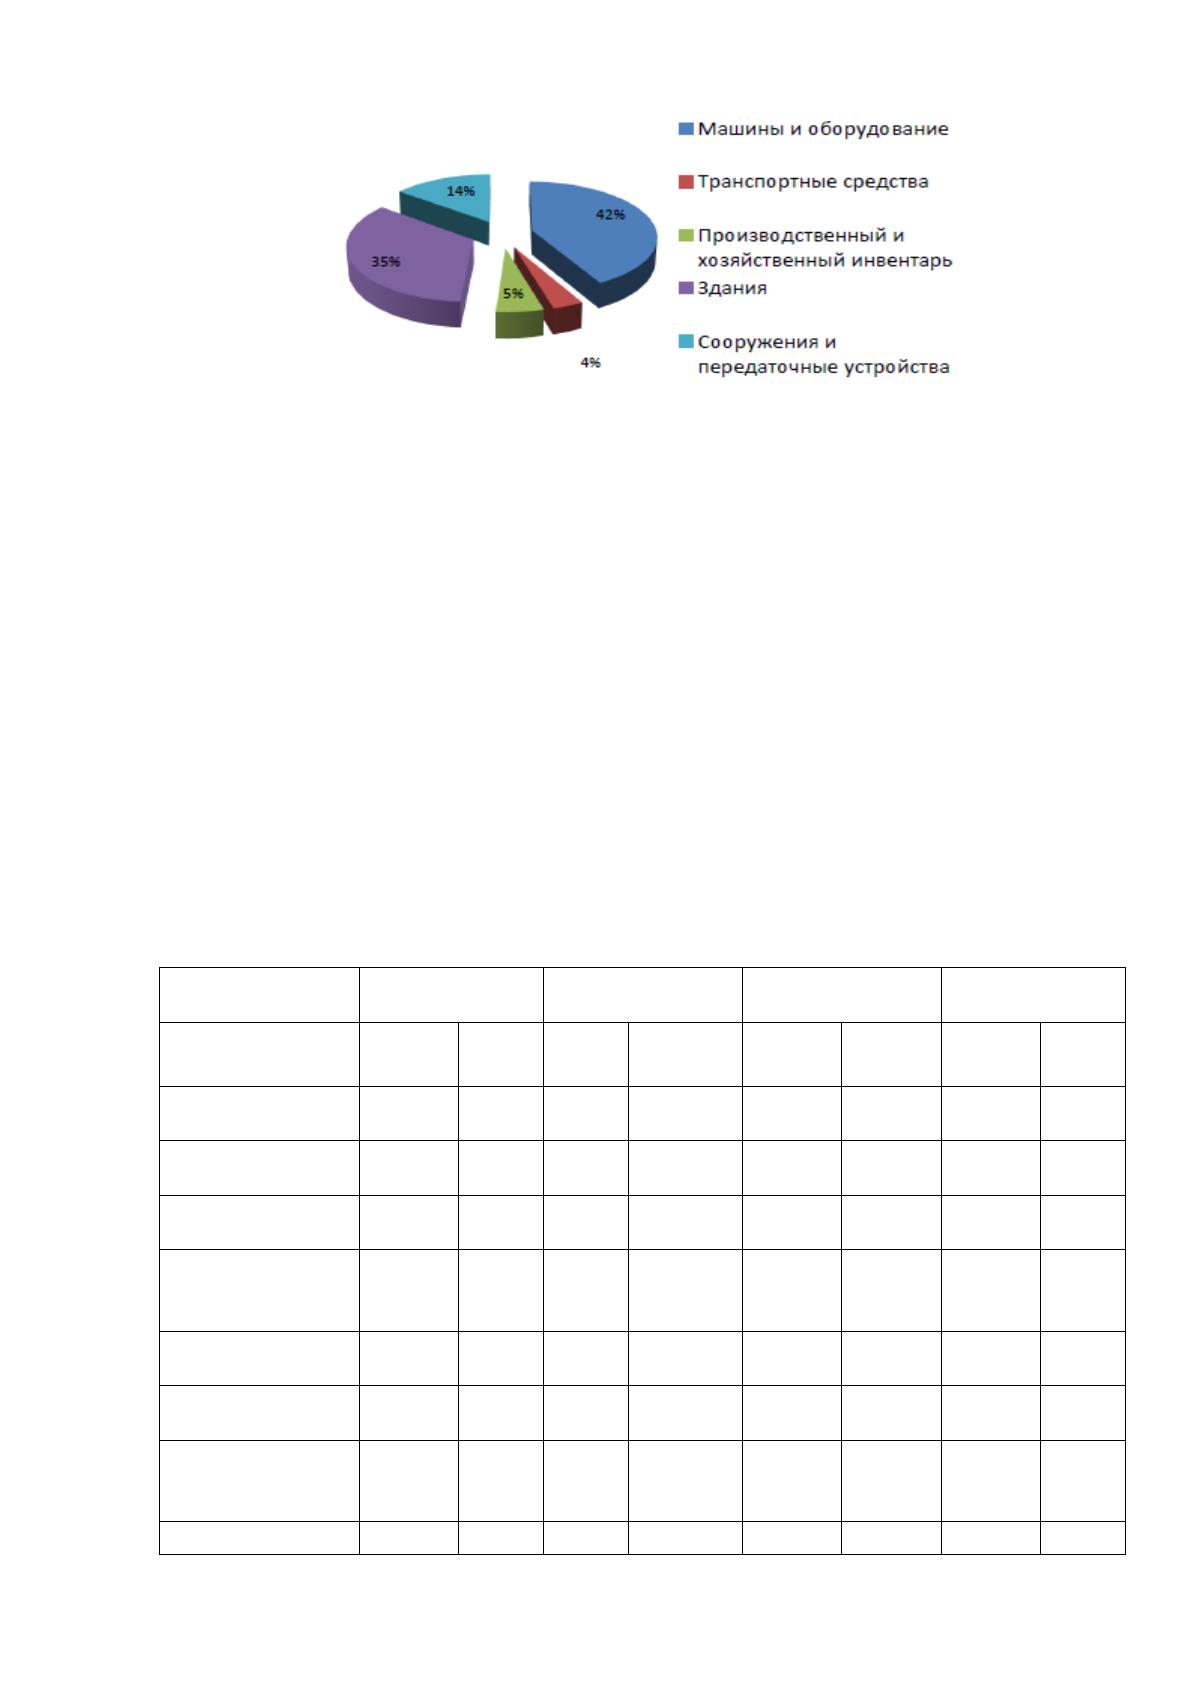
Структура основных производственных фондов за 2018 год отражена в
рисунке 3.
32
Рисунок 3. Структура основных производственных фондов за 2018.
На основании данных таблицы 6 и рисунка 3 можно сделать вывод, что в
2018 году по сравнению с 2016 годом доля активной части машин и
оборудования увеличились на 9,7%, доля транспортных средств снизилась на
10,4%, это связано с увеличением физического износа основных фондов,
производственный и хозяйственный инвентарь увеличился на 2,9%. В доле
пассивной части здания и сооружения увеличились на 15,4%. Всего доля
промышленных фондов увеличилась на 24,2%.
Рассмотрим структуру и движение основных фондов за 2018 год,
представленных в таблице 7.
Таблица 7
Структура и движение основных фондов за 2018 год
Наименование
Наличие на
начало года
Поступило за
год
Выбыло за год
Наличие на
конец года
фондов
тыс.
руб
уд.ве
с%
тыс.
руб
уд.вес
%
тыс.
руб
уд.вес
%
тыс.
руб
уд.ве
с%
Активная часть
21945
46,0
9
1780
19,37
82
94,25
23643
51,1
3
Машины и
оборудование
17809
37,4
0
1652
17,98
-
-
19461
42,0
9
Транспортные
средства
1729
3,63
-
0,00
74
85,06
1655
3,58
Производствен
ный и хоз.
инвентарь
2407
5,06
128
1,39
8
9,20
2527
5,47
Пассивная
часть
15192
53,9
1
7409
80,63
5
5,75
22596
48,8
7
Здания
13820
49,0
4
2135
23,23
5
5,75
15950
34,4
9
Сооружения и
передаточные
устройства
1372
4,87
5274
57,39
-
-
6646
14,3
7
ИТОГО
38772
100
9189
100
87
100
47873
100
33
а основании данных таблицы 7 можно сделать вывод, что в доле
активной части машины и оборудование увеличились на 5,04%, доля
транспортных средств сократилась на 0,05%, производственный и
хозяйственный инвентарь увеличился на 0,41%. В доле пассивной части здания
сократились на 14,55% .
Технический уровень основных средств характеризуется возрастным
составом оборудования. Анализ возрастного состава оборудования на 2018 год
приведен в таблице 8.
Таблица 8
Возрастная структура основного оборудования на 2018 год
Срок
службы
До 5лет
5-10лет
10-15лет
15-20лет
Свыше 20 лет
Удельный
вес, %
3,15
6,58
9
24,27
57
Структура основного оборудования по сроку службы представлена на
рисунке 4.
Рисунок 4 - Структура основного оборудования по сроку службы
По данным таблицы 8 и рисунка 4 можно сделать вывод, что удельный
вес основного оборудования, срок службы которого составляет свыше 20 лет
составляет 57% от общего удельного веса.
Проанализируем износ основных средств, представленный в таблице 9.
До 5лет
5-10лет
10-
15лет
15-
20лет
Свыше 20
лет
24
%
57
%
9
%
7
%
3
%
34
Таблица 9
Износ основных средств
Показатель
2016 год
2017 год
2018 год
Первоначальная стоимость на
конец года, руб.
38873,00
38772,00
47873,00
Остаточная стоимость, руб.
27393,00
23488,00
28741,00
Износ, руб.
11475,00
15289,00
19127,00
Коэффициент износа, %
29,52
39,43
39,96
Коэффициент годности
0,70
0,61
0,60
Коэффициент обновления
0,0054
0,0028
0,1920
Коэффициент выбытия
0,00780
0,00515
0,00253
На основании таблицы 9 можно сделать вывод, что сумма износа за
2016-2018 годы возросла на 7670 руб., коэффициент износа за анализируемый
период возрастает (2016г.- 29,52%, 2018г.-39,96%). Коэффициент годности в
период с 2016 по 2018 годы сократился с 70 до 60%. Сравнивая анализ
физического состояния основных средств за 2016-2018 годы можно сделать
вывод, что снижение коэффициента годности и рост коэффициента износа
является отрицательным фактором. Это значит, что увеличивается моральный и
физический износ.
Проанализируем показатели использования основных фондов,
представленные в таблице 10.
На основании таблицы 10 можно сделать вывод, что коэффициент
экстенсивной нагрузки увеличивается в динамике в 2016 году он составлял
0,9583, а в 2018 году – 0,9595, что является положительным фактором и
свидетельствует о сокращении простоев оборудования. Коэффициент
интенсивной нагрузки увеличивается с 0,9562 до 0,9818, это значит, что
происходит увеличение эффективности использования оборудования.
Коэффициент интегральной нагрузки так же увеличивается в динамике, что
свидетельствует об увеличении эффективности использования оборудования в
целом по времени и мощности.
Источник: https://baza.diplomsite.ru/previewfile/8007