Материал: Эффективность организации и управления промышленными предприятиями. проблемы и пути решения
|
|
1 |
|
|
10 |
|
1 |
|
12 |
|
13 |
|
14 |
|
15 |
2 |
8 |
4 |
3 |
7 |
9 |
5 |
6 |
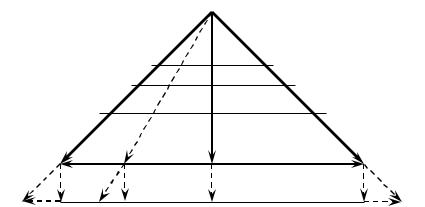
Рис. 1. Эпюра денежных потоков в замкнутом операционном цикле конверсии производственного капитала ПТС в денежный капитал в форме произведенной и реализованной продукции при освоении инвестиционных проектов
Равновесный операционный замкнутый цикл конверсии производственного капитала Qmc (1-3) в денежный капитал Vsv (1-2) представлен в виде равностороннего векторного треугольника (1-2- 3). Согласно модели управленческого учѐта [13], производственный капитал Qmc (1-3) является суммой равных ортогональных векторов технологических затрат Сtc (1-4) и вектора основных фондов Umf (4- 3), включающего основные средства и балансовые нематериальные активы всех технологических переделов 10-11, 12-13, 14-15.
Аналогично вектор денежный капитала Vsv (1-2) равен сумме ортогональных векторов технологических затрат (затратная стоимость продукции) Vtv (1-4) и вектора чистого дохода (добавленной стоимости продукции) Vav (4-2). Вектор производственного капитала Qmc (1-3) является суммой колиниарных векторов производственных капиталов технологических переделов (например: шарикового производства (10-11), сепараторного производства (12-13), производства колец (14-15), шлифовально-сборочного производства) и деловых отходов. Аналогично вектор денежного капитала Vmc (1-2), вектор технологических затрат Сtc (1-4), вектор чистого дохода (добавленной стоимости) Vav (4-2) и вектор основных фондов Umf (4-3) являются суммой коллинеарных векторов соответствующих технологических переделов.
315
В результате освоения инновации увеличится объѐм реализованной продукции ΔVsv и производственный капитал ΔQmc.
При равновесном цикле конверсии производственного капитала в денежный капитал приращения производственного и денежного капитала равны. Приращение производственного капитала равно основным средствам в инвестиционном проекте, в инновационном проекте это приращение равно нематериальному активу, и в комбинированном проекте мы имеем долю материальных и долю нематериальных активов.
При неравновесном операционном цикле конверсии Vsv (1-8) и ΔVsv (8-9), приращение объѐма реализованной продукции меньше приращения производственного капитала.
Если проект инвестиционный, то приращение производственного капитала равно сумме операционных затрат и налогооблагаемых основных средств. Следовательно, добавленная стоимость пойдѐт на компенсацию налога на имущество юридических лиц и операционные затраты. Как правило, инвестиционные проекты не эффективны. Если проект инновационный, то приращение производственного капитала происходит за счѐт не налогооблагаемых, но амортизируемых нематериальных активов, а в структуре операционных затрат увеличиться доля оплаты труда. Как правило, проекты должны быть инновационно-инвестиционными. В этом случае инновационная составляющая проекта определяет эффективность освоения инноваций.
Исследование инвестиционного проекта в системе координат производительность Т, руб./час и энтропия S, час/год
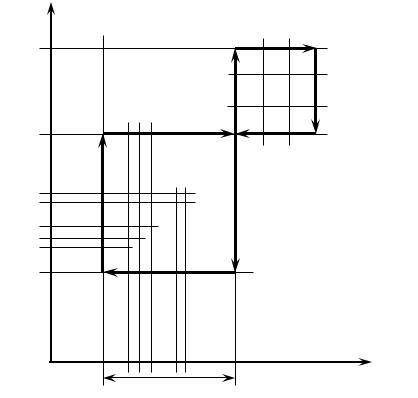
На рисунке 2 представлена эпюра графоаналитического проектирования [14] добавленной рыночной инновационной стоимости Vav на основе снижения доли деловых отходов (технологическая инновация) в операционном цикле конверсии производственного капитала в денежный капитал в форме произведенной и реализованной продукции.
316
|
Т (Сtc), руб./час |
|
|
|
Тav |
|
|
5 |
6 |
|
|
|
|
|
Тev |
3 |
|
4 |
|
|
|
|
||
|
|
|
|
7 |
Тevi |
13 |
|
12 |
|
|
|
|
|
|
Тev |
|
|
|
|
|
8 |
9 |
|
|
Тmf |
|
|
|
|
|
2 |
10 |
11 |
1 |
|
|
|
|
R(S), час/год |
|
|
RG=R0 |
|
|
Рис. 2. Эпюра равновесных операционного и инновационного циклов конверсии производственного и инновационного капиталов в денежный капитал в форме затратной и добавленной рыночной стоимости продукции
Эпюра формируется в координатах производительность Т, руб./час, операционных процессов, измеряемая в производительности переработки технологических затрат Сtc, руб./час и энтропия основных фондов S, час/год [15], измеряемая годовым ресурсом рабочего времени R0, равным годовому ресурсу срока полезного использования основных фондов RG, час/год. Подшипниковый завод работает в две смены, поэтому расчѐтный годовой ресурс равен
4000 час/год.
Объѐм реализации V, руб./год продукции разделим на годовой ресурс рабочего времени R0, час/год, в результате получим
317
производительность Т, руб./час. Стоимость основных средств U, руб./год разделим на годовой ресурс срока их полезного использования RG, час/год, в результате получим производительность Т, руб./час основных средств. Интенсивность бизнеса должна обеспечить равенство RG и R0. Эти константы являются численными значениями энтропии основных средств и объѐма реализованной продукции.
Параметр энтропия [16] очень важен при оценке модернизации, реновации, простого и расширенного воспроизводства основных средств. В этих случаях факт инвестиций должен считаться оправданным, если суммарная (результирующая) энтропия основных средств уменьшается.
Равновесный операционный цикл конверсии (1-2-3-4), включающий операционные циклы конверсии всех технологических переделов, состоит из следующих процессов: формирования основных фондов (1-2), формирование технологических затрат (2-3), производственный процесс (3-4), формирующий затратную стоимость продукции и формирование добавленной рыночной стоимости продукции (4-1).
В одном из операционных циклов передела (2-8-9-10) освоена технологическая инновация. В результате использования доли деловых отходов полезная площадь равновесного операционного цикла возросла на (11-12-13).
Инновационный равновесный цикл конверсии доходной идеи (7-4-5-6) состоит из нематериального актива (7-4), оплаты труда с начислениями (4-5), добавленного потребительского свойства продукции (5-6) и чистой прибыли с налогом и амортизацией от нематериальных активов (6-7). В результате технологические затраты возросли на оплату труда, основные фонды увеличились на приращение нематериального актива, а добавленная стоимость возросла на величину чистой прибыли для акционеров.
Результаты исследований. Разработан интегрированный цифровой информационно-аналитический инструментарий в форме графоаналитического векторного анализа и проектирования инновационных процессов в производственно-технологических системах производственных предприятий.
Анализ и исследования операционных замкнутых циклов конверсии показали, что инвестиционные проекты должны содержать долю инноваций (нематериальных активов), обеспечивающих
318
экономическую эффективность освоенных продуктовых и технологических инноваций.
Выводы. Разработана «Цифровая Платформа» к управлению инновационной деятельностью производственных предприятий, представляющая собой интегрированную информационноаналитическую систему контроллинга производственных бизнеспроцессов, приводящая к увеличению доли добавленной стоимости произведенной и реализованной продукции и услуг жизнедеятельности бизнеса и территорий.
Цифровая трансформация производственных циклов в операционные циклы конверсии производственного капитала в денежный капитал позволила сделать вывод о применимости цифровой платформы производственных предприятий к стратегическому планированию цифровой экосистемы территорий муниципалитетов.
Последующие исследования будут посвящены развитию энтропийных методов проектирования инновационных проектов.
Литература
1.Shichkov A. N., Kremlyova N. A., Borisov A. A. Innovative Enhancement of Engineering Business of a Municipality // Новая экономическая реальность, кластерные инициативы и развитие промышленности (ИНПРОМ-2016): труды международной научнопрактической конференции. под ред. А. В. Бабкина. СПб: Изд-во Политехн. ун-та, 2016. С. 74-88.
2.Open Innovation Research, Management and Practice / edited by J. Tidd. Imperial College Press, 2014. 445 p.
3.Егоров Н. Е., Ковров Г. С., Павлова С. Н., Бабкин А. В. Комплексный подход к управлению инновационной деятельностью предприятий // Научно-технические ведомости СанктПетербургского государственного политехнического университета. 2010. № 3. С. 126.
4.Сулоева С. Б. Стратегический контроллинг на промышленном предприятии: теория, методология, инструментарий: диссертация доктора экономических наук: 08.00.05. Санкт-Петербург, 2005. 337 с.
5.Туровец О. Г., Родионова В. Н. Современные проблемы организации машиностроительного производства: монография.
319