Материал: Фінанси_Посібник
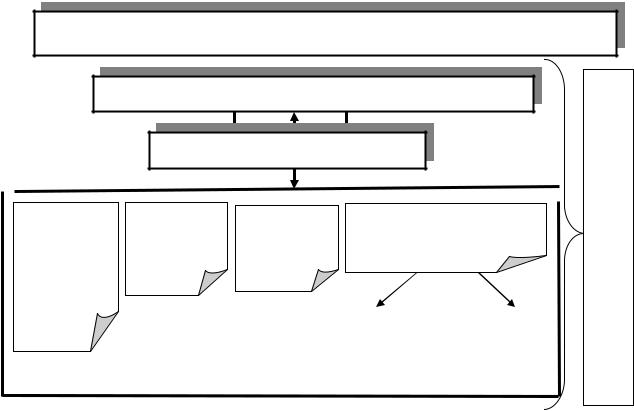
Б ю д ж е т н а с и с т е м а У к р а ї н и
Державний бюджет України
Місцеві бюджети
Бюджет |
Обласні |
Районні |
Бюджети місцевого |
|||
Автономної |
бюджети |
бюджети |
самоврядування |
|||
Республіки |
|
|
|
|
|
|
Крим |
|
|
|
|
|
|
|
|
|
|
|
||
|
|
бюджети територіальних |
|
бюджети |
||
|
|
громад сіл, їх об’єднань, |
|
районів |
||
|
|
|
селищ, міст |
|
|
у містах |
|
|
|
|
|
|
|
Рис. 6.6. Бюджетна система України
и н ї а р к У т е ж д ю б й и н е д е в З
Зведений бюджет є сукупністю показників бюджетів, що використовуються для аналізу та прогнозування економічного та соціального розвитку держави [1].
Зведений бюджет України включає показники Державного бюджету України, зведеного бюджету Автономної Республіки Крим та зведених бюджетів областей, міст Києва та Севастополя.
Законодавчими органами влади зведений бюджет не затверджується.
Зведений бюджет Автономної Республіки Крим включає показники бюджету Автономної Республіки Крим, зведених бюджетів її районів та бюджетів міст республіканського Автономної Республіки Крим значення.
Зведений бюджет області включає показники обласного бюджету, зведених бюджетів районів і бюджетів міст обласного значення цієї області.
Зведений бюджет району включає показники районного бюджету, бюджетів міст районного значення, селищних та сільських бюджетів цього району.
Зведений бюджет міста з районним поділом включає показники міського бюджету та бюджетів районів, що входять до його складу. Якщо місту або району у місті адміністративно підпорядковані інші міста, селища чи села, зведений бюджет міста або району у місті включає показники бюджетів цих міст, селищ та сіл.
Показники бюджетів об'єднань територіальних громад, що створюються згідно із законом, включаються до відповідних зведених бюджетів.
Місцеві бюджети своїми доходами та видатками входять до складу зведеного бюджету і не входять до складу Державного бюджету.
166
Побудова бюджетної системи України ґрунтується на таких принципах:
1.Принцип єдності бюджетної системи України – єдність бюджетної системи України забезпечується єдиною правовою базою, єдиною грошовою системою, єдиним регулюванням бюджетних відносин, єдиною бюджетною класифікацією, єдністю порядку виконання бюджетів та ведення бухгалтерського обліку і звітності.
2.Принцип збалансованості – повноваження на здійснення витрат бюджету повинні відповідати обсягу надходжень бюджету на відповідний бюджетний період.
3.Принцип самостійності – Державний бюджет України та місцеві бюджети є самостійними. Держава коштами державного бюджету не несе відповідальності за бюджетні зобов’язання органів влади Автономної Республіки Крим та органів місцевого самоврядування. Органи влади Автономної Республіки Крим та органи місцевого самоврядування коштами відповідних місцевих бюджетів не несуть відповідальності за бюджетні зобов’язання одне одного, а також за бюджетні зобов’язання держави. Самостійність бюджетів забезпечується закріпленням за ними відповідних джерел доходів бюджету, правом відповідних органів державної влади, органів влади Автономної Республіки Крим та органів місцевого самоврядування визначати напрями використання бюджетних коштів відповідно до законодавства України, правом Верховної Ради Автономної Республіки Крим та відповідних місцевих рад самостійно і незалежно одне від одного розглядати та затверджувати відповідні місцеві бюджети.
4.Принцип повноти – до складу бюджетів підлягають включенню всі надходження бюджетів та витрати бюджетів, що здійснюються відповідно до нормативно-правових актів органів державної влади, органів влади Автономної Республіки Крим, органів місцевого самоврядування.
5.Принцип обґрунтованості – бюджет формується на реалістичних макропоказниках економічного і соціального розвитку України та розрахунках надходжень бюджету і витрат бюджету, що здійснюються відповідно до затверджених методик та правил.
6.Принцип ефективності та результативності – при складанні та виконанні бюджетів усі учасники бюджетного процесу мають прагнути досягнення цілей, запланованих на основі національної системи цінностей і завдань інноваційного розвитку економіки, шляхом забезпечення якісного надання послуг, гарантованих державою, Автономною Республікою Крим, місцевим самоврядуванням, при залученні мінімального обсягу бюджетних коштів та досягнення максимального результату при використанні визначеного бюджетом обсягу коштів.
7.Принцип субсидіарності – розподіл видів видатків між державним бюджетом та місцевими бюджетами, а також між місцевими бюджетами повинен ґрунтуватися на максимально можливому наближенні надання гарантованих послуг до їх безпосереднього споживача.
8.Принцип цільового використання бюджетних коштів – бюджетні кошти використовуються тільки на цілі, визначені бюджетними призначеннями
167
та бюджетними асигнуваннями.
9.Принцип справедливості і неупередженості – бюджетна система України будується на засадах справедливого і неупередженого розподілу суспільного багатства між громадянами і територіальними громадами.
10.Принцип публічності та прозорості – інформування громадськості з питань складання, розгляду, затвердження, виконання державного бюджету та місцевих бюджетів, а також контролю за виконанням державного бюджету та місцевих бюджетів.
Інформація про бюджет повинна бути оприлюднена у засобах масової інформації на всіх стадіях бюджетного процесу.
6.5 Бюджетний процес
Бюджетний процес в Україні регламентується Конституцією України і Бюджетним кодексом України.
Бюджетний процес – це регламентований бюджетним законодавством процес складання, розгляду, затвердження, виконання бюджетів, звітування про їх виконання, а також контролю за дотриманням бюджетного законодавства [1].
В Україні бюджетний процес триває понад два роки: від починається зимою року, що передує бюджетному періоду, і закінчується навесні року, наступного за бюджетним.
Бюджетний період для всіх бюджетів, що складають бюджетну систему України, становить один календарний рік, який починається 1 січня кожного року і закінчується 31 грудня того ж року [1].
Відповідно до Конституції України та Бюджетного кодексу України бюджетний період для Державного бюджету України за особливих обставин може бути іншим.
Особливими обставинами є:
–введення воєнного стану;
–оголошення надзвичайного стану в Україні.
Уразі затвердження Державного бюджету України на інший, ніж передбачено Бюджетним кодексом, бюджетний період місцеві бюджети повинні бути затверджені на такий самий період.
Основні завдання, що вирішуються за допомогою бюджетного процесу:
визначення основних напрямів бюджетної політики на основі стратегічного підходу до формування бюджету та її взаємоув’язка з економічною політикою;
стабілізація державних фінансів за рахунок визначення фінансових можливостей бюджету на основі планування реальних обсягів доходів і видатків;
запровадження заходів з відновлення економічного зростання та модернізації економіки
Процес формування бюджету та узгодження його показників із макроекономічними тенденціями розвитку країни складається з декількох
168
відносно самостійних стадій:
1)складання проектів бюджетів;
2)розгляд проекту та прийняття закону про Державний бюджет України (рішення про місцевий бюджет);
3)виконання бюджету, включаючи внесення змін до закону про Державний бюджет України (рішення про місцевий бюджет);
4)підготовка та розгляд звіту про виконання бюджету і прийняття рішення щодо нього.
На всіх стадіях бюджетного процесу здійснюються контроль за дотриманням бюджетного законодавства, аудит та оцінка ефективності управління бюджетними коштами відповідно до законодавства.
Учасниками бюджетного процесу є органи, установи та посадові особи, наділені бюджетними повноваженнями (правами та обов'язками з управління бюджетними коштами) [1].
До основних учасників бюджетного процесу належать Президент України, Верховна Рада України, Верховна Рада Автономної Республіки Крим, обласні, районні ради, Кабінет Міністрів України, Міністерство фінансів України, Міністерство доходів і зборів України, Рада Міністрів Автономної Республіки Крим, Міністерство фінансів АРК та місцеві державні адміністрації (або фінансові управління), Рахункова палата України, Національний банк України, Державна казначейська служба України, Державна фінансова інспекція України.
На першій стадії бюджетного процесу (з лютого по вересень року, що передує бюджетному періоду) проводиться робота зі складання проекту
бюджету та здійснюється формування бюджетної політики і узгодження показників майбутнього бюджету на плановий і наступні за плановим два бюджетні періоди з тенденціями розвитку країни через планування основних макроекономічних показників у розрізі державного та місцевих бюджетів.
Проект бюджету – це проект плану формування та використання фінансових ресурсів для забезпечення завдань і функцій, що здійснюються органами державної влади (органами влади Автономної Республіки Крим, органами місцевого самоврядування) протягом бюджетного періоду, який є невід'ємною частиною проекту закону про Державний бюджет України (проекту рішення про місцевий бюджет) [1].
Проект закону про Державний бюджет України розробляє Кабінет Міністрів України.
Міністерство фінансів України відповідає за складання проекту закону про Державний бюджет України, визначає основні організаційно-методичні засади бюджетного планування, які використовуються для підготовки бюджетних запитів і розроблення проекту Державного бюджету України та прогнозу Державного бюджету України на наступні за плановим два бюджетні періоди.
Орієнтиром при складанні проекту Державного бюджету України та індикативних прогнозних показників Державного бюджету України на наступні за плановим два бюджетні періоди є розроблені Міністерством економічного
169
розвитку і торгівлі України за участю Міністерства фінансів, Національного банку, Державної служби статистики, інших міністерств і служб України і затверджені Кабінетом Міністрів України:
–основні прогнозні макропоказники економічного і соціального розвитку України на плановий і наступні за плановим два бюджетні періоди;
–аналіз виконання бюджету у попередніх та поточному бюджетних періодах.
Макропоказники економічного і соціального розвитку держави
включають:
-валовий внутрішній продукт (ВВП) номінальний, млрд. грн.;
-ВВП реальний, темп зростання, %;
-індекс споживчих цін, %;
-індекс цін виробників, %;
-прибуток підприємств в цілому та в розрізі адміністративнотериторіальних утворень, млрд. грн.;
-надходження до бюджету від приватизації, млрд. грн.;
-темпи приросту монетарної бази до початку року, %;
-темпи приросту грошової бази до початку року, %;
-фонд оплати праці робітників, службовців, військових, працівників малих підприємств та галузі сільського господарства, млрд. грн.;
-експорт та імпорт товарів та послуг, млн. дол. США;
-курс національної грошової одиниці до іноземних валют.
До 15 березня року, що передує плановому, Національний банк України для складання проекту закону про Державний бюджет України подає Президенту України, Верховній Раді України та Кабінету Міністрів України прогнозні монетарні показники на наступний рік.
Міністерство фінансів України визначає загальний рівень доходів,
видатків і кредитування бюджету та дає оцінку обсягу фінансування бюджету для складання проекту державного бюджету та індикативних прогнозних показників Державного бюджету України на наступні за плановим два бюджетні періоди на підставі основних прогнозних макропоказників економічного і соціального розвитку України на плановий і наступні за плановим два бюджетні періоди та аналізу виконання бюджету у попередніх та поточному бюджетних періодах.
До 20 березня року, що передує плановому, відповідно до визначених у
Щорічному посланні Президента України до Верховної Ради України про внутрішнє і зовнішнє становище України пріоритетів бюджетної політики Міністерство фінансів України разом з іншими центральними органами виконавчої влади розробляє і подає на розгляд до Кабінету Міністрів України:
проект Основних напрямів бюджетної політики на наступний рік;
попередні показники проекту зведеного бюджету на наступний рік з розподілом на Державний та місцеві бюджети;
пропозиції щодо формування взаємовідносин з місцевими бюджетами;
проект рішення Кабінету Міністрів України та інші необхідні матеріали.
170