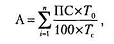Книга / учебник: Финансы предприятий
Помимо рассмотренного математического и графического методов анализа безубыточности может применяться маржинальный метод, в основе которого лежит маржинальная прибыль, которая представляет собой превышение выручки над величиной переменных затрат на производство и реализацию продукции, работ, услуг.
Маржинальный подход лежит в основе управленческих решений, связанных с ассортиментной политикой, с продвижением продукции на рынок, ценообразованием и рядом других задач повышения конкурентоспособности производимой продукции. Доля маржинальной прибыли в цене единицы продукции является постоянной величиной, и предпочтение отдается тому виду продукции, который обеспечивает наибольшее значение маржинальной прибыли. Снижение показателей маржинальной прибыли вызывает необходимость дополнительного производства и реализации продукции или пересмотра ассортиментной политики.
Удельная маржинальная прибыль (GMgm) - производный показатель, который характеризует величину маржинальной
прибыли в цене единицы продукции:
GMgm =
Р - а
где GMgm - удельная маржинальная прибыль;
Р - цена единицы продукции;
а - переменные затраты в единице продукции.
Коэффициент маржинальной прибыли - это отношение маржинальной прибыли к выручке от реализации. Он показывает, какая доля выручки от реализации используется на покрытие постоянных затрат и формирование прибыли.
Коэффициент маржинальной прибыли рассчитывается как доля маржинальной
прибыли в выручке от реализации (5):
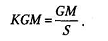
Запас финансовой прочности, или кромка безопасности, показывает, насколько можно сокращать производство продукции, не неся при этом убытков. В абсолютном выражении расчет представляет разницу между запланированным объемом реализации и точкой безубыточности.
. В абсолютном выражении:
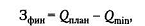
при значении Qплан = 1165 шт.; Qmin = 326 шт.
Зфин = Qплан - Qmin = 1165 шт.- 326 шт. = 839 шт.
Это значит, что предприятие не должно снижать объемы производства более чем на 839 штук.
. В относительном выражении:
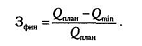
Показатель финансовой прочности, рассчитанный в относительном выражении как доля от прогнозируемого объема реализации, используется для оценки производственного риска, т. е. потерь, связанных со структурой затрат на производство:
шт.: 1165 шт. = 0,72,
иначе - снижение объемов производства и реализации более чем на 72% чревато для предприятия неприятными последствиями, если убытки не перекрываются поступлениями от внереализационной деятельности.
. В стоимостном выражении:
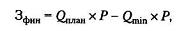
где Р - цена изделия.
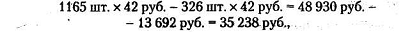
а показатель финансовой прочности равен 0,72.
Чем выше показатель финансовой прочности, тем меньше риск потерь для предприятия.
Полная и всесторонняя оценка риска имеет принципиальное значение при принятии финансовых решений, поэтому в западном финансовом менеджменте разработаны многочисленные методы, позволяющие с помощью математического аппарата просчитать последствия предпринимаемых мер.
Финансовый рычаг (финансовый леверидж) - это отношение заемного капитала компании к собственным средствам, он характеризует степень риска и устойчивость компании. Чем меньше финансовый рычаг, тем устойчивее положение. С другой стороны, заемный капитал позволяет увеличить коэффициент рентабельности собственного капитала, т.е. получить дополнительную прибыль на собственный капитал.
Показатель отражающий уровень дополнительной прибыли при использования
заемного капитала называется эффектом финансового рычага. Он рассчитывается по
следующей формуле:
ЭФР = (1 - Сн) × (КР - Ск) × ЗК/СК,
где:
ЭФР - эффект финансового рычага, %.
Сн - ставка налога на прибыль, в десятичном выражении.
КР - коэффициент рентабельности активов (отношение валовой прибыли к средней стоимости активов), %.
Ск - средний размер ставки процентов за кредит, %. Для более точного расчета можно брать средневзвешенную ставку за кредит.
ЗК - средняя сумма используемого заемного капитала.
СК - средняя сумма собственного капитала.
Запишем формулу эффекта финансового рычага короче:
ЭФР = (1 - Сн) × Д × ФР.
Можно сделать 2 вывода:
· Эффективность использования заемного капитала зависит от соотношения между рентабельностью активов и процентной ставкой за кредит. Если ставка за кредит выше рентабельности активов - использование заемного капитала убыточно.
· При прочих равных условиях больший финансовый рычаг дает
больший эффект.
. Характеристика и классификация основных фондов, источники их
формирования
Совокупность средств и предметов труда, используемых в процессе производства, называется средствами производства. Средства производства, выраженные в денежной форме, образуют производственные фонды предприятия.
В зависимости от характера перенесения своей стоимости на готовый продукт производственные фонды подразделяются на основные (средства труда) и оборотные (предметы труда).
Основные производственные фонды предприятия - это средства труда, которые участвуют во многих производственных циклах, сохраняя при этом свою натуральную форму, а свою стоимость они переносят на изготовляемый продукт частями по мере износа. Главной отличительной особенностью основных производственных фондов является особый характер перенесения их стоимости на изготовляемый продукт. Они переносят стоимость на продукт не сразу, а постепенно, частями. Основные фонды функционируют в ряде производственных циклов, многократно используются в производстве в неизменной натуральной форме. Они не требуют в отличие от оборотных фондов своего воспроизводства после каждого производственного цикла. Воспроизводство их в натуральной форме происходит лишь тогда, когда они выслужат сроки службы и придут в негодность.
Некоторые средства труда относятся не к основным фондам, а к оборотным. Так, не относятся к основным фондам: предметы, служащие менее одного года; специальные инструменты и специальные приспособления, независимо от их стоимости и в соответствии с учетной политикой учитываемые как материалы и инвентарь и др.
Для планирования, учета, анализа, начисления амортизации и других целей основные фонды классифицируют по отдельным группам. В состав основных фондов входят следующие группы:
первая группа - здания, которые обеспечивают необходимые условия для производственного процесса и способствуют сохранности машин и оборудования, а также здания непроизводственного назначения (29-39%);
вторая группа - сооружения, например, мосты, подъездные железнодорожные пути, взлетно-посадочные полосы, радиомачты, телебашни и др. (7-19%);
третья группа - передаточные устройства - включают устройства электропередачи, связи и трубопроводы (4-11%);
четвертая группа - машины и оборудование. В качестве подгрупп в нее входят: силовые машины и оборудование (котельные установки, турбинное оборудование, электродвигатели, тракторы); рабочие машины и оборудование, посредством которых рабочие воздействуют на предмет труда; измерительные и регулирующие приборы и устройства и лабораторное оборудование; вычислительная техника; прочие машины и оборудование (стиральные машины, поливочные машины, ассенизационные машины, бытовая газовая аппаратура и др.) (38-46%);
пятая группа - транспортные средства всех видов, в том числе и трубопроводный магистральный транспорт (2%);
шестая группа - инструмент всех видов;
седьмая группа - производственный и хозяйственный инвентарь и принадлежности;
восьмая группа - рабочий скот;
девятая группа - многолетние насаждения;
десятая группа - капитальные затраты по улучшению земель;
одиннадцатая группа - прочие основные фонды (VI-XI группы - 0,7 - 1,6%). Цифровые данные приведены по структуре основных фондов всей промышленности Российской Федерации и машиностроения.
Рабочие машины и оборудование вместе с силовыми машинами и оборудованием, инструментами и приборами образуют так называемую активную часть основных фондов. В отличие от активной части здания, сооружения, транспортные средства, инвентарь составляют пассивную структуру основных фондов.
Процентное соотношение различных групп основных фондов к их общей стоимости характеризует структуру основных фондов.
Структура производственных фондов зависит от многих факторов и прежде всего от особенностей данной отрасли производства. На структуру основных фондов также влияет размер предприятия и его географическое размещение. На крупных предприятиях более высок удельный вес машин и оборудования. В районах с суровыми климатическими условиями выше удельный вес зданий, транспортных средств, сооружений.
Согласно главе 25 («Налог на прибыль») части второй Налогового кодекса РФ зависимости от срока полезного использования основные фонды объединяется в 10 групп (от 1 года - свыше 30 лет). Классификацию основных средств, включаемых в амортизационные группы, устанавливает Правительство РФ. Для тех основных средств, которые не указаны в амортизационных группах, срок полезного использования определяет налогоплательщик исходя из технических условий и рекомендаций предприятий-изготовителей. В налоговом учете налогоплательщики начисляют амортизацию линейным или нелинейным методом.
Создание новых и восстановление изношенных основных фондов предприятий осуществляется посредством капитальных вложений и капитального ремонта.
Источниками первоначального наделения основными фондами вновь созданных предприятий выступают:
капитальные вложения (инвестиции) на строительство новых, расширение, реконструкцию и техническое перевооружение действующих промышленных предприятий.
передача объектов, относящихся к основным средствам в счет взносов в уставной фонд;
безвозмездное получение основных средств от федеральных органов исполнительной власти и вышестоящих органов;
поступление после капитального ремонта;
ассигнования из бюджетов, направляемых на формирование уставного фонда предприятия;
Источниками простого и расширенного воспроизводства основных фондов выступают:
централизованные источники - ассигнования на капитальное строительство и капитальный ремонт, приобретение нового оборудования и его монтаж;
собственные средства предприятий, относящихся к нецентрализованным источникам финансирования (амортизационные отчисления, ремонтный фонд, часть прибыли, направляемая на финансирование капитальных вложений, часть прибыли, направляемая в фонд накоплений из других источников, мобилизации (иммобилизации) внутренних источников;
заемные средства в виде банковского кредита (лизинг), ссуд других
кредиторов под векселя и другие долговые обязательства, денежных средств,
полученных от размещения облигационных займов и др.
30. Амортизация и ремонт основных фондов предприятий и организаций,
способы начисления
Постепенная утрата основными фондами своей стоимости в период их функционирования называется износом. Износ основных фондов происходит под влиянием различных причин в период, когда они участвуют в изготовлении продукта, а также во время их бездействия (коррозия, гниение и т.п.).
Различают физический и моральный износ основных фондов. Физический износ - это потеря средствами труда своих первоначальных качеств. Сущность морального износа заключается в потере средствами труда стоимости еще до их физического износа. Это обусловливается техническим прогрессом, в результате чего происходит удешевление воспроизводства машин и оборудования такой же конструкции (1-я форма морального износа) или появление новых, более совершенных и производительных конструкций машин (2-я форма морального износа).
Для экономического возмещения износа основных фондов установлены амортизационные отчисления, которые включаются в затраты на производство продукции. Следовательно, амортизация - это процесс возмещения физического и морального износа основных фондов путем перенесения их утраченной стоимости на изготовляемый продукт, накопления денежных средств с целью их последующего использования на воспроизводство изношенных основных фондов.
Амортизационные отчисления производятся по установленным нормам от первоначальной или восстановительной стоимости основных фондов. Норма амортизации - это выраженная в процентах доля среднегодовой стоимости основных фондов, которая включается в себестоимость продукции. Нормы амортизационных отчислений дифференцированы по отдельным видам основных фондов и едины для всех видов предприятий и организаций страны независимо от их ведомственной подчиненности и формы собственности.
Согласно Положению по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01) от 30.03.2001 г. существует четыре метода расчета амортизационных отчислений:
♦ линейный способ: сумма амортизационных отчислений определяется, исходя из первоначальной стоимости основных фондов и нормы амортизации, исчисленной исходя из срока полезного использования основных фондов;
♦ способ уменьшаемого остатка: сумма амортизационных отчислений определяется, исходя из остаточной стоимости основных фондов на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этих основных фондов;
♦ способ списания стоимости по сумме лет срока полезного использования: сумма амортизационных отчислений определяется, исходя из первоначальной стоимости основных фондов и годового соотношения, где в числителе - число лет, остающихся до конца срока службы объекта, а в знаменателе - сумма чисел лет срока службы объекта;
♦ способ списания стоимости пропорционально объему продукции: начисление амортизации производится, исходя из натурального показателя объема продукции и соотношения первоначальной стоимости основных фондов и предполагаемого объема продукции (работ) за весь период.
Не подлежат амортизации объекты основных средств, потребительские свойства которых с течением времени не изменяются (например, земельные участки и объекты природопользования).
При линейном способе амортизацию начисляют равными долями, в течение всего срока службы различных видов основных средств до полного перенесения их стоимости на издержки производства (обращения). Расчет выполняют по формуле:
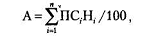
где А - расчетная сумма амортизационных отчислений;
ПС - первоначальная стоимость объекта основных средств n-го вида;
Н - норма амортизации по объекту n-го вида, %;
n - количество объектов n-го вида, подлежащих амортизации ( = 1, 2,3,..., n).
В соответствии со способом уменьшаемого остатка амортизацию начисляют не
по первоначальной (восстановительной), а по остаточной стоимости. Вследствие
этого размер амортизационных отчислений, переносимых на стоимость продукции,
ежегодно понижается, исходя из уменьшения остаточной стоимости основных
средств, а их амортизационный период увеличивается. Для расчета используют
формулу:
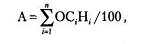
где ОС - остаточная стоимость объекта n-го вида на начало отчетного года;
Н - норма амортизации по объекту n-го вида, %.
В случае погашения стоимости объектов основных средств, исходя из числа
лет их полезного использования, амортизацию начисляют по линейному методу,
однако амортизационный срок службы увеличивают на период, в течение которого
отдельные виды основных средств находились в ремонте, на консервации или
проходили модернизацию и в течение которого амортизацию не начисляли. Расчетная
формула имеет вид: