Книга / учебник: Финансы предприятий
где ПС - первоначальная (восстановительная) стоимость объекта основных средств;
Н - норма амортизации по конкретному объекту, %;
То - число лет, остающихся до конца срока службы объекта;
Тс - общий амортизационный срок службы объекта, лет.
При погашении стоимости объектов основных средств пропорционально объему производства продукции (работ) амортизацию начисляют, исходя из объема производства в натуральном выражении за отчетный период и соотношения первоначальной стоимости объекта и прогнозируемого объема производства продукции (работ) за весь срок полезного использования данного объекта.
Нормативная база, регулирующая порядок начисления амортизации основных средств с позиций налогообложения, представлена в главе 25 («Налог на прибыль») части второй Налогового кодекса РФ. Согласно данному нормативному акту, амортизируемое имущество распределяется по амортизационным группам исходя из срока его полезного использования. Сроком полезного использования признается период, в течение которого объект основных средств служит для выполнения целей деятельности налогоплательщика. Последний определяет срок полезного использования амортизируемого имущества самостоятельно. В зависимости от срока полезного использования амортизируемое имущество объединяется в 10 групп (от 1 года - свыше 30 лет). Классификацию основных средств, включаемых в амортизационные группы, устанавливает Правительство РФ. Для тех основных средств, которые не указаны в амортизационных группах, срок полезного использования определяет налогоплательщик исходя из технических условий и рекомендаций предприятий-изготовителей. В налоговом учете налогоплательщики начисляют амортизацию линейным или нелинейным методом.
Налогоплательщик применяет линейный метод начисления к зданиям, сооружениям, передаточным устройствам, входящим в 8 - 10 амортизационные группы, независимо от срока ввода в эксплуатацию этих объектов. К остальным основным средствам налогоплательщик вправе применять как традиционный линейный, так и нелинейные методы. Начисление амортизации осуществляется ежемесячно в соответствии с нормой амортизации, определенной для данного объекта, исходя из срока его полезного использования и стоимости основных фондов, состоящих на балансе предприятия.
При применении линейного метода сумму начисленной за один месяц
амортизации в отношении инвентарного объекта определяют как произведение его
первоначальной (восстановительной) стоимости и нормы амортизации, которую
устанавливают по формуле:
1
На = ---- х 100, ()
t
где, На - норма амортизации в процентах к первоначальной (восстановительной) стоимости объекта амортизируемого имущества; t - срок полезного использования данного объекта, выраженный в месяцах.
При использовании нелинейного метода сумму начисленной амортизации за один месяц в отношении инвентарного объекта определяют как произведение остаточной стоимости и нормы амортизации.
При выборе способа начисления амортизации инвестор руководствуется желанием вернуть вложения в основные средства в самый короткий срок, так как все амортизационные отчисления включаются в себестоимость продукции (работ, услуг) и возмещаются из выручки от продажи товаров.
Следовательно, амортизационные отчисления, с одной стороны, являются элементом текущих эксплуатационных затрат и участвуют в формировании прибыли предприятия, а с другой - выступают налоговыми вычетами, позволяющими исключить из налогооблагаемой базы определенную часть доходов предприятия.
Начисление амортизации приостанавливается на период восстановления объектов основных средств продолжительностью более одного года. Амортизационные отчисления по основным средствам показываются в учете того отчетного периода, к которому они относятся и начисляются независимо от финансовых результатов деятельности предприятия в данном периоде.
Особенности отдельных видов производства, режима эксплуатации машин и оборудования, естественных условий и влияния агрессивной среды, которые вызывают повышенный или пониженный износ основных фондов, эксплуатируемых в цехе или на предприятии, учитываются посредством применения соответствующих поправочных коэффициентов, установленных к нормам амортизационных отчислений. В отношении амортизируемых основных средств, используемых в условиях агрессивной среды или повышенной сменности, налогоплательщик вправе применять к основной норме амортизации поправочный коэффициент, но не более двух. Для амортизируемых основных средств, которые являются договором финансовой аренды (договора лизинга) к основной норме амортизации, налогоплательщик вправе применять специальный коэффициент, но не выше трех. Эти положения не распространяются к 1-3 амортизационным группам, если эти основные средства амортизируются нелинейным методом.
По решению руководителя предприятия, закрепленному в учетной политике, для целей налогообложения разрешено начислять амортизацию по пониженным нормам. Использование пониженных норм допускается только с начала и в течение всего налогового периода.
При необходимости предприятия могут создавать ремонтный фонд (резерв). Предприятия, образующие ремонтный фонд (резерв) для обеспечения равномерного включения затрат на проведение всех видов ремонта основных производственных фондов в себестоимость продукции (работ, услуг), отражают отчисления в ремонтный фонд в составе экономического элемента "Прочие затраты". Отчисления в ремонтный фонд определяются исходя из стоимости основных производственных фондов и нормативов отчислений, утверждаемых самими предприятиями. В отличие от бухгалтерского в налоговом учете расходы на ремонт основных средств, произведенными налогоплательщиком, рассматриваются как прочие расходы и признаются для целей налогообложения в том налоговом периоде, в котором они были осуществлены.
Амортизационные отчисления являются объектом финансового планирования, т.
е. включаются в доходный раздел финансового плана (бюджета доходов и расходов)
предприятия. Для определения суммы этих отчислений можно пользоваться как
методами прямого счета, так и аналитическим методом. При использовании прямого
метода расчета сумма амортизационных отчислений (А) устанавливается по формуле:
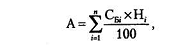
где СБi, - балансовая стоимость i-го объекта (или их группы), тыс. руб.;
Нi - норма амортизации по объекту i-ro вида, %;
n - количество объектов (или их групп), по которым начисляется амортизация (i = 1,2,3 ..., n).
При использовании аналитического метода в начале исчисляется средняя
стоимость амортизируемых основных средств на планируемый год ( С^) по формуле:
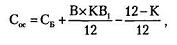
где СБ - балансовая стоимость основных средств предприятия на начало расчетного периода;
В - стоимость вводимых в эксплуатацию основных
средств в планируемом периоде;
B1 - стоимость выбывающих из эксплуатации основных
средств в планируемом периоде;
К - число полных месяцев функционирования основных средств в планируемом периоде (в I квартале берется 10,5 мес; во II - 7,5; в III - Л,5; в IV - 1,5 мес);
- К - число месяцев, остающихся до конца года после выбытия основных средств.
Среднюю стоимость основных средств, амортизируемых в плановом году,
умножают на среднюю фактическую норму амортизации (Нф), которая сложилась по
отчету предприятия за базовый год:
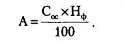
Определенную расчетным путем сумму амортизационных отчислений включают в
бюджет доходов и расходов предприятия на предстоящий год. Аналитический метод
расчета (в отличие от метода прямого счета) более прост в использовании, но
дает менее точный результат, так как расчет ведется не по каждому инвентарному
объекту, а по всем основным средствам предприятия.
. Показатели эффективности использования основных фондов
Все необходимые данные по основным фондам находят свое отражение в паспорте предприятия и в учете. Планирование и учет основных фондов осуществляются в натуральных и стоимостных показателях. Характеристика основных фондов отражается в технических паспортах, где указывается срок ввода в действие основных фондов, их технико-экономические показатели.
Натуральные показатели необходимы для того, чтобы знать наличие и потребность конкретных видов основных фондов. Стоимостная оценка основных фондов необходима для определения общего объёма основных фондов и их динамики, величины амортизационных отчислений. Стоимостная оценка необходима также для расчета такого обобщающего показателя как фондоотдача, а также для определения рентабельности производства и других показателей.
Различают следующие виды стоимостной оценки основных фондов: первоначальная стоимость; восстановительная стоимость; остаточная стоимость; ликвидационная стоимость.
Оценка основных фондов по первоначальной стоимости показывает фактическую стоимость приобретения (включая доставку и монтаж) или создания основных фондов. Эта оценка не позволяет иметь точных данных о динамике основных фондов ввиду того, что цены на оборудование и стоимость строительства меняются и поэтому являются несопоставимыми. Кроме того, при этом методе оценки не видна степень изношенности основных фондов.
Восстановительная стоимость - это стоимость воспроизводства основных фондов на момент их переоценки. Последняя переоценка основных фондов была проведена по состоянию на 1 января 1997 года. Проведение данной переоценки диктовалось необходимостью приведения балансовой стоимости основных фондов в соответствие с действующими ценами и условиями их воспроизводства. В результате высоких темпов инфляции за последние пять лет это уже пятая переоценка основных фондов.
Остаточная стоимость - это первоначальная или восстановительная стоимость за вычетом износа, т. е. части стоимости основных фондов, перенесенной на произведенную продукцию.
Ликвидационная стоимость - это выручка, поступающая при ликвидации основных фондов за вычетом затрат по демонтажу этих основных фондов.
Показатели использования производственных основных фондов подразделяются на натуральные и стоимостные. К натуральным показателям относятся: производительность оборудования - количество продукции в среднем на 1 станок (машину) в течение определенного времени; съем продукции с 1 кв. м производственных площадей - количество продукции на 1 кв. м производственной площади в соответствующих единицах измерения.
Наиболее обобщающим стоимостным показателем, характеризующим использование всей совокупности основных производственных фондов предприятия, является показатель фондоотдачи. Он определяется путем деления стоимости товарной продукции, произведенной за год, на среднегодовую стоимость основных производственных фондов.
Показатель фондоотдачи характеризует выпуск продукции в расчете на один рубль основных производственных фондов. Наиболее эффективными путями повышения фондоотдачи являются: реконструкция и техническое перевооружение предприятий; увеличение активной части основных фондов; модернизация оборудования; применение прогрессивной технологии и др.
Это основные направления интенсивного использования оборудования, т.е. полного использования его мощности в каждую единицу рабочего времени. Значительны резервы улучшения и экстенсивного (по времени) использования оборудования (ликвидация простоев, брака, повышение коэффициента сменности и др.)
Важнейшим резервом увеличения фондоотдачи является повышение коэффициента сменности работы оборудования. Коэффициент сменности характеризует использование оборудования в течение суток. Он показывает, сколько смен в среднем используется каждая единица оборудования в течение суток.
Основные производственные фонды не везде используются должным образом, наиболее активная часть фондов машины, оборудование, станки - нередко простаивают или работают вполсилы. Необходимо существенно повысить коэффициент сменности работы оборудования.
Обратным фондоотдаче показателем является фондоемкость продукции, которая определяется отношением среднегодовой стоимости основных производственных фондов к объему товарной продукции, произведенной за год.
Важным показателем использования основных производственных фондов является общая рентабельность производства (отношение балансовой прибыли за год к сумме среднегодовой стоимости основных производственных фондов и нормируемых оборотных средств). Фондовооруженность (отношение среднегодовой стоимости основных производственных фондов к среднесписочной численности работающих) характеризует уровень оснащенности работников основными производственными фондами и оказывает влияние на фондоотдачу.
Показатели фондоегдачи, фондовооруженности и производительности труда тесно между собой взаимосвязаны. Чем выше производительность труда, при прочих равных условиях, тем выше фондоотдача. Высокие темпы фондовооруженности могут отрицательно сказываться на использовании основных производственных фондов, снижать фондоотдачу, если не обеспечиваются опережающие темпы роста производительности труда по отношению к темпам роста фондовооруженности. Рост фондовооруженности труда - объективный экономический процесс. Наибольший экономический эффект достигается, когда производительность труда растет быстрее фондовооруженности. В этих случаях ее рост сопровождается повышением фондоотдачи.
Показатели использования основных производственных фондов находят свое отражение в паспорте предприятия.
32. Инвестиции в основной капитал. Лизинг как форма финансирования
капитальных вложений
Инвестиции выражают вложение капитала в активы предприятия с целью последующего его увеличения. При этом прирост капитала, полученный в результате инвестирования, должен быть достаточным, чтобы возместить инвестору отказ от использования собственных средств на потребление в текущем периоде, вознаградить его за риск и компенсировать потери от инфляции в будущем периоде.
Инвестиции выражают все виды имущественных и интеллектуальных ценностей, которые вкладываются в объекты предпринимательской деятельности, в результате которой образуется прибыль (доход) или достигается социальный эффект.
Сфера, где осуществляются приобретение и реализация инвестиционных товаров по равновесным ценам, представляет собой рынок инвестиций.
Классификация инвестиций может быть представлена следующим образом.
♦ В зависимости от источников финансирования выделяют: государственные, муниципальные, отраслевые, частные, смешанные инвестиции.
♦ В зависимости от объектов инвестиций выделяют прямые (реальные) инвестиции в объекты отраслей реального производства; портфельные инвестиции в ценные
бумаги; интеллектуальные инвестиции в науку, приобретение патентов м т.д.
♦ По назначению различают производственные инвестиции (производственная сфера), инвестиции социального назначения (социальная сфера), инвестиции природоохранного и экологического назначения (экологическая сфера).
♦ По срокам инвестиции делятся на краткосрочные, среднесрочные и долгосрочные.
Инвестиционная деятельность представляет собой совокупность практических действий предприятий по реализации инвестиций. Объектами данной деятельности являются:
) вновь создаваемые и реконструируемые основные фонды производственного и непроизводственного назначения, а также оборотные активы во всех отраслях народного хозяйства;
) ценные бумаги (акции, облигации и др.), т. е. финансовые инвестиции;
) целевые вклады юридических и физических лиц в банках;
) научно-техническая продукция и другие объекты собственности, имущественные права и права на интеллектуальную собственность;