Материал: Интегральные преобразования Фурье и Лапласа и их приложения к дифференциальным уравнениям. Теория вероятностей и элементы математической статистики. Бырдин А.П., Заварзин Н.В
Теперь по известной формуле
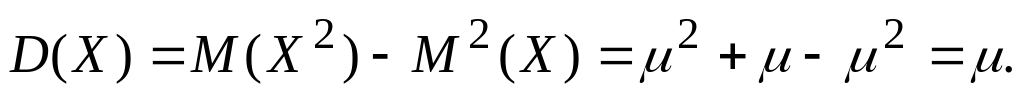
Распределение Пуассона крайне важно во многих физических и биологических задачах. Оно представляет собой грубую модель частоты встречаемости катастрофических наводнений при довольно длительном периоде наблюдений. Распределение микроэлементов в образце почвы может также приближаться к пуассоновскому. Возможности приложений распределения Пуассона в естествознании иллюстрируют два следующих примера.
Пример 6. (радиоактивный распад). Рассмотрим пробу радиоактивного вещества, которое в среднем дает r импульсов радиоактивности в одну секунду. Ожидаемое число импульсов за t секунд есть rt. Этот процесс можно описать распределением Пуассона. Проба состоит из очень большого числа п радиоактивных атомов, причем каждый атом имеет крайне малую вероятность р распада в течение одной секунды. Ожидаемое число распадов за 1 секунду есть r = пр. Ожидаемое число распадов за t секунд есть rt = npt. Это является математическим ожиданием распределения Пуассона, которое дает вероятность k распадов за t секунд:
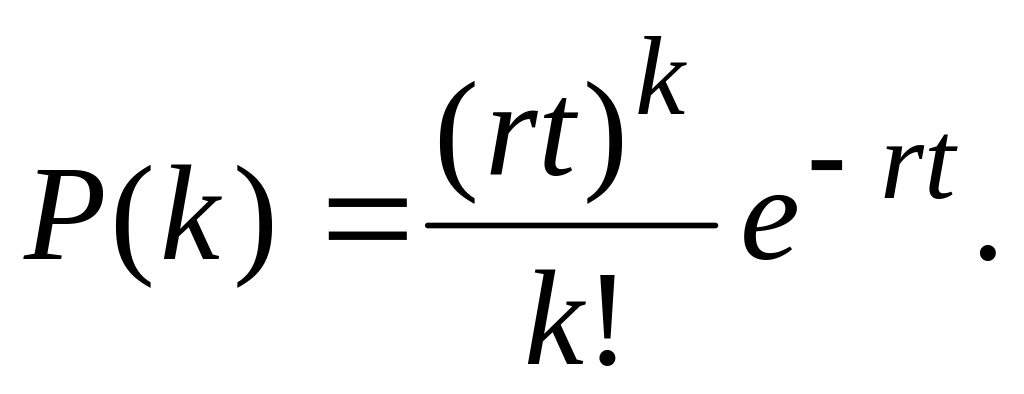
Если, например, имеется три импульса радиоактивности в 1 секунду, то вероятность возникновения 10 импульсов за 5-секундный интервал составляет
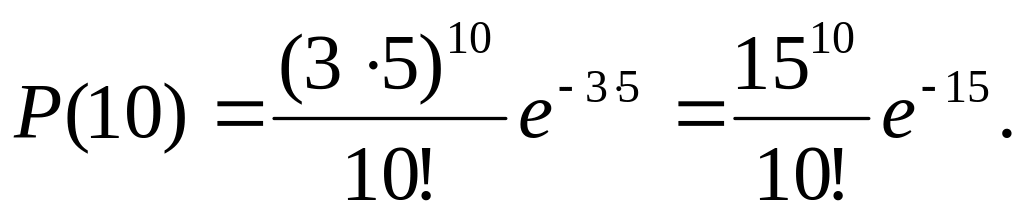
Пример 7. (подсчет клеток под микроскопом). Предположим, что n клеток определенного типа распределены случайным образом по площади предметного стекла, которое разбито квадратной решеткой на 900 (3030) равных участков. Вероятность того, что конкретная клетка лежит в данном участке решетки, есть р =1/900. Процесс размещения п клеток на предметном стекле можно рассматривать как п повторных испытаний для биномиального эксперимента, где «успех» определяется как попадание клетки в конкретный участок решетки. Если п велико, то для вычисления вероятности того, что конкретный участок решетки содержит k клеток, можно воспользоваться пуассоновским приближением биномиального распределения: = np = n/900. Значит,
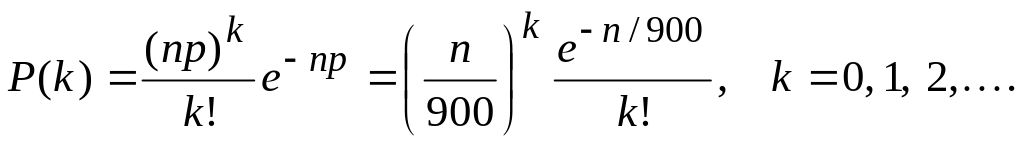
Величина
P(k)
дает долю
тех из 900 участков, в которых содержится
по k
клеток. Общее
число участков, содержащих по k
клеток, равно
900 P(k).
Например,
ожидается, что в среднем
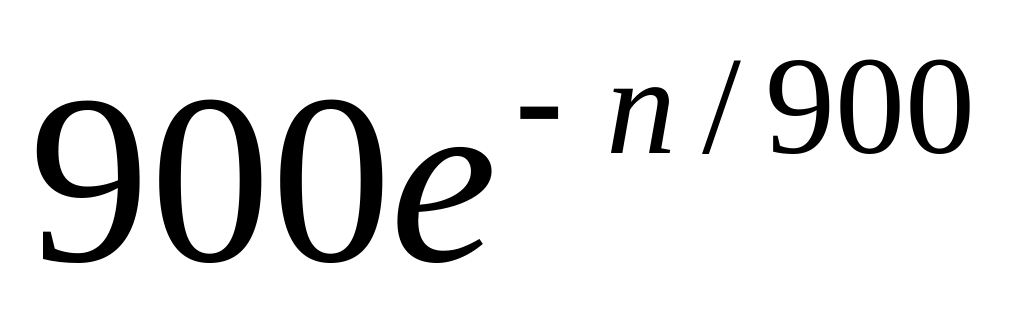 участков не содержат ни одной клетки.
Это
дает нам метод оценки общего числа
имеющихся клеток путем определения
числа тех участков квадратной решетки,
которые не содержат этих клеток. Если,
например, мы видим, что клеток нет в 75
участках квадратной решетки, то
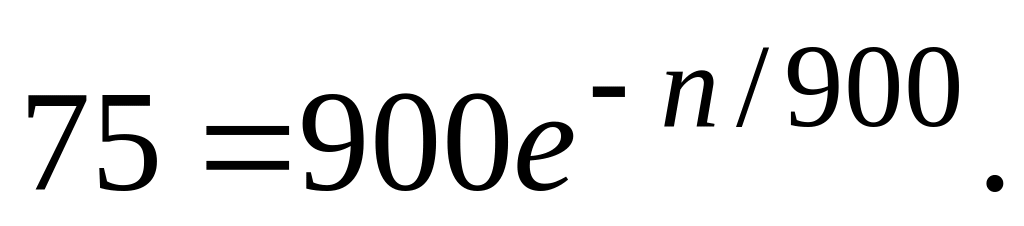 Отсюда
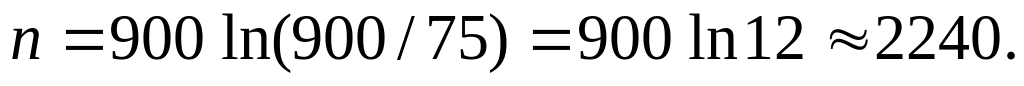
Основное допущение, сделанное нами, состоит в том, что п клеток распределены по площади стекла случайно. Если это допущение справедливо, то распределение Пуассона дает весьма эффективное средство оценки числа клеток на стекле.
4. Равномерное распределение. Распределение вероятностей непрерывной случайной величины X, принимающей все свои значения из отрезка [а; b], называется равномерным, если ее плотность вероятности на этом отрезке постоянна, а вне его равна нулю, т.е.
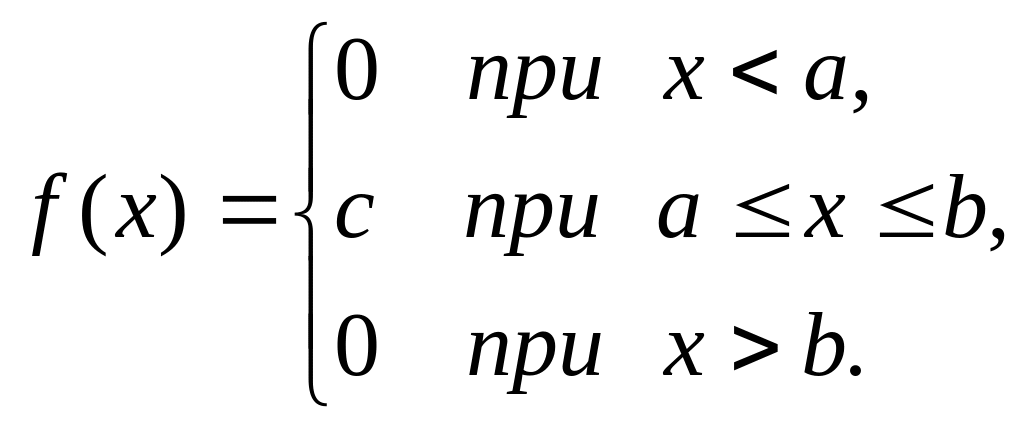
Отсюда
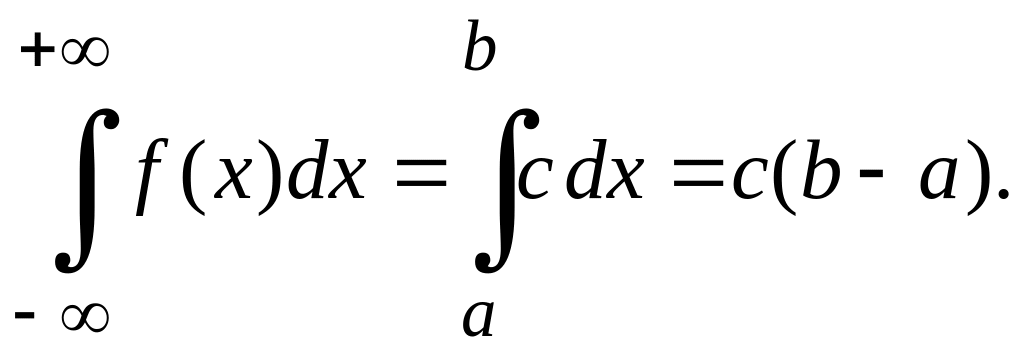 (7)
Но,
как известно,
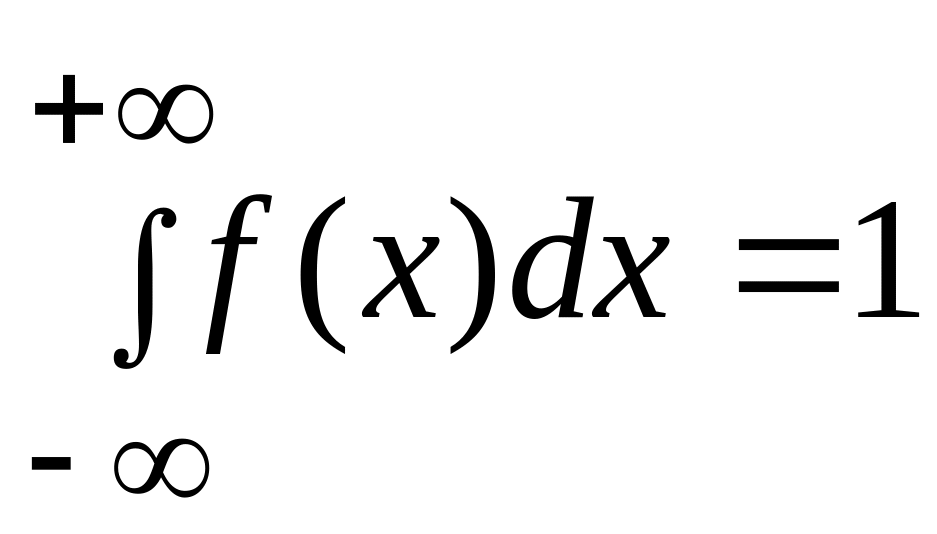 .
Из сравнения этого равенства с (7) получаем
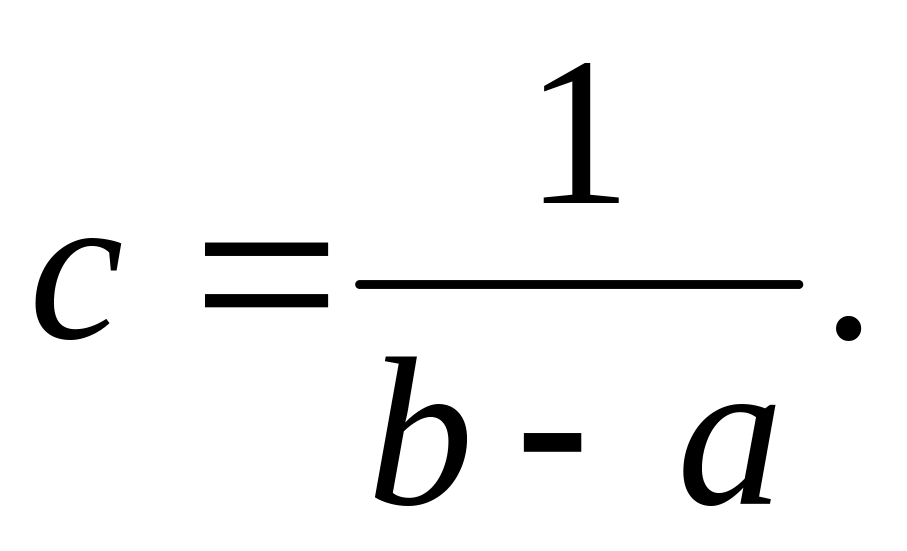
Итак, плотность вероятности непрерывной случайной величины X, распределенной равномерно на отрезке [а;b], имеет вид
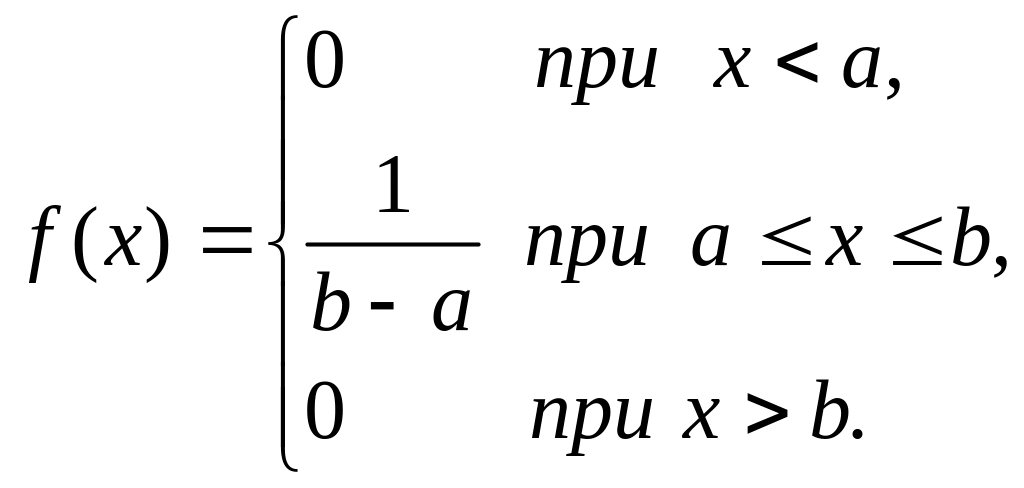
Покажем,
что
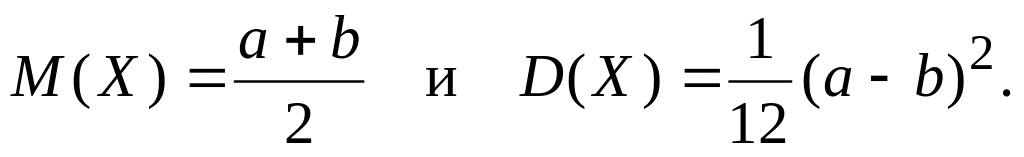 Действительно,
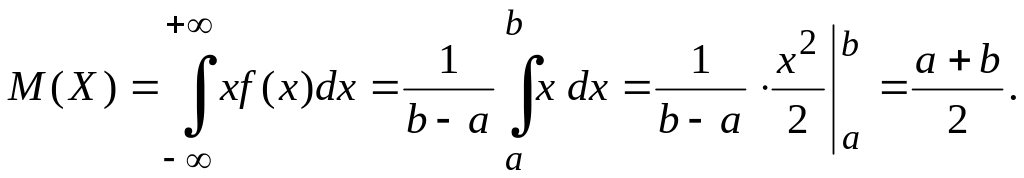
Далее,
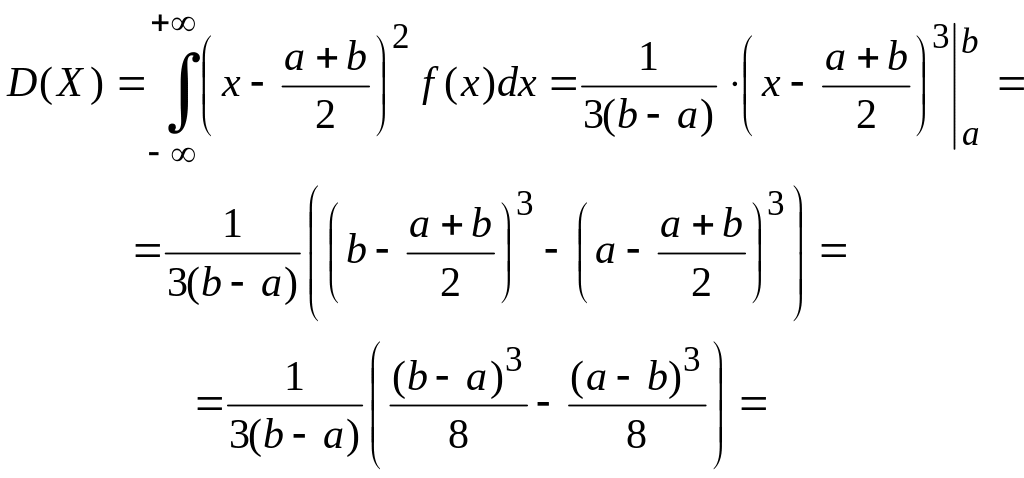
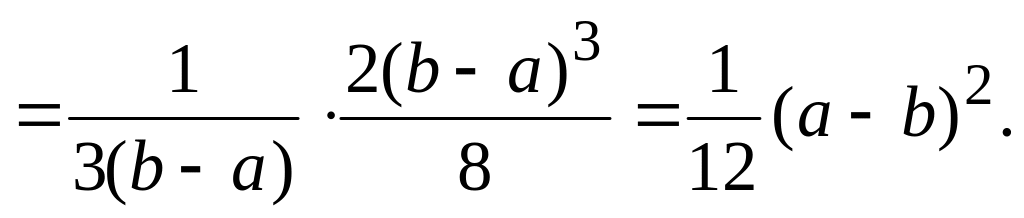
Пример 8. На отрезке [а;b] наугад указывают точку. Какова вероятность того, что эта точка окажется в левой половине отрезка?
Решение.
Пусть X
- случайная
величина, равная координате выбранной
точки. X
распределена
равномерно (в этом и состоит точный
смысл слов: «наугад указывают точку»),
а так как середина отрезка [а;b]
имеет
координату
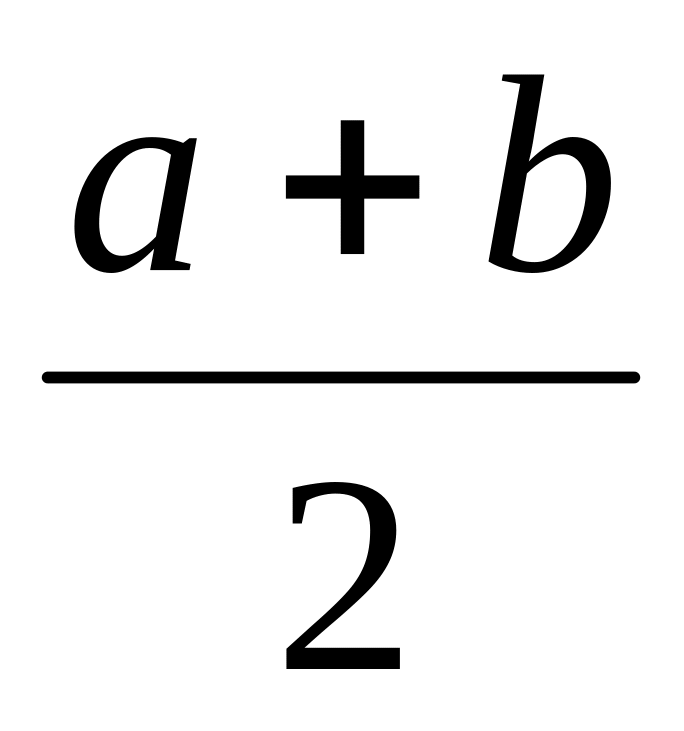 ,
то искомая вероятность равна
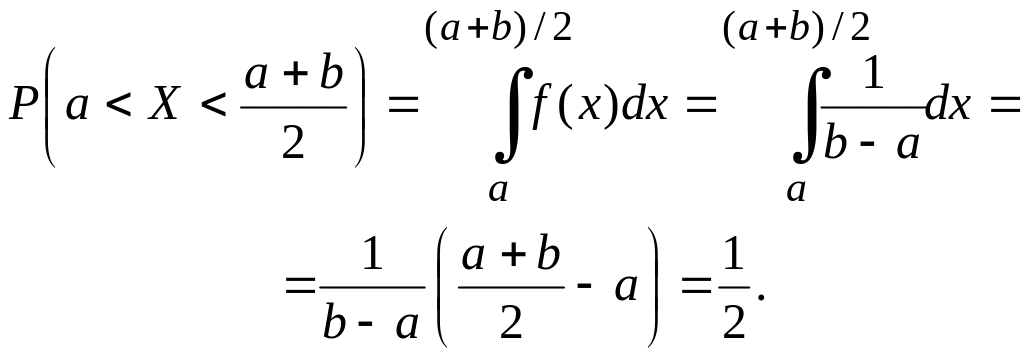
5. Закон нормального распределения. Центральная предельная теорема. Закон распределения вероятностей непрерывной случайной величины X называется нормальным, если ее дифференциальная функция f(х) определяется формулой
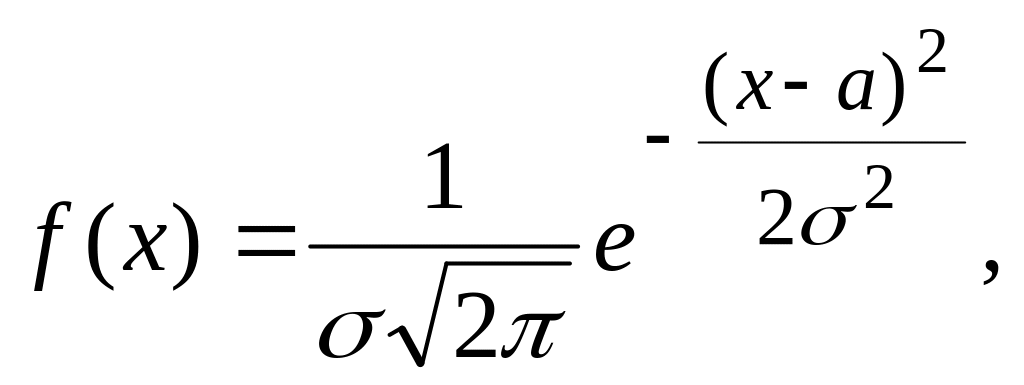 (8)
где
параметр а
совпадает
с математическим ожиданием величины
X:
а = М(Х),
параметр
является средним квадра-тическим
отклонением величины
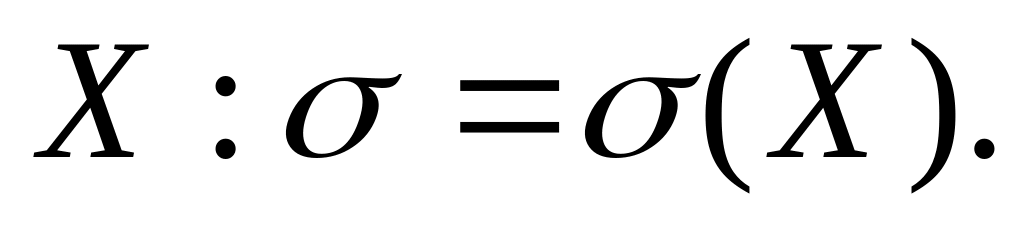
График
функции (8) будет иметь вид, как на рис.
18. Причем его максимальная ордината
равна
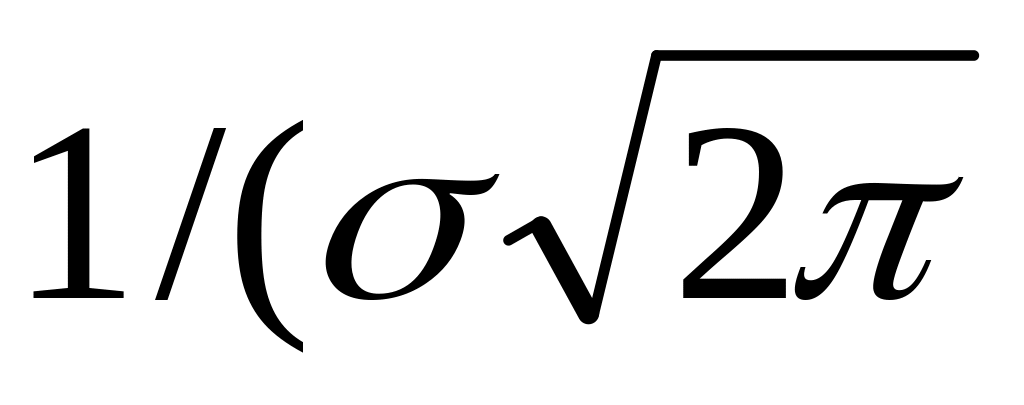 ).
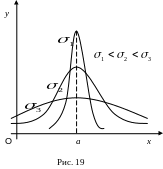
Значит, эта ордината убывает с возрастанием
значения
(кривая «сжимается» к оси Ох)
и возрастает
с убыванием значения
(кривая «растягивается» в положительном
направлении оси Оу),
что отражено
на рис. 19. Изменение значений параметра
а (при
неизменном значении
)
не влияет на форму кривой.
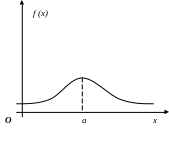
Рис. 18
Нормальное
распределение с параметрами а
= 0 и
= 1 называют
нормированным.
Дифференциальная
функция в случае такого распределения
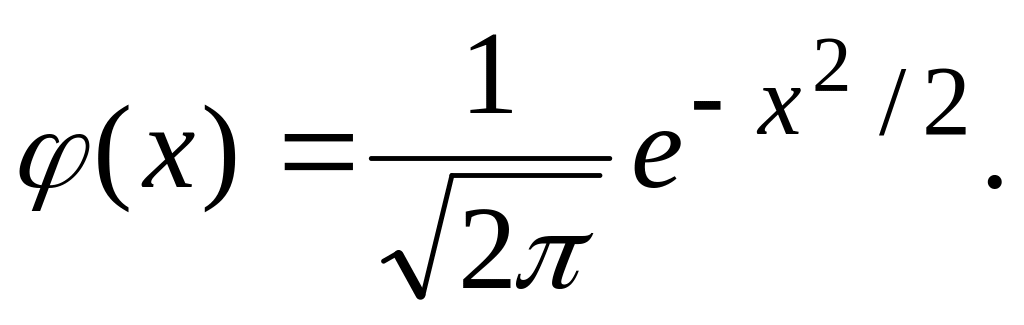
Пусть
случайная величина X
распределена
по нормальному закону. Тогда вероятность
того, что X
примет
значение, принадлежащее интервалу (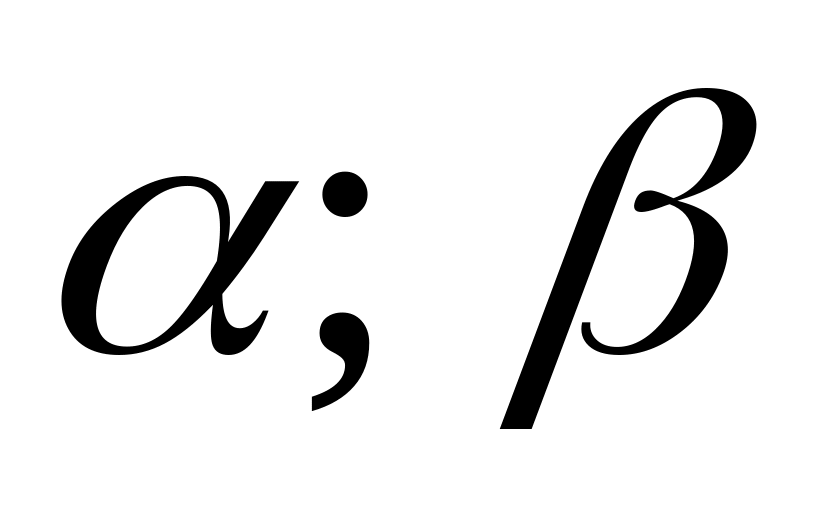 ),
согласно известной теореме,
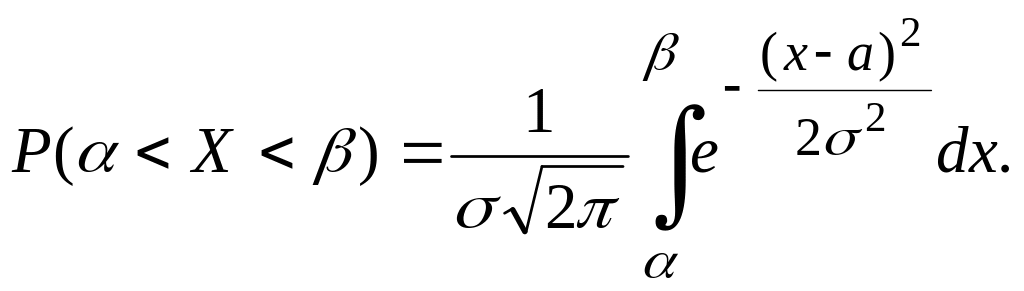
Сделаем
в этом интеграле замену переменной,
полагая
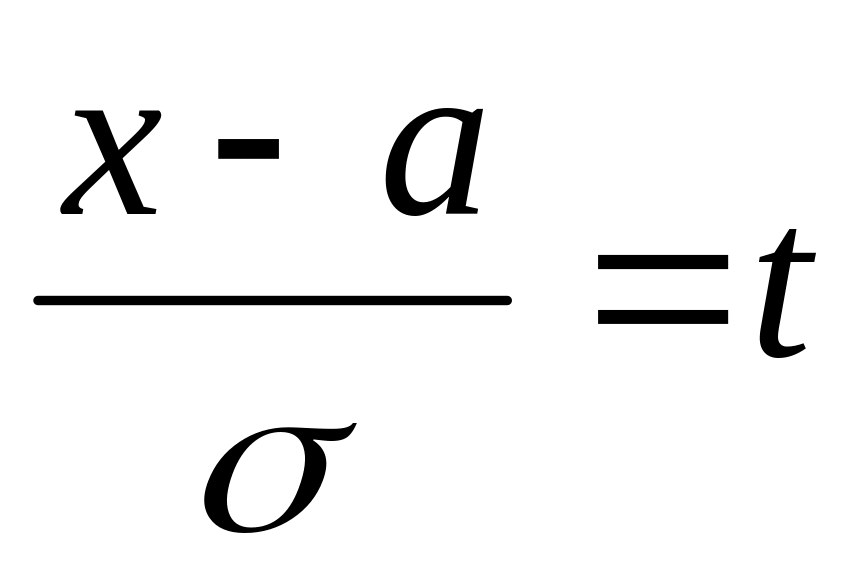 .
Тогда
x
= a+
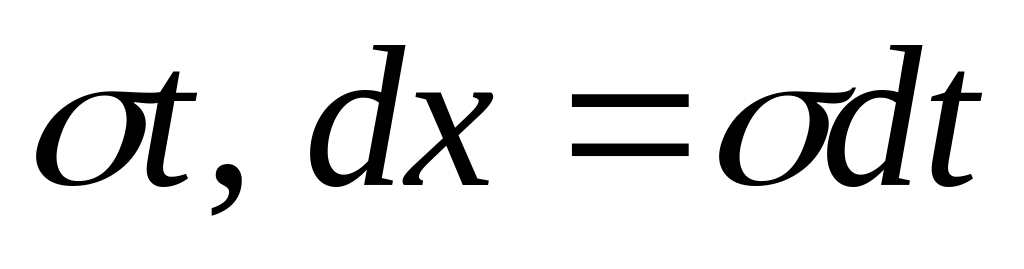 и
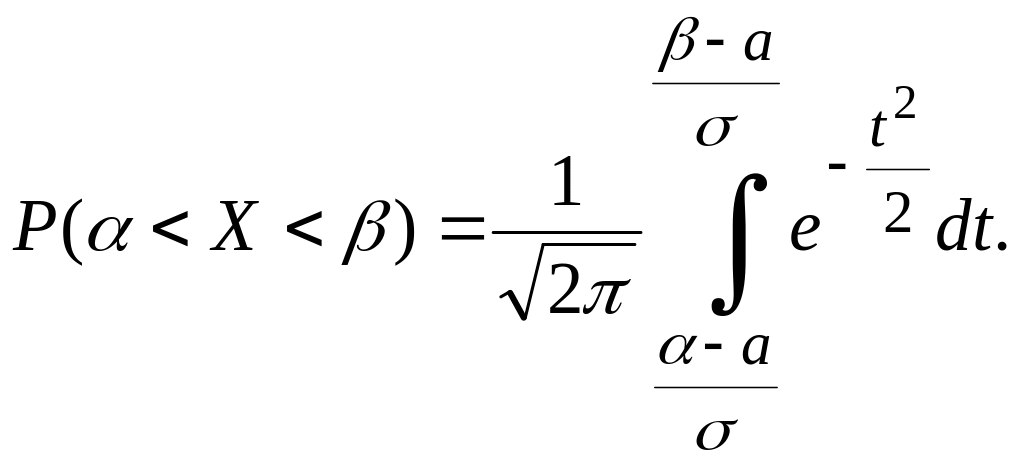 (9)
Используя функцию (5), получаем
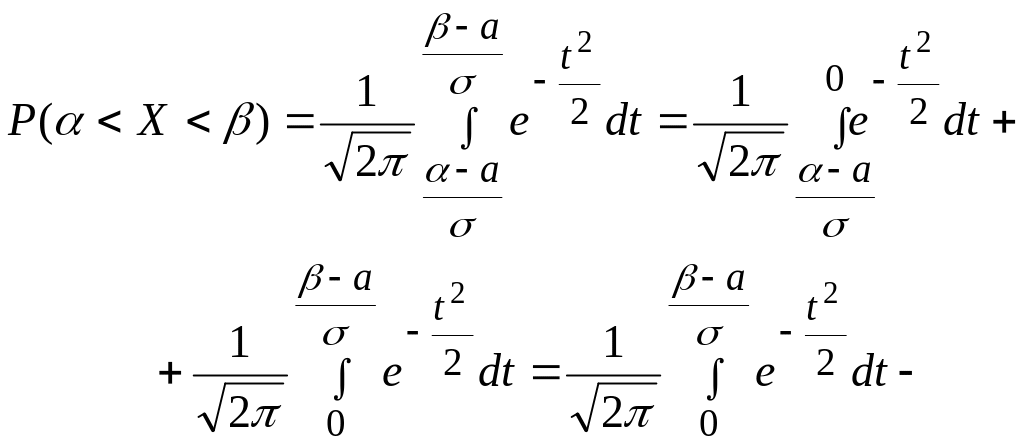
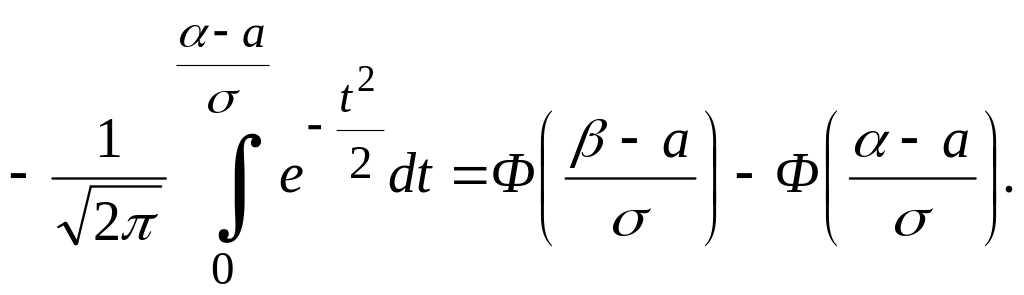
Итак,
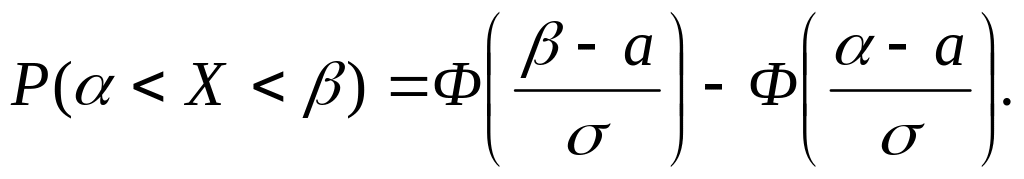 (10)
Часто
требуется вычислить вероятность того,
что отклонение нормально распределенной
случайной величины X
от ее
математического ожидания по абсолютной
величине меньше заданного положительного
числа
,
т.е. найти
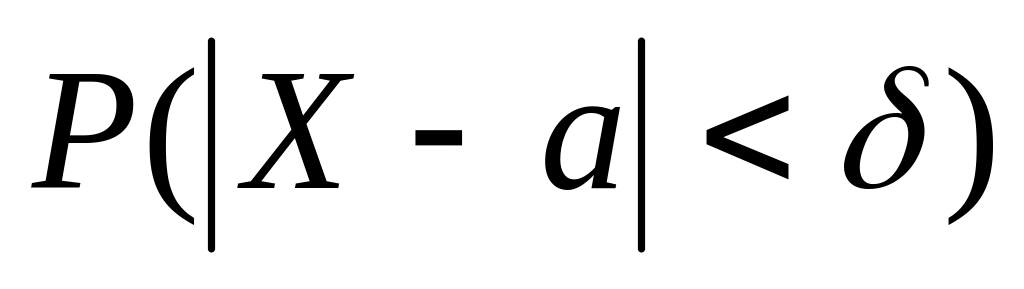 .
Используя формулу (10) и нечетность
функции Ф(х),
имеем
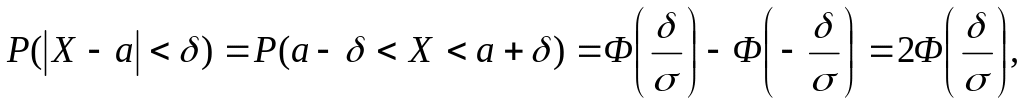 т.е.
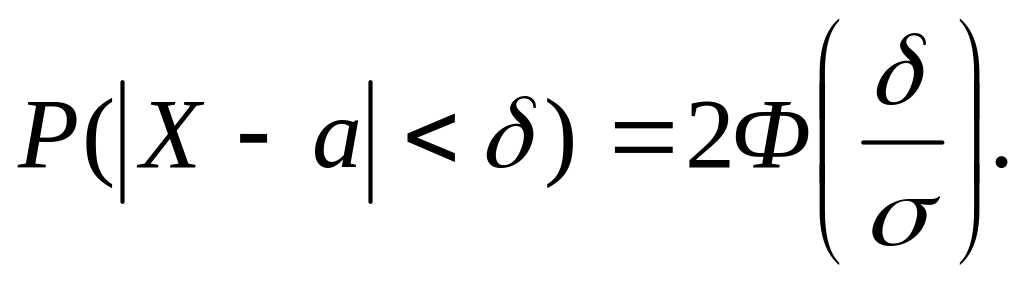 (11)
Пример
9.
Пусть случайная величина Х распределена
по нормальному закону с параметрами а
= 20 и
= 10. Найти
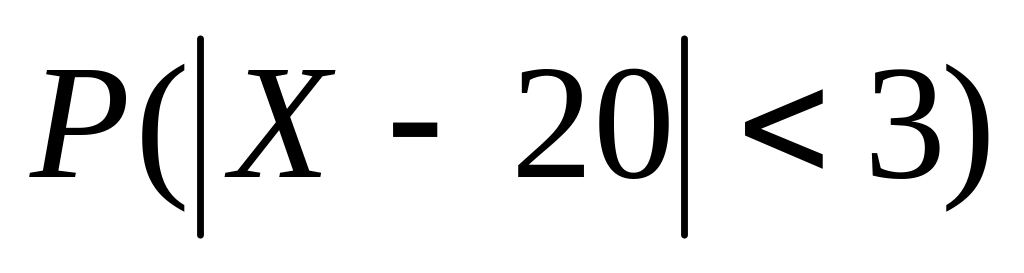 .
Решение. Используя формулу (11), имеем
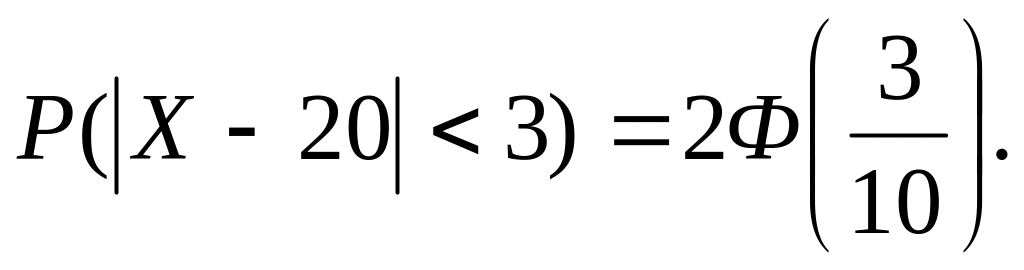
По таблице (см. приложение 2) находим Ф(0,3) = 0,1179. Поэтому = 0,2358.
Нормальное распределение вероятностей имеет в теории вероятностей большое значение. Нормальному закону подчиняется вероятность при стрельбе по цели, в измерениях и т.п. В частности, оказывается, что закон распределения суммы достаточно большого числа независимых случайных величин,
влияние каждой из которых на всю сумму ничтожно мало, близок к нормальному распределению. Этот факт, называемый центральной предельной теоремой, был доказан выдающимся русским математиком А.М.Ляпуновым (1857 1918).
6. Распределение случайных ошибок измерения. Пусть производится измерение некоторой величины. Разность х а между результатом измерения х и истинным значением а измеряемой величины называется ошибкой измерения. Вследствие воздействия на измерение большого числа факторов, которые невозможно учесть (случайные изменения температуры, колебание прибора, ошибки, возникающие при округлении, и т.п.), ошибку измерения можно считать суммой большого числа независимых случайных величин, которая по центральной предельной теореме должна быть распределена нормально. Если при этом нет систематически действующих факторов (например, неисправности приборов, завышающих при каждом измерении показания приборов), приводящих к систематическим ошибкам, то математическое ожидание случайных ошибок равно нулю.
Итак,
принимается положение: при отсутствии
систематически действующих факторов
ошибка измерения есть случайная величина
(обозначим ее через Т),
распределенная
нормально, причем ее математическое
ожидание равно нулю, т.е. плотность
вероятности величины Т
равна
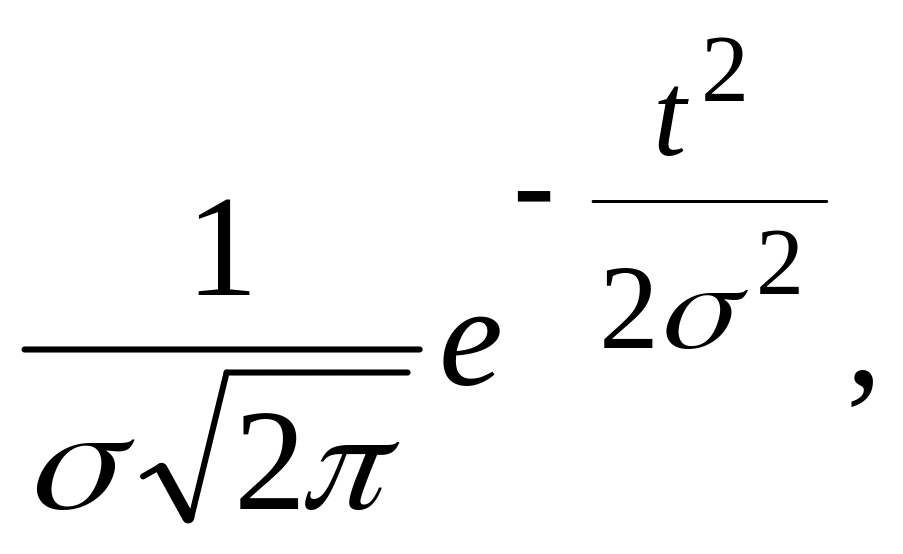 где
среднеквадратическое отклонение
величины Т,
характеризующее
разброс результатов измерения вокруг
измеряемой величины.
В силу предыдущего результат измерения есть также случайная величина (обозначим ее через X), связанная с Т зависимостью X = а+ Т. Отсюда: М(Х) = а, (Х) = (Т) = и X имеет нормальный закон распределения.
Заметим, что случайная ошибка измерения, как и результаты измерения, всегда выражаются в некоторых целых единицах, связанных с шагом шкалы измерительного прибора; в теории удобнее считать случайную ошибку непрерывной случайной величиной, что упрощает расчеты.
При измерении возможны две ситуации:
а) известно (это характеристика прибора и комплекса условий, при которых производятся наблюдения), требуется по результатам измерений оценить а;
б) неизвестно, требуется по результатам измерений оценить а и .
4.6. Закон больших чисел
1. Неравенство Чебышёва.
Лемма. Пусть X случайная величина, принимающая только неотрицательные значения. Тогда
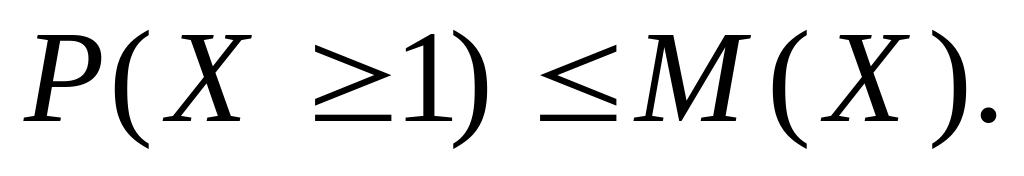 (1)
Теорема. Для любой случайной величины X при каждом положительном числе имеет место неравенство
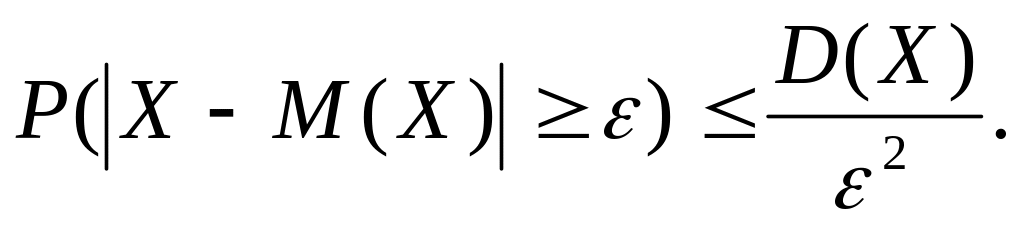 (2)