Материал: Интегральные преобразования Фурье и Лапласа и их приложения к дифференциальным уравнениям. Теория вероятностей и элементы математической статистики. Бырдин А.П., Заварзин Н.В
Здесь для облегчения вычислений можно использовать калькулятор. То же следует иметь в виду и в ряде других примеров этой главы.
4. Понятие о моментах распределения.
Определение 3. Начальным моментом порядка k случайной величины X называют математическое ожидание случайной величины Xk, где k натуральное число: k=M(Xk).
Следовательно, если X имеет распределение
|
x1 |
x2 |
… |
xn |
p |
p1 |
p2 |
… |
pn |
То
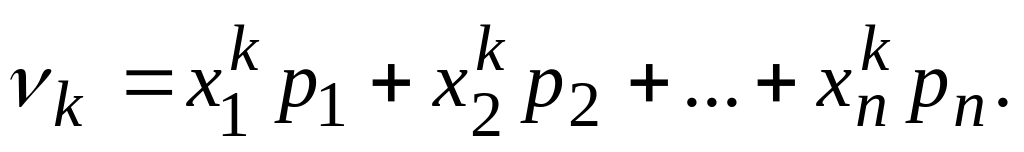
Математическое ожидание и дисперсию случайной величины X можно выразить через начальные моменты порядков 1 и 2:
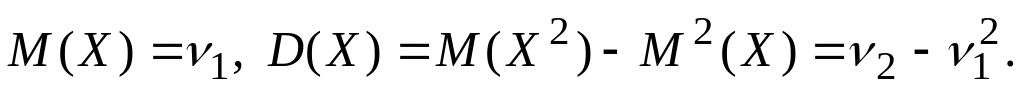 (1)
Определение
4.
Центральным моментом порядка k
случайной
величины X
называется
математическое ожидание величины [X
M(X)]k:
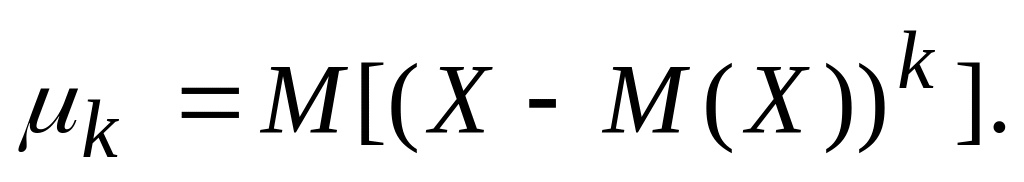
Из определения 4, сформулированной выше теоремы (п. 1) и определения дисперсии следует, что
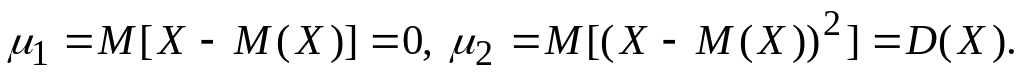 (2)
Сравнивая
соотношения (1) и (2), получаем
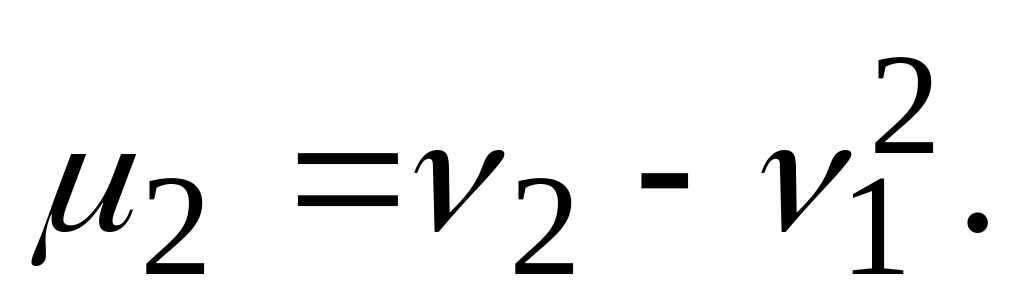
Пример 3. Дискретная случайная величина X задана законом распределения:
-
X
1
3
p
0,4
0,6
Найти начальные моменты первого, второго порядков и центральный момент второго порядка. Имеем
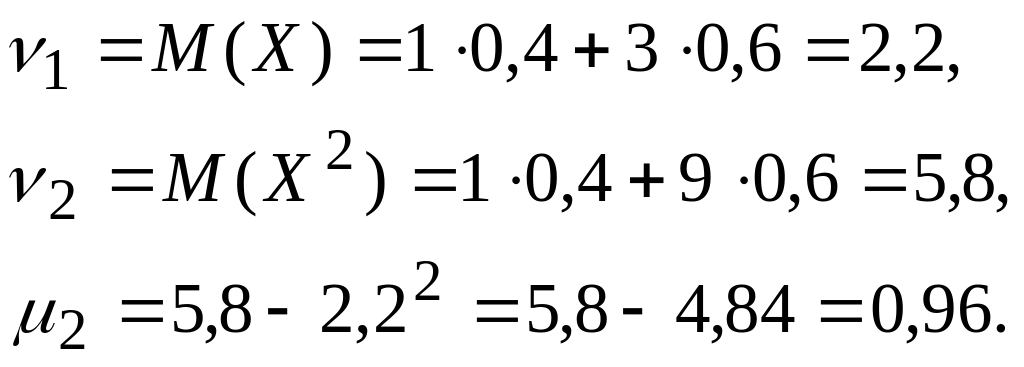
4.4. Непрерывные случайные величины
1.
Интегральная функция распределения.
Для непрерывной случайной величины в
отличие от дискретной нельзя построить
таблицу распределения. Поэтому непрерывные
случайные величины изучают другим
способом, который мы сейчас рассмотрим.
Пусть X
непрерывная
случайная величина с возможными
значениями из некоторого интервала (а;
b)
и
х
действительное
число. Под выражением X
< х понимается
событие «случайная величина X
приняла
значение, меньшее х».
Вероятность этого события Р(Х
< х)
есть
некоторая функция переменной х:
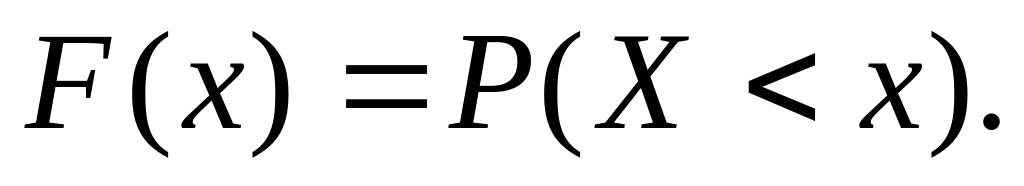
Определение. Интегральной функцией распределения (или кратко функцией распределения) непрерывной случайной величины X называется функция F(x), равная вероятности того, что X приняла значение, меньшее х:
(1)
Отметим, что функция распределения совершенно также определяется для дискретных случайных величин.
Укажем свойства, которыми обладает функция F(x).
1.
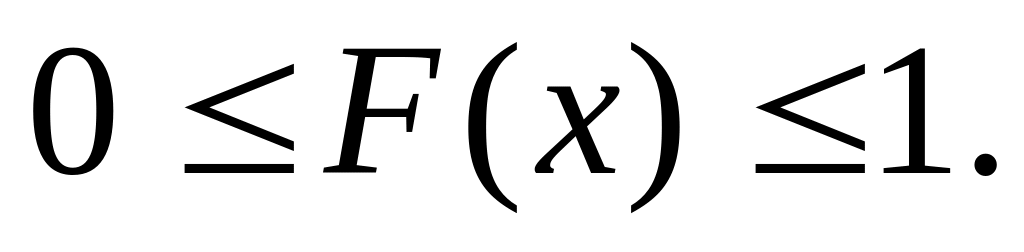
2. F(x) неубывающая функция, т.е. если х1 < х2 , то F(x1) F(x2).
3. Вероятность попадания случайной величины X в полуинтервал [а;b) равна разности между значениями функции распределения в правом и левом концах интервала (а; b):
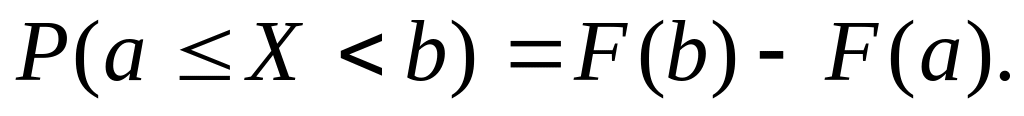 (2)
Пример 1. Случайная величина X задана функцией распределения:
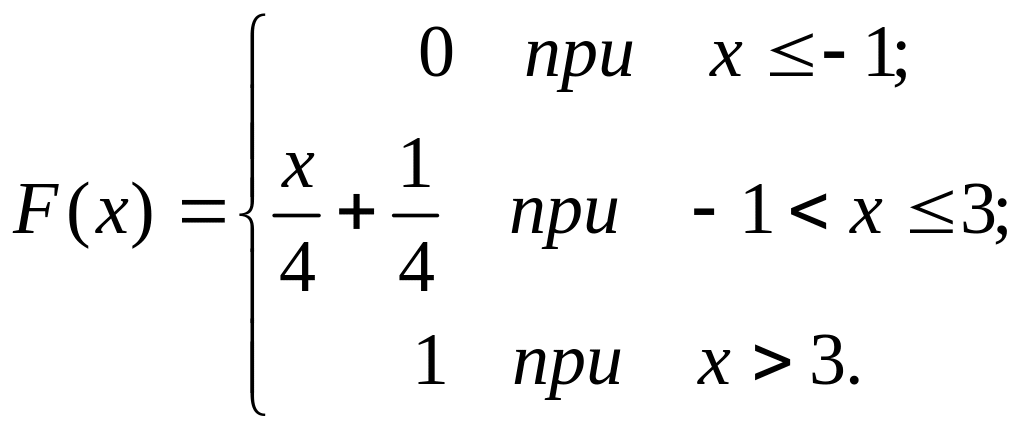
Найти вероятности того, что в результате испытания X примет значение, принадлежащее полуинтервалу [0;2).
Решение.
Так
как на полуинтервале [0;2)
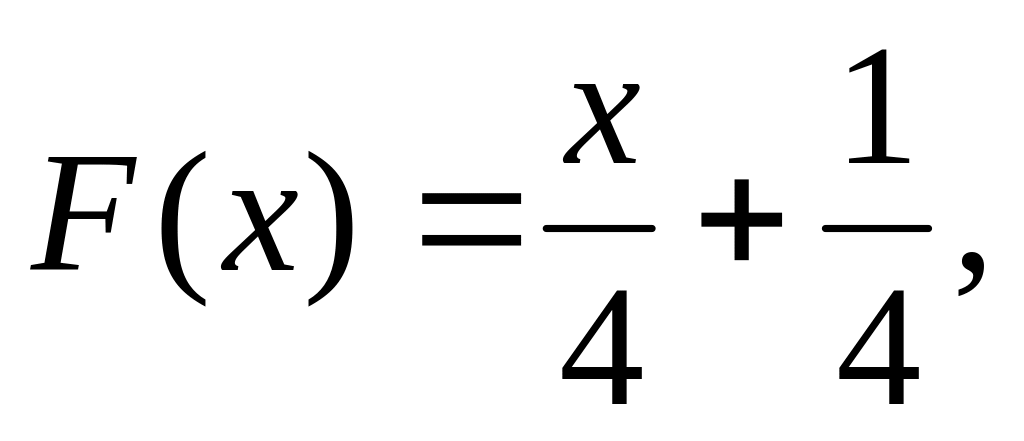 то
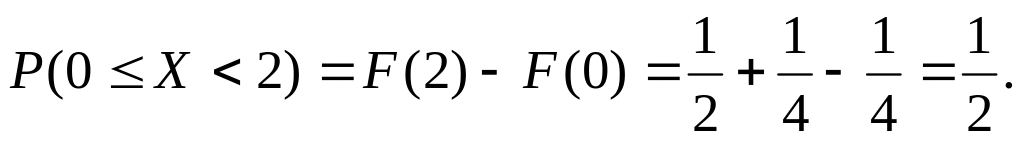
В дальнейшем случайную величину X будем называть непрерывной, если непрерывна ее функция распределения F(x).
4. Вероятность того, что непрерывная случайная величина X примет какое-либо заранее заданное значение, равна нулю:
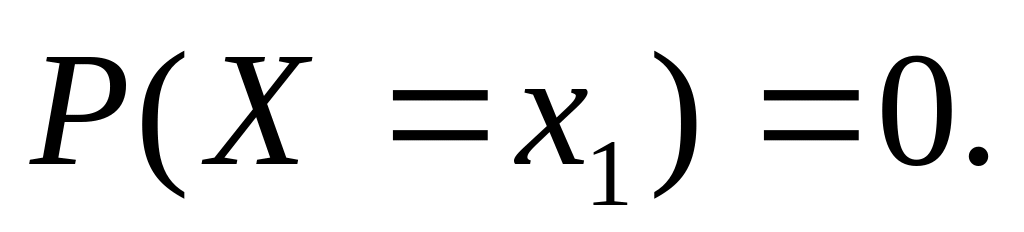 (3)
5. Вероятности попадания непрерывной случайной величины в интервал, сегмент и полуинтервал с одними и теми же концами одинаковы
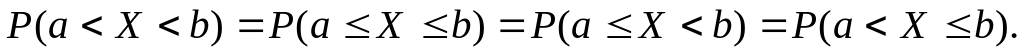 (4)
6. Если возможные значения случайной величины X принадлежат интервалу (а; b), то 1) F(x) = 0 при х а; 2) F(x) = 1 при х b.
Следствие. Если возможные значения непрерывной случайной величины расположены на всей числовой оси, то справедливы следующие предельные соотношения:
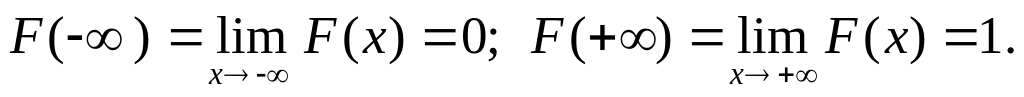
2.
Дифференциальная функция распределения.
Дифференциальной
функцией распределения непрерывной
случайной величины X
(или
ее плотностью
вероятности)
называется
функция f(х),
равная производной интегральной
функции: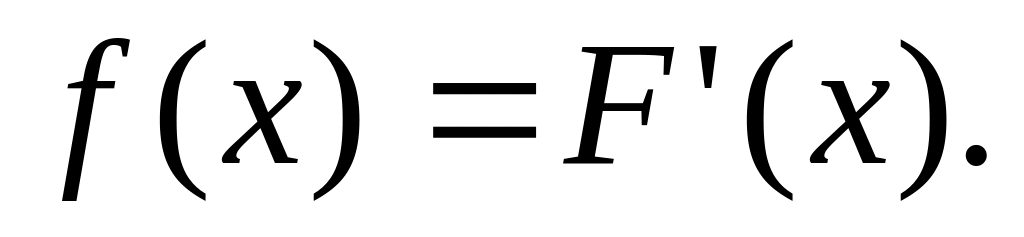
Так как F(x) неубывающая функция, то f(х) 0.
Теорема. Вероятность попадания непрерывной случайной величины X в интервал (а; b) равна определенному интегралу от дифференциальной функции распределения величины X, взятому в пределах от а до b:
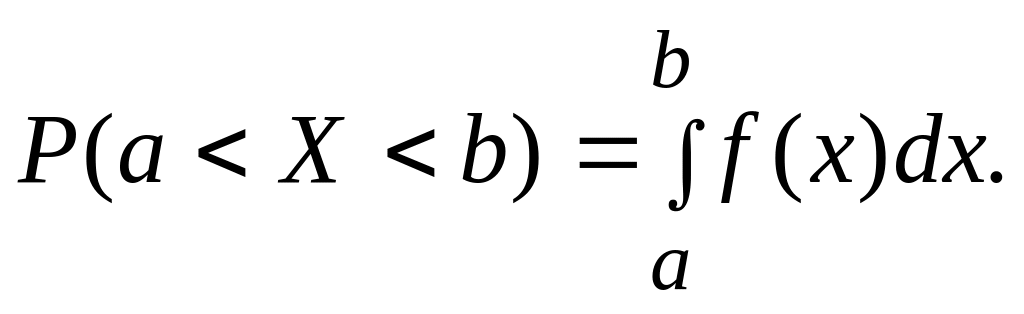 (5)
Из (5) следует, что геометрически вероятность Р(а<X<b) представляет собой площадь криволинейной трапеции, ограниченной графиком плотности вероятности у = f(х) и отрезками прямых у = 0, х = а и х = b.
Следствие.
В
частности, ecлu
f(x)
четная функция и концы интервала
симметричны относительно начала
координат, то
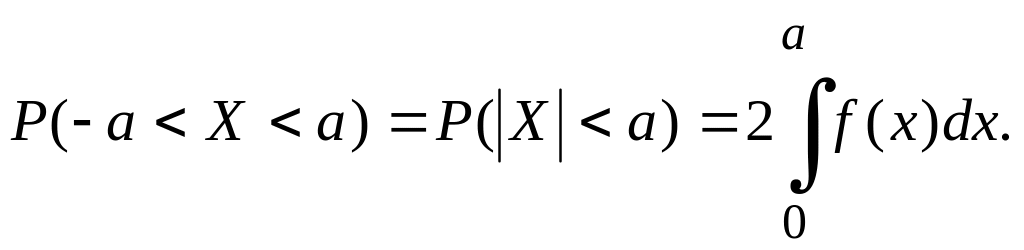
Пример
2.
Продолжительность жизни растений
данного вида в определенной среде
представляет собой непрерывную случайную
величину X.
Пусть
функцией плотности вероятности для X
является
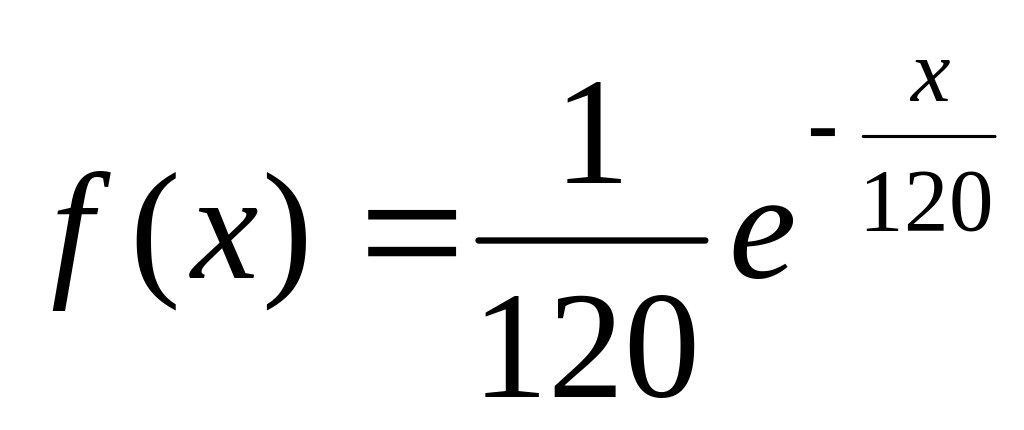 .
Какая доля растений данного вида умирает
за период 100 дней?
Решение. Имея в виду свойство 5 (см. п. 1), согласно формуле (5)
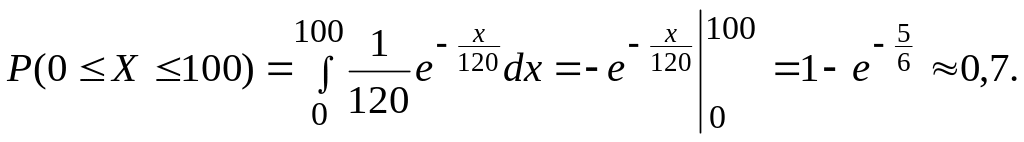
В силу найденного выше следствия (см. п. 1),
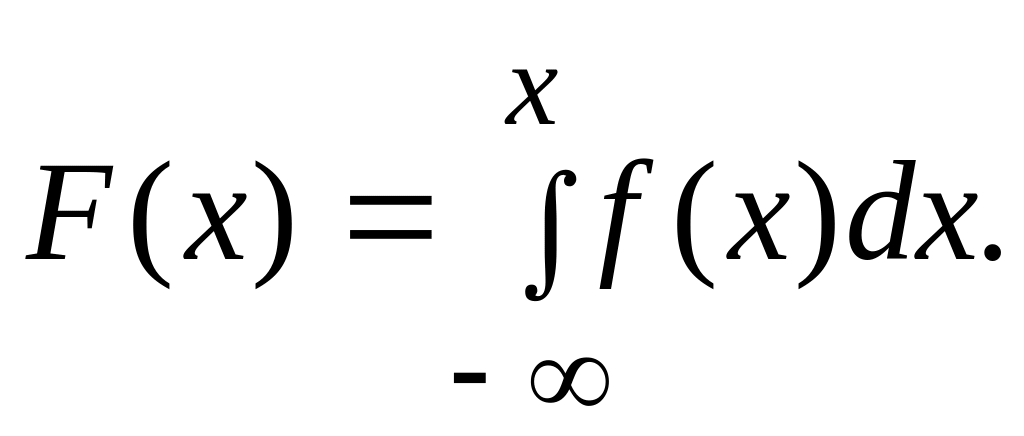 (6)
Формула (6) дает возможность отыскать интегральную функцию распределения F(x) по ее плотности вероятности.
Отметим, что из формулы (6) и из только что отмеченного следствия вытекает, что
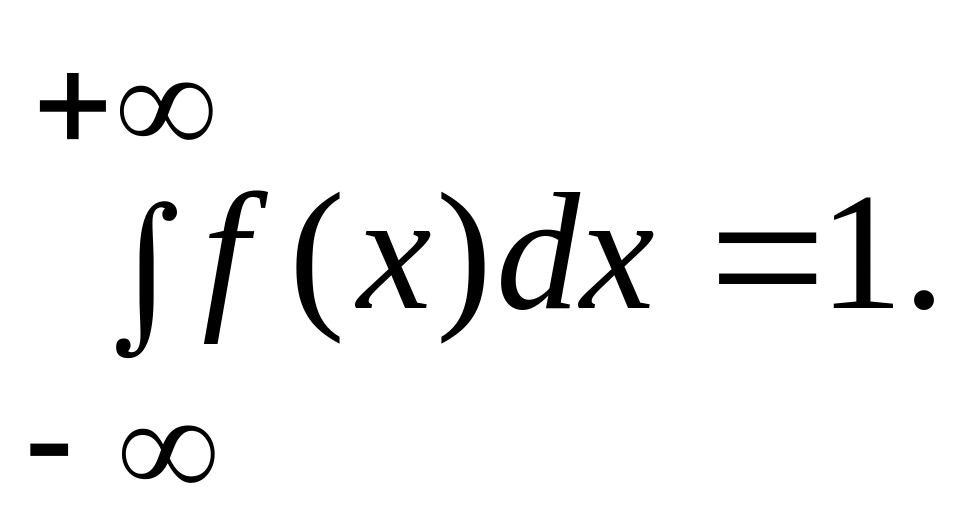 (7)
Пример
3.
Задана плотность вероятности случайной
величины X
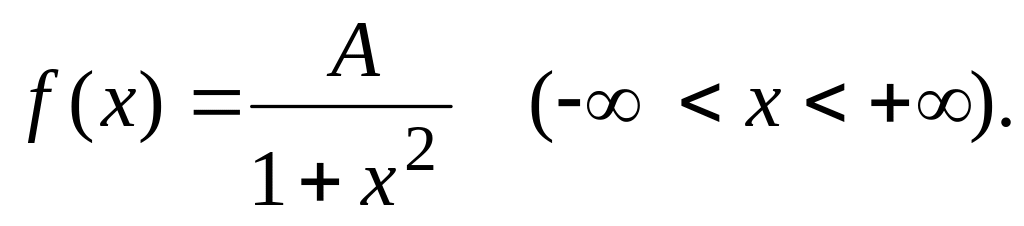 Требуется
найти коэффициент А,
функцию
распределения F(x)
и
вероятность попадания случайной величины
Х
в интервал (0; 1).
Решение. Коэффициент А найдем, воспользовавшись соотношением (7). Так как
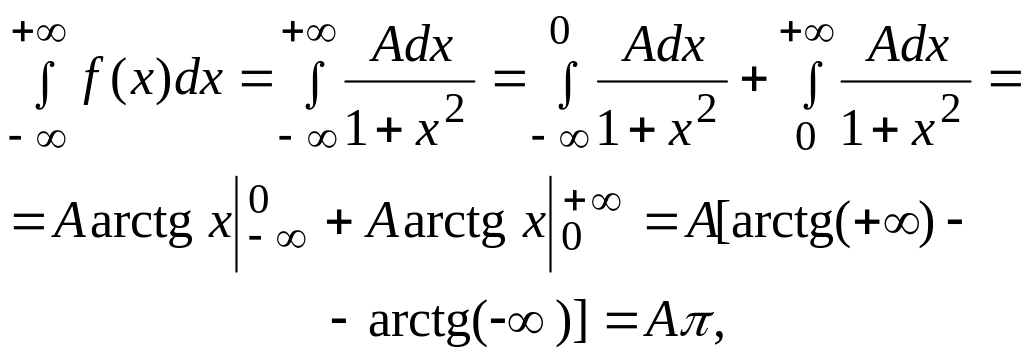
то
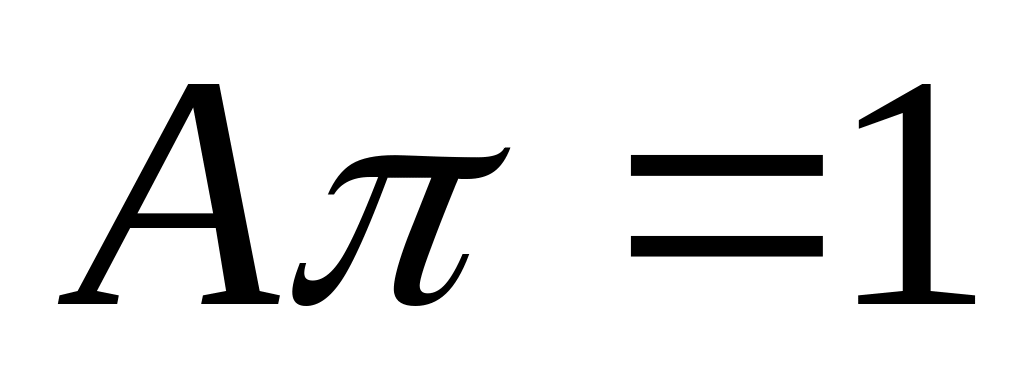 ,
откуда
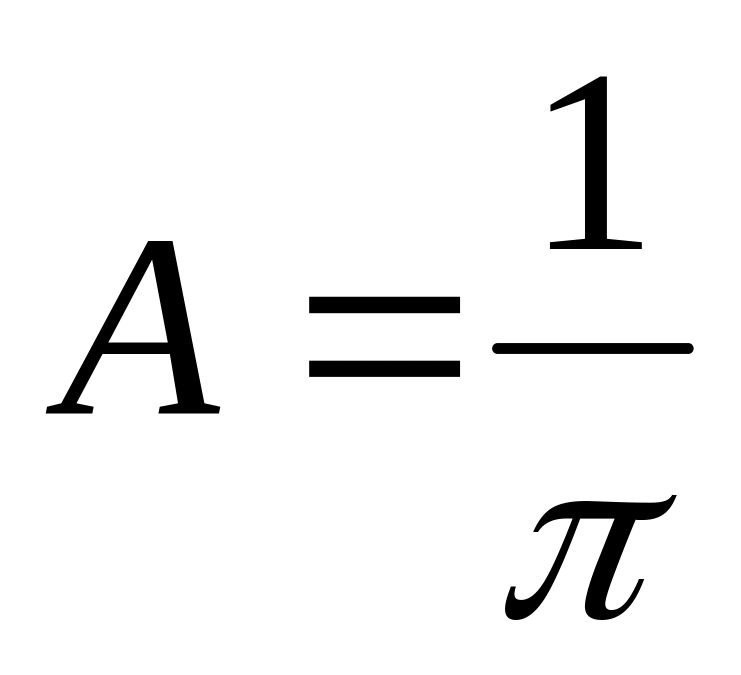 .
Применяя формулу (6), получаем функцию распределения F(x):
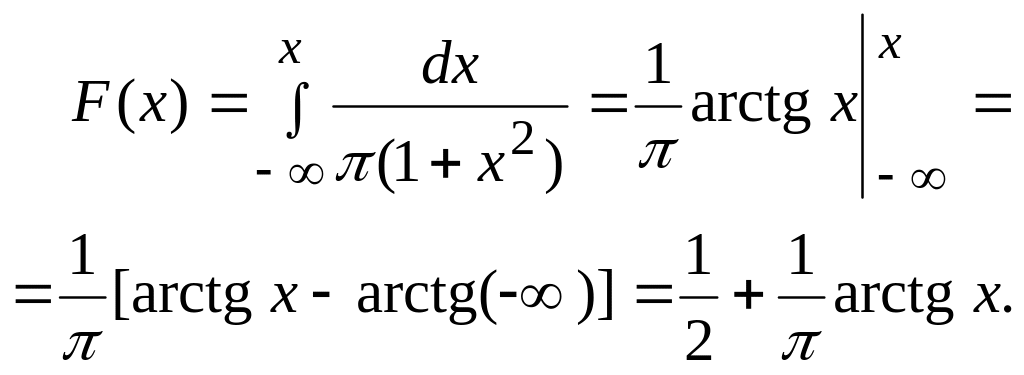
Наконец,
формулы (2) и (4) с учетом найденной функции
F(x)
дают
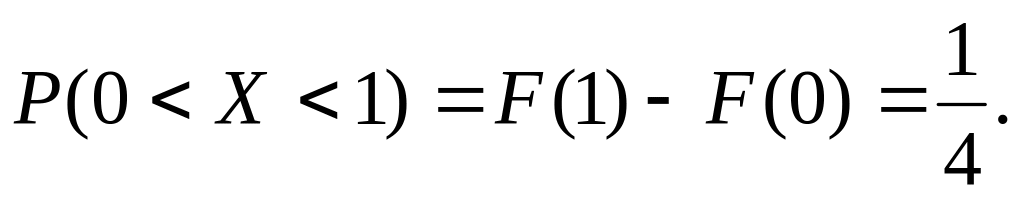
3. Математическое ожидание и дисперсия непрерывной случайной величины.
Определение 1. Математическим ожиданием непрерывной случайной величины X с плотностью вероятности f(х) называют величину несобственного интеграла (если он сходится):
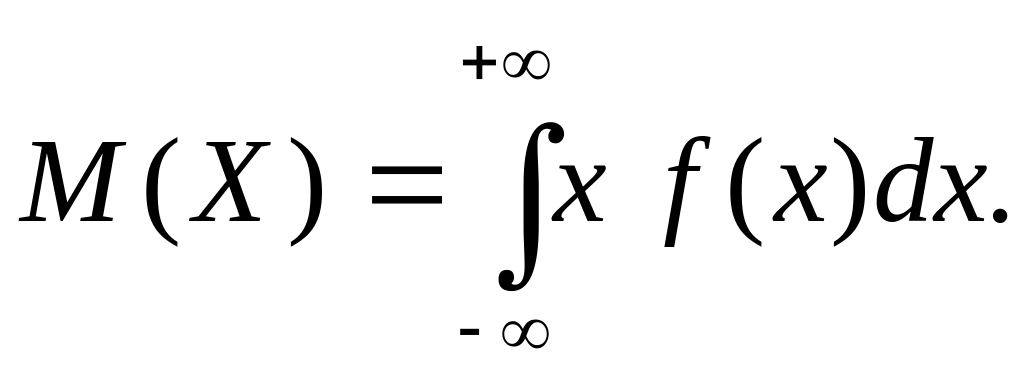
Определение 2. Дисперсией непрерывной случайной величины X, математическое ожидание которой М(Х) = а и функция f(х) является ее плотностью вероятности, называется величина несобственного интеграла (если он сходится):
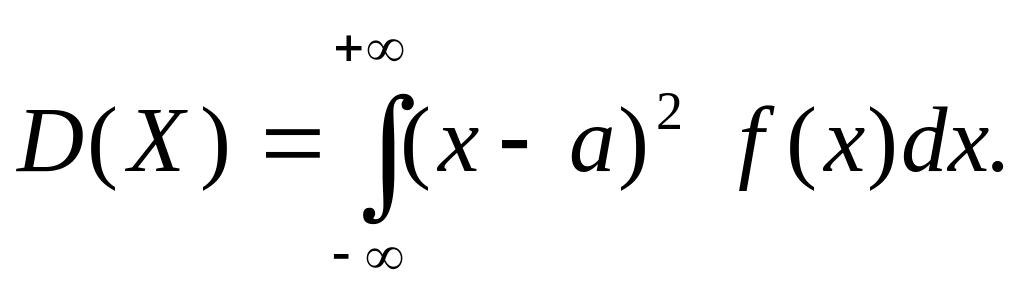
Можно показать, что математическое ожидание и дисперсия непрерывной случайной величины имеют те же свойства, что и математическое ожидание и дисперсия дискретной случайной величины.
Для
непрерывной случайной величины X
среднее
квадратическое отклонение
(Х)
определяется, как и для дискретной
величины, формулой
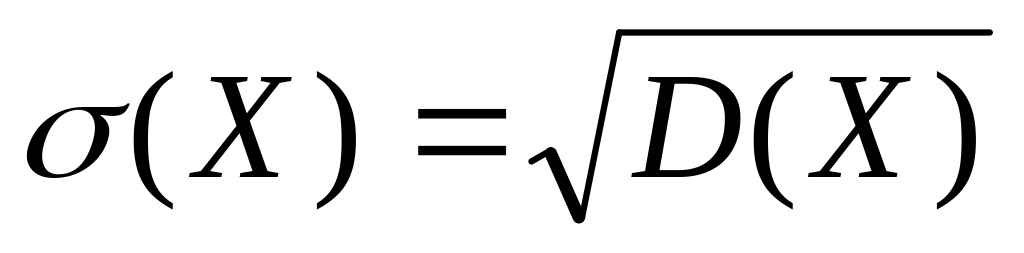 .
Пример 4. Случайная величина X задана плотностью вероятности
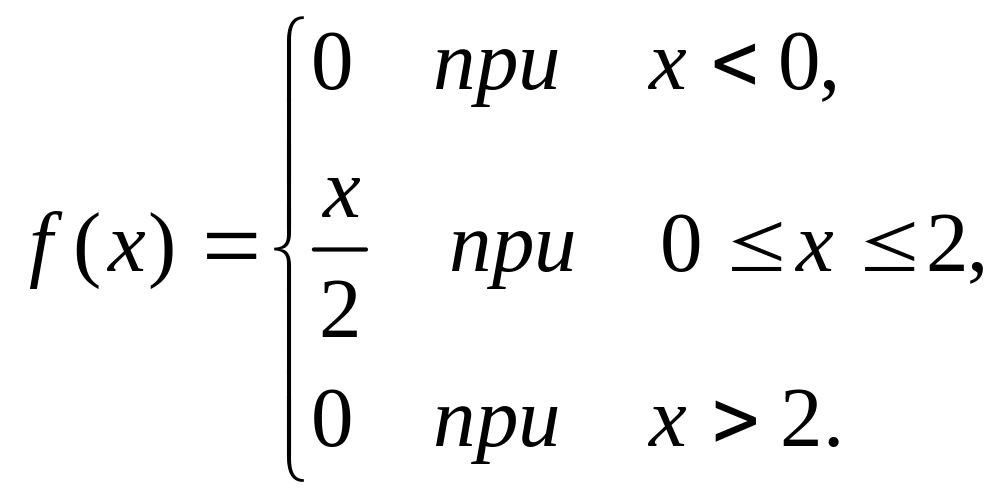
Определить математическое ожидание, дисперсию и среднее квадратическое отклонение величины X.
Решение. Согласно определениям 1 и 2
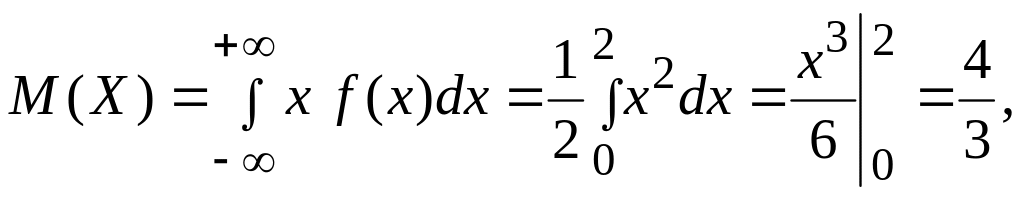
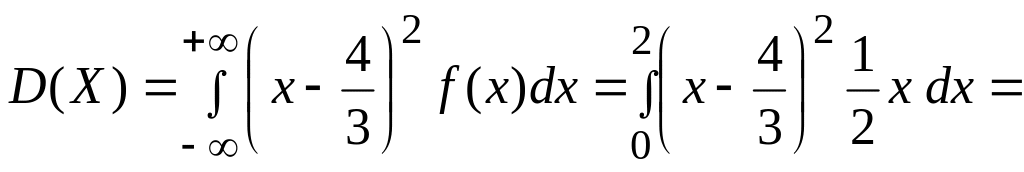
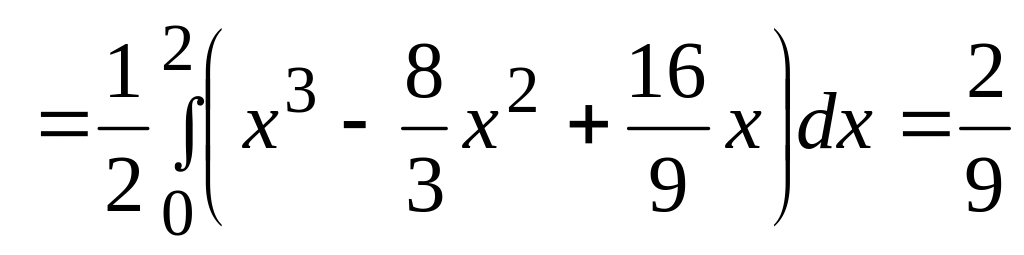
и,
наконец,
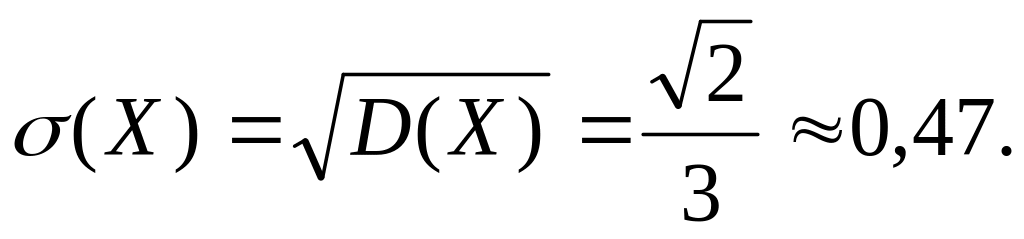
4.5. Некоторые законы распределения случайных величин
1. Биномиальное распределение. Пусть производится п испытаний, причем вероятность появления события А в каждом испытании равна р и не зависит от исхода других испытаний (независимые испытания). Так как вероятность наступления события А в одном испытании равна р, то вероятность его ненаступления равна q = 1 р.
Найдем вероятность того, что при n испытаниях событие А наступит т раз (т п).
Пусть событие А наступило в первых т испытаниях т раз и не наступило во всех последующих испытаниях. Это сложное событие можно записать в виде произведения:
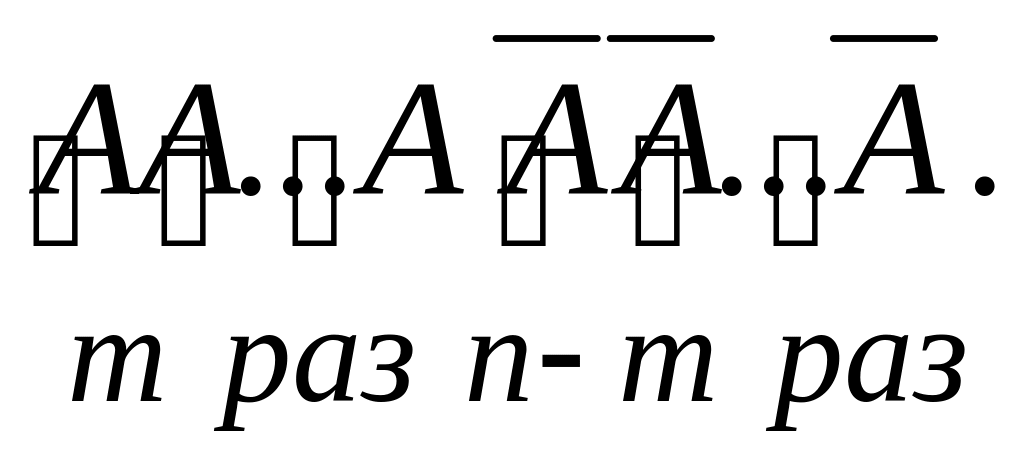
Общее
число сложных событий, в которых событие
А
наступает
т
раз,
равно числу сочетаний из п
элементов
по т
элементов.
При этом вероятность каждого сложного
события равна: pmqn-m.
Так
как эти сложные события являются
несовместимыми, то вероятность их суммы
равна сумме их вероятностей. Итак, если
Рп(т)
есть
вероятность появления события А
т раз
в п
испытаниях,
то
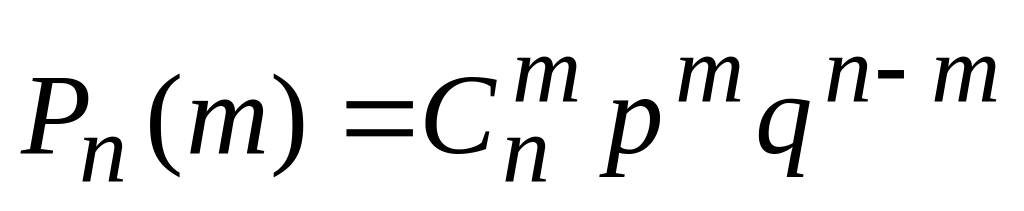 или