Курсовая работа: Курсовая работа по дисциплине Экономический анализ деятельности организации
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Удельный вес запасов не изменился; дебиторской задолженности – увеличился с 25,3% до 28,6%, т.е. на 3,3 процента; краткосрочных финансовых вложений – снизился с 10% до 3,2%, т.е. на 6,8 процента. По приведенным данным можно сделать вывод, что наибольшую роль в составе оборотных активов компании играют средства, отвлеченные в активные расчеты (дебиторскую задолженность). При этом следует негативно охарактеризовать рост удельного веса дебиторской задолженности в структуре активов компании. Дебиторская задолженность – это средства, отвлеченные в активные расчеты. Этими средствами компания не может свободно пользоваться, пока дебиторы не погасят свои долги. Следовательно, увеличение зависимости ПАО «Группа ЛСР» от дебиторов может ухудшить его финансовое состояние. Данный анализ позволил сделать вывод о том, что структура имущества ПАО « ЛСР» соответствует виду его деятельности.Следующим этапом проводится вертикальный анализ пассивов ПАО «Группа ЛСР». На рисунке 4 и в таблице 1.Е (см. Приложение Е) представлена структура источников формирования имущества компании. В соответствии с основным нормативом финансовой устойчивости, не менее 50% имущества компании должно быть сформировано за счет собственных источников. В течение анализируемого периода данный норматив выполнялся только на отдельные отчетные даты. Следовательно, на протяжении анализируемого периода имелись отдельные периоды, когда компания пребывала в состоянии финансовой неустойчивости.Рисунок 4 – Структура источников имущества ПАО «Группа ЛСР» за 2016-2018 гг., %Характеризуя изменения в структуре собственного капитала, можно отметить следующее: удельный вес уставного капитала не изменился и на протяжении всего изучаемого периода был равен 0,1%; добавочного капитала – снизился с 125,1% до 73,8%, т.е. на 51,3 процента; нераспределенной прибыли – снизился с 77,6% до 46,6%, т.е. на 31процент. Положительно следует охарактеризовать наличие у компании нераспределенной прибыли, поскольку данное обстоятельство позволяет предположить, что анализируемая компания работала прибыльно. Нераспределенная прибыль компании практически не увеличивалась и оставалась неизменной. Характеризуя изменения в структуре заемного капитала, целесообразно изучить изменения в удельных весах, занимаемых в пассиве его следующими элементами. Например, удельный вес кредиторской задолженности – увеличился с 0,3% до 0,5%, т.е. на 0,2 процента; заемный капитал увеличился с 22,1% до 52,9%, т.е. на 30.8 процента. В итоге зависимость ПАО «Группа ЛСР» от заемного капитала повысилась, что негативно характеризует изменения, произошедшие в финансовом состоянии.
Таким образом, проведенный вертикальный анализ ПАО «Группа ЛСР» позволил сделать вывод о наличии ряда проблем в финансовом состоянии данной компании.Далее целесообразно проверить выполнение «золотого правила» экономики для ПАО «Группа ЛСР»:Тр (П) >Тр (ВР) >Тр (А) (21)2017-2018 гг.: -2,18% > -12,53% < 11,34%; 2018-2019 гг.: 9,78% < 59,11% > 9,24%; 2017-2019 гг.: 7,38% < 39,18% > 22,06%.По полученным данным видно, что как на начало анализируемого периода, так и на конец, и за весь период «золотое правило» экономики не выполнялось. Это говорит о неспособности предприятия вовремя реагировать на ухудшение финансового положения предприятия и своевременно принимать необходимые управленческие решения.Далее перейдем к анализу ликвидности и платежеспособности ПАО «Группа ЛСР».2.3 Анализ ликвидности и платежеспособности ПАО «Группа ЛСР»Результаты горизонтального анализа активов баланса с позиции ликвидности представлены в таблице 1.Ж (см. Приложение Ж). По этим данным, можно сделать следующие выводы.Как видно из данных таблицы 1.Ж, наиболее ликвидные активы ПАО «Группа ЛСР» уменьшились за 3 анализируемых периода на 4 967 404 тыс. руб. В 2017 г. их прирост составил 7 348 074 тыс. руб. (90%). В 2018г. стоимость наиболее ликвидных активов уменьшилась на 12 315 478 тыс. руб. или на 79,39%. По второй группе активов происходил рост быстрореализуемых активов. Общий прирост за 3 года составил 7 415 104 тыс. руб. или 37,88%. Медленно реализуемые активы уменьшились на 24 748 тыс. руб. (99,48%) в 2017 году и увеличились на 129 тыс. руб. или 99,23 % в 2018 году. В целом за три года их снижение составило 98,96%. Труднореализуемые активы (группа А4) за весь анализируемый период увеличились на 14 638 173 тыс. руб. (29,53%). Подобная картина демонстрирует не совсем стабильный уровень ликвидности баланса организации. Для улучшения полученной картины организации следует разработать меры по стимулированию данных групп активов. Сопоставляя темпы прироста данных групп активов также можно отметить повышение уровня ликвидности баланса в целом за три года. Результаты вертикального анализа активов баланса с позиции ликвидности представлены в таблице 1.И (см. Приложение И).Данные таблицы 1.И свидетельствуют о том, что наибольший удельный вес в структуре активов занимают труднореализуемые их вида (группа А4), что абсолютно соответствует виду деятельности предприятия. Однако нельзя не отметить их снижение на протяжении первой части анализируемого периода. В группе А2 – быстрореализуемые активы, отмечается стабильный рост в течение всего изучаемого периода., что можно расценивать, как положительное явление.
Группа А3 занимает незначительный удельный вес и не оказывает существенного влияния на уровень ликвидности баланса и её изменение. Для вывода о ликвидности баланса необходимо составить группы активов и пассивов между собой. Анализ данных, приведенных в таблице 1.Й (см. Приложение Й), позволил сделать следующие выводы.На конец анализируемого периода выполняются неравенства 1,2,4, что говорит о том, что стоимость труднореализуемых активов меньше стоимости собственного капитала, а это, в свою очередь, означает, что собственного капитала достаточно для пополнения оборотных средств. Стоимость наиболее ликвидных активов должна быть больше стоимости наиболее срочных обязательств. На протяжении всего анализируемого периода данное условие соблюдалось. В связи с этим сформировался излишек наиболее ликвидных активов, предназначенных для покрытия наиболее срочных обязательств. Сумма этого излишка составляла: на 2016 г. – 8 111 575 тыс. руб.; на 2017 г.– 15 459 732 тыс. руб.; на 2018 г. – 3 035 926 тыс. руб. Соотношение наиболее ликвидных активов и наиболее срочных обязательств проиллюстрировано на рисунке 5. Рисунок 5 – Соотношение наиболее ликвидных активов и наиболее срочных обязательств ПАО «Группа ЛСР» за 2016-2018 гг., тыс. руб. Таким образом, на протяжении анализируемого периода баланс компании по критерию наличия наиболее ликвидных активов оставался ликвидным. При этом излишек наиболее ликвидных активов снизился, что негативно характеризует изменения по данному аспекту финансового состояния.Стоимость быстро реализуемых активов также должна быть больше стоимости краткосрочных пассивов. В данном случае рассматриваемое условие не соблюдалось только в начале анализируемого периода. В связи с этим имел место дефицит быстро реализуемых активов, предназначенных для покрытия краткосрочных обязательств. В дальнейшем ситуация улучшилась, и указанное условие уже соблюдалось. Соотношение быстро реализуемых активов и краткосрочных пассивов демонстрирует рисунок 6.Таким образом, динамика ликвидности баланса по критерию наличия быстро реализуемых активов оказалась положительной.Рисунок 6 – Соотношение быстро реализуемых активов и краткосрочных обязательств ПАО «Группа ЛСР» за 2016-2018 гг., тыс. руб.Стоимость медленно реализуемых активов также должна быть больше стоимости долгосрочных пассивов. На протяжении всего анализируемого периода данное условие соблюдалось. Соотношение медленно реализуемых активов и долгосрочных пассивов демонстрирует рисунок 7.
Таким образом, на протяжении анализируемого периода баланс компании по критерию наличия медленно реализуемых активов оставался ликвидным. Рисунок 7 – Соотношение медленно реализуемых активов и долгосрочных обязательств ПАО «Группа ЛСР» за 2016-2018 гг., тыс. руб.Стоимость трудно реализуемых активов должна быть меньше величины собственного капитала. Только в этом случае у компании будут в наличии собственные оборотные средства, которые являются неотъемлемым условием обеспечения финансовой устойчивости. У компании на протяжении 2016-2018 гг. имелись в наличии собственные оборотные средства. Данное обстоятельство положительно характеризует финансовое состояние компании. Соотношение трудно реализуемых активов и постоянных пассивов представлено на рисунке 8.Рисунок 8 – Соотношение трудно реализуемых активов и постоянных пассивов ПАО «Группа ЛСР» за 2016-2018 гг., тыс. руб.Учитывая результаты проведенного анализа, следует сделать вывод, что на протяжении анализируемого периода баланс компании оставался преимущественно ликвидным. При этом динамика состояния ликвидности баланса являлась в целом стабильной.Теперь необходимо провести анализ абсолютных и относительных показателей ликвидности ПАО «Группа ЛСР» (см. таблицу 1.Л Приложения Л). По данным таблицы 1.Л видно, что за анализируемый период текущая ликвидность предприятия снизилась с 22982935 тыс.руб. до 11016554 тыс.руб. Это свидетельствует о том, что на конец анализируемого периода у предприятия достаточно оборотных активов для покрытия текущих обязательств.Перспективная ликвидность характеризовалась отрицательными значениями. Это свидетельствует о том, что в будущем у предприятия нет шансов быть ликвидным.За 2016-2018 годы предприятии характеризовалось наличием чистого оборотного капитала, что положительно сказывается на его платежеспособности.Как показывают расчеты, на начало исследуемого периода значение коэффициента общей ликвидности ПАО «Группа ЛСР» соответствует нормативному (более 2), однако в 2018 и 2017 годах данный показатель отклонялся от нормы и составлял 1,97 и 1,83 соответственно. Данный показатель демонстрирует, что предприятие имеет не совсем оптимальную структуру капитала. Расчеты показывают, что в течение всего исследуемого периода значение показателя текущей ликвидности не соответствует нормативному. Наиболее приближен к норме показатель 2018 года. Он составляет 1,59. В остальные же периоды значения показателя превышают норму. То есть с течением времени коэффициент стал приходить к среднему показателю. Изменение уровня коэффициента текущей ликвидности может произойти за счет увеличения или уменьшения суммы текущих активов и текущих обязательств. В данном случае предприятию необходимо более активно использовать оборотные активы.
Коэффициент срочной ликвидности на протяжении всего изучаемого периода превышал норму. При этом была заметна тенденция к уменьшению данного коэффициента с течением времени. Данный показатель демонстрирует, что ПАО «Группа ЛСР» имеет достаточно высокую платежеспособность, что соответствует деятельности предприятия. Коэффициент абсолютной ликвидности показывает, какую часть долга предприятие сможет заплатить сразу, норматив коэффициента не должен превышать 0,3. Как видно из расчетов, в течение всего исследуемого периода коэффициент абсолютной ликвидности имеет значения выше нормативного, за исключением 2018 года, где показатель меньше нормы. Данный показатель позволил сделать вывод, что у ПАО «Группа ЛСР» существует большая доля неработающих активов в виде наличных денег и средств на счетах, которая с течением времени стала уменьшаться. Компании требуется дополнительный анализ платежеспособности, с целью сохранения данного показателя в пределах нормы. Далее перейдем к анализу финансовой устойчивости ПАО «Группа ЛСР».2.4 Анализ финансовой устойчивости ПАО «Группа ЛСР»Под финансовой устойчивостью понимают обеспеченность запасов предприятия источниками их формирования. В зависимости от такой обеспеченности различают четыре типа финансовой устойчивости:1) абсолютная устойчивость финансового состояния, которая означает наличие у компании излишка собственных источников формирования запасов, что соответствует следующей системе неравенств:
где – излишек или недостаток собственных оборотных средств, – излишек или недостаток перманентных оборотных средств; – излишек или недостаток основных источников формирования запасов и затрат;2) нормально устойчивое финансовое состояние, когда запасы обеспечиваются суммой собственных оборотных средств компании и долгосрочных заемных средств, что соответствует системе неравенств:
| | 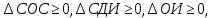 | |
| | 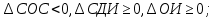 | |
Источник: https://files.student-it.ru/previewfile/270104